01、上半年賺了6個億
當其他AI應用還需要證明自己不會被AI吞噬的時候,有一家AI應用公司已經開始悶聲發大財了。
2026年上半年,美圖交出了一份令人豔羨的財報。上半年,美圖總收入爲22.1億元,同比增長22.1%;歸母淨利潤爲6.2億元,同比增長56%。
再看2025年,美圖的營收衝到了38.59億元的歷史高點,經調整歸母淨利潤爲9.65億元,實現了連續第7年正增長。近3年(2023年~2025年),美圖累計賺了17.66億元。
字節系是美圖最需要警惕的對手。字節旗下的醒圖、剪映和豆包都在快速迭代修圖能力。此外,包括千問在內的一衆通用AI工具,也在持續進化圖像處理功能,並對美圖形成了實質性的威脅。
在專業工具賽道上,美圖拼不過影像設計軟件公司Adobe;在流量+工具上,其聲量和體量遠遜於字節系產品。
再加上手機廠商一直將影像能力作爲核心賣點,美圖被夾在中間,生存空間不斷被壓縮。
即便如此,美圖還活着,並且活得還不錯。
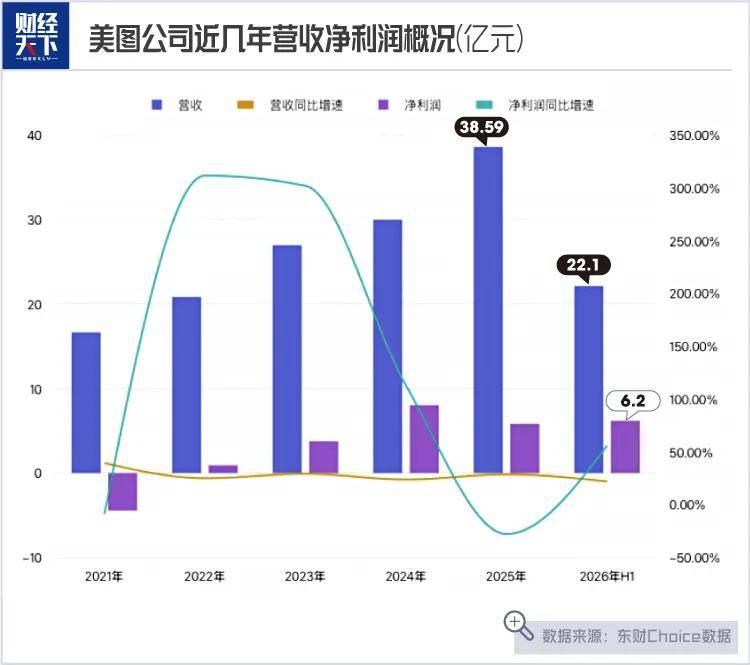
回顧過往,2022年是美圖轉型的關鍵一年。
那一年,是美圖的至暗時刻,公司市值一度跌至27億港元,淨利潤不足1億元,而且差點被多元化業務拖垮。幸運的是,當年ChatGPT橫空出世,美圖秀秀的AI繪畫功能意外地在海外多個國家火了一把,並衝上了多個國家App Store免費總榜第一。這個信號讓美圖創始人吳欣鴻意識到,影像工具正是生成式AI最直接、最自然的落地場景。美圖已經沒有試錯空間,他迅速召集管理層開會,不到30分鍾,就拍板決定全面布局生成式AI。
2023年至2025年,在AI轉型期間,美圖累計研發支出約25億元,2026年上半年研發支出約4.7億元。但這個數額放在當下的大模型賽道裏,仍顯得微不足道。爲此,美圖確立了“模型容器”的技術路線。一方面,美圖堅持自研視覺大模型MiracleVision(奇想智能),目前已迭代至V6版本,支持文字、圖像、視頻、音頻等多模態輸入;另一方面,在視頻基礎模型等“重投入、拼規模”的賽道,美圖選擇與外部巨頭合作。
對於這一取舍,吳欣鴻的解釋十分直白:“巨頭在模型投入上會持續加大並構成規模效應,美圖自身很難去做底層模型投入。”因此,美圖需要一個基礎模型戰略合作夥伴,確保在競爭上不掉隊。
作爲輕資產的軟件與AI服務商,美圖天然具備更高的毛利率空間。2025年,公司毛利率爲73.57%;2026年上半年毛利率爲71.47%。這一水平遠高於絕大多數行業。即便是硬件領域的蘋果,銷售毛利率也僅有49%,小米集團上半年綜合毛利率爲21%,同樣低於美圖。在互聯網公司中,2026年上半年,阿裏巴巴(綜合毛利率爲38.24%)、百度(38.98%)、美團(31.21%),同樣無法與美圖相比。
盡管美圖並沒有涉足算力上遊,但在投資布局上並未缺席。2023年,美圖參與了燧原科技的D輪融資,投資金額爲1.5億元,持有其1.31%股權。燧原科技是一家專注於雲端AI芯片的硬科技公司,今年9月11日在科創板上市,上市首日市值一度超過1700億元,美圖持股的賬面價值超20億元。
雖然美圖基本面表現不錯,但資本市場卻不買賬,股價持續下跌,相比去年8月的近540億港元市值高峯期,已經跌至不足一半。截至今年9月28日收盤,其市值僅爲166億港元。
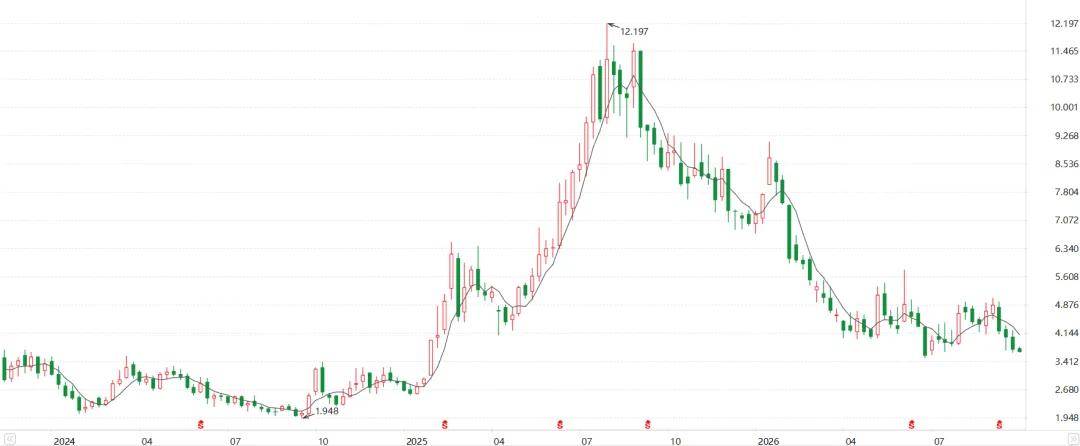
▲美圖公司近三年股價走勢圖,周K線
在股價承壓之際,市場傳出了吳欣鴻出售或擬出售公司持股的消息。美圖表示,吳欣鴻從未出售美圖公司的任何股份,自2018年5月以來,吳欣鴻持續增持美圖公司股份,其已累計購買658萬股美圖公司股份。今年9月份增持後,吳欣鴻擁有股份佔美圖公司已發行股本的約12.99%。
02、美圖的AI“煉金術”
在巨頭圍剿下,美圖爲何這麼賺錢?
這要從美圖曾走過的一段彎路說起。成立於2008年的美圖順風順水,在創始人吳欣鴻的帶領下,2016年在港股上市,市值最高衝到上千億港元,一度成爲港交所市值僅次於騰訊的互聯網巨頭。年輕的吳欣鴻,看到阿裏、騰訊等巨頭開始生態化布局後,不甘心美圖只做一個“工具類”公司,他開始帶着美圖拓展電商、短視頻、手機等多元化業務。
沒想到,每個風口都追了,卻都沒有做好,美圖2016年至2021年間累計虧損近82億元。
意識到問題後,吳欣鴻迅速裁員、關閉非核心業務,重新聚焦影像工具。他後來承認:“我從2019年開始意識到,我可能是公司的一個瓶頸。”美圖被迫砍掉非核心業務後,才回到了自己最擅長的事情上。
轉型AI,讓美圖迎來了重生。
美圖的收入來源主要有影像與設計產品、廣告及其他。2021年之前,廣告一直都是美圖的營收大頭,佔比超50%,直到2021年上半年,其營收佔比首次跌至50%以下。到2026年上半年,美圖的廣告收入爲4.15億元,同比下滑4.4%,佔比不足20%。
影像與設計產品業務一部分來自美圖秀秀、美顏相機等生活場景應用,面向C端消費者;另一部分來自電商老板、視頻博主、中小企業主等的“生產力工具”業務,如美圖設計室、開拍、Vmake等。如果說生活場景應用業務是美圖的基本盤,那麼,生產力工具已經成爲拉動美圖增長的新引擎。
目前,美圖設計室已有數千名高價值用戶,年消費達到普通用戶的10倍(普通用戶ARPPU約200元)。新推出的AI音樂視頻產品MVLAND,用戶月均消費更是達到綜合ARPPU的13倍。從增速來看,AI算力點消費在今年第一季度和第二季度環比增長均超過46%。這些消費主要來自AI驅動的生產力應用付費用戶。
美圖不僅是讓用戶可以變美的C端工具,同時也變成了幫助商家賺錢的生產力平臺。美圖樂觀地預計生產力應用將成爲下一階段增長的重要驅動力。今年6月份,在2026年美圖影像節上,美圖一口氣發布了8款AI產品,涵蓋人像修圖、商業設計、口播視頻、概念影像、設計師社區、AI短劇等8個創作場景。
需要注意的是,美圖的用戶大盤正進入瓶頸期,賴以生存的生活場景應用用戶規模也開始見頂。截至今年6月,美圖整體MAU爲2.82億,同比僅微增0.7%。其中,作爲基本盤的生活場景應用MAU同比下滑3.1%。回溯2025年全年,整體MAU爲2.76億,同比微增3.8%;生活場景應用MAU爲2.52億,同比微增3.3%。對比可見,增長勢頭已明顯放緩,甚至出現負增長。
不可忽視的是,字節系的豆包、阿裏的通義千問等通用AI工具的圖像處理能力快速迭代,對美圖形成了實質性的分流與擠壓。與此同時,快手可靈、字節即夢等AI創作平臺,也在視頻生成、電商設計等特定細分場景中,持續瓜分美圖的部分B端用戶羣體。
美圖用7年時間完成了轉身,用“生產力工具”證明了垂直場景的護城河。但面對豆包、千問等大模型的無所不包,這道護城河如何擋住降維打擊,將是其能否跨越周期的終極考題。
相關閱讀
- 短劇苦賺錢久矣2026-09-30
- Magic9請來阿萊,榮耀這次不當替身了2026-09-30
- 麥當勞的人工智慧定價推動正在擴大與一些特許經營商的分歧2026-09-30
- 俞敏洪不拿羅永浩當抖+2026-09-30