2026年2月11日中午,西安豐行文化創始人李濤接到了一通電話,來自一家短劇平臺的對接負責人,內容很短:沒有開機的項目全部停止。
三年前,正是豐行文化制作的《無雙》上線8天充值破億元,成爲行業的標志性事件;到去年,公司的真人短劇產能已經衝到月產最高超100部,員工接近500人。緊接而來的春節檔按慣例要“壓片”,電話打完,產線就停在了原地。
月拍100多部的體系慣性極大——驟然剎車,怎麼停、怎麼退、怎麼安撫,每一件都是麻煩事,李濤和高管們整個假期都在討論年後怎麼應對。
春節剛過,3月3日,“短劇停了很多項目”相關信息衝上熱搜,業內也不斷傳出短劇平臺批量暫停真人短劇項目、取消制作方保底承諾的信息。
所謂“保底”,是這門生意過去兩年的地基。平臺先按約定金額把制作費“包”下來,一部短劇通常在20萬到50萬元,最高能到100萬元以上。一般來說,制作公司能賺到5%到8%的承制利潤,其餘交給平臺去面對市場,如果劇“爆了”,承制方也能按合同拿到項目分賬。據傳,全國握有平臺規模額度保底的制作公司“不到10家”,都在這個節點前後接到了通知。
就在這通電話的第二天,2月12日,字節跳動的視頻生成大模型Seedance 2.0正式發布,視頻生成的價格被打下來了。
故事走向變了。“降本”“暴富”“三天出片、五天回本”“人人皆可造劇”的說法在平臺上流傳。技術升級加上平臺政策調整,看起來,短劇生態又將迎來一波新的爆發。
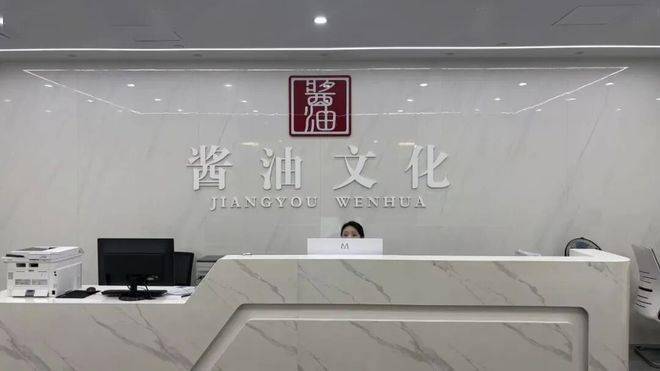
在此之前,AI短劇神話裏跑得最快的人,是醬油文化的創始人黃浩南。巔峯時,抖音漫劇榜的前10名有8部是他的劇;去年底,閱文集團帶着IP和投資找上門,公司的估值被推到近20億元。“它就是印鈔機。”黃浩南說,2025年的營收做到了8億元上下。這時,他還能享受最後一段好日子,因爲兩個月後,千人規模的公司他要親手裁掉其中幾百人。
“當時平臺到處去跟別人說:你知不知道醬油做AI賺了幾千萬,一家一家地宣傳。”黃浩南說,“把人當‘耗材’。” 立個標杆,吸引大量的人進來做,結果就是八成“陪葬”,只有兩成能掙錢。
剎車之前,這個行業已經長得足夠大。截至2025年12月,微短劇用戶規模逼近7億,市場規模從2021年的不足40億元,一路漲到2024年的500億元,到2025年已突破1000億元。
但另一面是供給側的高度集中。QuestMobile數據顯示,2026年2月,短劇行業整體月活用戶7.18億,而紅果短劇一個App的月活就超過3億。今年7月,紅果的日活用戶更是達到1.68億,同比增長107%,超過了愛奇藝、騰訊視頻、優酷、芒果TV四家日活的總和。
據接近抖音的人士介紹,從2025年底到2026年,紅果持續向抖音母生態靠攏:創作平臺與抖音集團短劇版權中心合並,內容、合同與數據全面打通。鏈上的公司面對的將是一套統一的規則、一個決策中心。 平臺的每一次轉向,都將是一只“有形的大手”,把人推向不同的地方。
在產能最重的城市西安和鄭州,各基地單日開工的劇組從高峯時的十幾個降到一兩個。2026年一季度,真人短劇開機量同比下跌約75%。
3月起,停拍的公司開始集體換軌。西安豐行文化、卓淵影視,鄭州三笙萬物等實拍時代的領軍制作公司,均將大部分產能轉向了AI。今年前8個月,全網上線微短劇43萬部,是去年全年的13倍,其中AI劇佔比超過九成。
按理說,技術進步、成本下降,接下來該是創意和賺錢的爆發。但據DataEye數據,以5000萬播放量爲盈虧基準,上半年能回本的AI劇不足1.3%,大約每77部新劇只有1部能打平。7個月過去,行業裏喊得最多的,是“不賺錢”。半年之間,行業裏問得最多的問題,從“怎麼做得更快、更便宜”變成了“還做不做、做什麼”。
爲什麼短劇從真人換成了AI,明明在降本增效,錢反而更難賺了?
短劇從誕生起就是一條高度分層的產業鏈:上遊是網文IP與劇本,中間是平臺、承制方、發行方,下遊是投流與觀衆。過去三年,這條鏈上的權利格局經歷過兩輪劇變: 先是免費模式讓幾乎所有環節變成平臺的供應商,再是AI讓“制作”這個環節本身失去稀缺性。
而更深的變化,發生在賬本上。鏈條上每一環的收入,最終都要經過平臺的計算,一部劇進哪個流量池子、按什麼系數結算、一次播放值多少錢。“結算系數”的起落牽動着所有人的神經。
宙途文化的聯合創始人王小圈經歷了這輪起落最完整的過程,他還堅持着以真人劇爲主。“大家都不做真人,我做反而可能具有稀缺性。”他說:“AI劇做出來的門檻很低,但是做好的門檻很高。”
過去7個月,行業驗證了前半句,而後半句才剛剛開始。
01
新規矩
據了解,Seedance 2.0把生成價格打到每秒720P約0.6元、1080P約1.5元。AI漫劇的制作成本被壓到每分鍾800至1200元,約爲真人短劇的五分之一;一部AI仿真人劇的成本降到6萬至10萬元,而同等體量的真人劇要50萬元以上。如果是“跑量劇”的話,以上成本還可以再壓縮數倍。
這種“降本敘事”,今年初多次火上熱搜。各家把自己的工作流一版版往外曬:更短的周期、更低的成本、更少的用人——3人、5天、一部劇,被當作新的行業標準;大模型每次迭代,都要配上更便宜的單位價格。短短半年,標準化AI短劇的制作報價,降幅超90%。
這直接引爆了產能。6月,僅抖音就上新3.77萬部AI劇,日均超過1200部。但供給的膨脹與回報的稀釋同步發生:大約每77部新劇,只有1部能回本。據了解,二季度平臺卡審率一度達到70%到80%。
不過這都是後話,行業那時迅速形成共識——AI就是下一個爆點。春節一過,所有人都在做同一件事:換軌。
李濤把重心整體壓向AI。這並不輕松,近100人先後離開;兩位合夥人也換了工種,轉任AI項目的總負責人。沒有現成的工具,團隊幹脆自己寫。爲了鎖定算力,豐行籤下一份年框:最初談的是1000萬元,真要籤約時漲到了1500萬元,找上門的有好幾撥代理公司,都在搶着讓他籤。“沒辦法,我不能落後。”他還是籤了,如今回頭看,當時也有“飢餓營銷”套路的可能。
也有人更早轉身。西安卓淵影視創始人劉異宏學動畫出身,公司前身是一家影視廣告公司。早在去年3月,他就已經帶七八個人試水AI漫劇,第一部作品《萬界錢莊》拿到兩千多萬播放量,回了本。他把隊伍鋪開,AI團隊到7月擴到五六十人,一個月能出二三十部。
去年7月,鄭州三笙萬物創始人王鴻方也從100人的後期團隊裏挑出十來個人,試着用AI做漫劇。沒有課上,沒有人教,他們就把市面上的工具一個個拿來試,一句句地磨提示詞。
頭半年“不怎麼賺錢”,但方向定了:不再以承制爲主,轉向自有版權。他很快就對這一波得出了自己的結論:AI只能讓真正懂的人賺錢。
至於什麼是“懂”,王鴻方認爲運營、資源、技術缺一不可。只懂技術賺不到錢,光有資源也不夠,到頭來考驗的是運營,也就是發行和變現能力——“你把它放在哪裏,能變回來錢。”
“很多都把模型的能力當成自己公司的能力,這是小公司普遍存在的問題。”他說,技術平權抹平的是工具,抹不平的是認知,“有認知的人才能賺到錢,沒認知全是‘炮灰’。”
但湧入者還在增加。有位本地老板來諮詢王鴻方,想入局AI短劇,覺得是個風口。他以前賺過大錢,現在也想“大操大辦”——租下核心地段辦公室、拉起近百號人做AI短劇。他當面潑了冷水,給對方的建議始終是“小團隊、小規模”,賬都替對方算好了:奔着20個人做,先虧6個月,“也就虧個三四十萬,先把這事搞明白”。但對方沒聽,後來僅3個月就虧了200多萬元。
生產組織在重構。真人劇時代的劇組是一個40人左右的班組,工種極細;AI劇組縮到10人以內,甚至兩三個人。工作流的重心也在轉移,AI劇的生產,反倒是從“後期”倒推的:剪輯師先想清楚每一段要什麼畫面,再去生成素材,缺哪補哪。
在王鴻方看來,這一輪的活法只剩兩種: 要麼是非常“懂”的頭部公司,要麼是小到極致的超級個體——“一個公司3到5個人,這是有出路的。”技術平權把工具交到每個人手上,“普通人做IP化的東西,成本又低,自己又能磨”,而夾在中間、靠層層分包做承制的公司,正在失去位置。
也有人選擇留在真人劇這一側。說起來,宙途的反應其實很早:2025年春天,王小圈就和一個遊戲IP合作漫劇,沒做成;夏天,他又把AI團隊拉到七八十人。但要不要整體轉型AI,他遲遲下不了決心。宙途是重資產公司,真人拍攝那些年壓下的大批資產,像包袱一樣背着;幾百號人的團隊,也不是說散就能散。
眼下,宙途收縮到一百多人,真人劇每月還有二三十部,AI劇五六部,從短劇平臺供應商,變成了一家更小、更靈活的公司。“在現在沒找到方向之前不要盲目去幹,”他說得先活着。
02
最上遊的變化
短劇的劇本高度依賴網文。
行業數據機構估算,超過半數的短劇改編自網文IP,爆款中的比例更高達八成。S級網文IP的短劇改編授權價費在8萬到10萬元,熱門A級作品6萬到8萬元,最普通的也在3萬元以上。閱文、番茄小說、中文在線、咪咕數媒都把IP庫變成了短劇的“劇本池”。
過去兩年,爲把好本子鎖進自己的庫,紅果爲編劇羣體抬過一輪價:頭部編劇的保底一度到了15萬到20萬元,分成另算。相比之下,其他平臺跟到12萬元保底幾乎就到頂了。 平臺的機制是兩頭給錢:編劇把本子傳進庫裏,被挑中才拿得到錢;制作方有挑本的權限,也領着制作費。
這個機制很快長出套利空間:有人把“關系本”掛進庫,自己人挑走,籤了合同錢就流轉起來。多位從業者提到,平臺對不同公司有差異化政策,個別大公司一度近乎“免檢”,但並不願點出任何公司名。他們只說2025年錢太多,大家都在薅,“平臺年底一算賬,就把口子給收了”。
AI把版權的含義攪得更復雜了。仿真人劇大量使用近似明星的面孔,過審率驟降;把爆款劇的骨架留下、改頭換面重拍的“AI洗稿”,讓模仿一部爆款的邊際成本趨近於零。
▲攝影:陳浩
上遊網文平臺也在親自下場。閱文2025年投資了醬油文化,還推出了面向漫劇生產的“漫劇助手”工具。其2025年報顯示,布局不到半年的AI漫劇已有超百部作品播放量破千萬。對這次合作,黃浩南的說法很直接:“我也需要有IP的加持,他們也需要一個國內最頭部的制作公司。”IP持有者不再滿足於收授權費,它們要把手伸進生產的下一環,但整個行業的工具化,同樣在壓低“劇本改編”這個環節的稀缺性。
平臺對兩類內容的版權態度也出現明顯分化。據接近抖音的人士介紹,平臺未來一兩年傾向於把真人短劇的獨家與自制版權佔比提到60%以上,而對AI短劇,“只會鎖頭部創新作品的短期獨家權,大部分只拿發行授權,不大會碰永久版權”。
制作方的感受更“尖銳”。黃浩南說,整個行業的從業者,都是“AI界的駱駝祥子”:“甚至連駱駝祥子都不如,祥子有自己的車,我們連自己的車都沒有。”他懷念平臺互相抬價的年頭:“在愛優騰芒的時代,一部劇爆了,我在這家籤了獨家,另一家會馬上過來,用更高的價格買下一部。現在呢?我在紅果爆了,其他家只能幹看着。”市場沒有競爭,版權就沒有價格。
平臺的邏輯並不難理解:AI劇的爆款率只有0.5%上下,生命周期短、可復制性強,永久版權價值有限;平臺真正想要的是真人劇,它稀缺、能長線運營、沉澱用戶。
這帶來一個矛盾:掌握IP的網文平臺在升值,掌握流量的平臺把“永久版權”的承諾只留給稀缺的真人內容,而夾在中間的制作公司,越是用AI提高效率,就越接近平臺眼中“可替換的產能”。
王鴻方認爲平臺經濟的本質是“當它手裏的用戶到了兩三億,就不需要大量採購了;不需要大量採購,也就不需要分那麼多錢,這是一個很正常的商業手段。”
這也解釋了AI短劇領域一個看似反常的現象:平臺並不急着買斷AI劇的版權。 “版權”在AI時代的位置,正在被“配額”和“系數”悄悄取代。
03
標尺
這場“取代”,背後是平臺先完成了一次收攏。
2025年,抖音集團設立短劇版權中心,把抖音的短劇板塊和紅果接進同一管道。此前紅果由番茄小說方面統管,抖音另成一條線:一邊是付費短劇,一邊是免費短劇加廣告。版權中心成立後,從IP採購到編劇、承制方、分銷商,全部收口到一個對外接口。
據接近抖音的人士介紹,平臺給內容方的分成按“獨家、首發、轉授權、優先上線”分檔,“獨家”能拿到最高系數和長期流量。官方指引中,平臺與內容方的交易分四類:保底承制、全庫全版權、單部全版權、非獨家。平臺讓渡最深的是“保底承制”——平臺提供劇本、支付保底及超額分成,取得成果的著作財產權。這個模式在去年激發了大量產能。
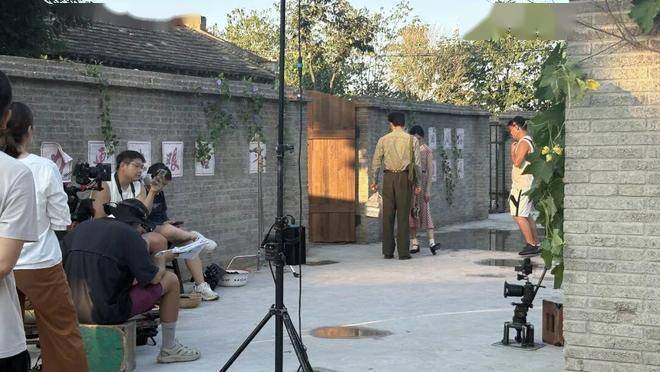
2025年下半年,有公司一個月甚至開工超過200部劇,劇組不夠用,就層層轉包;一部40萬元的劇,20萬元就能拍下來。一個場地拍兩三部劇,演員換身衣服接着演。省出來的是利潤,卻透支了片子的質量,這也被認爲是平臺取消大面積保底的誘因之一。
▲攝影:陳浩
上述人士介紹,內容方的分賬收入,等於“新增觀看時長×基礎時長單價×內容類型系數×版權系數×激勵系數×完播/復播糾正系數”,AI劇還多了一個“畫風系數”。各項“系數”是平臺方調控生產的抓手,“畫風系數”在2026年上半年就調了三輪:2月調低2D漫劇系數,4月調低仿真人與3D漫劇系數,7月又上調了解說漫的系數。同期,“真人拍攝+AI後期”的融合劇另獲最高20%的分成激勵。
在多家制作公司看來,這套“雙軌制”就是風向標:AI劇要的是產能與拉新,真人劇要的是精品與基本盤。2026年4月起,抖音接連宣布:5億元專項資金、超15億元保底預算;真人付費內容的分成比例從70%提高到80%;“千部計劃”下,達標成片可獲20萬至400萬元保底。
政策也逐漸明朗。9月1日,《微短劇發展管理辦法》施行,“苔花標”同日啓用;9月17日,國家廣播電視總局網絡視聽節目管理司司長王小亮表態:“真人劇是精品創作的主力,要大力扶持”,並要求平臺配套措施——開設真人劇專區、真金白銀扶持,對AI劇則要求標注與授權合規。
這一輪還有個變化:平臺與真人劇的合作,正從“只做分發”轉向深入產業上遊。前置給錢、定制開發、參與IP孵化。但在不少制作公司那裏,體感並未跟上:原來能拿到的錢,現在拿不到了,或拿得少了。
上述人士介紹, 取消規模化保底、收緊分賬的核心動因,是把利潤跑正——補貼換規模的階段結束了,這門生意,開始要算利潤了。
據野村證券援引QuestMobile數據,今年7月,抖音的月度使用總時長首次超過微信。但是,據“虎嗅”報道,字節跳動下調了電商業務全年的廣告收入與GMV預期,抖音方面其後否認了相關說法。另據公開券商報告測算,抖音的廣告加載率已在15%上下、逼近承載上限,而微信視頻號只在3%到5%。
短劇方面,2026 上半年紅果電商GMV約150億元、同期抖音電商的支付口徑GMV約2.4萬億元。同樣的流量,分給短劇換來的主要是時長,而不是收入。
按照行業通行口徑,短劇平臺廣告分賬的總池子是一道公式:總曝光量÷1000×eCPM(千次曝光收益)×廣告填充率。但公式的兩個關鍵量在變:曝光隨供給與時長膨脹、廣告位暴增,單位價格卻在走低。記者從多位從業者那裏了解到,真人劇的eCPM從2024年的30元上下,降到2026年的不足20元,跌幅最高超過40%。
AI產能的暴漲,加劇了攤薄。AI劇eCPM起步約20元,一度衝高、出現單位收益反超真人劇的倒掛,隨後回落到14元左右。另據業內流傳甚廣的測算,AI劇的投放ROI普遍只有1.03到1.07,真人劇還有1.2到1.5。供給越洶湧,單位流量越便宜,這或許是平臺收緊AI分賬、提高卡審率的原因所在。
在黃浩南看來,這門生意的天花板被兩件事鎖死:一是用戶的時間有限,二是廣告主結構單一。“紅果裏的廣告,90%以上都是遊戲廣告。LV的廣告會打到這裏嗎?不會。”高端品牌打不進來,短劇的收入便和遊戲行業綁在一起——遊戲大盤也就3000億元。“如果上遊卡在這個規模,說微短劇能到3000億,我從邏輯上接受不了。”
對制作方來說,比方向更重要的是確定性。“野蠻生長的紅利期已經過去了。”王小圈說,“但是應該有一個相對確定的預期收入,大家再根據預期去調節生產制作。”所謂“不確定”,落到具體處:保底會不會再有、系數會不會再調。分賬的計算邏輯,在他們眼裏至今是個“黑盒”。如果標準每個月都在變,他們的最優解就是“按兵不動”。
制作方中還流傳着“卡審就是卡模型”的說法。
在這張牌桌上待久了,看慣了起起伏伏,王小圈現在更期待的,就是一個穩定的創作生態。
他甚至不希望其他大廠貿然入局:“開始競爭的時候,一定不會有穩定性,抖音也會做防御性的保護,不管是供應商保護、IP保護還是內容保護。”他覺得,要各自做出核心壁壘,才能良性競爭。
至於AI工具,他有一個比喻:“剪映出來之後,一下把剪輯門檻降低了,全民都可以做博主。”但他判斷,工具抹平的是門檻,留下的位置仍舊屬於有優質量產能力的專業機構。這正是宙途以往擅長的,別的暫時交給平臺。
04
未定之局
出海,是從業者的另一條出路。
據DataEye數據,2026年上半年,海外微短劇App內購收入前三爲DramaBox、ReelShort、NetShort,分別約1.95億、1.88億和1.28億美元,前五名仍全部爲中國公司。但格局在松動:2025年第三季度,TOP30短劇應用中,中文應用的下載份額已從上年同期的95%降至67%,海外本土平臺開始反撲。
上市公司的財報則顯示,這條賽道的盈利遠沒有收入數字光鮮。據中文在線2025年年報,公司全年營收16.57億元,歸母淨利潤虧損6.71億元;其參股的楓葉互動(ReelShort母公司)收入雖高,仍在虧損。
AI則給這條賽道添了一把新柴。
出海的第一波紅利屬於“翻譯劇”,把國內真人短劇翻譯、配音後發往海外。AI讓這道工序的成本趨近於零:翻譯、配音、口型,全部交給模型。
豐行的AI劇有80%面向海外,但李濤直言還在虧損狀態——他們沒有自有海外平臺,只能依託別的App變現。他把賬算得很清楚:自建海外平臺是燒錢遊戲,一個月沒有幾千萬元投放,很難做起來。
同樣把八成產能押向海外的還有三笙萬物。今年3月底,王鴻方決定以海外爲主,北美是主戰場。上半年公司營收約1億元,雖然比不上去年,但他說在海外劇賽道,他們仍在國內第一梯隊。
鄭州的收谷文化面向歐美、印度、墨西哥市場批量生產AI劇,一部劇的算力加人工成本壓到2萬元左右,盡管審核周期以周計,回款更慢,但海外的萬播收益(每一萬次有效播放,平臺分給創作者的錢)是國內的好幾倍。
南昌的醬油文化在2026年4月啓動出海,海外與國內業務各佔一半。它不做翻譯劇,而是按歐美用戶口味定制原生內容,用吸血鬼、魔法學院這類國內少見的題材先在TikTok上試水。
但更多的人是一部自制劇在海外跑了一個月,營收還抵不上幾天的算力錢。鏈上的人各自找着自己的位置。李濤這一年的軌跡,幾乎是全行業的縮影:年初是那通電話,夏天還在虧損裏打轉,到了秋天,他的判斷反而更簡單了: AI只是改變了生產的具體方式,最後還是需要好的內容。“好的內容,AI現在完全取代不了人。”他說。
模型的迭代一刻沒有停。6月,Seedance 2.5首次露面;7月底,它正式發布,把單段原生視頻的時長拉到30秒;8月,API開放,已經有短劇工作臺接入。
相關閱讀
- 短劇苦賺錢久矣2026-09-30
- Magic9請來阿萊,榮耀這次不當替身了2026-09-30
- 麥當勞的人工智慧定價推動正在擴大與一些特許經營商的分歧2026-09-30
- 俞敏洪不拿羅永浩當抖+2026-09-30
- 原創 董明珠,正在“交出”格力2026-09-30