無資質也要造“油車”,零跑賠本賺吆喝?
190
出品|虎嗅汽車組
作者|楊傑
題圖|虎嗅拍攝
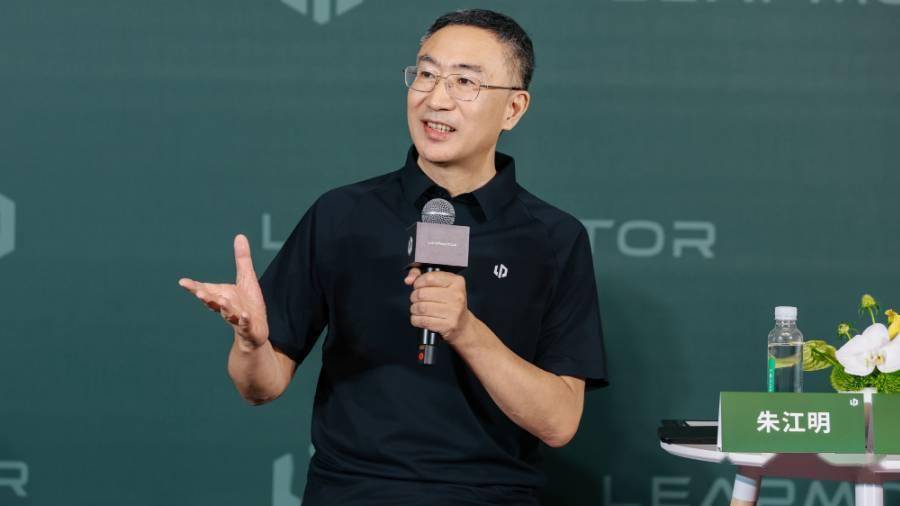
2026年9月16日,零跑汽車發布了LEAP5.0架構和三大核心技術。其中,MM-i多模混動電驅的亮相,標志着零跑正式進入插混賽道,完成純電+增程+插混的全動力布局。在後續羣訪環節中,朱江明進一步向虎嗅確認該技術的產線已經落地。
但一個關鍵事實被幾乎所有人忽略了:零跑並沒有在中國市場售賣插混車的資質。
零跑汽車朱江明;圖源:零跑微博
按現行《汽車產業投資管理規定》,汽車整車投資項目分爲燃油汽車和純電動汽車兩類。插混因“以發動機提供驅動動力”,被歸入燃油汽車投資項目;增程式因“單純以電動機提供驅動動力”,歸入純電動汽車投資項目。新勢力持有的基本都是“純電動乘用車(含增程式電動乘用車)生產企業”資質,法律上不具備生產插混車的資格。
對此,零跑汽車相關負責人獨家向虎嗅確認:“這套混動會率先在海外車型搭載,海外車型的主體是零跑國際合資公司,不受資質影響,國內的相關生產資質正在申請中。”
這意味着短期內零跑在國內無法銷售插混車型,然而朱江明卻在訪談環節反復強調“插混技術在國內其實也是挺適用的”。
結合以上行業背景,朱江明的這句話更像是一種公開表達的遺憾。
在一個自己無法進入的國內市場裏投入重金建產線、做研發。這件事放在任何一家車企身上都有些令人不解,但如果放到全球市場格局裏看,零跑的邏輯就清晰了。
插混是出海的最後拼圖
零跑做插混的第一個依據,藏在中國車的出口數據裏。
Dataforce統計數據顯示,2025年全年,中國對歐插混出口量同比增長155%,同期純電動車出口增速僅爲12%。2026年6月,中國品牌插電混動車型在歐洲市場份額達34%,創歷史新高,歐洲每售出三臺插混新車就有一臺來自中國品牌。
虎嗅制圖
零跑也已然在中國車企出海的這波出口紅利中,嘗到了甜頭。其2026年上半年,零跑出口96294臺,同比增長372.6%,超過2025年全年出口總量,佔總銷量比重達到27%。
站在這個角度來看,盡管短期內無法在中國市場銷售,但零跑爲海外市場補上插混這塊拼圖,邏輯上完全通順。
但需要注意的是,中國車企出海插混產品的前景,正在被蒙上一層不確定的陰影。
歐盟委員會已啓動針對中國插電式混合動力車的反補貼調查,準備在現有純電關稅基礎上追加PHEV進口關稅。摩根士丹利的研究報告指出,PHEV在2024年純電車關稅措施中獲得豁免後,佔中國對歐盟汽車出口比例已從2024年的6%,提升至2026年前7個月的28%,歐盟大概率會堵上這個缺口。
後續如果相關政策落地,勢必對中國車企的插混出口構成實質性威脅,但對零跑的影響路徑則並不相同。
不同於其他中國企業,零跑出口海外的產品,主體是零跑國際合資公司。零跑出口業務不受中國國內生產資質的影響,在貿易政策層面也走的是Stellantis的歐洲本地化體系。
虎嗅制圖
更關鍵的是,零跑的應對策略是本地化生產,而非單純出口。西班牙薩拉戈薩工廠已完成配套改造;馬來西亞吉打州工廠C10已量產;巴西戈亞尼亞工廠被選定爲南美組裝基地。
換句話說,當歐盟在討論限制“進口”時,零跑已經在用Stellantis的工廠在歐洲本地造車。限制進口的政策,打不到一家在歐洲本土生產的車企。當然零跑也要將利潤平攤給合資方,收益更低,但好在不用被海外市場的“苛捐雜稅”影響。
零跑到底想成爲誰?
如果只看“零跑品牌在海外賣插混車”這個維度,這個決策的商業邏輯仍然是脆弱的。Stellantis的渠道雖然開放,但零跑在歐洲的認知度遠低於本土的歐寶和標致等車企,讓海外用戶接受新的品牌需要時間的沉澱。
零跑高管團隊
對此,虎嗅認爲,零跑做插混的真實驅動力,在於技術外供,這也是零跑跳脫車企身份的關鍵轉折點。
朱江明在羣訪中主動提到了兩家公司。他說蘋果自己可以深度地把控供應鏈,自己沒有工廠,啥都沒有,但所有訂單和材料零部件都是自己定完的,稱其爲“終極模式”。然後他又說三星“全產業鏈,手機做到全球第一,屏幕自己的,存儲也自己的,SOC也是自己的”,零跑要吸收他們優點的地方。
當下來看,零跑的技術外供戰略,恰恰正在將其推向三星那條路。
據虎嗅了解,零跑已經與一汽、Stellantis開展平臺級合作,其中與一汽的合作項目已經進入量產。電池包、電驅、控制器、車燈等核心部件,都可以由零跑研發、制造並“打包”提供給合作方。
對此,零跑汽車相關負責人也向虎嗅提到,平臺級打包是零跑試水的新供應商模式,跟華爲智駕的落地模式有點像,但是我們門檻更低一點,可以爲合作夥伴至少一輛車省掉一兩千塊錢的核心零部件成本。
除一汽之外,Stellantis旗下歐寶品牌也在近期公布相關計劃,稱其將與零跑合作開發純電C級SUV,新車擬採用零跑電動架構的核心部件和電池技術。
虎嗅認爲,在MM-i插混技術發布之前,零跑能向這些客戶提供的動力方案只有純電和增程。零跑做插混的底層邏輯,主要在於其能有效把技術外供的生意做大做強。
但在布局插混技術之際,以下三大挑戰也是零跑汽車不容忽視的重點:
挑戰一:把國內市場完全讓給對手
涉及國內市場的資質限制,確實讓零跑繞開了與比亞迪、吉利在國內插混市場的正面競爭,但繞開的另一面是放棄。
當下來看,國內插混市場雖然同比下滑27.6%呈現萎縮之勢,但年規模仍在200萬輛以上。零跑沒有資質,就意味着這塊市場跟它沒有任何關系,一臺車都賣不了。
更關鍵的是,國內生產資質“正在申請中”,這句話的潛臺詞是,零跑自己也不知道什麼時候能批下來,甚至能不能批下來。在資質落地之前,零跑插混就是一家只有海外市場的產品線,容錯空間要比其他中國品牌更窄。
挑戰二:Stellantis的“保護”有代價
正如前面提到的,零跑出口海外的產品主體是零跑國際合資公司,走的是Stellantis的歐洲本地化體系,確實不受中國國內資質影響。但Stellantis不是慈善家,它選擇與零跑合作,是因爲零跑的平臺架構“成本效率更高”,可以幫助Stellantis“以更低的資本投入更快地推出電動車”。
一旦Stellantis自己的電動化能力跟上來了,或者找到了更便宜的替代方案,零跑在合資公司中的角色就可能被邊緣化。零跑國際的股權結構,意味着零跑在海外市場的命運,最終由Stellantis說了算。
挑戰三:零跑品牌難建立不可替代性
當紅旗用零跑架構造車、當歐寶用零跑平臺造SUV,零跑品牌的不可替代性在哪裏?這也是零跑作爲一家整車企業最需要關注的問題。
以朱江明自己類比的三星爲例,三星手機的屏幕是自己的,存儲是自己的,SOC也是自己的,但Galaxy手機在高端市場始終贏不了蘋果。原因很簡單,三星把最好的屏幕賣給了蘋果,蘋果用更好的系統整合和品牌溢價賺走了高端市場62%的份額,而三星自己只能拿20%。
由此可見,掌握上遊核心環節,不等於掌握終端品牌的溢價能力。零跑的技術外供越成功,零跑品牌的整車產品就越難建立差異化標籤。
換而言之,每向一個主機廠輸出一套平臺,零跑品牌的稀缺性就減少一分。
虎嗅制圖
爲了看清零跑涉足插混市場的前景,我們可以借助行業公開參數,推演 MM-i 項目將如何影響零跑的利潤表。假設這套插混系統研發與產線固定總投入 12–16 億元,按 5 年攤銷,每年固定攤銷 2.4 億至 3.2 億元,配套產線設計產能 15 萬臺 / 年。
虎嗅制圖
若海外搭載 MM-i 的車型年銷僅 5 萬臺,產線利用率僅 33%,單車攤銷高達 4800–6400 元,沉重的固定成本會直接吞噬整車毛利;銷量提升至 10 萬臺,利用率接近 67%,單車攤銷直接減半;一旦突破 15 萬臺設計產能,繼續上量就要追加資本開支。
據虎嗅估算,零跑整套 LEAP 平臺 + MM-i 混動打包對外供貨,單車價值量約 1.8 萬–2.6 萬元,外供業務毛利率預估 12%–18%,高於零跑自有整車業務。按這個區間測算,外供訂單達到 6 萬臺,就可以消化大部分 MM-i 研發攤銷。
但外供的短板同樣突出:訂單命運綁定一汽、Stellantis 等合作方的車型表現,客戶產品賣不動,外供預期收益就會落空。MM-i 插混能否盈利,終究是規模命題。只有自有海外車型疊加外供總成同步放量,這套系統才有望從成本負擔轉化爲利潤來源;否則高額攤銷會持續壓在利潤表上。
說到底,零跑這場“無資質造插混”,本質就是一場被迫的迂回逃生。只是這場前路未卜的轉型,賭注極大,窗口期極短,留給零跑試錯的時間,也不多了。
回首頁看更多汽車資訊
相關閱讀
- 原創 你上次穿皮鞋,是不是還是去年年會?2026-09-20
- 降價,能讓鍾薛高起死回生嗎?2026-09-20
- 從最高66降價到6塊9,鍾薛高能重新被愛嗎?2026-09-20
- 百年老店,賣了!百億買賣,要打遊戲、不打醬油?2026-09-20