來源|深氪新消費 寶璐
9月12日,羅永浩發了條微博diss野人先生,表示很難喫,還是懷念鍾薛高。
9月16日,今年的中國冰淇淋產業博覽會上,鍾薛高還真“復活”了。
“愛要不要。”
2021年,鍾薛高創始人面對66元一支的“厄瓜多爾粉鑽”雪糕被質疑太貴時,甩出的還是這四個字。
那時候的鍾薛高確實“有點狂”。
一年能賣10個小目標,估值逼近40億,真格、經緯、天圖,各大資本機構排隊送錢。
四年後,畫面變成了創始人坐在直播間裏賣紅薯還債。
而到了今年9月,鍾薛高又宣布復出。
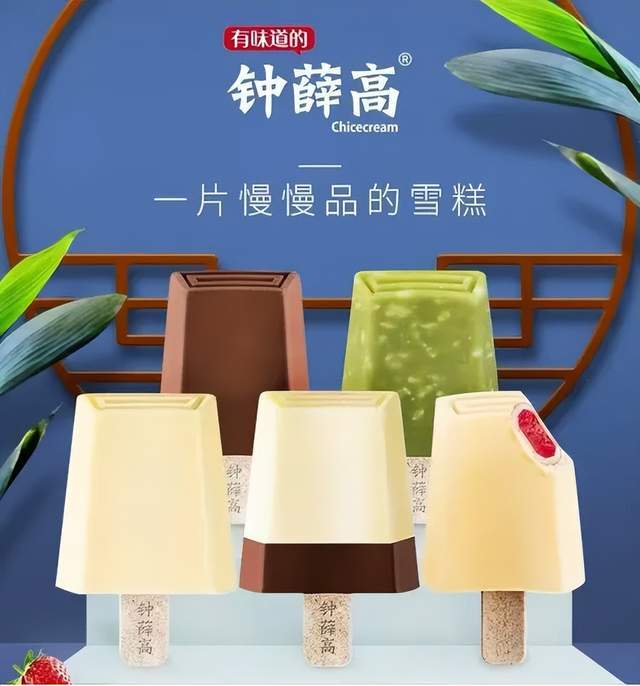
主打產品輕牛乳雪糕6.9元,絲絨可可和半半巧巧雪糕7.9元,價格相比之前的13至16元,接近減半。
66元愛要不要,6塊9毛求你看看。
根據馬上贏數據顯示,2023年到2026年,國內雪糕、冰淇淋類目每百克均價從3.58元下降到3.28元,3元以下及3至6元價格帶合計佔據約80%市場份額,6元以上各價格帶合計不足20%。
鍾薛高的復活賽,看起來也並不是完全的“親民”,只能說不再當愛馬仕與雪糕刺客。
01
“時代的鍾薛高”
2018年,廣告人出身的林盛擠入雪糕賽道。
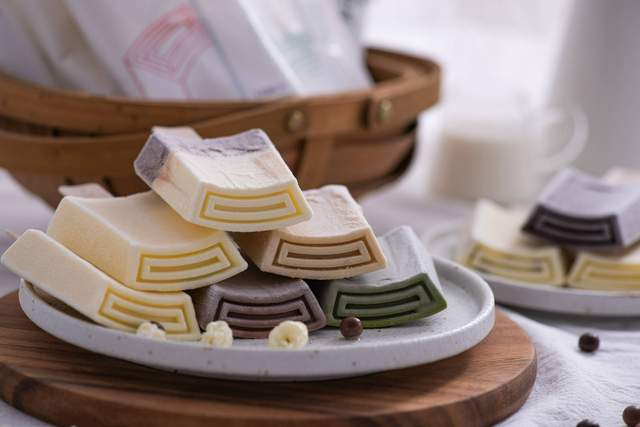
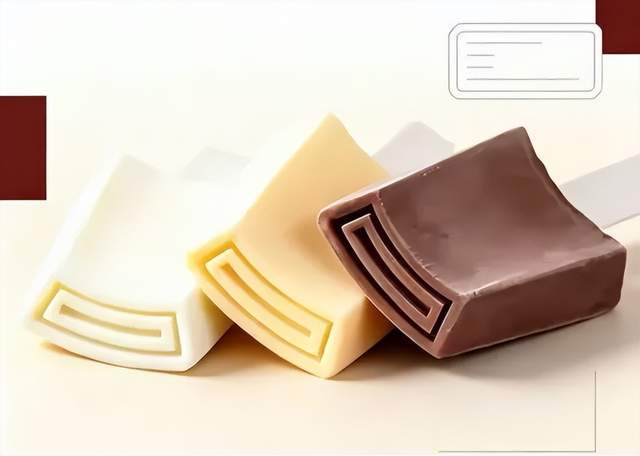
瓦片造型、回字紋、國潮概念、稀缺原料,放到現在估計很難理解,爲什麼這樣一套組合拳能把一支雪糕抬上高價。
但如果從商業歷史的角度來看,或許不是大家真的需要喫點更貴的雪糕,而是“貴價雪糕”,在市場上可以是一個很值錢的故事。
資本最擅長的,就是制造需求。
2017年開始,互聯網上興起了一波關於“新消費”的浪潮。
中國的制造供應鏈成熟了,與小紅書、抖音、B站、公衆號、直播,這些渠道的出現,一同降低了品牌入市場的門檻。
一篇爆文、一個話題,就可能把新品推成爆款。
各行業在新成長邏輯驅動下,一級市場投融資全面開花,快速增長。
食品飲料作爲大消費行業最大的二級行業之一,2020年,新消費品牌的融資事件接近200起,其中食品相關品牌佔比46.15%,接近半數。
2021年2月,許多龍頭企業PE倍數超過100倍。
只要故事講得夠好,流量就能變成銷量,銷量就能支撐估值,估值又能拿去再次融資。
一輪接一輪,鍾薛高累計融資到手13億。
但這樓蓋得越快,塌得也快。
直到2022年夏天,“雪糕刺客”被罵上熱搜掛了很久。
消費者在便利店拿起一根其貌不揚的雪糕,結賬時被價格刺痛。
“火燒不化”事件緊隨其後,網友用打火機燒鍾薛高的雪糕,發現不僅不融化,反而燒焦冒煙。
盡管鍾薛高回應“符合國標”,但在鋪天蓋地的質疑面前,品牌的辯解是蒼白無力的。
線上各種高攀不起,線下藏身於平價冰櫃,消費者們正愁有氣沒處撒,如果雪王犯了錯大家都會原諒,但要是“刺客”犯案,那必須捉拿審判。
一支鍾薛高基礎款雪糕的原料成本,據乳業分析師推測“平均在3元至5元之間”。
但鍾薛高居然只能從中賺到一塊錢。
根據財報顯示,2021年鍾薛高的營銷費用高達3.2億元,扣除渠道返利這些成本後,經營利潤不到5000萬元,淨利率不足5%。
相當於,每賣出一支20元的雪糕,公司實際真就僅賺1元。
任誰看了可能都會覺得這產品的盈利模型真神了。
當時的鍾薛高沒有自建工廠,冷鏈成本佔總成本近一半,出廠價和賣到消費者手裏的“路費”太高。
況且單純的貴價雪糕,並不是個長期生意,雖然哈根達斯也不便宜,但品類多、渠道多、也不當刺客。
而願意給貴價雪糕的人羣就那麼多,等到想嘗鮮的都嘗完了,沒有復購,銷量只會越來越少。
欠薪、裁員、供應商討債、辦公地退租接踵而至。
鍾薛高試圖推出3.5元的平價副牌另找出路,但老用戶覺得被“背刺”,新用戶不買賬,兩頭都沒討好。
同時,資本市場也收緊了錢包。
2024年,大消費行業一級市場投融資交易數量785起/交易金額340億元,與2023年同比分別爲-51.9%/-53.8%,與2021年同比分別爲-81.6%/-87.9%。
2025年7月,鍾薛高進入破產審查程序。彼時公司賬面資產僅1.86億元,到期債務卻高達7.82億元。
一個曾經估值40億的品牌,最後賣了2110萬。
02
一半差價,鍾薛高“復活”怎麼賺錢?
根據工商信息顯示,品牌重啓的運營主體爲“鍾雪高品牌管理(上海)有限公司”,實際控制人爲王亞青,另一股東是速凍食品品牌“皇家小虎”的母公司“長沙虎家”。
皇家小虎大家都不陌生,生產的速凍食品一年能賣好幾十個億,尤其在冷鏈食品上擁有成熟的供應鏈體系。
雖然新團隊在溝通會上表示,“雙方僅爲財務投資與被財務投資關系。新公司由CEO陳大成帶領的團隊獨立運營,兩者之間無其他關系,目前亦無業務交集。”
但這樣的股權結構,多少意味着鍾薛高在未來也許會獲得來自皇家小虎的供應鏈支撐,用來補齊之前在生產端和成本控制上的短板。
對於新東家來說,這個品牌還有殘值,還有消費者記得它,還有渠道願意給它一個冰櫃的位置。
只是價格已經打對折了,配方工藝還要照舊,差價只能從渠道結構、營銷體系和供應鏈成本上找了。
之前的鍾薛高以“短保”爲賣點,保質期最短僅90天,而市面上的其他雪糕普遍在8到12個月。
短保設計與低復購率,在渠道成本上會喫掉很大一部分利潤。
如果要採取“更輕量的成本結構”與進軍下沉渠道,適度延長保質期來適配渠道幾乎是必然選擇。
所以降價後的鍾薛高,到底能不能賺錢?
食品產業分析師朱丹蓬認爲,8至10元的價格帶競爭相對緩和,鍾薛高仍有突圍機會。
“如果產品口感維持得住,再疊加降價,就存在市場機會”。
但同時也表示,品牌復出離不開資本賦能,渠道鋪設、市場推廣都需要持續投入。
6.9元的定價,能不能賺錢,更大程度上取決於新東家願不願意在供應鏈和渠道上爲新的鍾薛高持續燒錢。
03
預包裝雪糕,正在回到“小時候”
從鍾薛高復活的時間來看,眼下的市場環境已經沒有前些年那麼友好了。
國內雪糕、冰淇淋類目的每百克均價呈現下降趨勢,3至5元價格帶的雪糕連續三年穩居銷量首位,而6元以上各價格帶合計不到兩成。
今年5月至8月旺季,冷飲銷售額,也同比下降了12.93%。
茅臺冰淇淋大批關店、產品三折清倉,哈根達斯中國門店數量只剩一半,高價雪糕在肉眼可見地集體退潮。
大家買得更少了,雪糕也賣得更便宜了。
整個行業唯一還能賣得上價,講得上故事的,差不多只剩下了現制冰淇淋這個賽道。
銷量大多集中在Gelato專門店,與現制茶飲品牌的門店冰淇淋業務裏。
錢不會消失只會轉移,2026年6至8月,現制冰淇淋卷走了30元以上高端市場裏超過61%的份額。
消費者願意爲一支現場制作的Gelato支付更高的價格,但不願意爲一支預包裝的高價雪糕買單。
在商場的豪華門店裏花高價享受一只現制冰淇淋,很爽,並且很願意拍照發社交平臺分享。
但要是在便利店雪櫃裏被“刺”一下,那就等着在避雷貼裏被蓋樓吧。
後者已經沒有故事可以講了。
鍾薛高必須降價,但降價也不一定能籠絡長期客羣。
04
站起來與跑起來
鍾薛高降價,大家或多或少都會聯想到喜茶和奈雪。
這兩個曾經的新茶飲裏最貴的“牌子茶”,也走過相似的路。
喜茶的客單價一度達到52至56元,奈雪則客單價穩定在43元左右。
按照那個時候的消費觀念,排隊一小時買一杯36元的奶蓋茶,即使心裏覺得錢包再怎麼肉疼,發到朋友圈也還是能收獲一片“牛逼”的稱贊。
但現在如果再幹同樣的事情,別人只會覺得,這牛字得換成傻。
互聯網時代,大多數快消品牌的配料表、成本結構、行業內幕隨手可查,溢價越高的品類,價格回調越明顯。
奈雪的茶客單價已降至24.4元,喜茶也對近90%的產品進行了降價,售價在15至25元的產品已佔據全部產品的60%以上。
那降價之後,茶飲雙雄真的迎來了穩定的二次增長嗎?
奈雪還在虧,喜茶依舊“規模掉隊”。
降價能讓品牌活下來,但未必能讓品牌重新跑起來。
克萊頓·克裏斯坦森(Clayton Christensen)在《創新者的窘境》中提出過一個“破壞性創新”理論(Disruptive Innovation),分爲兩種路徑。
新市場顛覆(New-market Disruption):創造全新的市場,且市場上的客戶之前從未購買或使用過類似的產品和服務,沒有任何舊體驗,那麼你將手握定價權。(比如:滴滴等平臺的出現)。
低端顛覆(Low-end Disruption):在現有市場價值網絡內,以低成本的商業模式,通過吸引主流企業不屑於服務的“低端客戶”,以降價取勝。(比如:折扣零售店、廉價航空)。
喜茶和奈雪之所以能“活下來”,受益於現制茶飲創造了新的產品(奶蓋茶、茶飲+烘焙、第三空間),與新的消費場景(社交、打卡、即時體驗),屬於“新市場顛覆”。
這些因素本身就有獨立價值,降價只是降低了進入門檻。
而鍾薛高顯然更靠近後者——試圖用高價(6.9元的雪糕仍不算低價價格帶)切入一個本已成熟的市場(預包裝雪糕),卻沒有創造新的消費場景。
現制冰淇淋做到了新市場顛覆,因此風靡,說明消費者是願意爲“新場景”付費的,但不一定願意爲“舊產品的新價格”買單。
所以喜茶奈雪降價之後,至少還有現制茶飲的“現做”場景、社交屬性和高頻復購。
鍾薛高降價之後,只有冰櫃裏的價格標籤和消費者的口味認同,並且還不像茶飲一樣一年四季都有得賣,消費者三天兩頭都願意喝。
結語
行業分析師朱丹蓬的判斷比較審慎樂觀:“消費者會抱着試一試的心態,對比新品和老款的差異。”
只是“試一試”和“反復買”之間,還隔着很遠的路程。
行業裏都說,做品牌就是要做時間的朋友。
而時間同樣也是品牌的試金石,會篩掉所有華麗的包裝、響亮的口號、鋪天蓋地的營銷。
新鮮感的溢價終有時,每個時代的品牌,周期就那麼長。
相關閱讀
- 原創 你上次穿皮鞋,是不是還是去年年會?2026-09-20
- 降價,能讓鍾薛高起死回生嗎?2026-09-20
- 百年老店,賣了!百億買賣,要打遊戲、不打醬油?2026-09-20
- 不造車的恆大汽車,半年毛利50萬2026-09-20