皮鞋沒死,死的是“把皮鞋當成目的”的腦子。
01“皮鞋大王”們面臨挑戰
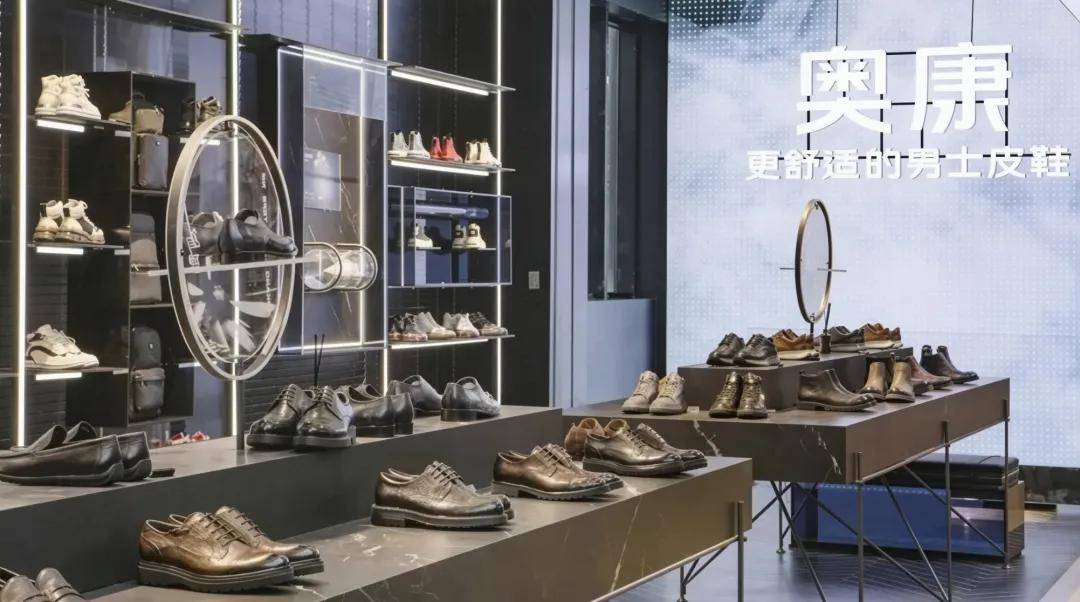
2025年,奧康國際全年營收19.24億元,同比下滑24.23%;歸母淨利潤虧損2.41億元,連續第四年虧損,四年累計虧損9.24億元。
更值得拆解的是核心品類數據:男鞋銷量同比下降11.00%,收入同比下滑27.00%,毛利率驟降7.94個百分點至32.76%。
銷量下降11%,收入下降27%。中間的16個百分點差額意味着什麼?
意味着奧康不僅在少賣鞋,還在便宜賣鞋。降價換量,但量也沒保住。
 圖源:網絡
直營店營收從2023年的14.7億縮至2025年的8.66億,毛利率從50%以上跌至48.05%——兩年時間,直營收入縮水超過四成。門店從2021年末的2614家縮至2025年末的1836家,四年累計減少778家,僅2025年就淨關店399家。
紅蜻蜓2025年營收20.25億元,歸母淨利潤虧損1.40億元,是2024年虧損額的兩倍,創上市以來最高虧損紀錄。全年關閉572家、淨減少181家。而富貴鳥2019年退市破產,債權總額達30.82億元。
02 市場沒縮,買鞋的理由換了
把奧康、紅蜻蜓的財報放在一起看,會看到一條共同的曲線:營收下滑、門店收縮、連續虧損、轉型失敗。這不是某一家企業的問題,是一代皮鞋巨頭集體困在舊路徑裏。
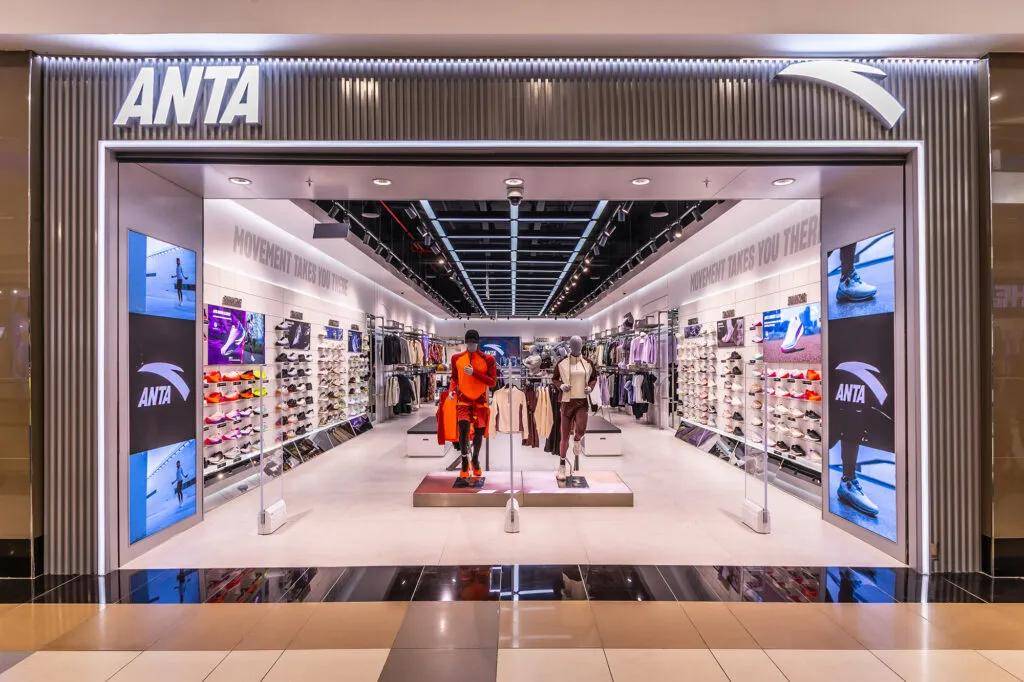
就拿男鞋品類來看,據歐睿國際數據,最近五年,中國男鞋市場份額前十名裏,已經沒有一個傳統皮鞋品牌了。安踏、特步這些運動品牌把位子全佔了。
 圖源:網絡
據歐睿國際數據,中國男鞋市場的總盤子過去五年幾乎沒有變化,一直在一千七八百億上下。市場沒縮,是大家買鞋的理由換了。
以前男士買鞋,腦子裏的第一道篩選是“什麼場合穿”。上班、見客戶、參加婚禮,皮鞋是默認選項。
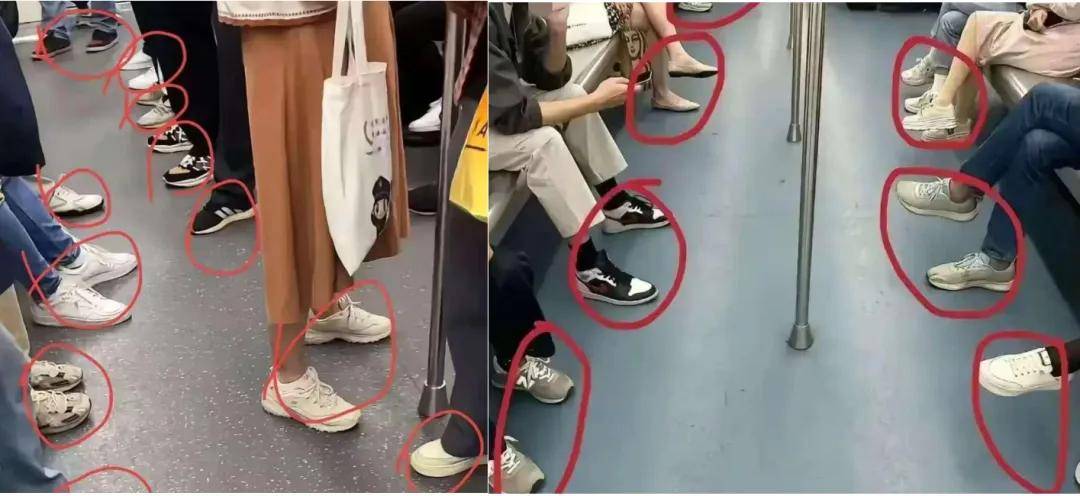
現在第一道篩選變成了“穿一天腳累不累”。歐睿的分析師說得直白:男性選鞋的邏輯已經從“匹配身份與場合”轉向“兼顧舒適、風格和多場景”。通勤穿運動鞋不突兀了,輕商務場合穿一雙輕便休閒鞋也說得過去。皮鞋不再是“體面”的唯一解,甚至不再是主要解。
再看渠道,形勢更清楚。皮鞋巨頭們的大本營是三四線城市的商業步行街,靠加盟商鋪點位。但這些年,步行街的臨街鋪位逐漸被安踏、特步這些運動品牌搶走。據《恩施日報》報道,湖北恩施有個加盟商,原來開了六家奧康店,後來關到只剩兩家,理由很樸素:“日常穿正裝皮鞋的人越來越少。”
 圖源:網絡
所以這件事的中間邏輯不光是“皮鞋賣不動了”,而是“正裝”這個身份標籤不再是所有人需要的高溢價通行證了。市場沒變小,是消費者的決策入口從“我是什麼人”換成了“我今天要幹什麼”。皮鞋巨頭們沒有跟着換。
今天我們就來快速梳理一下我們認爲巨頭們犯的幾個錯誤。
03 成也蕭何、敗也蕭何
錯誤1:把品類綁死在“正裝”場景上
奧康、紅蜻蜓、富貴鳥,以及更早的達芙妮、百麗,面臨的挑戰都一樣:把自己定義成了“正裝鞋品牌”。
圖源:網絡
正裝鞋的場景是什麼?婚禮、面試、會議、商務接待、體制內上班。過去二十年,這些場景要麼在萎縮,要麼在被休閒化替代。後疫情時代,辦公休閒化及戶外生活方式的興起,使運動鞋進入通勤和輕商務場景,正裝皮鞋的場景空間持續收窄。
一個近40歲的男性消費者告訴界面新聞,他的鞋櫃裏有皮鞋,但穿着頻率極低,基本一年一次,至多兩次,多爲公司年會等場合。即便是年會,也有同事選擇穿運動鞋。
但這裏有一個被大多數人忽略的反常識發現:奧康的問題不是皮鞋不舒服,而是它根本沒有試圖解決“不舒服”以外的問題。消費者不買皮鞋,它就在皮鞋裏加軟墊。消費者不穿正裝,它就等婚禮訂單。消費者的價值坐標系換了,它沒改過來。
奧康不是孤例。
達芙妮2015年起連續六年虧損,累計虧損超40億港元,門店從巔峯期的6000多家大幅收縮。2020年宣布退出中高檔品牌實體零售、關閉旗下其他品牌全部銷售點,市值從高峯時的170億港元跌至個位數億港元。百麗2017年從港交所私有化退市,CEO盛百椒坦承”看不懂電商””如果不轉型,只會慢慢死去””轉型失敗,責任在自己”。天創時尚已於2026年9月初易主安徽先睿。
圖源:網絡
這些品牌的共同特徵是什麼?成也蕭何、敗也蕭何。正裝場景一直是公司核心產品服務的對象,公司因爲此成功,但是慣性也大,船大也不好快速掉頭。
紅蜻蜓嘗試過小白鞋、板鞋,但2025年研發費用同比下降12.52%,說明投入力度遠遠不夠。達芙妮嘗試過高端化,但“達芙妮=平價”的刻板印象根深蒂固。
它們的失敗是把“皮鞋”當成了目的,而不是手段。皮鞋只是鞋的一種,消費者要的是“平衡場景與自己喜好”的鞋,而不是“皮鞋”這兩個字本身。
錯誤2:把場景紅利當成了自身能力
那些巨頭們把核心產品如皮鞋綁死在“正裝”一個場景上,場景萎縮,品牌就萎縮。
而有些巨頭做了另外一件事情。
薩洛蒙原本是法國一個做越野跑鞋的品牌,在戶外圈之外沒什麼人知道。2019年,安踏聯合財團收購亞瑪芬體育,把它和始祖鳥、威爾勝一起收入囊中。當時作價46億歐元,被市場質疑“買貴了”。
安踏做了什麼?它沒有改良薩洛蒙的越野跑鞋性能。它把爲泥濘碎石賽道設計的鞋,擺進了上海安福路。銷售話術從“這雙鞋適合什麼地形”變成了“這雙鞋很好搭衣服”。核心用戶從硬核越野跑者,變成了一二線城市追求穿搭的年輕消費者。
圖源:網絡
鞋還是那雙鞋。但穿它的人、穿它的場合、穿它的理由,全變了。
安踏買下的每一個品牌都是垂類品牌。FILA是網球高爾夫,始祖鳥是登山,薩洛蒙是越野跑。但當原有場景紅利快要殆盡的時候,安踏把它們拉進更大的生活方式敘事。
這種爲品類增加新敘事的能力,才是消費品公司的核心能力。
奧康的問題不是沒有能力。它能造出耐穿的皮鞋,能鋪出4000多家門店,能把一個區域品牌做成上市公司。但它的能力全部建立在“正裝場景+渠道快速擴張”這個紅利之上。
但當場景紅利在遷移,公司的核心能力也要不斷進化才能跟上時代。
錯誤3:錯失自我轉型的窗口
奧康不是沒有危機感。它試過。
最好的機會就是:斯凱奇。
2015年,奧康拿下斯凱奇中國大陸南方區域代理權,提出“五年開設約1000家門店”的目標。門店從2015年末的16家猛增至2016年末的125家,2021年達到峯值160家,2021年斯凱奇代理業務爲奧康貢獻了3.68億營收。然後一路下滑。2024年末降至125家,2025年末全部清零。代理的彪馬也只剩7家。斯凱奇代理業務營收同比暴跌55.45%至1.14億元,毛利率從巔峯期的30%以上跌至19.49%。
圖源:網絡
爲什麼?斯凱奇後來提出“回歸舒適初心”,聚焦一二線核心市場,推行DTC直營模式。而奧康依賴的是下沉街鋪的傳統渠道模式。品牌方要向上走做直營,代理商只會向下沉做批發。戰略方向完全背離,合作走到終點只是時間問題。
同樣做代理,滔搏國際把耐克阿迪的代理做成了主業,截至2025年8月31日的2025/26上半財年毛利率達41.0%。奧康把斯凱奇代理做成了副業,毛利率從30%以上一路跌到19.49%。
圖源:網絡
奧康用做皮鞋的渠道思維做運動鞋,用鋪貨的邏輯做品牌,用副業的心態做主業的轉型。手上已經有運動鞋,爲什麼不嘗試把技藝重組,去拆分、去解構運動鞋,想想運動鞋和皮鞋能不能碰撞出新的火花?至少我們沒有看到成果。
另外,未正面回應質量口碑,品牌“自留地”沒有保護好,也會讓品牌錯失轉型的勇氣。
曾以“耐穿”爲招牌的奧康皮鞋,在黑貓投訴平臺上,關於奧康皮鞋“開膠”“掉皮”的投訴屢見不鮮。
奧康未就質量投訴公開回應。2025年奧康主品牌合計關店566家,直營門店從869家減少至675家,一年淨關店399家。
結語:
皮鞋沒死,死的是“把皮鞋當成目的”的腦子
回到最初的問題:奧康們到底輸在哪?
輸在把“社會給它的場景紅利”,當成了自己的能力。
皮鞋不會消失,但當變革期來臨,路徑依賴會殺死依賴它的企業。
奢侈品皮鞋、手工定制、小衆設計師品牌,這部分市場依然存在。樂福鞋、德比鞋、切爾西靴在年輕人腳上活得好好的。
死的是傳統正裝黑皮鞋作爲“日常默認工裝”的地位。死的是老舊尖頭皮鞋,死的不是時尚,不是場景。
薩洛蒙在重新定義場景,奧康在守舊攤子。薩洛蒙把越野跑鞋賣給了從來不跑步的人,奧康把正裝皮鞋賣給了一年只穿幾次的人。有人還在找新路,有人已經放棄了。
不過也有轉型成功的,百麗私有化後已恢復盈利,達芙妮2021年起靠輕資產模式扭虧。
消費圈領域,永遠有長江後浪推前浪。誰能不斷根據形勢來挖掘場景中的需求,誰就能掌握定義品類的先發優勢。
- END –
相關閱讀
- 降價,能讓鍾薛高起死回生嗎?2026-09-20
- 從最高66降價到6塊9,鍾薛高能重新被愛嗎?2026-09-20
- 百年老店,賣了!百億買賣,要打遊戲、不打醬油?2026-09-20
- 不造車的恆大汽車,半年毛利50萬2026-09-20