原創首發 | 金角財經(ID: F-Jinjiao)
作者 | 田羽
沒有人想到,《後會友期》能爆成這樣。
這檔芒果TV十月推出的友情綜藝,開播前還被嫌嘉賓咖位不夠,結果播到第三周,不僅觀衆看得上頭,連股民都跟着喊起了“厲娜”。
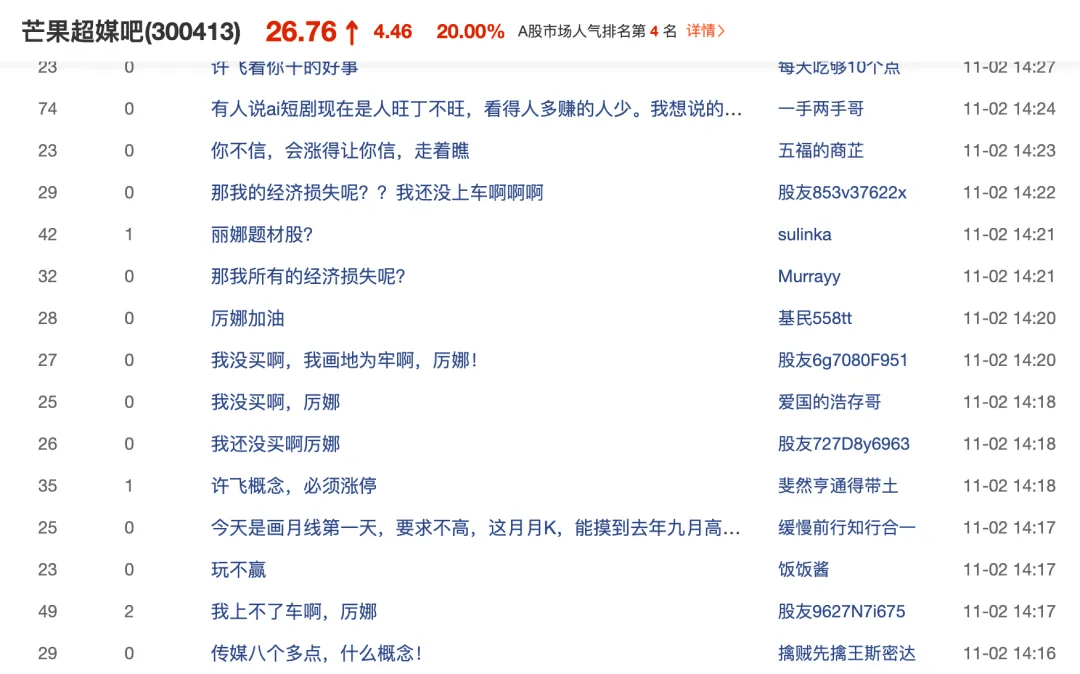
11月2日,芒果超媒直接收獲20CM漲停,隨後三個交易日繼續衝高。截至11月5日收盤,股價報32.78元,較10月30日的22.30元,四個交易日累計上漲近50%。
沒趕上這趟行情的股民,幹脆把節目臺詞搬進了股吧:“那我所有經濟損失呢?我還沒上車啊!”“我沒買,我畫地爲牢啊厲娜。”
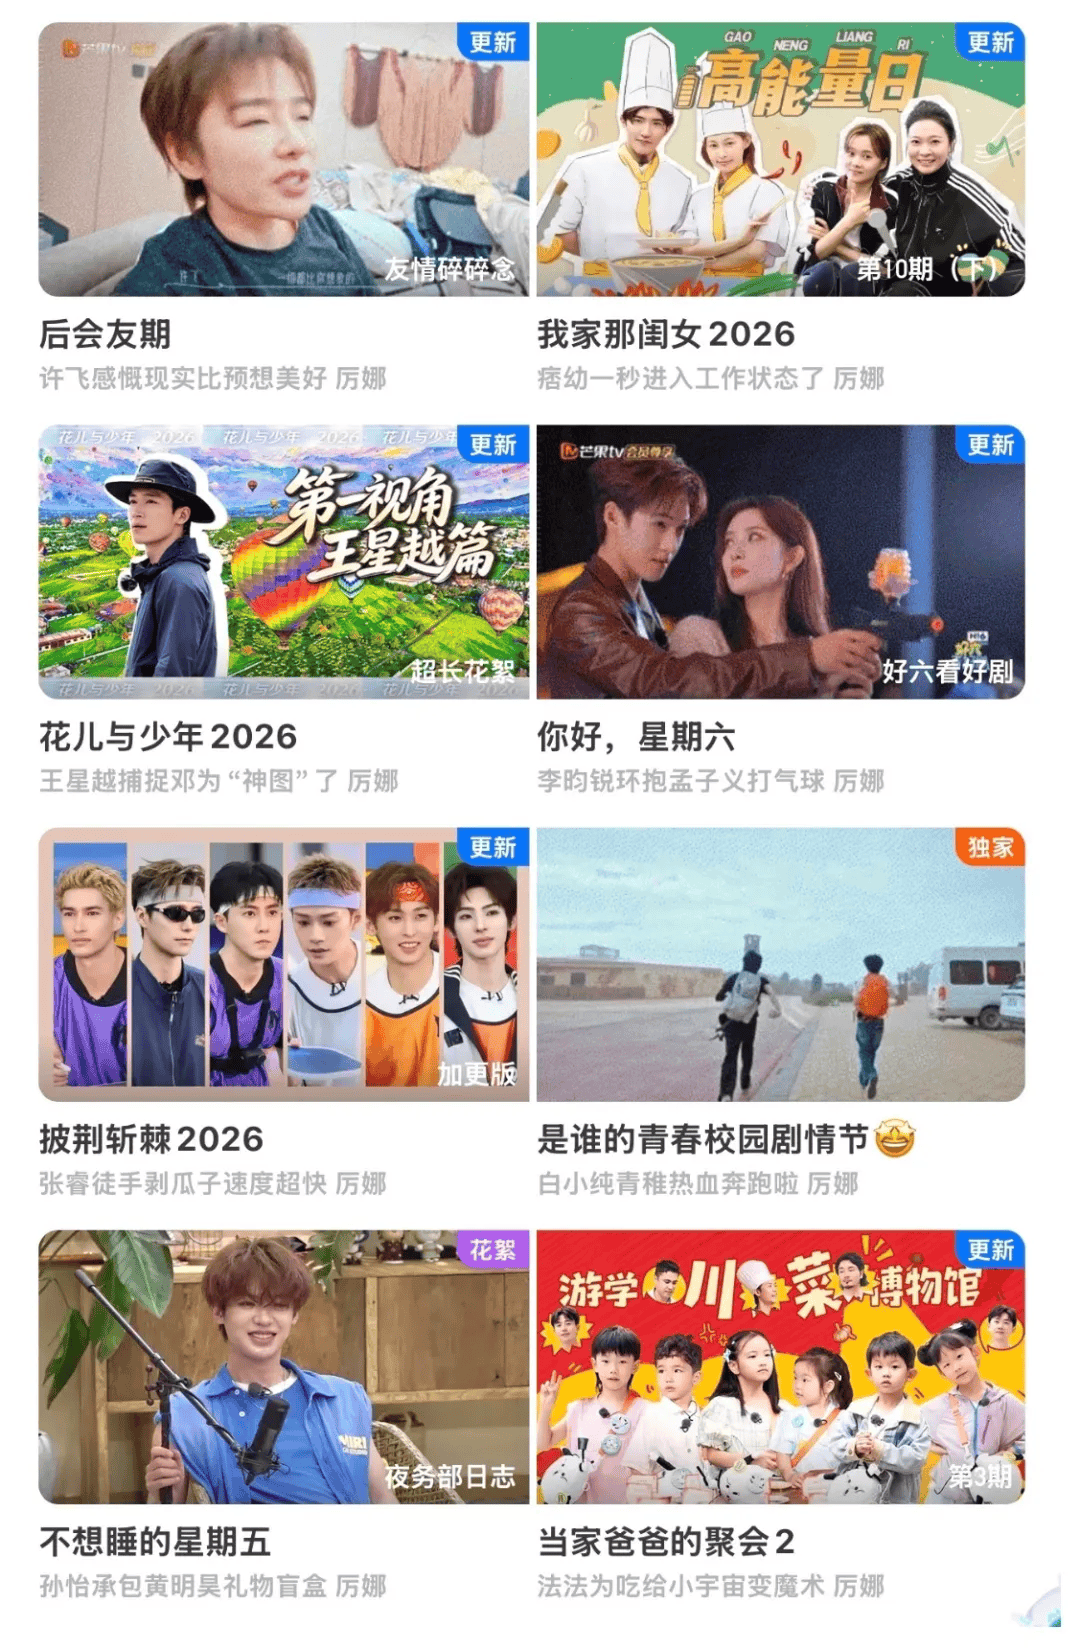
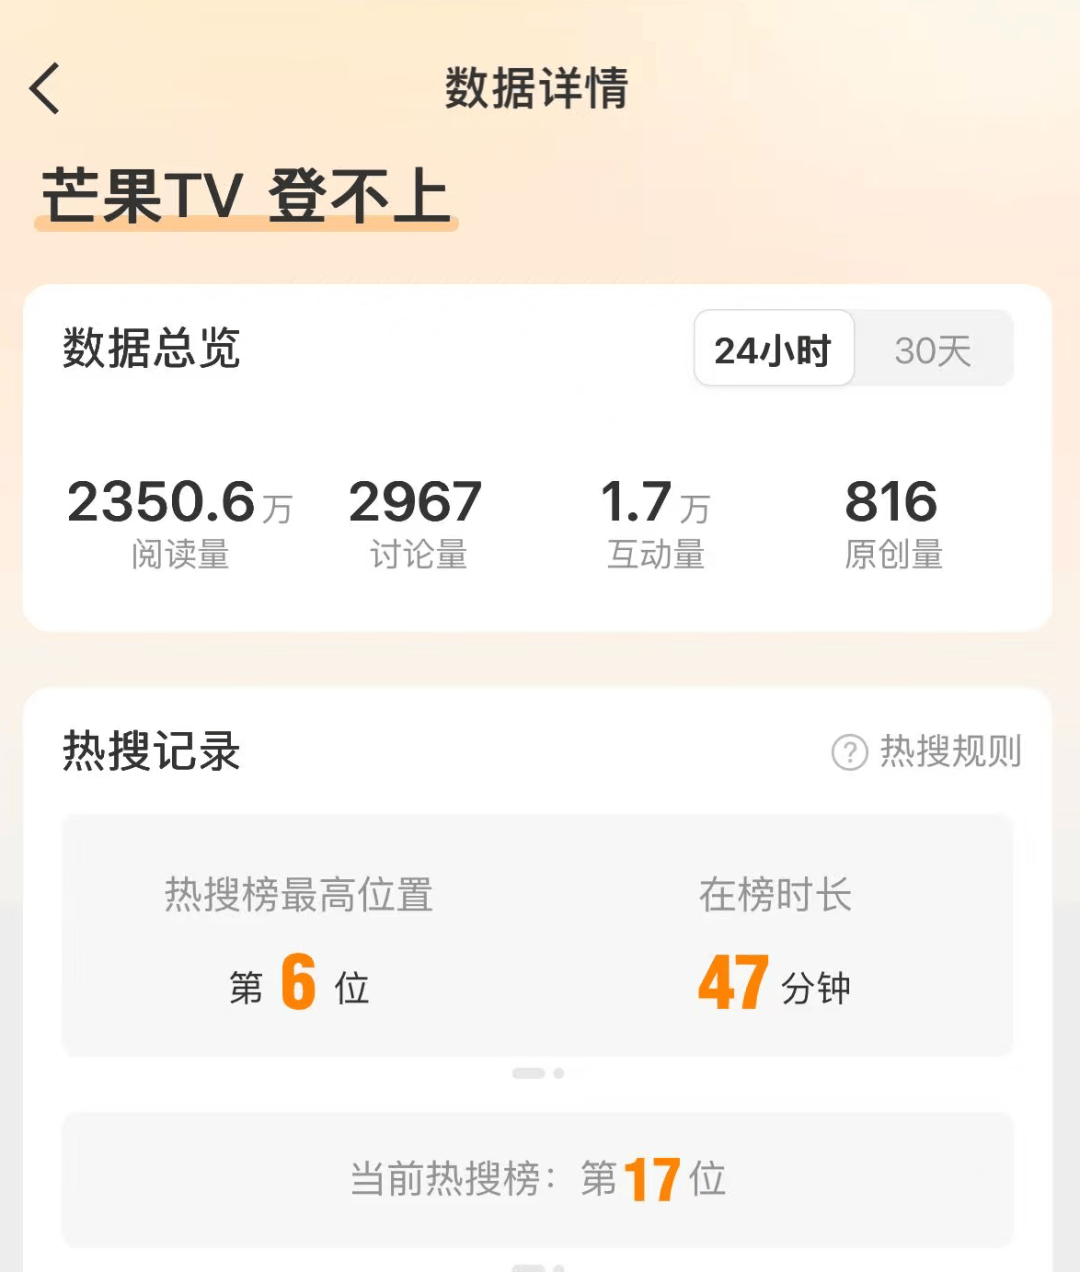
芒果TV自己也沒閒着。有網友發現,平臺在部分節目簡介後面加上“厲娜”二字,當成標點符號來用。11月5日新一期上線當天,芒果TV還出現登錄異常,“芒果TV登不上”衝上微博熱搜。
觀衆追看、品牌搶蹭、股民急着上車,平臺也加入這場玩梗狂歡。但翻開芒果超媒剛公布的三季報,氣氛就沒那麼熱烈了。
2026年前三季度,芒果超媒實現營收93.51億元,同比增長3.18%;歸母淨利潤卻從去年同期的10.16億元,降至2.13億元,同比暴跌79.01%。
當然,《後會友期》10月才開播,還來不及在前三季度的財報裏交成績。但問題在於,今年的芒果並不缺爆款。
節目越來越熱鬧,利潤卻越來越薄。芒果到底是只把觀衆哄開心了,還是已經摸索出了更賺錢的新辦法?
從浪姐到後會友期,芒果爆了一整年
《後會友期》有多火?
雲合數據顯示,節目10月22日上線首日,正片有效播放市佔率便達34.9%,登頂熱播新綜榜。10月29日最新一期正片(上集)上線後,該數字升至74.3%,次日更衝到77.1%,成爲2026年首部市佔率突破70%的新綜藝。到了11月5日新一期更新,湧入的流量甚至擠爆了平臺服務器。
更直觀的變化,發生在購物車裏。
節目中,嘉賓裹着999感冒靈毛毯掩面而泣的名場面瘋狂傳播。第三方數據顯示,999感冒靈抖音直播間觀看人次一度超20萬,較平日翻了數倍。品牌順勢推出節目同款限量沙發毯,券後定價69元引發搶購。
沒直接贊助的品牌也喫到流量紅利。絕味鴨脖籤下厲娜擔任“鮮推官”;袁記雲餃推出同款套餐,抖音團購銷量迅速突破7萬份;奈雪的茶一款在節目中一閃而過的小蛋糕,也在多家門店賣斷貨。
有趣的是,開播之前這並非一檔被普遍看好的節目。
真正讓節目破圈的,是厲娜和許飛在懸崖小屋裏的那場對談。兩人出自2006年《超級女聲》,曾關系親密,後因誤解分道揚鑣。厲娜想釐清事業上的“經濟損失”,許飛反復追問的則是情感上的“爲何疏遠”。
兩個人的心結未能對齊,反而讓“給命文學”“畫地爲牢”等表達有了被拆解傳播的空間。觀衆驀然發現,友情破裂的故事比愛情糾紛更讓人上頭。
更難得的是,這發生在綜藝市場整體承壓的時候。雲合數據顯示,2026年第三季度,全網TOP20綜藝正片有效播放同比下降17%,國產季播綜藝上新數量同比減少27部。
但在這樣的行情下,芒果依然爆款頻出——上半年《乘風2026》《大偵探第十一季》穩居頭部,《妻子的浪漫旅行2026》《親愛的客棧2026》亦接連引發話題熱潮。
《後會友期》的爆火再次向廣告主證明:長視頻的內容注意力,依然能帶動消費。
而芒果的野心,還不止於綜藝。
真人聊心結,AI拍長劇
芒果今年上一次讓資本市場如此興奮,靠的是一只AI生成的猴子。
8月31日,AI劇集《後西遊記》登陸湖南衛視和芒果TV。作品無真人演員參演,畫面和角色演繹均由AI生成。開播當天芒果超媒20CM漲停,次日再封漲停,兩日累計上漲約44%,市值增加約116.5億元。
資本市場興奮的背後,是《後西遊記》讓長視頻行業看到了一件期待已久的事:拍一部長劇,終於有機會不用再花那麼多錢了。
芒果超媒董事長蔡懷軍透露,《後西遊記》總成本降至同類S級真人劇的幾分之一;全季30集、每集40分鍾的體量,相比傳統三維動畫,從策劃到上線的周期壓縮了70%。
《後西遊記》的商業化也迅速跑通。據券商研報披露,劇集全網傳播總量超過40億次,熱搜上榜超過300次,並獲得修正藥業獨家冠名、丁桂兒臍貼等廣告合作。孫小聖等角色還被開發成毛絨周邊,陸續上線銷售。
蔡懷軍還透露,這部劇爲平臺帶來了一批新用戶,尤其是男性用戶的拉新表現超出預期。
這得益於芒果長期的技術積累。2019年芒果組建AI團隊,2026年上半年成立“AIGC創新內容中心”,上線專屬頻道。自研“芒果靈創”平臺已整合40多種模型,支撐了3900多個業務項目。
除了AI長劇,芒果微短劇也在爆發。2026年中報顯示,上半年“大芒計劃”上線微短劇2647部,同比增長124.51%;短劇頻道日均活躍用戶同比增長104%。
《後會友期》與《後西遊記》看似制作方向不同,卻指向同一件事:既要做出爆款,也要找到更便宜做爆款的辦法。
只是,節目單上的熱鬧,最終還是要靠利潤來說話。
爆款不缺,會員收入卻少了五億多
芒果今年的節目確實熱鬧,但日子談不上輕松。
2026年前三季度,芒果超媒營收93.51億元,同比增長3.18%;歸母淨利潤卻從去年同期的10.16億元,跌至2.13億元,降幅接近八成。
收入多了近3億元,利潤反而少了8億元。
錢究竟少賺在了哪裏?首先是會員。2026年上半年,芒果TV會員收入19.33億元,較去年同期的24.96億元減少了5.63億元。
雖然廣告收入(16.84億元)同比增長6.11%,運營商業務(8.45億元)增長約5.6%;海外業務日活增長123%,但仍無法填補會員業務留下的缺口,導致上半年互聯網視頻業務總收入同比下降8.61%。
那麼,視頻收入減少,集團營收爲什麼還能增長?答案藏在電商裏。
上半年,芒果內容電商業務收入約11億元,同比增長146.35%,比去年同期增加約6.5億元。
作爲對比,同期集團總營收只增加約2.3億元。換句話說,芒果賬面上多出來的收入,很大程度上靠電商撐了起來。
然而,電商業務“利薄”。上半年內容電商業務毛利率僅爲6.16%,遠低於互聯網視頻業務的23.54%。而且電商毛利率同比大幅下滑12.42個百分點,陷入了“收入多增6.5億,毛利潤反而少賺一千多萬”的尷尬境地。
視頻與電商的雙重拉低,導致公司綜合毛利率持續承壓:從2021年的35.49%降至2025年的23.09%,今年前三季度進一步降至約20.8%。
賺錢越來越難的,並不只有芒果。同樣以長視頻爲核心業務的愛奇藝,毛利率從2023年的27.52%,降至2026年上半年的約16.22%。
另一邊,B站卻走出了相反的曲線,2026年上半年綜合毛利率達到約37.2%,近幾年持續提升。
這種分化表明,重資產、高投入的長視頻傳統版權模式正面臨嚴峻挑戰。在短視頻與直播不斷分流用戶時間的當下,拼大明星、大制作的風險越來越高。
這也是芒果必須“變輕”的原因。
今年的《後會友期》和《後西遊記》,恰好給出了兩種不同的解法。
《後會友期》沒有豪華的頂流陣容,卻靠一場二十年前的老友對話,讓無數觀衆看得上頭;《後西遊記》則借助AI,把長劇制作成本降到了同類大制作的幾分之一。
靠大制作、高投入爭奪觀衆的時代,可能已經過去了。視頻平臺來說,未來要拼的,不只是能不能做出爆款,更是誰能用更少的錢、更快的速度,持續做出觀衆願意看的作品。
觀衆可以爲一句“畫地爲牢”上頭,股民也可以爲一只AI猴子狂歡。但一檔節目能有多紅,和一家平臺能賺多少錢,終究是兩回事。
這場變輕的硬仗,芒果才贏下第一場。
參考資料:
藍鯨新聞:《後會友期》大爆,“潑天富貴”砸向誰:芒果超媒漲停、奈雪“厲娜”同款多店售罄,999感冒靈推139元同款毯子
娛樂獨角獸:《後會友期》“厲娜文學”屠榜:芒果綜藝又一次押中“流量密碼”?
相關閱讀
- 世界,排隊賣貨給中國!2026-11-12
- “彩電大王”倪潤峰逝世,從車間技術員到國企掌門人,跌宕半生定格一個家電時代2026-11-12
- 原創 “古稀”王健林重掌萬達商管,十年間身家蒸發2000億2026-11-12
- 原創 中產在山姆瘋搶始祖鳥2026-11-12
- 世間再無雙11,徒留商家慘兮兮2026-11-11


