斑馬消費 陳碧婷
Q3整體收入同比下降45%-50%。
10月27日,潮玩龍頭泡泡瑪特交出了一份罕見的單季度營收大降的成績單。而一年前,這一數字還是大增245%至250%。
短短一年時間,就從巔峯走向腰斬。
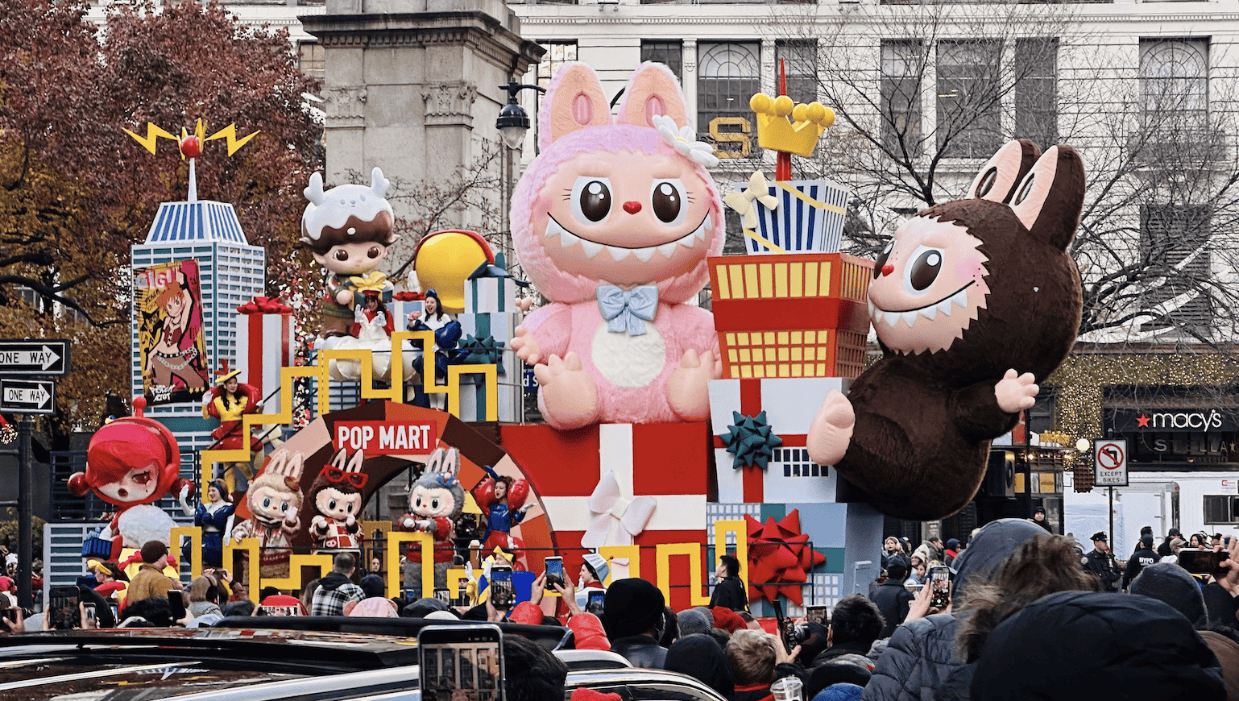
這一劇烈變化,與LABUBU有關。2025年,LABUBU爆火,當年第三季度更是全球熱度達到頂點“一bu難求”。原價99元的LABUBU盲盒,在二手平臺手上秒變數百,隱藏款價格上千,部分聯名款更是炒作到了5位數。
炒作的情緒,進一步推升市場熱度。
如今,市場逐漸回歸常態,LABUBU快速降溫,泡泡瑪特收入大降在所難免。
這也給泡泡瑪特提出了一個警醒,當缺少爆款IP的刺激後,公司如何持續保持穩健經營?
LABUBU大降溫
以LABUBU爲核心角色的THE MONSTERS,始於2015年由藝術家龍家升創作的繪本。2019年,泡泡瑪特將其開發成潮玩,以盲盒的形式推向市場。
事實上,最開始幾年,THE MONSTERS雖然頗受玩家們的追捧,但遠未成長爲泡泡瑪特旗下頭號IP。SKULLPANDA、MOLLY和DIMOO等,才是公司的收入主力。2022年,THE MONSTERS還一度出現收入下滑的趨勢。
轉折點出現在2024年。這一年,泡泡瑪特營業收入同比增長106.9%,迅速突破百億,達到130.38億元,THE MONSTERS成爲公司百億徵途上的最大功臣。當年,該IP實現收入30.41億元,同比暴增726.6%,營收貢獻達23.3%,超過MOLLY成爲公司第一大IP。
同一年,泡泡瑪特共有13個IP收入過億,MOLLY、SKULLPANDA、CRYBABY的表現也頗爲搶眼,均超過10億元,分別爲 20.93億元、13.08億元和11.65億元。
帶着2024年的市場熱度,THE MONSTERS推動泡泡瑪特在2025年繼續大爆發,演繹出了一場“潮玩神話”。全年,公司營收同比增長184.7%至371.2億元;歸母淨利潤更是大增308.76%,實現127.8億元。
這場神話的締造者,正是一年賣出上億只的LABUBU。2025年全年,以LABUBU爲核心的THE MONSTERS實現收入141.6億元,再增365.7%,佔總營收的38.1%。一個IP的收入,就超過整個公司上一年的整體營收。
今年以來,LABUBU明顯降溫,並在公司財報上直接體現出來。上半年,THE MONSTERS實現收入44.54億元,同比下降7.5%,收入佔比降至26%。這也是LABUBU成爲超級IP後,首次出現收入下滑。
同期,星星人、CRYBABY、DIMOO、SKULLPANDA等多個10億級IP,依舊保持穩健增長,支撐起泡泡瑪特當期營收繼續保持23.76%的增速。
新近披露的Q3業務狀況,徹底給市場潑了一盆冷水。預計收入同比下降45%-50%,其中中國收益同比下降25%-30%,亞太同比下降65%-70%,美洲同比下降70%-75%,歐洲及其他地區同比下降50%-55%。
這一整體降幅,大大超出了高盛等機構的預期。這或許也是10月以來,泡泡瑪特股價總體大幅走低的重要原因之一。
消失的增量
泡泡瑪特(09992.HK)三季度的數據分化較爲嚴重,值得拆解分析。
當期,國內線下收入下滑5%至10%,降幅相比整體可謂溫和。門店、機器人商店等渠道,主要服務長期玩家,說明泡泡瑪特的用戶基本盤仍在。
線上則完全是另一番景象,國內線上收入下滑45%至50%。線上是什麼?是直播帶貨,是電商大促,是新品首發搶購。去年這個時候,線上是LABUBU搶購的主戰場,是路人用戶衝動下單的入口。
海外波動更明顯。去年美洲增長12倍多,今年下滑七成多;亞太從高增長變成下滑65%至70%;歐洲從7倍多增長變成下滑50%至55%。
通過分析不難看出,對於泡泡瑪特來說,流失的不是核心玩家,而是去年被LABUBU刺激的非正常增量需求。
潮玩給用戶提供的是情緒價值,是典型的非剛需,用戶明顯分爲多個層次。
最穩定的是長期收藏者,他們追新品、抽隱藏款、逛門店,撐起了泡泡瑪特線下渠道的韌性。
中間是跟風用戶。被短視頻種草、社交平臺熱度帶動而跟風下單購買。這部分需求高度依賴流量,集中在線上。去年泡泡瑪特線上300%的增速,很大程度來自這類人羣。
波動最大的是投機需求。黃牛囤貨、二手炒作,最終實現溢價套利。LABUBU熱門款曾經被炒到原價的數倍,隱藏款甚至被炒到數千元。二手市場的高溢價反過來制造稀缺感,進一步刺激新品搶購,形成一個自我強化的循環。
現在,這個循環破了。
今年6月,泡泡瑪特推出LABUBU新品“復古理發店”系列,多個常規款遇冷,甚至在上線半小時就出現“破發”。這與此前LABUBU系列發售後全線搶購、市場加價的行情迥異。
當產品不再有溢價,黃牛迅速離場,投機需求直接清零。跟風用戶也隨之退潮,短視頻裏LABUBU的內容不再刷屏,直播間的搶購熱度明顯下降。
海外市場的邏輯同樣。去年泡泡瑪特海外爆發,並不是因爲海外用戶形成了穩定的消費習慣,而是TikTok上的病毒式傳播,以及明星帶貨帶來的短期流量刺激。
當熱度退去,沒有持續的內容輸出,缺少本地化的運營深耕,訂單自然快速收縮。
第二曲線的距離
泡泡瑪特不是沒有看到問題。
從今年上半年開始,公司已經在調整。放緩備貨節奏,優化全球庫存,降低對單一IP的依賴,推進多IP均衡布局。
這些動作在財報裏都能看到。泡泡瑪特旗下確實有17個IP收入過億,6個IP年收入超過20億。但除了THE MONSTERS,沒有第二個IP體現出全球破圈的能力。SKULLPANDA、CRYBABY、MOLLY、DIMOO等,都有穩定的用戶羣,但體量和影響力,都撐不起下一個百億級的增長曲線。
下一個LABUBU什麼時候來?沒有人知道。爆款的誕生本身就是小概率事件,可遇不可求。爲求長期增長,泡泡瑪特選擇押注影視和樂園。
管理層在三季度電話會上提到,正在推進電影項目和主題樂園。想要跳出盲盒單品的周期束縛,把IP從潮玩延伸到內容和線下空間。
這是迪士尼蹚出的一條成熟路徑,但迪士尼的這條路鋪了數十年。
影視項目投入大、周期長,票房和口碑都有不確定性。主題樂園的模式更重,從選址、建設到運營成熟,通常三五年很難見到回報。
而泡泡瑪特的影視、樂園等新項目,又必須建立在潮玩所搭建的IP之上。
潮玩的購買驅動力高度綁定情緒、社交、稀缺感,用戶的忠誠度建立在IP熱度之上,一旦熱度退了,需求也就散了。
泡泡瑪特旗下多個IP都曾大火過,每一輪爆款都會帶來一波業績高峯,然後是自然的回落。LABUBU也是一樣,只不過因爲增長太快、覆蓋面太廣、集中程度太高,所以回落的衝擊也格外猛烈。
相關閱讀
- 小天才,發小學生的財?2026-10-29
- 財富縮水近5成的雷軍,向小米員工“賣房”2026-10-29
- 星巴克是一面鏡子2026-10-29
- 知名品牌簽下姆巴佩僅39天,悄然下架相關宣傳物料2026-10-29
- 利潤超千億,“中國股王”還是跌疼了股民2026-10-28