AI正在長出手腳,美國的優勢在於更聰明的大腦,中國則擁有最強最完善的身體。
文 | 華商韜略 華新
10月21日,特斯拉在三季度財報裏宣布:Optimus人形機器人已在加州弗裏蒙特工廠的量產線上開工。這條產線原本屬於Model S和Model X,今年7月,特斯拉只用46天就把舊線拆了個幹淨,然後換上了Optimus的生產線。
幾乎同期,英偉達創始人黃仁勳在柏林GTC大會上高喊:物理AI,人形機器人,是下一個偉大的產業;王興興說自己犯的最大錯誤就是不夠相信AI,並且提前了人形機器人的規模化應用時間表,市值被腰斬的宇樹科技則開始了股價反攻。
【從知到行】
如果把過去三年的大模型比作一個人,它更像一位被困在電腦裏的“無所不知”:能創作、能編程、能回答你各種問題,陪你聊人生,但卻從沒走出電腦,哪怕爲你親手拿起過一只杯子。物理AI要補的,就是這一課——
讓“無所不知”變成“無所不能”。
黃仁勳今年1月在CES上的表述是:AI正在越過理解數字信息的階段,開始去理解重力、摩擦、慣性和因果。翻譯成大白話,物理AI,就是讓AI從“會說”變成“會做”。它要從屏幕裏走出來,走進工廠、倉庫、街道和家庭。
物理Al的核心是機器人。
會自己開的車,是帶輪子的機器人;會自己飛的無人機,是帶翅膀的機器人;產線上會自己找零件、擰螺絲的機械臂,是長在工位上的機器人……
人形機器人只是其中最難、也最被寄予厚望的那一個。原因是:樓梯、門把手、工具、工位,人類的世界,全都是按人的身材設計的,誰能長成人的樣子,誰就能更無縫、直接地接手人的一切工作。
物理AI瞄準的,是人類勞動力本身這個最大的市場。
這是一筆大賬。
全球制造業招工越來越難,人口老齡化讓養老、護理、物流的人手缺口一年比一年大。花旗曾估算,到2050年全球人形機器人數量可達6.48億臺,相當於今天全球汽車保有量的四成多。
讓一臺人形機器人工作,就像讓一個人工作,看似簡單,背後卻是一連串復雜的拆解。
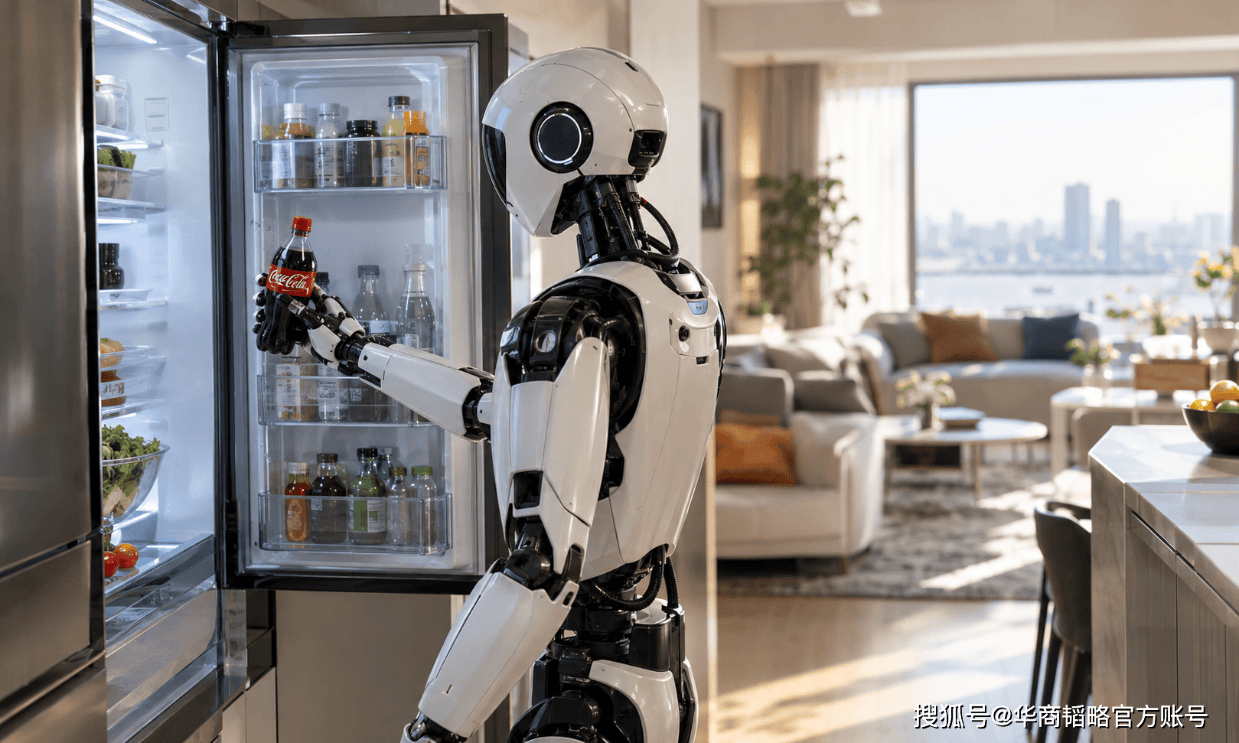
假設你對它說:幫我從冰箱裏拿一瓶可樂。
它先要用“眼睛”——攝像頭和3D視覺傳感器,看清冰箱在哪,門把手在哪,可樂在第幾層。
然後是“大腦”。多模態大模型把這句話拆成一串動作:走過去、拉開門、找到可樂、拿起來、關上門、遞過來。行業裏管這類模型叫VLA,也就是“視覺-語言-動作”模型。
接着是“小腦”,也就是運動控制系統。兩條腿走路,本質上是每一步都在摔倒的邊緣,它要在毫秒之間調整重心,保證身體不倒。
最後是“肌肉和筋骨”。一臺人形機器人通常有四十個左右的關節,每個關節裏塞着電機、減速器、絲槓和傳感器。手上還得有觸覺和力覺:抓可樂瓶可以稍微用力,抓鋼球得特別用力,拿雞蛋就得收着勁。
聽起來,每一步都不復雜,但對機器人來說,每一步都是一道坎。
人工智能界有個著名的“莫拉維克悖論”:讓電腦下贏圍棋世界冠軍相對容易,讓機器人像三歲孩子一樣疊好一件衣服,卻難上加難。
難,就難在數據。
語言大模型之所以突飛猛進,是因爲人類在互聯網上攢下了幾十年的文字。但物理世界,沒有現成的“互聯網”。機器人的每一次抓取、每一次摔倒,都得在真實世界裏一遍遍試出來,又慢又貴。
破局的辦法有兩條。一條是讓真機大批量下場幹活,邊幹邊採數據;另一條,是在虛擬世界裏“開駕校”。
後者就像飛行員先進模擬艙:先在虛擬世界裏摔一百萬次,再去真實世界邁第一步。英偉達去年3月公布過一組數據:用它的工具,11個小時就能生成78萬條機器人合成動作軌跡,相當於人類示範6500個小時的數據量。
即便如此,今天的物理AI離“通用”仍有距離。
宇樹科技創始人王興興8月在世界機器人大會上就講過:在固定場景裏,經過充分的數據採集和專項訓練,機器人完成任務的成功率幾乎能到100%;可只要換一件物品,或者把環境稍微挪一挪,成功率就會大幅下滑。
王興興給具身智能的“ChatGPT時刻”下的標準是:把一臺機器人帶到任意一個陌生環境,比如你家裏,它基本能完成80%左右的任務。到那一天,產業才算真正走到爆發的臨界點。當時,他對這個時間的預期是:快的話兩三年,慢的話五年甚至十年。
但10月12日,在第二十六屆中國國際工業博覽會開幕式的圓桌對話上,王興興把這個預判往前提了。他認爲突飛猛進的模型能力很快就會將壁壘擊穿,這個臨界點快的話一兩年內就可能到來。他甚至放話:明年GPT-7一出來,可能直接把具身智能的問題打穿。
換句話說,幾個月前,物理AI還是比較遙遠的未來,但現在它已跑進衝刺前的最後一段直道;而它要改造的制造、物流和服務業,恰恰是中國最熟悉的主場。
【羣雄落子】
全球物理AI的牌桌上,玩家很多,打法截然不同。
馬斯克是最高調的布道者,也是下注最狠的那一個。
早在2024年6月的特斯拉股東大會上,他就算過一筆大賬:全世界未來每年可能要造10億臺人形機器人,特斯拉的份額可能遠超10%;規模足夠大時,每臺成本可降到1萬美元左右,賣2萬美元。
他把Optimus稱作特斯拉“史上最大的產品”,還暢想過:有了它,每個人都能擁有一位頂尖的外科醫生。
但馬斯克的時間表,向來跑得比工廠快。他曾預計2025年會有上千臺Optimus進廠幹活,到了今年1月,又改口:Optimus還沒有以實質性的方式在工廠裏投入使用。然而,馬斯克卻是真把家當押上去了。
他停掉了Model S和Model X,把弗裏蒙特的產線改造成Optimus工廠。今年三季度,特斯拉研發費用同比跳漲69%至27.6億美元,淨利潤同比下降43%,錢主要砸向了特斯拉所說的超級智能、機器人等新業務。
早在7月1日,馬斯克曬出和Optimus生產團隊的合影時就打了預防針:量產初期會極其緩慢,因爲一切都是新的,“這不像造汽車”。
10月21日,Optimus終於在量產線上開工。馬斯克說,這條設計年產能100萬臺的產線,大部分設備已經運抵;明年4月前後,Optimus還要換上自研的AI5芯片。他的判斷依舊宏大:
Optimus將成爲地球上最大的產品,未來機器人的數量會超過人類。
黃仁勳走的是另一條路:不造機器人,要讓全世界的機器人都長在英偉達的平臺上。
英偉達的打法,是一整套從訓練到上身的“全家桶”:Cosmos世界模型負責理解和生成物理世界,Isaac仿真平臺負責“開駕校”,GR00T是給人形機器人準備的通用大腦,Jetson Thor則是裝在機器人身上的芯片。
今年3月的GTC大會上,ABB、發那科、庫卡、安川這些工業機器人巨頭,加上美國的Figure、中國的智元,都出現在英偉達的合作夥伴名單裏。
5月底的臺北GTC大會上,英偉達發布Cosmos 3,號稱全球首個完全開源的全模態模型,能把物理AI的訓練和評估周期從數月壓縮到數天。
10月21日的柏林GTC大會上,陪黃仁勳站在臺上的,是幾只25釐米高、鴨子模樣的小機器人。他讓它們翻跟頭,又讓它們“睡覺”,偏偏有一只背過身去,黃仁勳只好叮囑它:注意力集中。臺下一陣大笑。
逗完鴨子,他端出的是正經家夥:一款由德國Agile Robots打造、基於Jetson Thor和GR00T的參考人形機器人,Agile Robots計劃明年就造1000到2000臺。黃仁勳當天的判斷是:機器人的ChatGPT時刻,正在快速逼近。
▲圖源:思靈機器人
黃仁勳要做的,是把在數據中心賺得盆滿鉢滿的那套“芯片+軟件+生態”,原樣搬進物理世界:不管最後誰家的機器人勝出,它們的大腦都得在英偉達的平臺上長大。
硅谷的其他玩家,則把最多的錢押在了“大腦”上。
今年1月的CES上,谷歌DeepMind宣布與波士頓動力合作,把Gemini Robotics模型裝進新一代Atlas人形機器人,按現代汽車的計劃,新Atlas今年就進入其美國佐治亞州的工廠。
頗有戲劇性的是,2017年谷歌嫌機器人投入大、回報遠,把波士頓動力賣給了軟銀;兜兜轉轉九年,谷歌又以“大腦供應商”的身份回來了。
創業公司的估值更是一路狂飆。Figure AI去年9月估值已達390億美元;由前谷歌DeepMind研究員與斯坦福、伯克利學者聯手創辦、只做機器人通用模型的Physical Intelligence,今年3月被曝正以約110億美元的估值洽談新一輪約10億美元融資,四個月估值翻倍。聯合創始人謝爾蓋·萊文給公司的定位,就是做“機器人的ChatGPT”。
9月28日,AMD宣布以約82億美元全股票收購李飛飛創辦的World Labs,這是AMD史上僅次於賽靈思的第二大收購。李飛飛的World Labs成立於2024年,做的是“空間智能”:從文字、圖片、視頻生成和模擬可交互的3D世界,被視爲物理AI的上遊。蘇姿豐的說法是:要做下一代AI的計算平臺,必須深刻理解模型如何演進。李飛飛本人將出任AMD執行副總裁兼首席科學家。這筆交易,也把芯片巨頭的競爭,從賣卡打到了搶“世界模型”。
英偉達把Cosmos開源出去,讓整個行業在它的平臺上做物理AI;AMD則幹脆把一個頂級實驗室買回家,用模型反過來定義芯片。
然而,硅谷擁有最聰明的腦,最貴的估值,但真正能大規模量產的身體,卻不在這裏,而是在中國。中國的機器人或許大腦不夠聰明,資本也更有限,但在量產上卻真正做到了遙遙領先。
中國以人形機器人爲核心的物理AI,其基本格局是:本體在跑量,車企在轉身,巨頭在搭臺。
先看本體新勢力。
據市場研究機構Smart Analytics Global統計,今年上半年全球人形機器人出貨約1.91萬臺,中國廠商拿下了97%以上。其中,智元出貨約8400臺,全球份額44%,排名第一;宇樹約5900臺,份額31%。兩家合計,佔了全球四分之三。
智元的創始組合頗有看頭:董事長鄧泰華是華爲前副總裁;總裁彭志輝,就是B站上的“稚暉君”,當年以“天才少年”身份加入華爲。兩個華爲人,三年時間,把公司從首年營收30萬元做到了2025年的10億元以上。
6月28日,智元第15000臺G2機器人下線,距離第10000臺不到三個月。這臺機器人沒進展廳,而是直接被送往龍旗科技南昌工廠的平板電腦產線,和另外8臺G2一起幹質檢。此前連續6天的直播裏,這8臺機器人完成了1.75萬多次質檢,成功率99.99%。
▲精靈G2在龍旗科技產線直播
宇樹是另一種氣質。王興興從四足機器人起家,2016年創業,一做就是十年。
今年5月底,《每日經濟新聞》記者走進杭州濱江的宇樹總部:門口,研發人員正在調試一臺四足機器人;樓頂上,一臺輪足機器狗在無人巡邏;一樓展廳已經搬空,銷售團隊正往一棟還沒裝修好的新樓裏挪。公司長得比房子還快。
智能汽車和人形機器人,在傳感器、芯片、電機、電池、算法等領域,底層高度同源,據蓋世汽車研究院測算,兩者供應鏈重合度達到六到七成。中國新能源汽車產業鏈稍一延伸,就是機器人產業鏈。而事實上,中國車企也同樣在積極布局機器人。
其中,轉身最積極徹底的是小鵬。何小鵬在6月10日的內部信裏說,這是小鵬從“智能汽車公司”向“物理AI公司”轉型的關鍵一步。8月,小鵬機器人業務完成超9億美元首輪融資,投後估值超63億美元,騰訊、阿裏以戰略投資者身份入局。小鵬之外,理想的李想,則在3月放話:2026年是理想進化爲“具身智能”企業的關鍵一年。
已經在新能源汽車上超越特斯拉的比亞迪,對機器人的理解還是把重點落到制造上。其執行副總裁李柯說:機器人的競爭,拼的是制造能力、軟件能力和硬件能力,而汽車上積累的AI能力可以移植到機器人上。
中國科技巨頭也同樣在加大對機器人的布局。
華爲雲的具身智能平臺CloudRobo去年6月發布、今年6月升級並開啓公測,從數據、模型、仿真到部署,提供一整條流水線,已與30多家行業夥伴、20多家本體廠商合作。小米的雷軍,則把2026年定義爲“具身智能大模型元年”。
但中國能在人形機器人跑得快,靠的不只是一兩家明星公司,而是產業鏈和生態。據工信部7月披露,目前中國人形機器人整機型號已有400餘款,佔全球一半以上;四足機器人全球銷量份額接近70%。電機、減速器、電池、傳感器、結構件,幾乎每一個環節都能在長三角、珠三角一兩個小時車程內找到供應商。
在深圳南山的機器人谷,大約10公裏的留仙大道,就是一條完整的機器人關鍵技術研發和零部件制造體系,從大小腦模型等算法軟件,觸覺傳感器、激光雷達等感知系統,到伺服電機、動力模組等執行系統,再到機械臂、靈巧手等核心部件,都能在機器人谷找到優質供應商,實現快速交付。
在這裏,“上午出圖、下午打樣、次日迭代”是常態。一款靈巧手用的觸覺傳感器,過去靠進口要10萬元,如今國產的199元起。今年1到8月,南山區機器人貨運訂單同比增長94.4%。
美國在講最宏大的故事,造最聰明的大腦;中國在造最多的身體,跑最快的量產,進最真實的場景。中美合起來,整個人形機器人就能更快速地跑起來,AI也就更快走出屏幕,走向各行各業,家家戶戶。
【掘金之道】
產業熱了,錢就來了。
據行業機構統計,今年上半年,中國人形機器人整機產量突破4萬臺,二季度環比增長50%;賽道融資總額達到1041億元,已經超過2025年全年。工信部預計,今年全年整機產量有望突破10萬臺。花旗更是預測,到2050年,全球人形機器人市場規模將達到7萬億美元。
需求也在從“表演”走向“上崗”。工信部、國務院國資委6月聯合印發通知,開展2026年度人形機器人與具身智能實景實訓專項行動,要求到2026年底,人形機器人等重點產品在一批代表性場景中率先完成應用驗證和常態部署,開啓“作業模式”。上海10月12日發布的《上海市加快發展新一代智能制造行動》更是明確,要推動8000臺人形機器人進工廠。
IDC的數據顯示,今年上半年全球人形機器人出貨約2.5萬臺,同比增長432%;其中科研教育、展覽展示這類“不幹活”場景的佔比,已從去年全年的83.8%降到69%。這意味着,機器人正一臺臺從展臺走向工位。
但越是熱鬧,越要冷靜地問一句:物理AI的錢,最後會落進誰的口袋?
回看新能源汽車的歷史,有一條規律值得記住:整車殺得頭破血流時,最先賺到錢的往往是核心部件。寧德時代就是最好的注腳。物理AI大概率會重演這一幕。
整機格局遠未定型,今天的冠軍明天未必還在牌桌上;但不管誰家的機器人勝出,都繞不開關節、電機、減速器、絲槓和傳感器。
物理AI接下來將產生的產業與投資機會,重點是三條線:
第一條線:先看“身體”,再看“大腦”。
以A股公司爲例,今天真正被訂單驗證過的物理AI公司,大多集中在執行器環節。原因很現實:大腦的價值,眼下主要被英偉達和尚未上市的模型公司拿走;中國握着全球最強的制造底座,所以中國的機會首先藏在物理AI的身體裏。
綠的諧波就是這條線上的代表。諧波減速器曾長期被日本企業壟斷,綠的諧波率先撕開了口子,如今又把行星滾柱絲槓做到了規模化量產,全面切入具身智能的核心供應鏈。
三花智控、拓普集團代表着另一類玩家:汽車零部件巨頭帶着規模制造和降本能力切入機器人執行器,被市場視爲特斯拉供應鏈的核心選手。
此外,雙環傳動的精密齒輪與減速器、恆立液壓的絲槓、鳴志電器的空心杯電機、奧比中光的3D視覺、柯力傳感的力傳感器,都在各自的細分環節握有硬功夫。
第二條線:看主業能不能託底。
機器人放量是一場馬拉松,中途必有顛簸。能熬到終點的,往往是主業現金流足夠厚的公司。
匯川技術是典型。今年上半年營收246.75億元,通用伺服系統國內市佔率升至35.2%,穩居第一。人形機器人對它而言不是轉型,而是伺服、電機、控制器能力的自然延伸。這類公司彈性未必最大,卻最不怕題材退潮。
第三條線:看訂單,不看概念。
雷賽智能就是一個用財報說話的樣本。它聚焦關節模組和靈巧手兩大品類,上半年營收12.47億元,同比增長39.92%;歸母淨利潤1.94億元,同比增長62.79%,產品已拿到國內主流機器人廠商的批量訂單。
整機層面,宇樹科技已是A股最純正的人形機器人標的,也是整個板塊的估值錨;智元則通過入主上緯新材,在A股有了自己的資本平臺。
反過來,有三類公司需要格外小心。
一類是“合作”“參股”“戰略協議”的蹭熱度者。6月8日,家居賣場居然智家因與優必選的合作被炒成物理AI概念,股價漲停;當晚公司就發公告澄清:那只是一份框架協議,沒有實質訂單,也沒給收入貢獻過一分錢。
一類是估值遠遠跑在業績前面的。截至7月初,綠的諧波今年以來股價累計漲超150%,而它一季度的營收只有1.40億元,市場已經提前買下了好幾年的增長。
一類是造藍圖提概念,沒有金剛鑽卻要攬瓷器活兒的。比如,一個既沒有強大資本,也沒有頂尖技術人才的公司,聲稱自己要做機器的大腦,甚至與英偉達競爭。
更深一層的考驗在價格。機器人一旦放量,零部件單價必然被持續壓低,就像當年的光伏和動力電池。最後的贏家,要麼是真有獨一無二核心技術壁壘,要麼是能把成本打到最低、把規模做到最大的那一個。
說到底,投資物理AI,不必去賭誰能造出最好的機器人,而要找誰都離不開的東西。
這場變革來得比多數人預想得快。王興興在今年工博會上的一句自我反思,值得每個盯着這條賽道的人記住:
“過去十幾年我犯的最大的錯誤,就是對AI相信得還不太夠。”
——END——
歡迎關注【華商韜略】,識風雲人物,讀韜略傳奇。
版權所有,禁止私自轉載
相關閱讀
- 新晉中國女首富,公司淨利潤腰斬!2026-10-29
- 觸屏 MacBook Pro 上手體驗:變輕變強會發光,憑什麼值 11 萬?2026-10-29
- 太奇葩了!無人機吊棺上山震驚全網,AI如何改變喪葬業?2026-10-29
- 原創 Muse們,還差一副AI眼鏡?2026-10-29
- 紅果撼動騰訊遊戲?5位玩家的真實故事2026-10-28