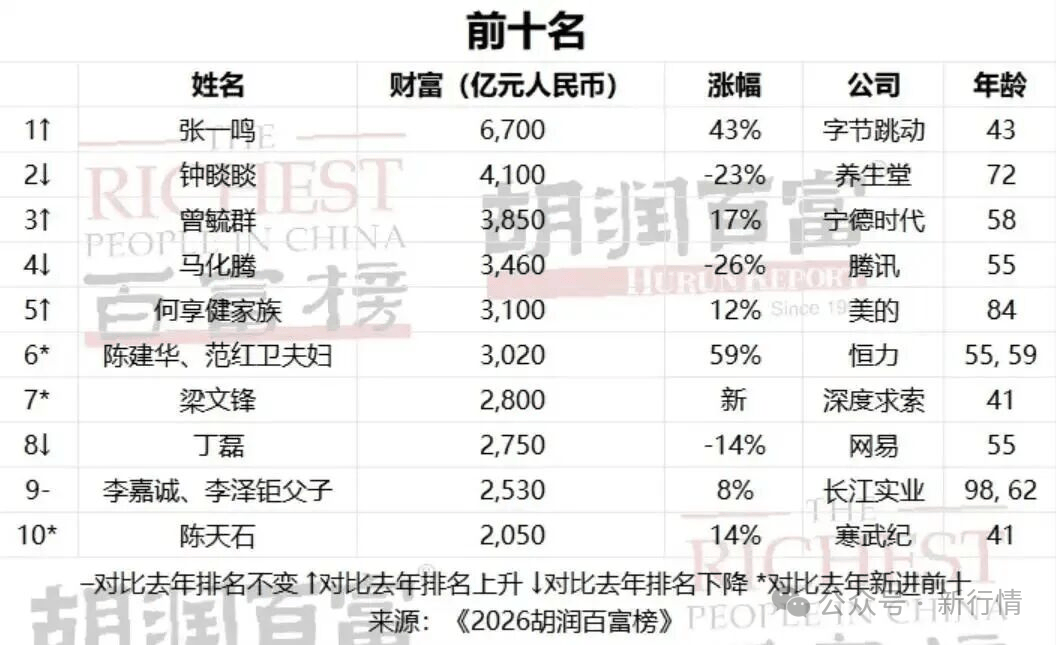
1270億元,周羣飛再次坐上了中國女首富的位置。
10月27日發布的《2026胡潤百富榜》顯示,周羣飛與丈夫鄭俊龍的合計財富達到1280億元,位列總榜第33位。其中,周羣飛個人財富爲1270億元,超過上一年的中國女首富鍾慧娟。

這個消息來得有些微妙。
兩天前,她執掌的藍思科技剛剛披露三季報。今年前三季度,公司營收479.02億元,同比下降10.74%;歸母淨利潤14.20億元,同比下降50.06%。扣除非經常性損益後,淨利潤降幅超過六成。
股價也沒能撐住。9月1日至10月27日,藍思科技A股累計下跌約28.7%,港股跌幅則超過四成。
財富榜採用的是9月1日的估值,等榜單正式公布,市場已經發生了不小的變化。女首富的頭銜和跌勢未止的股價,就這樣同時落在了周羣飛身上。
這並非她第一次經歷這樣的起伏。
2015年,藍思科技登陸創業板,周羣飛首次成爲中國女首富。此後,公司經歷過業績下滑、股價回落,也趕上過新一輪增長。她始終是蘋果產業鏈裏繞不開的人物,卻也始終難以擺脫消費電子行業的冷暖。
今年早些時候,周羣飛還以中國制造業企業家的身份,出現在人民大會堂的國宴現場。這位早年在深圳工廠打工的女性,已經進入全球科技產業的重要社交場合。
但企業家的身份變了,工廠裏的難題並沒有因此變少。客戶的新品賣得好不好、擴建的產能何時用得上、投入的錢多久能夠收回來,仍然決定着藍思科技的處境。
一塊玻璃做大的生意
周羣飛的創業故事,常被濃縮成幾個標籤。貧困家庭、輟學打工、兩萬港幣起家,以及後來接住了蘋果的訂單。
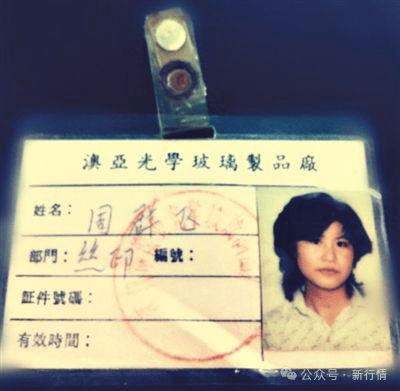
這些都很有傳播力,卻容易讓人忽略她在玻璃行業裏花掉的時間。
1970年,周羣飛出生於湖南湘鄉。母親早逝,父親因事故視力嚴重受損。家庭條件讓她很早就離開學校,南下廣東謀生,後來進入光學玻璃加工行業。
她做過車間裏最基礎的工作,熟悉絲印、切割、打磨等工序,也逐漸接觸生產管理。玻璃看起來是個簡單的產品,真正做起來,尺寸、表面處理、印刷精度,每個環節都可能出問題。
這些經驗後來成了她創業的本錢。
1993年,23歲的周羣飛與親人一起,在深圳租下一套三室一廳的農民房,承接手表玻璃加工業務。資金不多,場地有限,生產和生活擠在一起,是當時珠三角小作坊常見的樣子。
生意真正出現變化,是手機廠商開始尋找更耐磨的視窗材料。
當時手機普遍使用亞克力面板,容易出現劃痕。周羣飛已經熟悉手表玻璃的加工,便嘗試將這套工藝用在手機上。玻璃面積變大,產品要求也變了,需要重新解決厚度、透光率、抗衝擊等問題。
這次嘗試,讓她進入了一個遠比手表更大的市場。
2003年,藍思科技成立。隨着手機業務發展,公司逐步拿到更多品牌訂單,並於2006年至2007年間與蘋果建立合作、通過供應商認證。
此後,iPhone的成功把藍思帶進了快速擴張期。
對蘋果這樣的客戶來說,找到一家能夠做出合格樣品的供應商,還遠遠不夠。新品上市有明確時間表,出貨量可能達到數千萬部,供應商需要在短時間內把工藝做穩定,把良率提上去,再把產品按時交出去。
周羣飛在車間裏積累的經驗,由此有了更大的用處。
藍思的收入隨着智能手機市場一起增長。2009年,公司營收爲8.9億元,2015年已達到172億元。也是在這一年,藍思登陸創業板,周羣飛第一次登頂中國女首富。
蘋果改變了她的財富規模,但在蘋果找來之前,她已經在這門手藝上做了十多年。
客戶越來越大,工廠也越來越重
藍思科技後來沒有停留在玻璃蓋板上。
金屬、陶瓷等結構件,功能模組,整機組裝,都陸續進入它的業務範圍。客戶拿來一款產品,藍思希望能夠承擔其中更多制造環節。
這種擴張不難理解。既然已經取得客戶信任,再增加產品和工序,比重新建立一段供應關系更有基礎。對客戶而言,也能減少一些溝通和協調成本。
做的東西越來越多,公司與客戶的聯系自然更緊。但相應地,需要投入的設備、廠房和人員也越來越多。
周羣飛曾提出“酒店理論”,不能等客人來了再建酒店,要提前建好,提供足夠好的服務,才能贏得客人。
這與消費電子產業的運行方式很契合。大客戶不會等着供應商慢慢建廠,等訂單已經明確,再去採購設備、培訓工人,很可能趕不上產品發布。
提前準備,是藍思拿訂單的優勢,也是它要承擔的風險。
一家工廠開起來之後,設備折舊、人員和管理開支不會因爲訂單減少而同步消失。市場增長時,大規模產能能夠幫助公司搶佔份額;需求不足時,原來準備好的生產線就會形成壓力。
藍思與蘋果的關系,一直伴隨着這種兩面性。
2023年,公司對蘋果的銷售額佔總營收的57.83%。蘋果的全球銷量爲它提供了龐大的訂單,也讓它的業績更容易受到客戶產品周期的影響。
這些年,藍思不斷拓展其他手機品牌,試圖分散風險。但客戶名單變長,並不意味着經營波動一定會變小。消費者不願換手機時,多個品牌可能同時受到影響。
今年上半年,藍思智能手機與電腦相關業務收入223.82億元,同比下降17.67%,仍佔總營收的77.54%。
公司解釋,存儲芯片漲價推高了整機成本,影響終端需求,客戶新品發布節奏的變化,也給業務帶來了擾動。
藍思不生產存儲芯片,卻同樣要承受芯片漲價的後果。整臺設備的成本高了,消費者延後購買,影響最終還是會傳到結構件、模組和組裝廠商。
這也是“果鏈女王”這個稱呼容易掩蓋的部分。藍思在制造環節有自己的技術和經驗,但產品定價、發布節奏和市場需求,並不由它決定。
周羣飛能夠進入人民大會堂,與全球頂尖科技企業家出現在同一場合,說明了她和藍思的產業分量。只是這種分量,還不足以讓公司避開行業周期。
淨利潤腰斬,不能只怪蘋果
藍思今年的業績,也有一些容易被忽略的細節。
上半年,智能手機與電腦業務相關收入雖然下降,毛利率卻同比提升了2.99個百分點,達到16.17%。公司調整產品和客戶結構,增加部分高附加值產品,產生了一定效果。
因此,不能簡單把利潤下降理解成藍思的產品越來越不賺錢。
問題還出在匯率和費用上。
前三季度,公司匯兌損益由上年同期收益1.15億元,變成損失6.54億元,前後變化7.69億元。同期管理費用22.79億元,同比增長8.35%。
收入收縮,匯兌損失增加,部分費用仍在上升,幾項因素疊在一起,利潤降幅就明顯大於營收降幅。
前三季度,藍思歸母淨利潤佔收入的比例已經不足3%。對於一家營收數百億元、仍在持續擴張的制造企業來說,這樣的利潤空間並不寬裕。
而擴張還在繼續。
同期,公司購建長期資產支付現金76.81億元,同比增長約18%;期末存貨93.60億元,較年初增長35.02%。短期借款增至18.24億元,長期借款增至83.17億元,經營活動現金流淨流入同比下降19.35%。
藍思解釋,存貨增加與銷售旺季備貨有關,借款增長用於經營周轉和新增項目投資。
僅憑這些數據,還不能認定公司出現資金危機。但收入下降時,庫存、借款和長期投入同時增加,意味着經營上的餘地正在受到考驗。
市場關心的不只是當季少賺了多少錢,還包括接下來要花多少錢,以及這些錢什麼時候能掙回來。
周羣飛個人的千億身家,對此沒有直接幫助。財富榜統計的是股權等資產的估值,公司採購原料、發工資、建廠房,用的卻是真實的現金。兩者不能混在一起。
新業務還沒接過重擔
藍思尋找手機之外的生意,已經持續多年。
汽車是其中較早的一項。公司圍繞車載顯示、智能座艙等需求展開布局,逐步進入多家車企供應鏈。近幾年,機器人、AI服務器、先進封裝等方向,也被納入業務版圖。
這些業務與藍思原來的能力有一定聯系。汽車需要顯示與交互界面,機器人需要精密零部件和組裝,服務器需要結構件、機櫃及散熱系統,都有制造企業可以切入的空間。
不過,業務有聯系,與業務能賺錢,仍是兩回事。
今年上半年,藍思智能汽車及座艙業務收入33.72億元,同比增長6.56%;智能頭顯與智能穿戴業務收入17.77億元,同比增長7.95%。
它們保持了增長,但規模和增速,還不足以補上手機與電腦業務下滑留下的缺口。
包含具身智能等業務的其他智能終端板塊,收入同比增長46.92%,看起來更快,但上半年收入爲5.34億元,佔總營收僅1.85%。它還需要較長時間,才能明顯改變公司的收入結構。
新的投資也在推進。
10月16日,藍思宣布擬以2500萬美元收購PMG的59.78%股權。後者控股的浙江元拾從事AI服務器機櫃及結構件業務,擁有英偉達相關供應商認證。藍思還與英特爾就TGV玻璃基板先進封裝技術探討潛在合作。
這些布局提供了新的可能性,但目前還不能把認證、合作和擴產,直接換算成未來的利潤。
尤其是AI服務器業務,即使市場需求增長很快,藍思仍要經歷客戶導入、量產爬坡、成本控制等過程。進了供應鏈,只是生意的開始。
公司也需要留意,新業務是否會重復原來的經營方式。若仍然需要圍繞少數大客戶提前投入大量產能,那麼行業換了,投入和回報之間的壓力未必會減輕。
相比“去蘋果化”這樣的說法,藍思更實際的任務,是讓新投入帶來足夠的利潤和現金,而不只是更長的客戶名單。
周羣飛今年56歲,距離她在深圳農民房裏創業,已經過去33年。她經歷過技術難關、客戶更替,也見過自己的身家隨股價大幅起落。
如今,公司擁有更大的工廠、更多的業務和兩地上市平臺,她要處理的問題也更復雜。早年,一款產品做出來、一個客戶談下來,就可能讓作坊站穩腳跟;現在,幾個新項目取得進展,還不足以扭轉一家數百億元營收公司的業績。
相關閱讀
- 人形機器人,要出大結果了!2026-10-29
- 觸屏 MacBook Pro 上手體驗:變輕變強會發光,憑什麼值 11 萬?2026-10-29
- 太奇葩了!無人機吊棺上山震驚全網,AI如何改變喪葬業?2026-10-29
- 原創 Muse們,還差一副AI眼鏡?2026-10-29
- 紅果撼動騰訊遊戲?5位玩家的真實故事2026-10-28