市場
熱門股票
恐懼與貪婪指數
熱門股票
經濟
抵押貸款利率升至7%,對凍結的房地產市場造成進一步打擊
 薩曼莎·德魯亞,
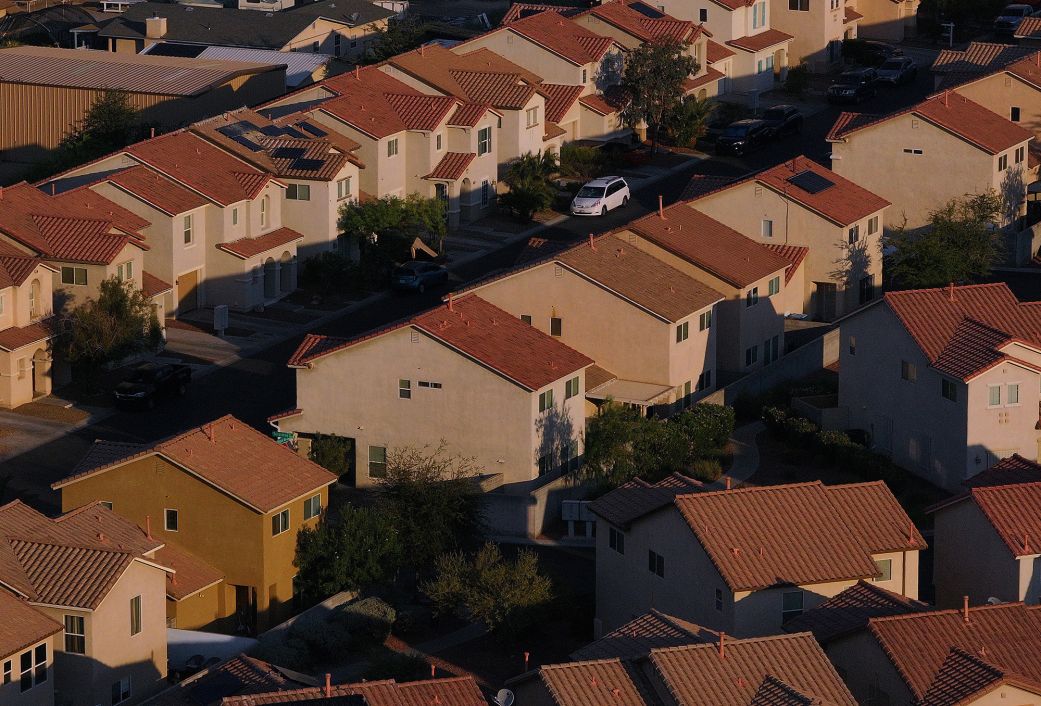
2025 年 8 月 8 日內華達州拉斯維加斯一處住宅開發案的鳥瞰圖。
抵押貸款利率本週達到了一個嚴峻的里程碑,自 2025 年 1 月以來首次突破 7%,並達到唐納德·川普兩屆總統任期內的最高水平。
根據房地美週四公佈的數據,本週 30 年期固定抵押貸款平均利率從上週的 6.95% 攀升至 7.03%。
這是抵押貸款利率連續第五週上升,對房屋負擔能力造成更嚴重的擠壓。較高的利率意味著每月還款額較高,買家的購買力較低。
Bright MLS 首席經濟學家 Lisa Sturtevant 表示:“除了眼前的財務限制之外,7% 的門檻也是一個不祥的心理障礙。” “超過這一標準可能會對市場產生寒蟬效應,導致今年秋季的房屋銷售交易大幅放緩。”
然而,抵押貸款利率仍遠低於 2023 年達到的 7.79% 的峰值,當時通膨處於數十年來的高水平。
大約七個月前,30年期抵押貸款平均利率多年來首次短暫跌至6%以下,這引發了人們對更便宜的借貸最終能解凍房地產市場的希望。相反,隨著伊朗戰爭推高油價,對整體通膨和抵押貸款利率帶來新的壓力,這些希望已經破滅。
考慮一下在 2 月鎖定抵押貸款利率(當時平均利率短暫跌至 5.98%)的購屋者與今天購買的購屋者之間的差異。對於首付 20% 的中等價格房屋,如今的買家在 30 年期抵押貸款期限內需要多支付數十萬美元的利息。
「預計 7% 會成為新常態,」全國房地產經紀人協會首席經濟學家勞倫斯·雲 (Lawrence Yun) 上週在一篇部落格文章中表示。
為什麼抵押貸款利率會攀升?
債券市場的行動是抵押貸款利率上升的主要原因。今年美國公債殖利率攀升,推高了整個經濟的利率。
10年期美國公債殖利率是抵押貸款利率的基準:它們鬆散地追蹤10年期公債殖利率,該殖利率隨著投資人對聯準會利率決定的預期以及通膨和成長預期而變化。
隨著今年10年期公債殖利率攀升,房貸利率也隨之走高。本週,在周三的新數據顯示經濟強勁和通膨緊張加劇之後,10年期公債殖利率飆升至近二十年來的最高水準。
10年期公債殖利率年初約為4.15%,目前約為5.15%,為2007年以來的最高水準。年初30年期固定抵押貸款平均利率為6.16%。
隨著市場適應央行開始升息以抑制通膨,債券殖利率正在上升,而通膨在很大程度上是由伊朗戰爭造成的能源衝擊造成的。
債券殖利率的上升提高了借貸成本,一些經濟學家擔心收益率已達到可能對整體經濟構成風險的水平。
較高的債券收益率意味著較高的抵押貸款利率、汽車貸款、消費貸款和商業貸款。
更高更長
2021年1月川普卸任時,30年期固定抵押貸款利率略低於2.8%。
川普本人也是房地產開發商和房地產投資者,他將隨後抵押貸款利率上升的責任完全歸咎於聯準會。儘管抵押貸款利率並不直接跟隨聯準會的政策舉措,但川普經常指責聯準會前主席鮑威爾在疫情初期通膨飆升時未能足夠快地降低聯準會基準利率。
上週,川普精心挑選的鮑威爾繼任者凱文沃什 (Kevin Warsh) 宣布央行升息 25 個基點,這是自 2023 年 7 月以來的首次升息,以抑制通膨。央行成員表示,他們預計 2026 年至少還會升息一次。
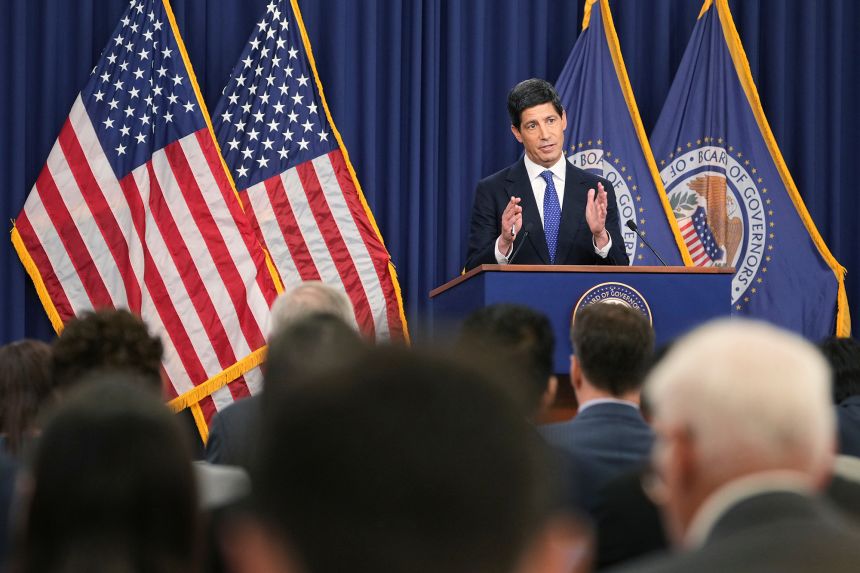
聯準會主席凱文沃什 (Kevin Warsh) 於 2026 年 9 月 16 日星期三在華盛頓舉行的聯準會新聞發布會上發表講話。
川普上週在其社群媒體平台Truth Social上表示,“美國的利率應該為1%或更低”,這比聯準會目前3.75%至4%的利率區間大幅下降。
高利率的連鎖反應
較高的利率已經開始減緩房地產市場的發展。
該國一些最大的住宅建築商的股票,包括 Lennar (LEN)、D.R. Horton (DHI) 和 PulteGroup (PHM) 在過去一個月中股價下跌,因為借貸成本上升可能對房屋銷售和新建築造成壓力。
上週,Lennar 首席執行官 Stuart Miller 警告稱,許多購房者最近“顯然已經捉襟見肘”,將公司令人失望的盈利歸因於抵押貸款利率上升和頑固的通貨膨脹。
儘管根據 NAR 截至 8 月的數據,今年房屋銷售速度與去年相比基本上沒有變化,但有一些跡象表明抵押貸款利率上升已經開始嚇跑一些買家。
根據全國房地產經紀人協會的數據,待售房屋銷售量(衡量合約中房屋數量)8 月較 7 月增長 0.3%,但較去年同期下降 4.7%。
根據抵押貸款銀行家協會週三公佈的數據,上週購買新房的抵押貸款申請量較去年同期下降了 11%。
在那些仍在尋求購房的人中,越來越多的借款人開始轉向可調利率抵押貸款(ARM)——這是一種風險較高的貸款產品,在房地產市場發展到 2008 年金融危機的過程中發揮了一定作用。
據 MBA 稱,上週近 10% 的借款人選擇了 ARM。這些貸款通常提供五年、七年或十年的較低固定利率,然後再以市場利率重置。如果固定期限結束時利率較高,借款人可能面臨大幅增加的每月還款額。
MBA 首席經濟學家 Mike Fratantoni 表示,5/1 ARM 的利率(五年固定,然後每年調整)比上週的固定利率貸款低一個百分點以上。
不過,房價尚未反映出全國需求放緩的情況。 NAR 的數據顯示,8 月現房中位數為 429,100 美元,這是連續第 38 個月同比價格上漲。
下載 CNN 應用程式
掃描二維碼即可在 Google Play 上下載 CNN 應用程式。
下載 CNN 應用程式
掃描二維碼從 Apple Store 下載 CNN 應用程式。
相關閱讀
- 原創 4個老師守著9個小學生,不能只算經濟賬2026-09-25
- 北方第一省會,還不夠“強”?2026-09-25
- 一公斤71塊多,牛肉價格漲至兩年多新高2026-09-25
- 高鐵搶走飛機多少客流?10%2026-09-25
- 10萬億世界銅王的坑,比恆大還深2026-09-24