「核心提示」
是寧王不行了,還是車企不想再給它打工了?
作者 | 陳法善
編輯 | 劉楊
四個月,跌超7600億元,相當於跌沒了1個比亞迪、1.3個小米、8個理想汽車。
身價大幅縮水的,不是哪家業績爆雷的公司,而是賺錢能力堪稱“炸裂”的寧德時代。上半年,寧德時代營收2769億元,同比增長54.8%;淨利潤433億元,同比增長42%,相當於每天淨賺2.4億元。
但8月底以來,寧德時代開啓連續陰跌,9月21日股價一度跌至295.5元,較5月高點的467元跌去約36%,市值跌破1.4萬億,創一年來低點。
業績在山頂,股價在谷底。一根反常的K線背後,市場到底在交易什麼?
1、車企不想給“寧王”打工了
9月16日晚,理想發布全新純電車型i9 Home。發布會上,李想宣布,首批交付的車輛將搭載寧德時代5C三元鋰電池,隨着理想自研電池量產的推進,後續將全量切換至理想自研電池。
由於電池佔整車成本約四成,很多消費者習慣買車前先看電池品牌,寧德時代是不少人最信賴的品牌之一。因此,拆解李想這番話,就顯得頗爲微妙。上市初期亟需打開新品銷量,就先用寧德時代的電池背書;等後續供需穩定下來,再用性價比更好的自研電池降低成本。
早在8月底的二季度財報溝通會上,李想就透露,下半年開始,理想全系車型將陸續搭載自研電池。這背後是理想在產業鏈上的布局。9月4日,欣旺達公告稱,理想擬出資26.5億元增資欣旺達動力,認購其8.79%股份;交易完成後,理想相關主體將間接合計持股11.17%,成爲欣旺達第二大股東。
這不是第一家不願意再給寧德時代打工的車企。小米的“龍甲電池”,電芯交給了中創新航和欣旺達;問界的電池供應商新增了中創新航、國軒高科;小鵬幹脆把中創新航提拔爲第一大供應商。幾年前還在寧德時代排隊求貨的車企,幾乎不約而同地開始給電池供應上雙保險。
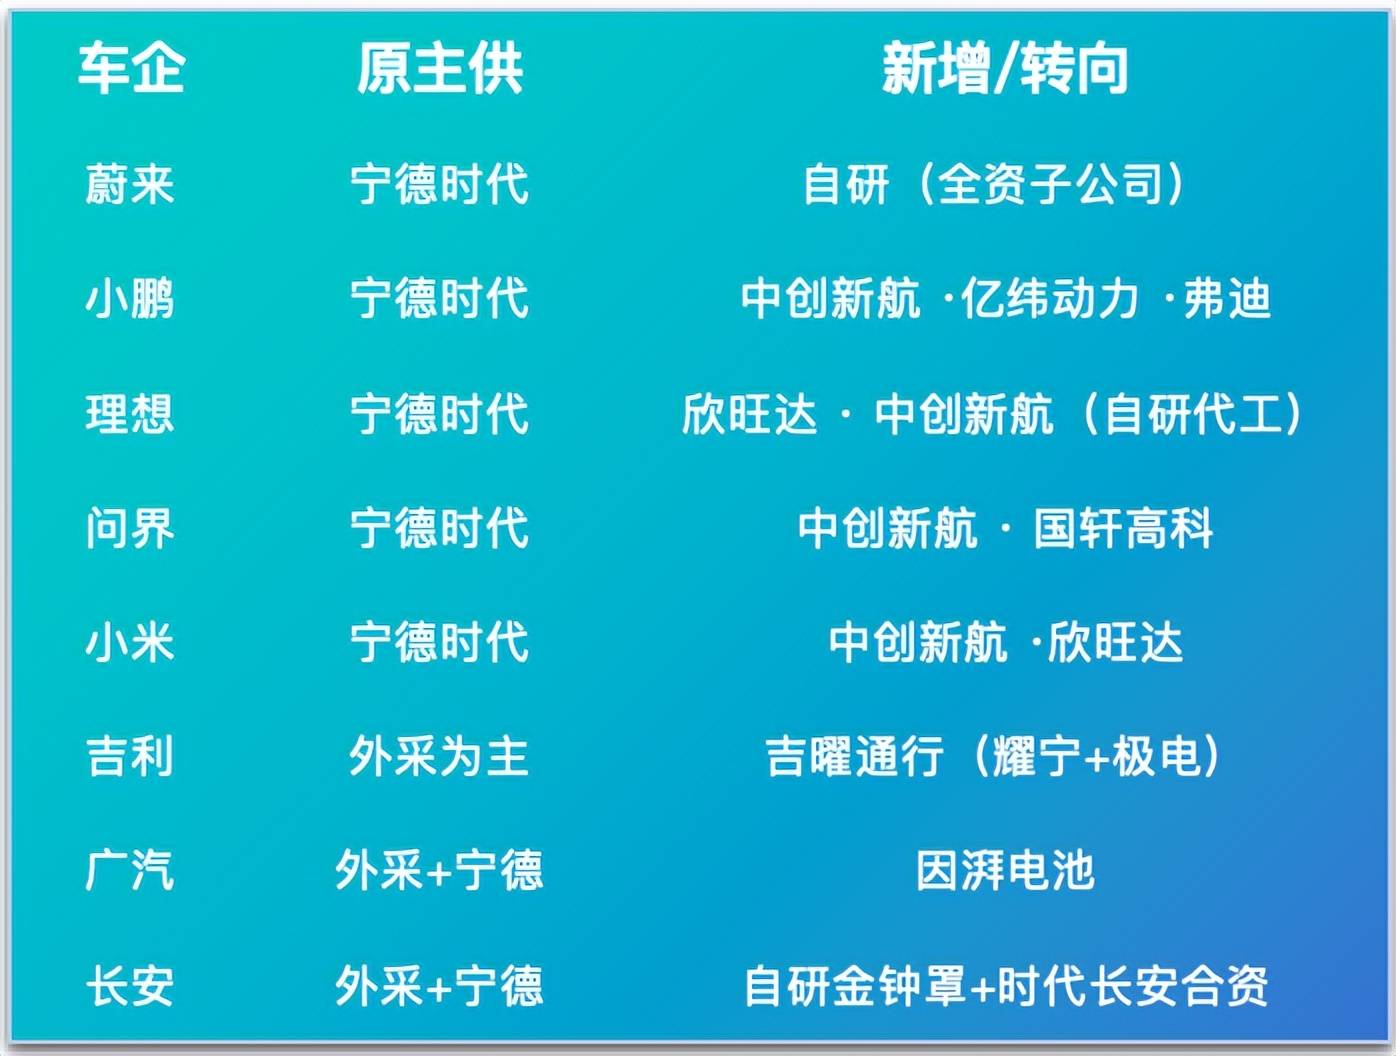
不是寧德時代不好,而是生存壓力下,車企必須多給自己準備一條後路。以理想爲例,雖然手握870多億現金儲備,但因此前銷量滑坡,低價位車型銷量佔比提升,二季度整車毛利率跌至9.4%。乘聯會統計的數據更扎心,1—7月汽車行業利潤率降至3.6%,低於下遊工業企業6.5%的平均水平。降本已經成爲車企的必選項。
相比之下,上半年,寧德時代國內動力電池裝車份額達46.7%,毛利率約24%。《21世紀經濟報道》統計的信息顯示,上半年22家整車上市公司歸母淨利潤合計約178億元,不及寧德時代的一半。
9月16日,資深媒體人胡錫進在微博發文,自稱未持有寧德時代股票,卻公開建議它主動思考與國內各電動車企的關系,別讓車企覺得都在爲寧德時代打工。他還提到,三年前任澤平那句“天下苦寧王久矣”,如今正在行業裏發酵。
“電池只是供應商,終端車企不賺錢,供應商憑什麼賺這麼多錢?”一位造車“新勢力”銷售說。
價格只是一方面,車企還需要“更聽話”的供應商。隨着行業競爭深化,車型迭代加速,同質化的電池包難以凸顯賣點,車企對定制化電池包提出更高要求。但部分“速成車”銷量有限,難以說動寧德時代爲其單獨開一條產線。加上雙方生產排期錯位,此前就發生過“寧王”電池包供應不及時,導致車企新車交付變慢的情況。
對二、三線電池廠而言,頭部“新勢力”分過來的訂單,它們的積極性顯然更高,車企自然開始轉向更聽話的供應商。
雖然眼下寧德時代賺錢能力依舊炸裂,但隨着“去寧德化”發酵,影響了資本市場對其未來盈利能力的預期,也就不難理解那條反常的K線。
2、能成功嗎?
當車企集體喊着自研電池、“去寧德化”時,真的能造出好電池嗎?
在近期舉辦的寧德時代“品質全球開放月”活動中,寧德時代首席制造官倪軍針對車企自研電池現象直言,會造車不一定會造電池,還是要專業的人做專業的事。
實際上,消費電池和動力電池在一致性要求上差異巨大。動力電池通常由衆多小電芯集合而成,存在明顯的“木桶效應”,若其中一顆電芯出問題,就可能殃及整個電池包。對電池廠而言,做出一顆好電池不難,難的是大規模批量生產時,每一顆都保持一樣好。
財報顯示,2025年寧德時代研發投入221.47億元,過去十年累計研發投入超900億元。公開資料顯示,寧德時代在爲奔馳開發動力電池時,進行了長達1700多天的測試,超過很多“新勢力”車型迭代的時間。這種資金、技術和時間壘起來的壁壘,不是喊幾句“自研”就能跨過去的。
曾在合資車企工作過的王巍對《豹變》表示,寧德時代起步早,可以用專利把競品的路給堵死。例如寧德時代的麒麟電池,所有電芯側面都有液冷板,展開面積是行業平均水平的數倍,更不容易發生熱失控,而競品被專利所限,只能在電芯上下布置液冷板,效果會差一些。
“電池還有日歷壽命,需要時間、實車驗證,這是實驗室無法模擬的,起步早、銷量大的品牌在這方面更有優勢。”王巍說。
而車企爲規避短板,採取了更討巧的辦法。它們向電池廠採購電芯,模組和電池包則由自己或合資公司組裝。雖然電芯佔了動力電池成本的大頭,但車企做剩下的環節,既能鎖定一部分利潤,也能凸顯電池“自研”的科技屬性。
可問題是,“自研”的速成電池,質量過關嗎?有汽車博主曾拆解了某品牌同一批次、但裝了不同電池包的同款車。其中一輛車跑了十幾萬公裏,電池包拆開後發生了嚴重鼓包,從電池殼底脫落,卷曲成類似香蕉的形狀。而另一輛搭載寧德時代電池的車,電池包拆開後沒有發生鼓包、漏液、生鏽等狀況,電池健康度91%。
這個案例來自單一博主的拆解,樣本量只有兩臺,無法代表同批次所有車輛。但它至少說明,同一款車、同一批次,不同電池包在長期使用後的狀態差異,是真實存在的。
近年來,就發生過某頭部“新勢力”更換電池供應商後,新款車在行駛過程中發生起火爆燃事故。今年7月,廣汽埃安AION S因搭載中創新航電池出現批量故障、沃爾沃EX30因欣旺達電池熱失控風險,分別發起召回。對車企而言,換掉寧德時代能省下一筆錢,但在一次批量故障面前,節省的成本可能瞬間化爲泡影。
但爲何車企現在仍然要“去寧德化”?一位電池從業人士對《豹變》表示,這與電池技術發展成熟有關。幾年前,同樣大小的電池包,寧德時代續航能到六七百公裏、快充只用10分鍾,而二、三線電池續航少100多公裏、快充慢十幾分鍾,體驗差距讓市場願意支付溢價。但如今,二者在續航和快充上的體驗差距已不明顯,車企自然更傾向於換電池、削減成本。
雖然車企自研電池更像是從“整包買”變成“買電芯+自己打包”,但“去寧德化”本質是爭奪供應鏈話語權,一旦開啓就很難再回頭。
3、誰能挑戰寧德時代?
如果說車企“去寧德化”是需求端的松動,那麼比亞迪等電池廠代表的,則是供給端更要命的步步緊逼。
8月,一汽弗迪常務副總經理張宏軍公開證實,比亞迪第二代刀片電池已經參與到一汽紅旗下一代純電平臺的核心項目,兆瓦閃充技術將首次搭載於一汽車型。而一汽紅旗正是寧德時代多年的核心客戶之一。
更耐人尋味的是,一汽弗迪本身就是比亞迪與一汽的合資公司,比亞迪持股51%、一汽持股49%。當紅旗用上比亞迪電池,與其說是撬走了寧德的客戶,倒不如說客戶早就和對手站在了同一條船上。類似的股權綁定也出現在零跑與中創新航、理想與欣旺達之間。
比單個客戶被撬更具威脅的,是成本結構上的代差。比亞迪從鋰礦、電芯到整車制造,核心環節全部掌握在自己手裏,加上對外供應造車零部件,比單純的電池廠更具成本優勢。當對手用更便宜的方式造出同樣滿足需求的電池,“寧王”的技術溢價就會被市場重新定價。
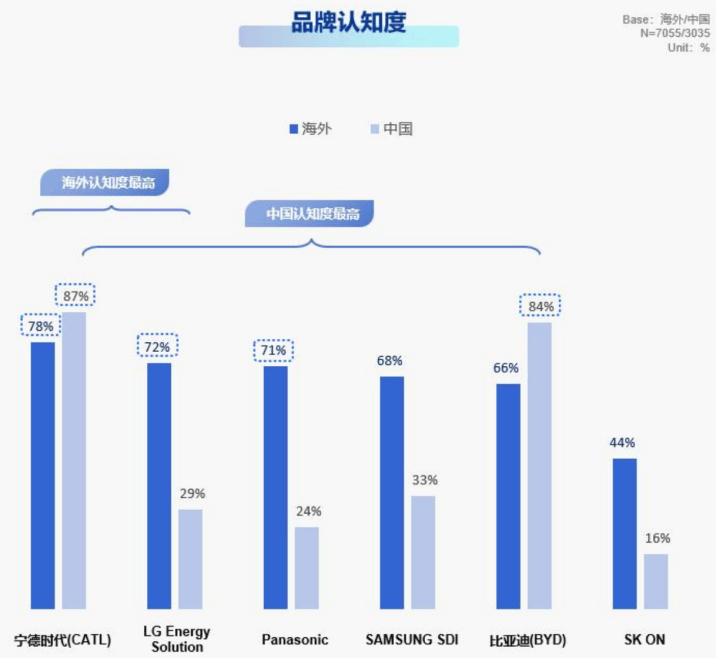
在消費者認知中,比亞迪跟寧德時代的差距更接近。來源:尼爾森IQ
除此之外,技術路線的身位也在一點點被追平。3月,比亞迪發布第二代刀片電池,號稱10%充到70%只要5分鍾。9月17日,欣旺達在發布會上宣布,2027年底前,將在全國建成1萬座兆瓦閃充站,常溫下1分鍾補能100公裏以上,9分鍾可從10%充到97%。與此同時,被寄予厚望的下一代固態電池離量產還相距甚遠,全行業可以說還站在同一起跑線。在新技術尚未突破瓶頸的情況下,成熟技術領域不可避免地陷入更激烈的市場博弈。
春江水暖鴨先知,“寧王”已經在變。2026半年報顯示,主做B端的寧德時代在增加市場營銷投入,上半年營銷費用同比增長33.44%至21.64億元。而在C端,5月,寧德時代在官方渠道上線電池查詢功能,用戶在輸入車型後,可查詢車輛搭載的寧德時代電池是獨供還是混供,進而倒逼車企採用寧德時代電池。
尼爾森IQ近期發布《2026年全球新能源車消費者研究報告》顯示,從消費者認知看,在國際市場,動力電池市場形成寧德時代、LG、松下三強鼎立格局;國內市場則呈現寧德時代、比亞迪雙雄爭霸態勢。其中,37.1%的中國消費者或因心儀的車型未搭載寧德時代電池而放棄購買。可見,新玩家想要撼動“寧王”並非易事。
實際上,佔據優勢地位的寧德時代還有“價格”這張牌。6月,寧德時代創始人曾毓羣在接受《財經》專訪時稱,寧德時代在撐着這個價格,如果寧德也加入價格戰,整個行業的處境將比光伏還慘。9月初的世界動力電池大會上,他又公開批評行業“比速度、比參數、比價格”的速成之風。
可問題在於,就算寧德時代降價,也改變不了車圈內卷、車企虧錢的局面。在一位電池行業人士看來,電池廠讓出來的價格空間,車企轉頭就會貼進下一輪價格戰,行業內卷不是一次讓利、一場降價就能擺平的。
相關閱讀
- 原創 比亞迪的天,變了2026-09-22
- 智譜,被上了一課2026-09-22
- 從谷歌到位元組,每個大廠,終將擁有一家藥廠2026-09-22
- 五年繳稅約536億!黃仁勳:我不怕繳稅 只怕窮2026-09-22
- AI 正在製造 App 過剩時代2026-09-22