外賣大戰的戰火還未徹底熄滅,京東外賣的1號人物就突然離職。
11月4日,多家權威媒體確認,京東本地生活業務負責人郭慶,業內人稱老K,因個人原因離職,接任人選暫未對外公布。
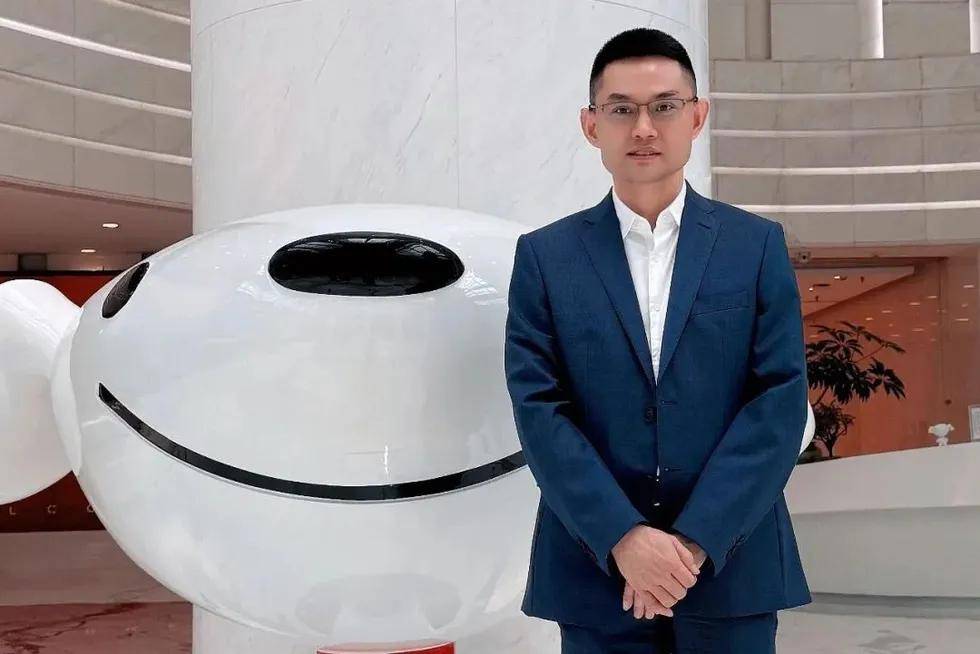
京東方面對此表示,公司感謝郭慶在任職期間的付出。在本地生活團隊全體同事的共同努力下,京東外賣已走上以“供應鏈創新”爲核心的具有京東特色的新發展階段——“京東外賣2.0”階段。
燒了數百億後,京東外賣終於要收手了嗎?
1. 美團猛將
郭慶其人,是帶着明確的任務來京東的。
他2014年加入美團,主導美團酒旅業務的擴張,把美團酒店業務從早期團購板塊做大,2018年起酒店間夜量先後在單月、全年口徑超過攜程系總和。
憑借亮眼業績,2020年初他進入美團最高決策層S-team,是王興麾下公認擅長打硬仗的將領之一。
2024年1月,郭慶以CEO顧問的身份加入京東,一年半之後正式掛帥本地生活事業羣。京東請他來,用意再明白不過——用美團打本地生活的那套戰爭經驗,把京東外賣幹起來。
京東外賣上線之初,打出商家免傭、騎手五險一金保障、百億補貼這套凌厲組合拳快速起網。郭慶接手本地生活事業羣之後繼續推進擴張,業務上線滿一年時,已經覆蓋350座城市,入駐超200萬商家,累計下單用戶破2.4億。
但他也遇到了所有外來者都會遇到的牆。外賣這個生意的壁壘,不在補貼厚度,而在配送網絡的密度與彈性。
美團用了十幾年,攢下數百萬活躍騎手,才能在暴雨天、午高峯、偏遠縣城都維持住履約的確定性;淘寶閃購背後是餓了麼多年沉澱的本地履約底盤,再加阿裏電商流量的灌注。
京東秒送的時效口碑不差,但餐飲外賣的規模經濟建立在“單量越高、單均成本越低”的飛輪上,單量上不去,飛輪就轉不起來。
郭慶曾公開說過一句話:“京東絕不會掉入單量陷阱,絕不會以衝單量來體現市場地位、制造市場泡沫。”
話是這麼說,但真打起來,誰又能免俗呢?
資本的耐心有限,集團的期待很高,不衝單量,怎麼證明你行。最終,還是走上了補貼換增長的老路。
2. 易攻難守
京東2025年財報顯示,新業務板塊全年經營虧損466.41億元,營銷開支從480億飆升至840億,集團歸母淨利潤直接腰斬,從414億跌到196億。
市場普遍認爲,外賣是這一板塊最主要的虧損來源。
不過錢花出去了,響聲也確實不小。
艾瑞諮詢數據顯示,2025年6月,京東外賣日訂單量衝到2500萬單,市場份額一度摸到31%。
那是京東外賣的巔峯時刻。
京東引燃外賣戰火之後,美團的核心本地商業由盈轉虧,阿裏把餓了麼升級成淘寶閃購全面參戰。三家公司在一年多的時間裏,燒掉了近千億的補貼。
然而潮水退得比漲得還快,補貼一收,單量應聲回落。
瑞銀今年2月的數據顯示,京東外賣的日均單量跌到了約800萬單,市場份額從31%滑落到7%左右。即便按艾瑞諮詢更樂觀的綜合口徑測算,也就在15%上下。
靠錢燒出來的市場份額,終究還是難以守住。
3. 回到本命
京東官方說,接下來進入外賣2.0階段,核心是供應鏈創新。
這話我信,因爲這才是京東真正的主場。
所謂供應鏈創新,說穿了就是不做純平臺了,往上遊走,最典型的就是七鮮小廚。
京東出錢、出場地、出供應鏈,餐飲合夥人出配方出技術,合營做自營餐飲。食材統一採購、淨菜統一配送、後廚統一標準,連油鹽醬醋都是品牌貨直接公示。
重資產、控品質、賺供應鏈的錢,而不是賺信息差的傭金。
這路子很京東。
劉強東去年就講過,京東外賣本質是服務生鮮供應鏈,要走出一套和美團完全不同的商業模式。
你可以理解爲,京東外賣不再想當第二個美團,它想當外賣界的京東自營。
這個戰略方向下,京東做外賣,從一開始就不應該照搬美團的劇本。
你有全國成熟的快消品供應鏈,有密集的倉配網絡,放着這些長板不用,非要去拼地推鐵軍、拼補貼力度,那不是以己之短攻人之長嗎?
如今2.0的方向,終於回歸正軌。
把外賣從流量生意拉回供應鏈生意,用七鮮小廚做自營供給,用京東秒送做即時零售,用商超品類帶動餐飲品類,走一條差異化的路。
這條路未必能讓京東拿到行業第一,但大概率能讓它活下來,並且活得有自己的特色。
但對於劉強東來說,這就夠了。因爲外賣一直都不是他的主戰場,只是即時零售版圖裏的一塊拼圖。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


