從拼流量到算成本,AI陪伴開始面對商業化考題。
AIX財經(AIXcaijing)原創
作者 |李夢冉
編輯 | 魏佳
Character.AI申請破產保護後,AI陪伴這門生意正在被重新審視。
這家成立一年多估值就到10億美元、擁有千萬月活用戶的明星公司,曾被視爲AI陪伴賽道最具代表性的玩家之一。憑借讓用戶與虛擬角色聊天的產品,它吸引了大量用戶和資本,卻最終走向破產重組。
10月12日,Character.AI母公司申請破產保護。持續的算力投入、經營成本,以及未成年人保護相關訴訟和監管壓力,讓這家明星公司陷入經營困境。目前,迪士尼以2000萬美元作爲首個競購方,競購其部分知識產權的非獨家永久授權。昔日估值達到10億美元的明星公司,如今不得不通過破產程序處置部分資產。
但Character.AI的倒下,並不意味着AI陪伴市場失去了增長動力。另一家AI角色聊天平臺Chai披露,截至10月初,其日活躍用戶超過100萬,年化收入規模達到1.2億美元。根據Sensor Tower的數據,2026年第一季度,全球AI陪伴移動應用收入達到約1.5億美元,是2023年同期的12倍以上。
國內市場同樣聚集了不少玩家。從MiniMax旗下的星野、Talkie,到字節跳動旗下的貓箱,再到一批聚焦細分需求的創業產品,不同背景的企業都在探索AI陪伴的商業機會。
一邊是擁有千萬用戶的明星公司走向破產,一邊是行業收入持續增長、不同玩家各自摸索變現路徑,AI陪伴行業呈現出明顯的分化。
同樣是陪用戶聊天,爲什麼有人能從中賺到錢,有人卻越做越虧?AI陪伴究竟是一門怎樣的生意?
01.AI陪伴,有人破產、有人增長
海外市場最先跑出一批明星產品,也最早開始接受商業化的考驗。
Character.AI曾憑借虛擬角色聊天積累龐大用戶羣,但用戶規模並未轉化爲足以支撐經營的收入。
據路透社報道,該公司2024年每月算力支出約1380萬美元,2025年降至約1000萬美元,2026年1月至8月累計約5610萬美元。收入端,月訂閱收入從2024年1月的約60萬美元增長到2026年8月的約280萬美元;廣告收入從2025年7月的約50萬美元增長到8月的250萬美元。8月收入合計約530萬美元,仍不足以覆蓋其經營支出。
值得注意的是,Character.AI採取“免費+付費模式”,付費版分爲輕量會員4.99美元/月或2.49美元/周;高級會員9.99美元/月或94.99美元/年。價格更低的模式是2026年9月才推出的,用於緩解持續虧損的財務壓力。但到申請破產前,每月仍虧損800萬至900萬美元。
另一個同樣主打AI角色互動的Chai,情況有所不同。截至2026年10月初,其日活用戶超過100萬,年化收入規模達到1.2億美元。Chai稱,公司已實現正向單位經濟模型,剔除銷售和營銷支出後實現盈利。不過,這些數據未經審計,也不意味着公司整體淨利潤已經轉正。
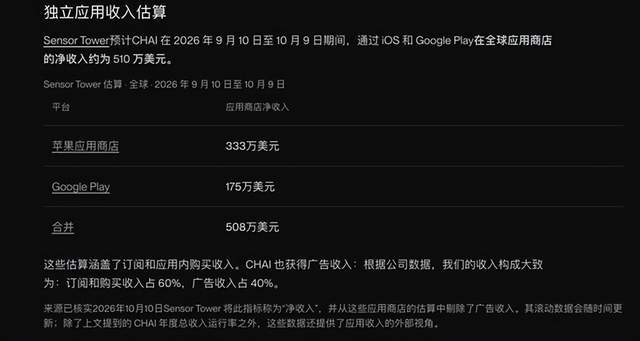
Chai收費分爲消費者訂閱、應用內購買和廣告。按照其官網引用的數據,2026年9月10日-10月9日期間,其應用商店淨收入508萬美元(主要涵蓋訂閱和應用內購買收入),另據公司數據披露,其收入約60%來自訂閱及應用內購買,40%來自廣告。
此外,Replika等較早進入市場的AI虛擬伴侶產品仍在運營。不同產品的用戶規模、收入水平和經營結果並不一致,
相比海外,國內AI陪伴市場的玩家也不少,大致可以分爲三類。
第一類是大模型廠商,代表是MiniMax。它先後推出星野(國內)、Talkie(海外)等AI角色互動產品,將底層模型能力直接應用於消費者市場,主要通過訂閱和廣告等方式變現。
AI陪伴應用曾是MiniMax早期商業化的重要支撐,根據公司此前披露的數據,2025年前九個月,Talkie與星野合計收入約1875萬美元,貢獻了約35.1%的收入,超過海螺AI的32.6%。其中,Talkie也是MiniMax打開海外市場的重要產品之一。
但這門生意不是主要靠會員訂閱賺錢,而是更依賴廣告等在線營銷服務。2025年前九個月,兩款產品合計收入1875萬美元,其中在線營銷服務收入1118.8萬美元,佔比約59.7%;訂閱收入660.4萬美元,佔比約35.2%;應用內充值收入95.8萬美元,佔比約5.1%。
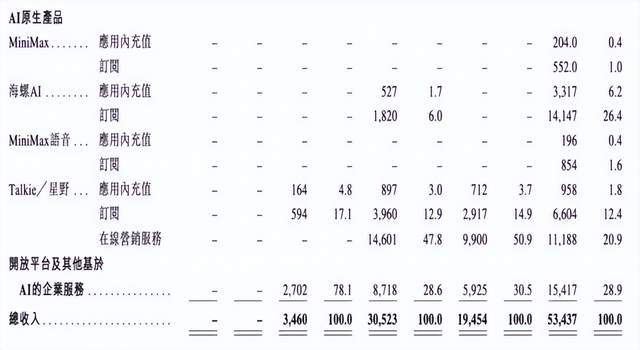
即使廣告佔大頭,並不意味着相關業務就有較高的毛利率。從MiniMax更廣泛的AI原生產品業務來看,包括Talkie、星野、海螺AI等產品在內,2024年毛利率爲-8.1%;到2025年前九個月才轉正,也僅爲4.7%。但需要注意的是,這並非Talkie和星野單獨的毛利率。
從用戶規模來看,截至2026年8月,Talkie全球月活躍用戶約3107萬,星野約338萬。不過,部分產品此前也出現新增下載量明顯下滑的情況。點點數據此前顯示,2025年1月至5月,星野蘋果端月下載量從486萬降至93萬,降幅約81%,但1月和5月的日活分別約爲96萬和97萬,基本維持穩定。
更值得注意的是,MiniMax的收入重心正在轉移。2026年上半年,公司AI原生產品收入4264萬美元,佔總收入的比重從去年同期的69.7%降至36.6%;開放平臺及企業服務收入佔比升至63.4%。這家最早靠AI陪伴打開市場的大模型公司,增長動力已經主要來自企業端。
第二類是互聯網及內容平臺孵化的,如字節跳動旗下貓箱、閱文孵化的築夢島(現已獨立運營)等。這類企業擁有流量入口、產品運營和用戶觸達方面的優勢,能夠將AI角色互動融入已有的消費互聯網生態。
Sensor Tower數據顯示,2026年一季度,貓箱位居中國iOSAI應用收入榜第一,其iOS應用內購累計收入已經超過2200萬美元,這還不包括安卓渠道和廣告收入。2026年8月,貓箱按照單個月活用戶創造的iOS收入來算,約爲即夢AI的5倍、AI Mate的4倍,也是星野、築夢島的約4倍。
貓箱賺錢的方式也和傳統會員制不同。除了訂閱和廣告,還有充值虛擬貨幣。貓箱連續包月會員爲25元,用戶可以獲得更長的語音通話時間、更高級的對話模式等權益;此外,用戶還可以購買名爲“貓糧”的虛擬貨幣,100貓糧售價1元,用於解鎖部分劇情章節、角色動態等內容,也可以通過觀看廣告獲取貓糧。它爲AI陪伴提供了訂閱之外的收入來源,但具體哪種方式貢獻了更多收入,目前尚無官方披露。
第三類是獨立創業公司,這類玩家通常沒有大廠的流量基礎,也不一定擁有自研大模型,因此更依賴產品定位、用戶需求和運營效率來尋找市場空間。比如獲得數千萬美元A+輪融資的心影隨形,推出了主打遊戲實時陪伴的逗逗AI;有原創IP、主打AI聊天陪伴的Solulu;以及下文提及的天之靈AI。
這類玩家通常規模較小、產品更加聚焦,且相比前兩類玩家,獨立創業公司面臨的共同問題是,如何在有限的資源條件下吸引用戶、建立付費模式,並控制持續產生的模型調用成本。
在AI陪伴這條賽道上,擁有技術、流量或內容資源,並不意味着一定能夠跑出來。大模型廠商有技術優勢,互聯網平臺有用戶基礎,內容公司手握IP資源,但這些優勢並不會自動轉化爲商業回報,甚至會成爲成本負擔。
02.收入在漲,賺錢爲什麼仍然難?
AI陪伴不缺增長故事,缺的是能夠跑通的盈利模式。
從行業大盤看,AI陪伴仍在升溫。據中研普華產業研究院數據,僅中國AI情感陪伴細分市場在2025年就達到38.66億元,預計2028年將突破595億元,年復合增長率高達148.74%。與此同時,2025年上半年全球AI陪伴類App創造的收入已達8200萬美元,同比增長態勢明顯。
但不止一位AI陪伴應用創業者向「AIX財經」反映,更現實的情況是,盈利仍然是許多從業者面臨的現實難題。
問題出在收入和成本兩端。
先看收入端,用戶爲獨立應用付費的理由正在變弱。
此前,長期記憶、角色扮演、語音互動等能力,曾是AI陪伴產品吸引用戶的重要賣點。但隨着大模型能力不斷升級,這些功能已經不再是專門的AI陪伴應用所獨有。對於日常閒聊、傾訴煩惱、尋求情緒安慰等基礎需求,用戶完全可以打開豆包、ChatGPT等通用AI助手。
圖源 / Unsplash
AI陪伴創業者、天之靈AI創始人張翼認爲,如果一家AI陪伴產品只是接入其他公司的模型API,提供簡單的對話功能,那麼它與通用AI助手確實沒有太大區別。
一名AI產品經理告訴「AIX財經」,一個心照不宣的行業共識是,過去部分AI陪伴產品通過更親密的角色互動、曖昧關系甚至帶有成人暗示的內容吸引用戶,這類內容可能是部分用戶願意付費的主要原因。
但在國內,監管越來越緊,依靠突破內容邊界吸引用戶,即使短期內能夠獲得收入,也很難成爲穩定、可持續的商業模式。
這意味着,獨立應用越來越難單靠“能聊天”向用戶收費。
再看成本端,AI陪伴的成本結構與傳統互聯網產品不同。
互聯網行業習慣用月活躍用戶、留存率、使用時長等指標衡量產品價值。用戶越多、停留越久,通常意味着更大的廣告變現空間,也更容易獲得資本關注。傳統互聯網產品多服務一個用戶,邊際成本幾乎可以忽略。
但AI陪伴產品的用戶每發起一次對話,都可能產生模型推理費用。用戶規模和使用時長增加的同時,企業需要承擔的服務成本也可能同步增長。
張翼認爲,把傳統互聯網的增長邏輯直接搬到AI陪伴行業,可能是創業者面臨的一個風險。比如部分創業者希望通過運營手段提高用戶活躍度,卻忽略了AI對話本身需要持續付出成本。有些重度用戶一個月可能發送兩三萬條消息,如果產品無法控制單次對話成本,這類用戶甚至可能給企業帶來虧損。
Character.AI的困境就是一個案例。
根據公開材料,Character.AI擁有約1200萬活躍用戶,2026年8月,平臺每名活躍用戶每月帶來的收入約0.44美元,其中廣告約0.21美元;而每名用戶對應的算力成本約0.58美元。用戶越活躍,算力賬單越高。再加上人員支出、訴訟費用及監管壓力,龐大的用戶規模並沒有帶來虧損的收窄。
Chai也經歷過類似的成本挑戰。其創始人William Beauchamp曾在媒體採訪中提到,在部分市場,用戶每消耗1美元算力,只能創造約0.1美元收入。
一名關注AI應用的投資人認爲,AI陪伴企業需要算清的,不只是獲客成本和付費轉化率,還有每名用戶在使用過程中持續產生的服務成本。要關注用戶在一定周期內貢獻的收入,扣除模型推理等直接服務成本後,還剩下多少,以及這些收入能否進一步覆蓋獲客和日常運營費用。
在他看來,創業者還需要先想清楚自己要做哪一種公司,是做成一家能夠持續盈利的小公司,還是做成一家值得風險投資持續投入、具有規模化增長潛力的公司。前者只需要找到足夠穩定的付費用戶,並將運營成本控制在收入之內;後者則必須進一步證明,用戶規模能夠擴大、收入增長具有可復制性,而且增長不會持續依賴高額補貼和算力投入。
當然,這並不意味着用戶規模完全失去價值。
對於採用廣告模式的AI陪伴平臺,用戶規模和使用時長仍然可能帶來廣告收入。Chai等產品也在探索訂閱與廣告相結合的變現方式。只要單個用戶帶來的收入能夠覆蓋他消耗的成本,大規模用戶依然可能成爲優勢。
相比之下,一些玩家開始在定價上做文章。2026年初,Chai創始人William Beauchamp公開解釋,由於不同地區的廣告變現能力存在差異,Chai在美國、歐洲、日本等廣告收入足以覆蓋計算成本的市場保留免費服務,而在印度、巴基斯坦等部分市場暫時設置付費門檻。他表示,該套餐的價格將控制在僅能覆蓋電費的“絕對最低限度”,但仍然會向用戶投放廣告。
還有前文提到的貓箱的“貓糧充值”。相比單純依靠會員訂閱,這種模式更接近遊戲和網絡文學的付費邏輯:用戶不僅爲AI對話能力付費,也可以爲感興趣的角色、劇情和互動內容進行小額消費,通過將付費與具體內容綁定,平臺既降低了用戶的單次消費門檻,也有機會隨着用戶互動需求的增加,獲得更多收入。
對於AI陪伴行業來說,流量仍然有價值,只是流量本身,已經不足以證明一門生意能夠成立。
03.下一個機會:冷門、產品和硬件?
當通用AI助手逐漸覆蓋基礎聊天需求,流量規模又未必能夠轉化爲利潤,獨立AI陪伴應用的機會究竟在哪裏?
首先,可能是那些看起來冷門、但有真實付費需求的細分市場。
天之靈AI主要通過AI技術,幫助用戶以“AI親人”的形式與已經離世的親人進行對話。張翼向「AIX財經」提到,產品剛上線時,付費頁面設計得並不完善,甚至不太容易找到,但仍有用戶主動聯系團隊,詢問如何付款。在他看來,最主要的原因是產品切中了用戶真實且強烈的情感需求。
他向「AIX財經」透露,目前天之靈AI累計注冊用戶約11.1萬人,付費會員約2000至3000人,常見會員價格爲每年99元,起步雖然較晚,產品也比較新,但已實現盈利。
上述投資人認爲,判斷一個細分市場是否值得進入,至少需要考慮三個問題:用戶的需求是否足夠強烈,現有產品是否已經充分滿足這種需求,以及用戶是否願意持續爲更好的體驗付費。更重要的是,付費需求能否支撐企業長期經營。
當然,冷門並不等同於高付費意願。很多細分需求雖然存在,但用戶規模有限、使用頻率低,或者本身缺乏持續付費的動力。
其次,比起單純比拼模型能力,產品能否提供符合用戶預期的服務,可能更加重要。
即便天之靈AI已經找準了細分市場,張翼也直言,“產品早期也曾因爲對話表現不符合用戶預期而出現退款情況。”
對於普通用戶來說,他們未必關心一款AI陪伴應用調用了哪家大模型,也不一定能感知不同模型之間細微的技術差異。他們更在意的是,產品能否提供自己想要的陪伴體驗。
圖源 / Unsplash
用戶當然可以直接讓豆包、ChatGPT等通用AI助手扮演某個角色,但對於一款專門提供相關服務的產品而言,除了能夠生成回答,還包括人物身份是否穩定、回應是否符合特定關系,以及對話過程中會不會突然讓人“出戲”。張翼表示,要讓AI在特定場景下持續提供符合用戶預期的回應,需要反復測試和調整對話策略,並優化提示詞,在保證體驗的同時盡可能降低模型調用成本,“這些都是看起來簡單,做起來困難的事情”。
還有一些創業者已經開始思考,AI陪伴應用的商業價值是否必須局限於軟件訂閱。
例如,一款虛擬戀愛陪伴應用吸引大量用戶後,其中一部分人除了線上聊天,還希望能有線下的陪伴機器人。對於企業而言,軟件也可能成爲了解用戶需求、尋找硬件消費者的渠道。
前述AI產品經理也向「AIX財經」表示,軟硬件結合可能是進一步拓展AI陪伴的邊界。在他看來,純軟件形態的AI陪伴主要依賴文字、語音等方式與用戶互動,而AI耳機、眼鏡以及陪伴機器人等硬件,有機會讓AI更多地感知用戶所處的現實環境,並通過觸摸、動作等方式了解用戶狀態。
例如,珞博智能推出的AI陪伴玩具芙崽Fuzozo,硬件售價399元,同時通過App提供額外的付費服務,月度收費在19.9到29.9元之間,據悉其上線僅一年多銷售額超1.2億元;同樣的,還有萌友智能推出的桌面AI寵物機器人ropet肉派派,售價約2000至3000元,App內沒有額外訂閱,但設有積分系統和養成任務,據公開消息,該公司融資金額超千萬美元,從2025年9月至今年4月累計出貨近2萬臺。
但軟件用戶到硬件消費者,中間仍然存在不小的距離。硬件還涉及研發、生產、庫存、售後等問題,其經營難度與輕資產的軟件服務截然不同。
不過,這也爲尚在探索盈利路徑的AI陪伴應用行業,提供了另一種可能。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


