2026年10月23日晚,三安光電一紙公告,再次把 林秀成推到聚光燈下:公司收到實際控制人家屬通知,林秀成因涉嫌職務侵佔、挪用資金罪,被檢察機關批準逮捕。當天收盤,三安光電股價10.10元,總市值約504億元。
高光時刻的 三安光電一度衝破2000億元市值,被認爲是前途無限的下一代半導體龍頭,作爲公司創始人的林秀成,也一度被評爲福建首富。
伴隨一紙批捕公告,這位曾經雄心勃勃,也霸氣十足的產業與資本弄潮者,終於走到覆水難收的這一步。
林秀成的故事,起點是一堆廢鐵。
上世紀80年代,這個生於福建安溪的年輕人,靠收購鋼廠廢鋼邊角料、轉手賣給工廠,賺到第一桶金,在閩南得了個“廢鐵大王”的外號。
1992年,林秀成與三明鋼鐵廠合資辦起三安煉鐵廠,從倒爺變成實業家。到2002年,三安集團總資產做到26億元、員工約6000人,在福建省百強企業集團中排名第14位。
林秀成從 不把雞蛋放在一個籃子裏,也從不在一個行業裏戀戰。
真正改變林秀成命運的,是1999年的深圳高交會。
在那裏,他第一次接觸到LED技術。那時的LED芯片,核心技術握在美國、日本企業,國內幾乎全靠進口。看好前景的林秀成,決定扎進去做出本土的LED芯。
據媒體梳理,他親自赴美考察技術,高薪引進核心人才,重金購置生產設備,與美國EMCORE公司合作建設研發與產業化中心。
2000年11月,三安電子在廈門成立。頭三年,這門新生意累計虧損約6億元,幾乎把鋼鐵板塊的利潤喫幹抹淨,但他依然沒有收手,而且也不準備收手。
2002年,三安研制出第一片外延片;2003年,實現全色系超高亮度LED芯片量產,打破了國內LED芯片長期依賴進口的局面。
同一時期,三安還押注空間用太陽能電池,彼時的三安人放話,要讓國產衛星用上廈門造的電池。二十多年後,三安的砷化鎵多結太陽能電池確實已用在商業衛星上。
期間,搞着高科技的林秀成,還跑進傳統產業“摸”了一把。他以54%的股份入主安溪茶廠——全國最大的烏龍茶廠,旗下“鳳山”特級鐵觀音約七成出口海外。
茶廠一位老員工後來這樣評價這位新老板: “他很精明,很有經濟頭腦。”
三年後,林秀成又把茶廠股份全部轉出。
2007年10月,林秀成開始了更大的運作。一家早已停牌的湖北上市公司*ST天頤,大股東所持股權被法院強制拍賣——這家公司的前身,是當年紅遍全國的洗衣粉品牌“ 活力28”。三安集團只出資1678.1萬元,就拍下了45.43%的股權;算上購置破產重整資產、代償債務,整 個投入約1.49億元,便借了一個上市公司的殼。
2008年7月,林秀成將三安電子的LED資產注入完成,*ST天頤更名三安光電在上交所復牌。此後短短幾年,林家紙面財富增長便超過10倍。
可越是風光,林秀成越是少露面。
業內人士形容他是“典型的閩南安溪商人”: 闖勁很足,但話不多。他極少接受採訪,三安官網上也難覓他的身影。
直到2012年11月,林秀成才第一次在公開記者會上亮相,地點不在廈門,而在臺北。面對中國臺灣媒體,他態度保守,基本照着事先準備的稿子回答;只有談到人才,他才明顯打開了話匣子。
重用各類人才,這也是林秀成持續跨界挑戰的成功之道。
那次臺北之行,是三安走上巔峯的一個注腳。
2012年11月,三安光電宣布以5.05億元人民幣參股中國臺灣LED芯片廠璨圓光電,持股約19.9%、成爲第一大股東,這是大陸LED企業第一次參股臺灣同行。
林秀成在臺北說, 要提升產業地位,第一是規模經濟要做大,第二是增強員工薪資福利。因此,這筆錢“一定要用在臺灣”,要讓員工有幸福感,才有競爭力。
當年臺灣業界對三安則是既警惕又無奈:一邊指責它壓價接單、到臺灣廠商挖角工程師,一邊眼看着它的產能越滾越大。
到2017年,三安手裏的MOCVD設備已從2012年的10多臺,增加到約360臺,全球市佔率約12%,並且還在衝刺30%的目標。
三星、飛利浦等國際廠商,都幹脆把芯片交給三安代工、放棄自己擴產。因爲,林秀成的打法,讓它們自己生產變得毫不劃算,也毫無勝算。
這股規模衝擊,客觀上改變了全球LED產業的格局。芯片價格被大幅拉低,LED照明和顯示加速普及,中國從LED芯片進口國變成了全球最大的生產基地。
這期間,三安還給國產LED芯片設備開了門。
2017年,三安已裝機中微公司的Prismo A7 MOCVD,時任三安總經理 林科闖公開評價,中微是能滿足其先進技術要求的合作夥伴。作爲國內最大的LED芯片廠,三安的導入,爲國產MOCVD在國際巨頭主導的市場裏打開了驗證和放量的窗口。
支撐林秀成快速做大規模的,是一套高度可復制的公式:地方給土地、給補貼、給產業基金,三安給項目、給產能、給就業。
此一模式下,蕪湖、泉州、長沙、鄂州、重慶,一座座三安基地拔地而起。其中,泉州三安規劃總投資333億元(含公共配套);湖北三安Mini/Micro LED項目預算120億元;湖南三安碳化硅基地總投資160億元;重慶的碳化硅合資廠總投資約32億美元,三安另投約70億元自建配套襯底廠。
在LED的黃金年代,規模本身就是護城河。
地方要產業,三安要資金,兩相情願,一拍即合。
據部分媒體不完全統計,三安光電借殼上市以來累計獲得政府補助超過113億元。而據時代財經梳理,湖北、長沙、重慶等地國資過去幾年,累計爲三安系投入的產業資金也超過200億元。
與此同時,林秀成手裏的上市公司股份,也被一次次質押出去,換回擴張所需的現金。
這條路上,也早就有灰色軌跡。廈門原常務副市長 鄭雲峯受賄案的公開裁判文書顯示,鄭雲峯在2003年至2010年間曾收受林秀成財物,並在企業退稅、總部用地等事項上提供關照。
槓杆最怕的不是貴,而是周期掉頭。
林秀成的槓杆也很快就撬出了巨大的麻煩。
近幾年,LED行業快速掉頭,產能過剩、價格戰慘烈,三安的基本盤被持續侵蝕。寄予厚望的碳化硅,也趕上全球擴產潮帶來的價格戰,產線還在爬坡,折舊已經壓了上來。還有,政府補助退坡,每年幾億幾億的少。
而最新的”因涉嫌職務侵佔、挪用資金罪“等表述下,林秀成的資本運作乃至與地方的合作也注定還有其他迷霧。
三安的經營因此持續惡化。
2025年,三安光電營收179.49億元、同比增長11.45%,歸母淨利潤卻虧損3.53億元——這是2008年借殼上市以來的首次年度虧損。
今年3月,林秀成被留置的消息一出,三安光電一字跌停,5個交易日跌去24%。而真正的連鎖反應,還發生在控股股東層面:債權人集中啓動風控,貸款提前到期條款被觸發,追償接踵而來。
到10月14日,三安電子、三安集團所持13.12億股三安光電股份已被100%司法凍結,佔總股本26.30%;疊加輪候凍結,累計被輪候凍結股份達82.13億股,相當於其持股數的625.89%。換句話說, 林家手裏的每一股三安光電,都被六重以上的查封排着隊盯着。
今年6月,自然人債權人林素真向廈門中院申請對三安電子、三安集團破產重整,9月2日撤回。10月15日,新的重整申請又來了,發起方換成了湖北長江安芯產業投資基金和湖南麓谷發展集團。
當年的出資人,如今排隊成了債權人。
這是整個故事裏最耐人尋味的一幕:申請對三安控股股東進行重整的,恰恰是當年在湖北、長沙與三安深度綁定的地方產業資本。
質押換來的擴張,最終要用控制權來結賬。 “規模經濟要做大”成就了林秀成,而爲規模加上的槓杆,則正在反噬他親手搭起的王國。
2017年7月,林秀成卸任三安光電董事長,長子林志強接棒,三安搭起了一道“隔離牆”:創始人退出上市公司全部職務,第二代執掌董事會,職業經理體系維持日常經營。
這道牆在法律上是成立的。林秀成本人不在上市公司任職,此次涉嫌的職務侵佔、挪用資金罪,公告未披露發生在哪家單位,外界不能也不應把它直接等同於上市公司的問題。
但在現實中,林秀成從未真正走遠。
他一直是三安集團的董事長、總經理;據報道,2025年2月,重慶市領導會見意法半導體總裁兼首席執行官時,同場的正是“三安集團董事長林秀成一行”。
他退出了上市公司的名單,卻沒有退出三安的牌桌。
牆內的人,也依然姓林。董事長是長子林志強,董事、副總經理是次子林志東,副董事長兼總經理林科闖是林秀成的女婿。
一位三安內部人士說,接班人林志強“和父親一樣低調”,衣着飲食隨意,話不多,除了工作很少與員工打交道。
股權一端,林秀成仍持有三安集團59.68%,與林志強合計約71.83%,三安集團再控制三安電子。 管理權交給了兒子,控制權留在了父親手裏。
這道牆,今年已經被結結實實撞過一次。
3月30日,林科闖在新聞發布會上表態,實控人留置系個人事件,與公司無關,並宣布與林志強一起增持。僅一周後,4月7日,他本人被重慶市渝中區監察委員會留置、立案調查。10月5日留置解除,林科闖恢復履職;他的那份增持承諾,由林志強代爲完成,後者累計增持357萬股、花了約4986萬元。
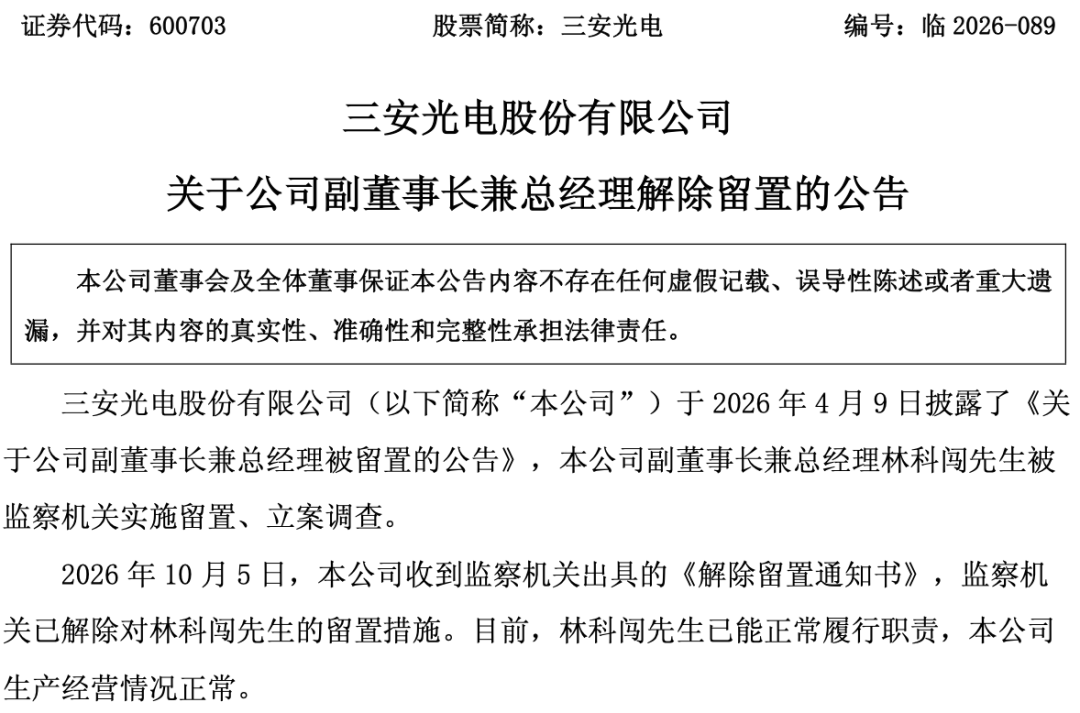
▲圖源:三安光電
總經理缺位整整半年,公司照常運轉、對外交付。從經營層面看,這道牆扛住了第一輪衝擊。可經營數據顯示,壓力從未離開。
今年上半年,三安光電營收64.68億元,同比下降28.04%(主要因貴金屬廢料回收不再確認收入,剔除該因素後同比增長8.97%);歸母淨利潤虧損0.98億元,扣非後虧損5.04億元;僅存貨跌價準備就計提了3.29億元。
拆開看,是一幅新舊交替的圖景:LED外延芯片營收31.03億元、增長11.81%,老本行在提價和高端化中企穩;集成電路業務營收12.68億元、下降15.40%,濾波器和碳化硅仍是利潤最大的拖累。
新的亮點則來自AI。三安的光芯片已與全球前十大光模塊廠商中的4家建立合作,400G、800G光芯片批量出貨,1.6T產品送樣驗證,正計劃把月產能從2750片擴至4500片。重慶的碳化硅合資項目今年3月宣布進入量產。
地方補貼漸行漸遠之後,重資產的壓力讓三安陷入了新的困境:湖南三安碳化硅項目預算160億元,截至6月底累計投入已達211.63億元,超出預算三成多;湖北Mini/Micro顯示項目延期兩年;重慶襯底項目70億元預算,才投入11.59億元。
半導體擴張,怕投入大,更怕投到一半缺了糧。
如今,林秀成被批準逮捕之後,三安光電至少要回答三道考題:
第一道,被凍結的26.30%股份怎麼處置。如果法院受理重整,控股股東層面將迎來新的出資人,三安光電的控制權可能易手。新股東是誰、以什麼價格進來、帶來什麼資源,直接決定這座半導體平臺下一步往哪裏走。
第二道,控股股東的債務怎麼化解。有媒體梳理估算,三安電子與三安集團體系的公開剛性債務約在120億至150億元區間。這筆賬算不清,上市公司的融資能力、銀行授信和重大項目的資金安排,都難以徹底擺脫“關聯風險”的折價。
第三道,林志強能否證明,第二代的治理已經真正獨立。 法律上的隔離,不等於信用上的隔離。供應商、客戶、銀行和地方政府看的,不只是工商登記裏的任職名單,也包括這家公司離開創始人的關系網絡,是否依然拿得到訂單、拿得到錢、做得出產品。
隔離牆能否立住,不看公告裏寫了多少遍“與公司無關”,而看三安能否在沒有林秀成的日子裏,自己把錢掙回來。
林秀成敢於在一個完全陌生的行業下豪賭,而且“善於”用地方與資本的力量把賭注不斷放大。三安能成爲中國化合物半導體的重要平臺,中國能從LED芯片進口國變成全球生產基地,離不開這股賭性。
但這賭性,堆起了高高的資產負債表,也把風險層層疊疊堆進了他自己的前途和命運。
靠“膽識+地方資源+資本槓杆”把企業做大之後,該如何將它過度到下一代,讓下一代企業靠治理和透明把企業做久?
這不是林秀成一個人的命題,而是一大羣體共同要過的關。
[1]三安光電《關於公司實際控制人被採取強制措施的進展公告》
[2]三安光電《關於控股股東及間接控股股東被申請破產重整的公告》
[3]三安光電《2026年半年度報告》
[4]工商時報《三安董座林秀成:給臺灣人才幸福感》
相關閱讀
- 原創 海外“紅果”,收割全球?2026-10-27
- 原創 iPhone Duo,你這不是在給特努斯上眼藥麼2026-10-26
- 花錢進電影院看“國內首部AI大片”的觀眾,正恨不得抽自己兩巴掌2026-10-26
- 丈母孃也開始搶AI人了2026-10-26
- 500萬中國醫生,正被網際網路大廠爭搶2026-10-25