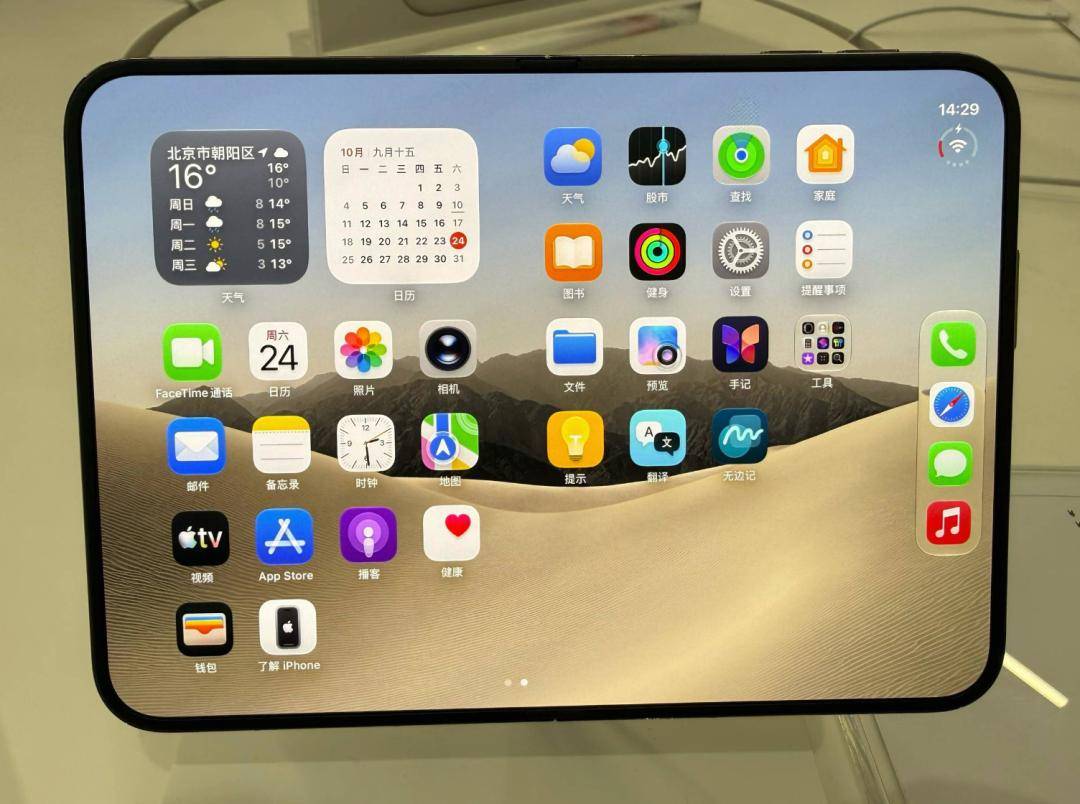
文|唐辰 iPhone Duo正面 圖源:唐辰拍攝
iPhone Duo狠狠“跺”了特努斯一腳。
10月23日,iPhone Duo正式發售,但很快就以多個熱搜的方式陷入爭議。其中,軟件適配是最大的問題。比如,何同學在開售前測試25款常見應用,發現約80%尚未完成折疊屏適配,部分應用打開後留下大片黑邊。
還有大量用戶反饋,新機出現畫面縮放、不支持分欄、內外屏切換閃退等問題。
品控也同樣拉胯。海內外多名用戶在社交渠道爆出,iPhone Duo存在開箱即出現屏幕亮線、開裂等問題,相關故障多集中在鉸鏈正上方。影視颶風Tim做過1萬次室溫折疊、1000次零下20攝氏度低溫折疊測試,鉸鏈依然順滑,屏幕折痕卻越來越深。
硬件配置上,蘋果也在做減法:沒有長焦,沒有Face ID,只支持eSIM,重達254克。拆機博主楊長順提到一個說法,蘋果自稱打磨好幾年的磨砂屏“黑科技”,可能只是貼了一張兩三百元的磨砂膜。
其價格也在短短幾天內直接破發,讓一衆黃牛措手不及。
作爲蘋果首款新形態的折疊屏手機,也是其歷史上交貨周期最長旗艦硬件——我注意到,過去五年,其秋季旗艦從發布到預售平均 3 天、到上市約 10 天,iPhone Duo 把兩個間隔,分別拉長到了 36 天和 43 天——iPhone Duo更像是未完工就緊急上市的半成品。
蘋果過去也有“翻車”,但大多在通信、工藝、鍵盤這類產品層面的體驗。但這次的問題出在蘋果引以爲傲的應用生態上,這“Duo”少有點滑稽,也是給剛接過蘋果CEO擔子的特努斯,狠狠上了一劑眼藥。
在庫克與特努斯交接班的關鍵節點,蘋果爲什麼還要強推這臺機器?
一方面,蘋果在搶折疊屏的時間窗口。AI手機的競爭在持續擠壓增長預期,折疊大屏是爲數不多還能打開新增長曲線的硬件品類。
而且,這個形態已經不需要再證明是不是“僞需求”。在此之前,華爲、三星已經在橫折賽道迭代多年,鉸鏈方案、大屏適配、分屏交互都已經被驗證過好幾輪,各類折疊屏手機銷量也已經過億臺。
同時,IDC預計2026年全球折疊屏出貨2290萬部,同比增長12.6%,同一年全球手機整體出貨預計下降16.7%。這是極少數還在增長的細分品類。
蘋果屬於後進入場者,但後來者並不往往總有機會,市場和友商留給它慢慢打磨產品、完善應用生態的空間,比以往更小。
另一方面是增長壓力。iPhone貢獻了蘋果接近一半的收入。以2026財年第三季度爲例,蘋果總營收1094億美元,其中iPhone收入542.5億美元,佔比49.6%。
但iPhone 的換機周期在拉長,成本端受存儲漲價影響也還在往上走。蘋果的應對辦法是把價格往上抬,iPhone Duo 起售價 1999 美元,也是這個思路。
國行 Apple Intelligence(下稱 “蘋果 AI”)還在路上,AI 對換機的拉動沒有兌現,蘋果需要一個足夠重的新硬件形態,撐起下一條增長曲線。
眼下,蘋果主要在推進兩件事:一件是蘋果AI在更大範圍內落地,一件是iPhone Duo的產能推進。
蘋果AI這條線一直不順。國行版本在跳票兩年多之後,總算有了落地的準信,但仍是限量供應,一次放一小批功能、一次開一小部分地區。
這是蘋果的老套路:限量制造稀缺,稀缺才有付費意願,AI才能成爲一個商品被擺上貨架,促使用戶付費。
iPhone Duo的節奏則是在小步快跑,新機送貨時間排到了2027年1月。蘋果表示,預訂需求“非同尋常”,將盡快把產品交到消費者手中。
同時,它也給開發者下達“強制要求”,第三方App的適配截止日期排在2027年4月。這意味着,蘋果選擇優先把硬件交付到市場,存量App還需要很長的一段時間來完成適配。
這個邏輯和蘋果AI、Vision Pro如出一轍:先講故事,再拿產品兌現。但折疊屏手機也是手機,是大衆消費品,用戶量級不同,產品缺陷會直接擺在臺面上,很難被蘋果畫的餅蓋住。
蘋果之所以敢定下這樣的交付節奏,根源在於買股票和購機是兩個完全不同的羣體。
iPhone Duo開售當天,蘋果市值站上5.1萬億美元,短暫超越英偉達。蘋果靠iPhone喫iPhone,折疊屏帶來的想象空間,足以讓投資者心甘情願買單。
當然,蘋果這一輪股價上漲不能全部歸功於折疊新機,更大的推力來自資金風向切換。AI基建狂飆兩三年後,市場和投資者開始擔心,部分科技公司爲AI基建背了太多債。
有數據測算,蘋果全年 AI 相關支出僅維持在 110 億到 130 億美元區間,而競爭對手單家每年資本開支動輒達到千億美元級別。
不少分析就此得出結論:偏低的 AI 資本開支,讓蘋果在科技股集體拋售浪潮裏,被資金當成了避險資產。再加上首款折疊屏訂單熱度居高不下,進一步推高了市場信心。
但對消費者來說,他們看重的是真機到手的實際體驗,沒人願意花高價買下一臺體驗殘缺的 “磚頭”。這兩個羣體預期的錯位,就會集中爆發成輿論危機。
在我看來,iPhone Duo身上這一串問題,是蘋果戰略選擇傳導下來的產品後遺症。
蘋果自稱在折疊屏手機上“曖昧”了很多年,這條賽道也已經被友商培育了七年,基本成熟。
以折疊屏賽道兩大頭部品牌爲例,華爲在2025年喫下國內折疊屏 71.8% 的份額,闊折疊 Pura X Max 上市四個月發貨破 120 萬臺;三星守住全球頭名位置,份額約爲四成。
有意思的是,Duo發布後那幾天,有數據顯示,華爲 Pura X Max的銷量逆勢上漲了約 76%。
蘋果首款折疊屏手機,先給對手導了一波流。
要知道,過去蘋果每進入一個品類,Pod、iPhone、iPad、Watch、AirPods等,都是催熟,甚至重新定義這塊市場。折疊屏反過來了,蘋果是看着友商用七年時間,多輪迭代把這條跑通,它才跳進來摘桃子。
當蘋果不再“重新定義”產品時,它的品牌溢價就得重新“稱重”。iPhone Duo頂着“史上最貴”的定價,產品力佔幾成,品牌力佔幾成,黃牛吹起的泡沫佔幾成,沒人能說得清。
或許,就像怒喵科技創始人李楠所分析,iPhone Duo品控問題,本質上是蘋果和中國供應鏈生疏了。更可能的情況是風險早被預判到,只是被高層忽略了。
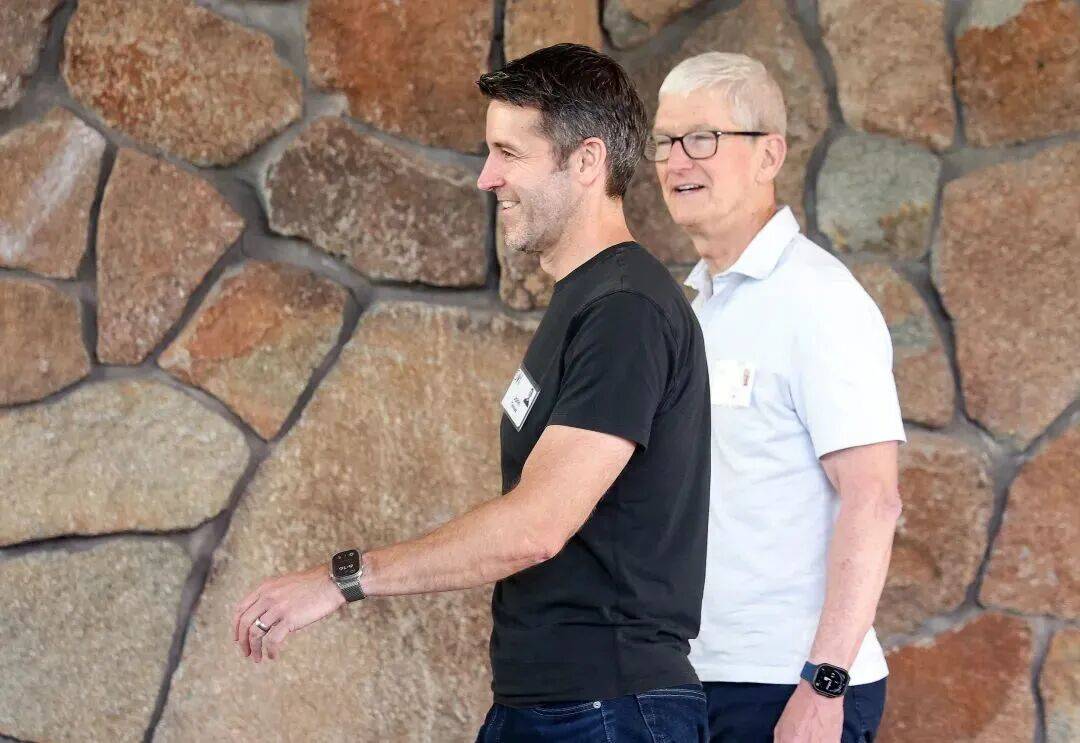
特努斯和庫克 圖源:網絡
特努斯接的是庫克留下的盤子,現金流和供應鏈底盤都很穩,做產品卻偏保守。如果沿用過去的判斷邏輯,iPhone Duo大概率會等到軟硬件生態和AI的協同全部就緒才發布。
但他沒有那麼多時間,特努斯急需一場穩贏之局來打響立身戰,iPhone Duo是當前唯一的籌碼。
就像我此前所說,“黃牛的瘋狂炒作,成了蘋果最廉價的營銷”,並不是調侃,更可能是特努斯時代第一份財報的戰略選擇。
大幹快上的代價就是,iPhone Duo交付之後生態適配、品控爭議、渠道溢價崩塌、輿論敘事同步承壓。以上所有矛盾,層層傳導,最終落到特努斯身上,也就是“上眼藥”。
在我看來,iPhone Duo的矛盾,本質是特努斯上臺後,蘋果爲爭奪新賽道入場券,在硬件線採用了和AI業務完全不一樣的交付策略,由此催生了市場上一系列反常現象。
但需要肯定的是,特努斯選擇折疊屏賽道這個方向本身沒有錯誤,搶先入場,也不是毫無收獲:鉸鏈與大屏適配的工程數據、開發者對接經驗、折疊賽道的先發卡位,這些都會沉澱進後續迭代。
更何況,股價是實在漲到歷史最高點。但iPhone Duo溢價退潮之後,特努斯直面的難堪就是,資本敘事跑得太快,實物產品沒能跟上它的預期。
這個開局,算不算庫克給特努斯埋下的一顆雷?
參考資料:
唐辰同學,《“掉隊”的蘋果開始限量供應AI》,《蘋果比任何時候都需要黃牛》
虎嗅,《蘋果首款折疊屏沒能養肥黃牛》
我是唐辰同學,關注互聯網科技及AI新經濟。原創內容,未經許可,謝絕轉載。
「唐辰同學」
鈦媒體、36氪、老虎財經熱榜
澎湃新聞2024年最澎湃創作者
老虎財經2024年度優秀專欄
河南日報·頂端新聞2024年度影響力作者
界面新聞優質榜單
老虎財經2024年度優秀專欄
騰訊新聞年度優質熱問答主
2023搜狐新聞年度優質創作者
人人都是產品經理2023年度優秀作者
2023網易新聞年度內容合夥人
相關閱讀
- 原創 海外“紅果”,收割全球?2026-10-27
- 花錢進電影院看“國內首部AI大片”的觀眾,正恨不得抽自己兩巴掌2026-10-26
- 被批捕!一代晶片巨頭,栽在了賭性裡2026-10-26
- 丈母孃也開始搶AI人了2026-10-26
- 500萬中國醫生,正被網際網路大廠爭搶2026-10-25