海外復制紅果,比想象中難。
定焦One(dingjiaoone)原創
作者 | 陳丹
編輯 | 魏佳
過去幾年在洛杉磯拍短劇,制片人Fancy有不少時間花在安撫劇組上。
那時,她和同行常在比弗利山莊租下一棟豪宅,用5到8天拍完一部短劇。劇組裏不少人參與過好萊塢電影、電視劇的制作,習慣了精細的分工和反復打磨。拍攝周期被壓縮到一周,監視器裏的畫面在他們眼中相當粗糙,很多人難以接受這樣的作品出自自己之手。Fancy往往要反復溝通,對方才肯妥協。
現在,這些溝通都省掉了。Fancy的團隊裏,除了在美國的投資人和編劇,其餘制作環節都搬回了中國。洛杉磯的片場不需要了,畫面由AI生成。
她記得,2024年、2025年是洛杉磯真人短劇拍攝最熱鬧的時候,每個月至少有三四十個劇組同時開工。如今,一個月能開拍8部就已經相當不錯。多位消息人士告訴「定焦One」,GoodShort、九州、昆侖萬維、麥芽等國內短劇公司已陸續縮減美國本地制作團隊,只保留少量管理人員。
但片場冷清,並不意味着海外短劇這門生意在衰退。
Sensor Tower數據顯示,2026年第一季度,全球短劇App下載量超過8.5億次,同比增長140%;同期應用內購收入約7.5億美元,同比增長20%。用戶仍在湧入,但付費收入的增速已遠遠跟不上下載量。
AI把一部劇的成本壓到了過去的幾十分之一,也讓另一種模式有了底氣:不向觀衆收錢,用海量免費內容換流量,再靠廣告賺錢。跑得最快的玩家,是字節跳動。
2025年底,字節開始在海外測試免費短劇App PineDrama,今年1月正式上線。據Sensor Tower,截至10月12日,PineDrama累計下載量突破1億次,日活躍用戶約700萬。在全球累計下載破億的7款獨立短劇App中,它是唯一一款上線不滿一年的產品。
這套打法,中國觀衆並不陌生。2023年,字節推出紅果短劇,以免費觀看、廣告變現的模式,改寫了國內短劇行業的競爭規則。QuestMobile數據顯示,截至2026年7月,紅果日活躍用戶達到1.68億,超過騰訊視頻、愛奇藝、優酷、芒果TV四家長視頻平臺的總和。
紅果改變的還有制作公司的生存法則。上線之初,紅果用每部20萬到35萬元的保底費吸引承制公司入場,平臺掌握劇本和版權,制作方拍完劇後再按比例分賬。隨着平臺做大,制作公司開始圍繞熱度值、完播率和分賬規則展開競爭,逐漸成爲平臺內容供應鏈上的一環。2026年春節後,紅果調整保底機制,取消了部分承制公司的真人短劇保底,不少公司的實拍項目隨之停擺,轉向成本更低的AI漫劇。
如今,這套模式被帶到了海外。紅果的劇本,會在海外再演一遍嗎?
01.片場冷了,平臺更強了
今年6月起,Fancy陸續收到一些短劇導演發來的消息:“我現在有檔期了,你有沒有項目?”
半年前,情況正好相反。那時想約一位導演,要排到兩三個月以後;演員日薪1000美元,下個月就可能漲到1200至1500美元。
海外短劇在2022年前後興起,2024年、2025年競爭最激烈。做傳統影視開發的好萊塢制片人Leo經歷過這股熱浪。他說,最熱的那幾年,豎屏短劇幾乎“養活了大半個好萊塢的年輕人”,其中不少是中國留學生。他們從電影學院畢業,進不了傳統影視大廠,就被短劇公司“招安”。Leo帶過的幾個實習生,後來做到了頭部短劇平臺的內容制作負責人,賺得比他還多。
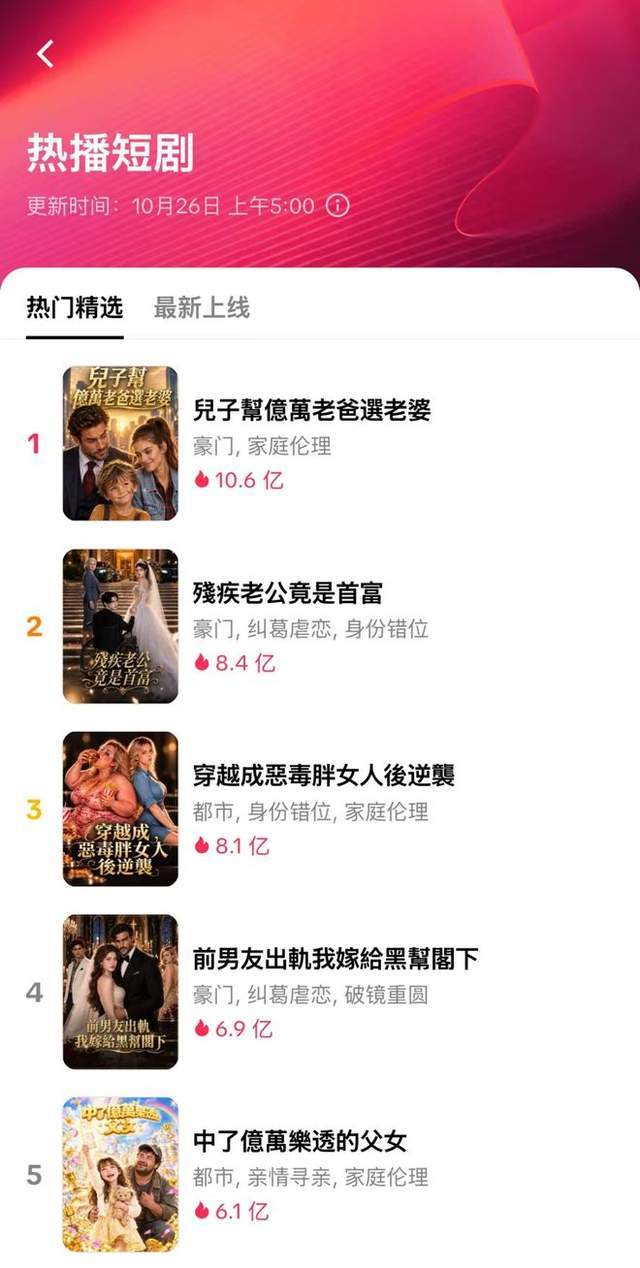
圖源 / PineDrama APP
但轉折來得很快。
3月28日,麥芽傳媒旗下短劇平臺NetShort上線了一部AI劇《One Move God Mode》。全劇46集,以希臘神話爲背景,講海神波塞冬之子從一個被人看不起的農夫逆襲成神。這部劇很快成爲爆款,4月登上海外AI劇榜榜首,並陸續推出多個語言版本。據媒體報道,該劇全球收入超過800萬美元。
它也帶火了麥芽旗下的短劇應用NetShort。4月,NetShort的月下載量升至海外短劇App第二。據Sensor Tower,它的單日下載量一度達到100萬次,單日收入達75萬美元。
NetShort原本算不上這個市場的強者。Fancy說,這部劇爆了之後,幾乎所有頭部平臺都慌了。當時,她還跟一家頭部短劇平臺的管理層聊過,對方說早就在布局AI劇,“但一直只是布局”。直到真有AI短劇爆出來,各家才着急起來,開始全面投入,生怕晚了分不到一杯羹。
平臺的選擇很快傳導到片場。
AI劇4月爆發,到6月,美國本土的實拍已大幅萎縮。據Fancy觀察,還在美國堅持實拍的只剩楓葉互動旗下的ReelShort、點衆科技旗下的DramaBox等少數幾家;還能接到短劇項目的同行,“可能不到之前的10%”。
Fancy也轉做AI短劇。她在美國只留下合夥人,主要是投資人和本土化編劇,導演和生成師都在國內。一來沒有時差,和導演、制作團隊溝通更方便;二來成本更低,在美國做,租辦公室、買設備,開銷要高得多。
她的生意也跟着變了。實拍時代,海外短劇的制作團隊大多做承制:平臺出劇本、出錢,承制方負責組劇組、拍攝和後期,按項目拿制作費。一部像樣的海外實拍短劇,制作費至少20萬美元,Fancy做完一部能賺1萬美元左右。她一個月最多同時跟兩部半——兩部在拍,一部在籌備。這已經是她的上限,因爲她要親自跟組。也有制片人一個月接好幾部,接下來就交給助理去盯。
AI短劇則大多是自制,得自己拉投資、買劇本,做完再賣給平臺。據Fancy估算,如今一部AI劇的成本只要3-5萬元人民幣左右,不到過去真人實拍短劇的1/20。AI劇主要靠發行到各個短劇平臺賺錢。理想狀態下,一部成本5萬元的劇,賣給5家平臺“聯合首發”,每家2萬元,收入10萬元,能淨賺5萬元。但每部劇都要先買劇本,再做人工審核和翻譯,前期耗時很長,她一個月實際只做得出兩三部。
賣劇的價錢還在持續下滑。平臺收劇的價格,已從每部三五萬元降到一到兩萬元,“有的平臺幹脆說不收了。”
一位短劇公司從業者告訴「定焦One」,很多平臺現在已很少找外包,因爲“自己做成本更低”,“哪部劇火了就大致改一下,原創幾乎沒有”。在她看來,承制已經沒有前途,即使能接到單,也是微利,何況市面上大部分承制方已經接不到單了。
在卷生卷死的短劇行業,出海一直被視作一片藍海。如今,這扇門對中小制作者正在關上,對手握流量的平臺卻開得更大了。
這一幕,國內短劇從業者並不陌生。紅果崛起後,制作公司越來越依賴平臺的分賬和發行規則,議價空間不斷收窄。國內外市場的變化雖然有着不同的原因,卻指向相似的趨勢:當內容生產成本持續下降、供給越來越充裕,掌握用戶和發行渠道的平臺,正在獲得更大的主動權。
字節正試圖借助這一趨勢,將紅果模式復制到海外。
02.一套紅果打法,攪動海外短劇
Fancy的手機裏裝着十來個短劇App。現在每做完一部劇,她都要仔細安排發行順序。
首輪發行,她一般會選DramaBox、ReelShort等付費平臺。湊夠幾家聯合首發,基本就能收回成本。二輪才把劇放到TikTok、PineDrama等免費渠道,“剩下能有多少零花錢,就看這個片子的流量了”。
國內頭部短劇廠牌聽花島也將2026年的戰略重心轉向海外,並與掌玩聯合打造了短劇平臺FlickReels。聽花島方面告訴「定焦One」,新劇會優先放在自己的平臺,TikTok更多是同步分發或二輪發行的渠道。
這與國內已經形成的發行格局截然不同。紅果崛起後,免費平臺逐漸成爲短劇首發的主陣地,付費小程序的生存空間不斷收窄。但在海外,付費模式仍佔主導。
以美國市場爲例,ReelShort的周卡會員通常在15至20美元,DramaBox約6至20美元。如果按集解鎖,在ReelShort看完一部80集左右的短劇,可能要花30至45美元,折合人民幣兩三百元。盡管價格不菲,海外觀衆仍願意爲內容付費。
在這個市場,PineDrama被視作最大的變量。
2025年底,字節開始在美國、巴西等市場測試PineDrama,今年1月正式上線。
PineDrama起步並不順利。根據點點數據,上線初期,它在巴西某一周的雙端日均下載量只有50次左右。此後,平臺逐步加大了買量力度。據DataEye旗下ADX海外版監測,3月初,PineDrama日均投放廣告素材超過2000組,到3月下旬已突破4000組,單日最高達到5662組。4月,它的下載量超過1800萬次,環比增長180%。
7月,PineDrama登上巴西應用商店下載總榜第一,當月在巴西的下載量約550萬次,是同期ReelShort的兩倍多。截至2026年9月,它的累計下載量突破1億次,日活躍用戶約700萬。
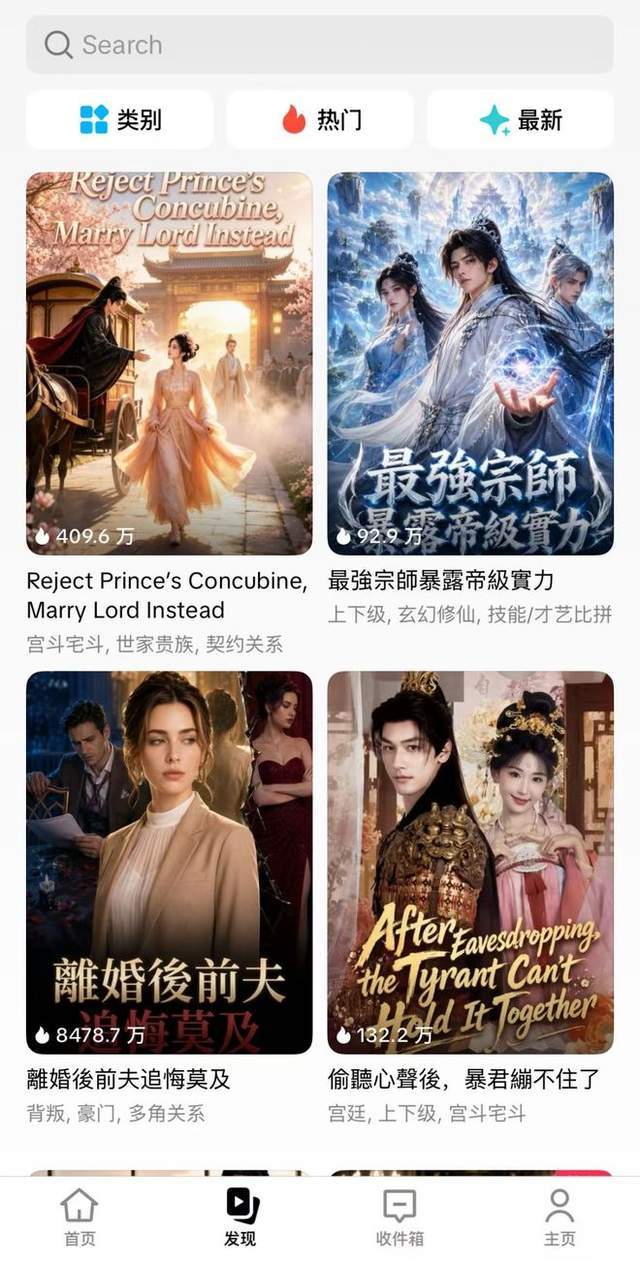
圖源 / PineDrama APP
熟悉紅果的人,很容易從PineDrama身上看到相似的打法。
首先是免費看劇、靠廣告賺錢。今年9月,TikTok開放PineDrama的效果競價廣告,廣告主可以在推薦流、短劇頻道和劇集之間投放廣告。其次是用籤到、看劇領金幣等任務提高用戶留存——紅果在國內也曾用新用戶紅包、連續看劇領現金等方式,讓用戶把App留在手機上。再次是用分賬和獎勵吸引版權方。今年1至7月,TikTok短劇業務累計向版權方分賬超過1.1億美元,不過這一數字包含TikTok站內短劇,並非PineDrama單獨的分賬。
這也並非字節第一次嘗試海外短劇。
2024年推出的Melolo主攻東南亞,雖然免費模式受到歡迎,但內容高度依賴國產譯制劇,本土化不足,廣告投放也相對保守,未能迅速打開市場。2025年面向日本推出的PikoShow則嘗試付費模式,但主推內容仍以譯制劇爲主,新劇供給不足。隨着買量收縮,其下載量也迅速下滑。
相比之下,PineDrama並沒有拿出一套全新的打法。免費、譯制、買量,這些都是字節此前嘗試過的策略。不同的是,這一次,字節把它們推向了更大的市場,投入了更多資源。
首先是內容供給。PineDrama並不急於在每個市場建立本土制作團隊,而是通過多語言譯制,讓同一部短劇進入不同國家。據SocialPeta統計,今年4月PineDrama投放推廣的約1178部短劇中,超過九成涉及翻譯內容。Fancy發現,只要片子給PineDrama,能翻成好幾國語言,注冊不同國家的賬號就能在當地上線。相比之下,其他短劇平臺進入新市場,還要投入翻譯、配音、校對和本地運營。
其次是借助AI降低本土化制作成本。過去,要制作一部由歐美演員出演的短劇,往往需要在當地組建劇組,承擔演員、場地和拍攝等費用。如今,AI可以生成具有歐美人物形象和當地場景特徵的畫面,讓平臺不必完全依賴本土實拍,也能快速擴充內容供給。打開PineDrama可以看到,美國熱榜前100部作品中,多數帶有AI仿真人特徵。
字節不需要一開始就判斷哪類內容最受歡迎,而是可以先低成本供給,再通過投放和播放數據篩選內容。這正是紅果在國內的路徑:每月上千部新劇上線,流量按用戶喜好分配,熱度值、完播率等數據決定下一步拍什麼。
更讓同行忌憚的是,字節同時掌握了制作工具、流量入口和廣告系統。
ReelShort、DramaBox、FreeReels等獨立平臺獲客,需要向Meta、Google和TikTok買量。PineDrama同樣需要投流,卻能借用TikTok已有的流量和商業化體系。在該軟件上,用戶可以直接用TikTok賬號登錄,從主站短劇專區跳轉觀看完整劇集。與此同時,制作端有Seedance等視頻生成工具,變現端則接入TikTok廣告系統。
紅果在國內的崛起已經證明了這種平臺模式的力量:先靠免費聚集用戶,再通過保底、分賬和流量扶持吸引制作公司。當觀衆向免費平臺轉移,制作方也會跟着調整發行策略,付費平臺的議價能力隨之下降。
不過,PineDrama暫時還沒有撼動海外付費短劇的基本盤。
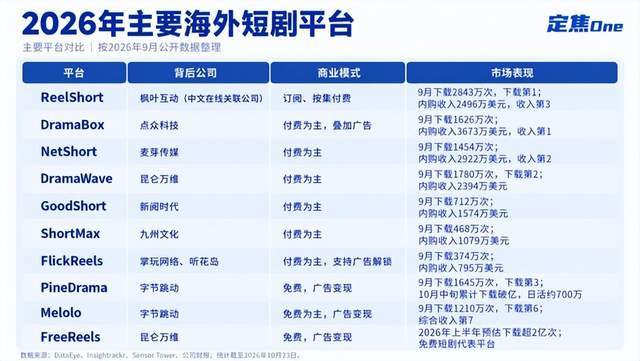
據DataEye預估,今年9月,海外短劇App內購收入約2.85億美元,環比僅下降1.3%;DramaBox仍居收入榜首,ReelShort則以超過2800萬次下載排名下載榜第一。
PineDrama吸引的是另一批用戶。據Sensor Tower,它約82%的下載量來自印尼和巴西,而非付費能力更強的美國市場。比起直接搶走ReelShort、DramaBox的付費用戶,它目前更像是在開拓免費市場的增量,同時與FreeReels爭奪用戶。
內容端的變化也沒有那麼快。
Fancy說,目前大多數制作方仍把付費平臺作爲主要發行渠道。主動把新劇交給PineDrama等免費渠道首發的,往往是缺少其他發行渠道、只能依賴流量分賬的制作方。
早期TikTok爲了吸引內容,曾給出可觀的分成,但今年七八月份後明顯下降。她接觸過幾家主要依賴TikTok發行的公司,大多沒賺到錢。在很多制作方看來,花高成本做一部劇,再把回本的希望全部寄託在不確定的流量上,風險太大。
但也有團隊換了一種算法:既然單部劇能不能回本要看運氣,那就把成本壓低,把數量做多。據Fancy介紹,有的團隊把一部AI劇的成本壓到3萬元人民幣左右,一次做十來部投到TikTok上,“就是押寶”,只要爆一部,整批投入就能回本。她合作過的一個團隊,就曾在TikTok上靠純自然流量爆了一部劇,盈利18萬美元。
這種打法目前還只是少數團隊在嘗試。但如果它能跑通,免費平臺最需要的低成本、大批量內容,就會主動找上門來。
國內短劇行業走過類似的路。紅果剛上線時,付費小程序仍是短劇的主流,制作公司要靠保底才願意入場;三年後,免費平臺成了短劇首發的主陣地,紅果的日活也超過了愛優騰芒四家的總和。PineDrama會不會在海外把紅果的劇本重走一遍,現在下結論還爲時過早。
03.復制紅果,比想象中難
紅果在國內改寫了短劇的發行規則,但這未必是所有制作公司樂見的結果。
一位短劇從業者告訴「定焦One」,紅果做大後,越來越多制作方需要接受平臺的獨家合作要求。當流量和發行渠道高度集中,平臺調整分賬、修改規則,制作方討價還價的空間也越來越小。今年2月紅果取消部分真人短劇保底,就讓不少承制公司的實拍項目幾乎全部停擺。
這也是一些短劇公司把目光投向海外的原因之一。它們未必希望在海外再遇到一個紅果。
另一位從業者表示,目前行業普遍的共識是,海外短劇市場很難出現一家獨大的局面,“要不大家也不會發力海外了”。
最根本的原因是,字節在海外無法獨佔流量入口。
在國內,抖音是紅果迅速崛起的重要條件。每天有數億人使用抖音,幾乎任何App的投放都繞不開它;紅果的團隊此前又已在番茄小說上把“免費內容+廣告變現”的模式完整跑過一遍。海外則不同,Meta掌握Facebook、Instagram,Google擁有YouTube和搜索廣告,TikTok只是幾大流量渠道之一。
ReelShort、DramaBox等平臺可以根據獲客成本,在不同渠道之間分配投放預算。即便TikTok握有短劇的重要流量入口,也很難像在國內那樣,對整個行業的流量分配形成如此強的影響力。
PineDrama面對的對手也更強。
ReelShort、DramaBox等付費平臺已經積累了大量用戶和內容,也建立起相對成熟的買量、制作和發行體系。AI短劇興起後,這些老玩家同樣在降本增效。與此同時,NetShort、昆侖萬維旗下的DramaWave等依靠AI內容快速擴張的新平臺,也在爭奪用戶。
免費短劇市場同樣不缺競爭者。昆侖萬維旗下的免費短劇應用FreeReels已在東南亞、拉美等新興市場積累了相當規模的下載量,PineDrama並不是唯一一個靠免費內容和廣告賺錢的玩家。
9月的海外短劇App榜單也反映了這種格局。據Insightrackr估算,DramaBox、ReelShort仍佔據收入榜前兩位,NetShort排名第三,PineDrama排在第六;下載榜前三則依次是ReelShort、DramaWave和PineDrama。
Fancy覺得,PineDrama在一些新興市場或許更有機會。當地娛樂內容相對匱乏,觀衆付費能力有限,免費觀看天然有吸引力。但美國市場不一樣,觀衆的娛樂選擇更多,也早已習慣爲影視內容付費。對真正想追完一部劇的用戶來說,每周十幾美元並非不能接受。
在她看來,ReelShort、DramaBox等頭部付費平臺已經積累了一批願意充值會員的用戶,他們的審美也被培養起來了。“讓他們再去看免費平臺上那些3萬元人民幣做出來的免費劇,會有很強烈的對比。”但TikTok的優勢在於,它本身是一個全球性的社交平臺,流量足夠大。只要故事吸引人,哪怕畫面粗糙一些,路人刷到了點進去看,就能帶來收益。“這兩撥團隊面對的,其實不是同一批觀衆。”
觀衆不同,並不意味着付費平臺可以高枕無憂。
一位在頭部出海平臺工作的編劇認爲,PineDrama免費模式遲早會改變海外短劇的生意。
在她看來,一部總時長不過一兩個小時的短劇,看完卻要花兩三百元人民幣,這樣的價格很難長期與免費競爭。短劇本質上是一門不斷制造情緒刺激、吸引用戶追下一集的生意。只要平臺有足夠多的內容,再加上算法推薦,就有機會不斷拉長用戶的觀看時間。
按照這個邏輯,免費短劇即便不能取代全部付費短劇,也可能迫使後者降價,或者轉向廣告變現。
不過,無論付費還是免費,短劇在北美仍只是影視娛樂市場的一小部分。
在Leo看來,豎屏短劇並沒有創造全新的內容需求,而是在承接美國觀衆原本就在消費的肥皁劇、低成本驚悚片、聖誕電影等內容。這類作品制作成本不高,卻有穩定的受衆,如今只是換了一種呈現形式。
他認爲,好萊塢是一個成熟且具有自我調整能力的產業體系。新技術和新玩家不斷湧現,但圍繞內容始終存在不同的聲音。“即便是當下最受追捧的公司,如果內容一直拍得不好,業內會討論,創作者也會逐漸遠離。”從Netflix到短劇,再到如今的AI短劇,有人留下,有人退出。最終決定誰能留下的,不只是技術和流量,還有觀衆願不願意一直看下去。
但對Fancy這樣的短劇制作人來說,比誰能贏得市場更緊迫的問題,是自己還能在這門生意裏待多久。她說,短劇行業只能走一步看一步。如果有一天,平臺都不再向外部收劇,她就得重新考慮,是繼續做短劇,還是尋找下一個機會。
紅果的劇本能不能在海外重演,平臺之間的勝負或許還要很久才見分曉。但劇本裏屬於制作方的那一幕,或許已經提前謝幕了。
相關閱讀
- 原創 iPhone Duo,你這不是在給特努斯上眼藥麼2026-10-26
- 花錢進電影院看“國內首部AI大片”的觀眾,正恨不得抽自己兩巴掌2026-10-26
- 被批捕!一代晶片巨頭,栽在了賭性裡2026-10-26
- 丈母孃也開始搶AI人了2026-10-26
- 500萬中國醫生,正被網際網路大廠爭搶2026-10-25