深潛工作室報料郵箱:hxxw2019@qq.com
在佛山的吳先生沒想到,當初爲填一筆資金缺口找上助貸公司,不僅沒解燃眉之急,竟先後兩次栽進圈套,最終生意破產,還連累多位親人背上巨債、徵信受損。
吳先生的遭遇並非個例,今年以來多名受害者向“紅星深潛工作室”爆料被騙的經歷,指向市面上部分看似正規的助貸公司,實則步步設套、大量收割客戶。爲揭開這些公司的運作黑幕,2026年6月,紅星深潛記者以求職者身份臥底廣州一家助貸機構。
記者臥底調查發現,該助貸公司手握超10萬條來路可疑的公民信息,通過電銷冒充銀行工作人員外呼,利用成套洗腦話術欺騙各地借款人上門。他們有專人分工,分別扮演銀行派駐的風控高管、信貸經理等唱雙簧,還涉及AB貸、融房等違法操作,服務費可高達20%。助貸公司甚至自稱“與銀行內部人員有聯系”,可以“人爲控制放款時間”,以保證收到服務費。
(一)
兩次掉入貸款陷阱
多位親屬背巨債
吳先生只是在網上填了一次貸款申請,個人信息就流到了助貸機構手中。
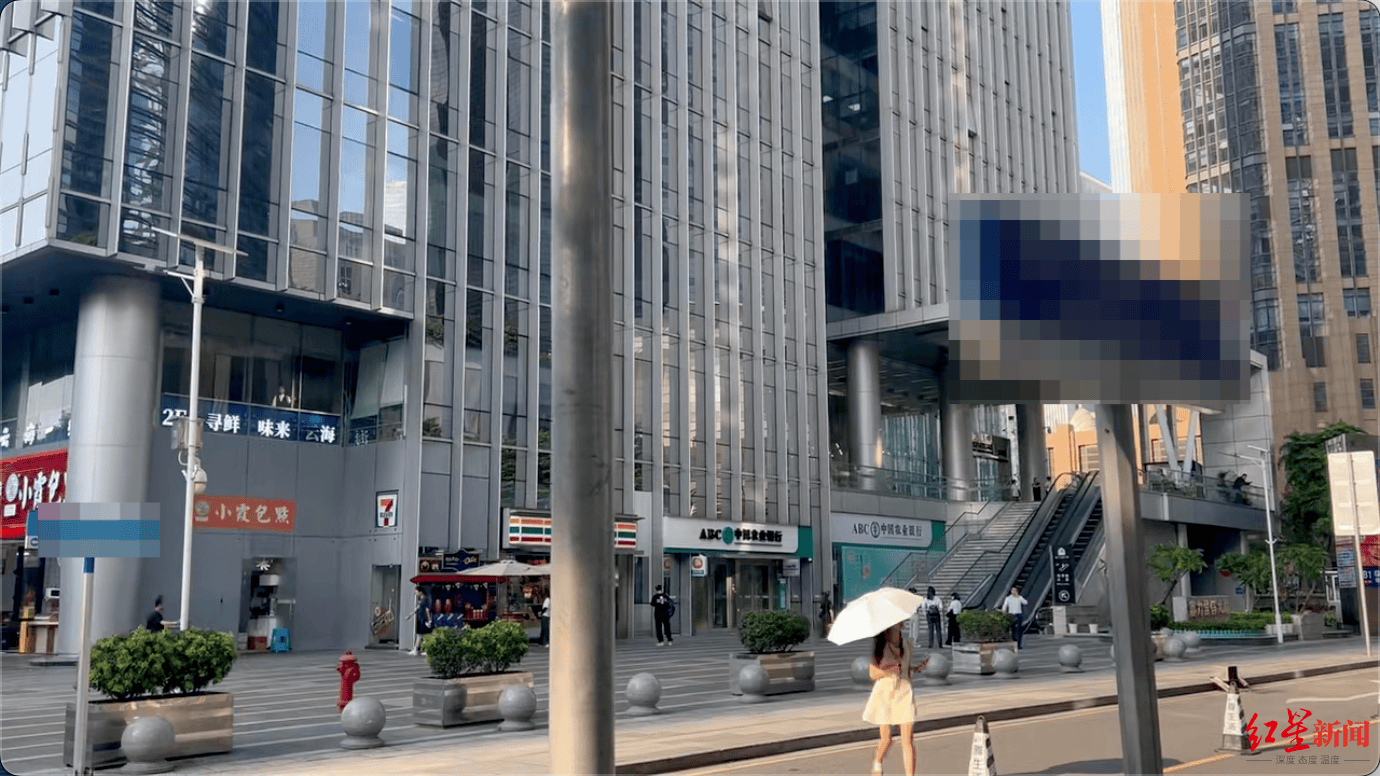
▲記者臥底助貸公司周邊聚集着各大銀行
2023年8月,吳先生經營的網店資金周轉困難,他在一個網貸平臺提交信息申請貸款,因徵信不良被拒。但沒多久,一通自稱平臺客服的來電,推薦他到線下助貸公司辦理,可更容易申請到大額貸款。
抱着試一試的心態,吳先生來到該助貸公司,在工作人員引導下提交身份證等材料,配合完成刷臉驗證、徵信查詢等流程,籤下一份50萬元的貸款合同,約定放款後支付9萬元“技術服務費”。籤完字,工作人員當場收走全部合同,叮囑他等銀行風控回訪時,只需回答“是”“確認”即可。
沒過多久,一通自稱銀行風控的電話打來,告知貸款已經審批通過,但吳先生個人賬戶存在風險,款項無法直接入賬。他連忙對接助貸人員,對方給出方案:找一位徵信好、流水正常的親友當“介紹人”,走個過賬流程。
“這不就是擔保人?”吳先生疑惑。對方反復強調“介紹人不等於擔保人”,無需抵押、不用擔責,僅用賬戶過賬,放款後轉回即可,還口頭承諾三到六個月徵信養好後,就能把債務轉回吳先生名下。這套說辭打消了吳先生的顧慮,他最終勸說妹夫李先生陪同前往。
到公司後,助貸人員將兩人分開談話,輪番遊說,反復強調僅走流程、無需擔責。李先生配合完成核驗後,工作人員又立刻提出,根據其資質可將貸款額度從50萬提至60萬,服務費按18%收取。
60萬元貸款放款,吳先生支付了10.8萬元服務費。但當初說好的三到六個月轉貸承諾遲遲未兌現,吳先生又遇資金緊張,巨額債務就此壓在妹夫身上。
爲結清妹夫的債務,盤活資金,吳先生想拿名下房產貸款。通過房產中介介紹,吳先生認識了佛山銀恆通商務諮詢服務有限公司王某、鄭某,這二人先後引入五家機構開展多輪墊資、房產二押操作,最終大部分放款卻用於償還前期債務以及高額手續費——
吳先生稱,王某與鄭某一開始以 “徵信修復”“銀行內部渠道” 爲誘餌,宣稱可辦理正規銀行貸款。隨後王某、鄭某對接佛山某信息技術諮詢有限公司相關人員,方案變更爲“墊資”74萬元,用於結清吳先生名下70萬元的房貸與裝修貸。該筆放款主體爲佛山某小額貸款有限公司。
吳先生稱,辦理過程中,佛山某信息技術諮詢有限公司相關人員以現金形式向吳先生收取25200元費用,在此半年時間內,自己的身份證、手機、銀行卡、房產證等重要證件材料長期由中介方保管。
吳先生表示,墊資完成後,其徵信依舊無法通過銀行審批,但之前墊資的74萬已到了還款期限。隨後,王某、鄭某又對接江門市某典當行有限責任公司向吳先生放款85萬元。該筆資金到賬後實際主要用於償還此前74萬元墊資,吳先生並未拿到太多可支配資金,反而連續4個月需要支付典當行利息。後續吳先生得知,若要拿回房產證,還需要自籌85萬元進行贖回。
爲解決典當行債務,贖回房產證,王某與鄭某又引入廣東某信息諮詢有限公司提供92萬元墊資,用於結清某典當行的本金及利息。本次操作再次產生高額服務費用。
幾番周轉後,銀行仍貸款無望,最終房產過戶至姐姐名下,對接廣州某按揭代理有限公司南海分公司辦下105萬元貸款。整個流程中,其中有近23萬給了“手續費”,還了墊資的70萬房貸和裝修貸後,只剩下不到8萬元。這點錢根本無法盤活資金。
吳先生稱,這場歷時半年的融資鬧劇徹底拖垮了一家人。其經營的電商店鋪倒閉,姐姐名下的貸款目前已出現十餘萬元逾期。
就吳先生反映的情況,記者聯系銀恆通相關業務員,其中業務員鄭某表示自己已經沒繼續做貸款業務,隨後一位律師來電稱,該業務員目前處於取保候審狀態,其認爲案件尚未定性,並不一定構成犯罪。律師稱部分錢款並未經過該業務員的手,建議記者向公安部門詳細核實。
另一位業務員王某否認自己說過“恢復徵信,有銀行內部渠道”的說法,並表示其是幫客戶匹配適合的機構和銀行。其稱協商對接的每家機構和所有操作都是在吳先生知情並同意的前提下去操作,所有的合同也是經過他籤字,但因他已離職無法提供。
(二)
10萬+條精準客戶隱私信息
成功一單提成50%,有人月入5萬
紅星深潛工作室了解到,吳先生實際遭遇了AB貸,即指實際用款人自身資質不足貸不到款,便通過助貸或自己找資質更好的第三方頂名申請貸款,債務直接落在了頂名人身上。
記者發現,不少助貸機構都在用類似的收割套路。2026年6月,記者應聘入職了廣州市曄樺按揭服務有限公司,這家公司位於廣州珠江新城地鐵口旁的寫字樓內,周邊聚集着各大銀行,寫字樓裏開設了不少類似助貸中介機構。
該助貸公司約30人,還運營着兩三家關聯公司,公司股東、管理人員均不重合。四名核心負責人分管銀行渠道、配資(配資即通過墊資撬動更高貸款額度)、債務重組(即通過墊資結清原有多筆舊債,重新整合辦理一筆新貸款)等不同板塊。
電銷團隊是其主要獲客渠道:一組主攻企業,主推經營貸、復工貸等企業產品;記者所在的工薪客戶組是核心獲客力量,共十餘人,瞄準公務員、事業單位人員等社保公積金穩定的羣體。不少專程前來的外地客戶,遭遇與吳先生如出一轍:他們從未主動聯系過該公司,但卻精準地接到了助貸電話。
▲助貸公司人員冒充銀行電銷
記者看到,公司電銷系統存儲超10萬條客戶數據,涵蓋姓名、手機號、工作單位,還會按社保公積金繳納情況劃分客戶等級。主管還會下發神祕的紙質客戶名單,裏面只有姓名和電話,但主管表示這批客戶有房產或曾經辦過哪家銀行貸款。爲了不留下記錄,員工挨着打完名單上的電話之後,就會把名單放進碎紙機裏,全部粉碎銷毀。
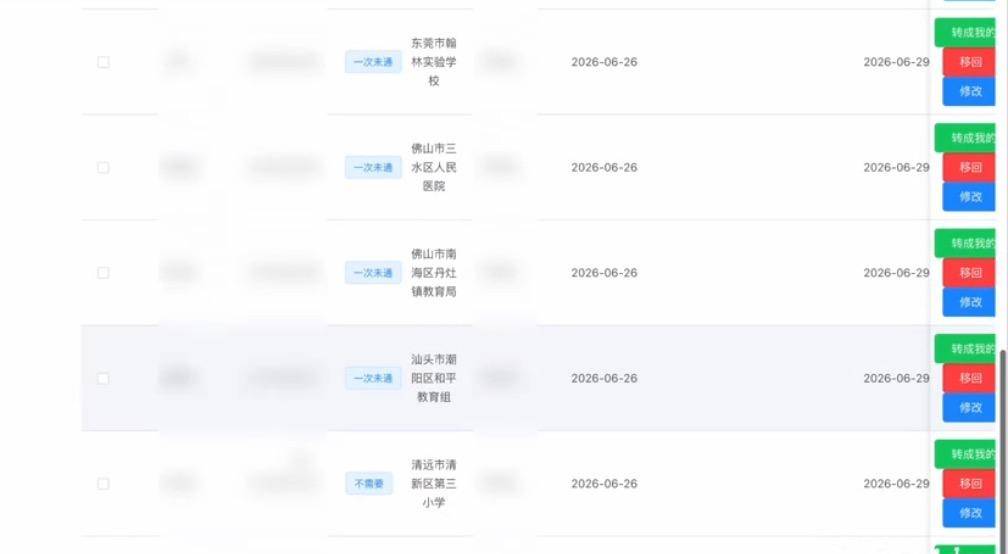
▲公司電銷系統存儲超10萬條客戶數據,涵蓋姓名、手機號、工作單位
這些隱私的客戶信息從何而來?內部員工透露,這些信息一部分來自信息販子通過爬蟲批量倒賣,另一部分是各個業務團隊留存的舊資料。還有助貸公司從業者自稱,部分優質客戶數據疑似來自銀行內部,但這一說法記者未能驗證。
拿到客戶電話後,業務員的核心任務就是冒充銀行工作人員邀約客戶到公司。這套話術被印在公司紙質培訓材料上:
比如編造“單位進入銀行白名單、預批授信額度”的說辭;電話裏絕口不提“服務費”,都說按銀行正常利息計息,咬定“一定能放款”;客戶如要核驗工號,就隨便報一串六位數字,“反正他們不會去查”;用限時貼息制造緊迫感,“7月辦能免息3個月,9月政策就取消,晚了額度就沒了”;客戶想自行去銀行櫃臺,就聲稱櫃臺不受理該類專屬產品,只能通過公司對接,切斷核實渠道……一旦話術露餡引發懷疑,就換業務員、換一套身份繼續溝通。
高頻外呼被標記爲騷擾電話了怎麼辦?業務員稱,公司有“渠道”,被標記高頻呼叫黑名單、騷擾僅需20元就能去除標記,被運營商拉黑花100元就能解封。
▲助貸人員高頻外呼後電話號碼被標記,可花錢解封
總之,把人約到公司是電銷團隊的第一目標。客戶資質是否達標、最終能否放款並不重要,只要客戶能到公司,會有專門的“談單”主管跟進轉化。
“騙子的思維,不是教你騙人,而是學會挖鉤子,你想騙子在騙人的時候是不是想方設法”。電銷人員轉化成功一單提成近50%,每月最高上門記錄的還有現金獎勵。記者臥底期間,就有員工當月收入高達5萬元。
(三)
真假“銀行渠道”?
助貸公司自稱“有內部人員配合”
像吳先生這樣的借款人爲何放着正規銀行渠道不用,寧願奔波千裏找助貸?
紅星深潛記者在臥底期間發現,到訪客戶大致分兩類:一類是徵信不良,在銀行碰壁後,寄望他們口中的 “銀行內部渠道”;另一類本身徵信資質良好,可直接向銀行申請,卻對助貸機構所謂“專屬授信”“限時優惠”的說辭信以爲真。
真正讓借款人難以繞開助貸人員的,是他們口中的“銀行內部渠道”,這條灰色鏈條的核心環節究竟是真是假?紅星深潛記者臥底調查發現,這套被包裝得神通廣大的 “渠道”,是他們借機收費、套牢客戶的關鍵手段。
不少客戶登門後發現,所謂的“銀行信貸部”就藏在普通寫字樓裏,既沒有銀行招牌,也沒有營業櫃臺,記者臥底這家公司掛的招牌就是“廣州·第九業務受理中心”。
▲廣州·第九業務受理中心
主管面談時會聲稱這裏是銀行外包的信貸受理中心,業績按銀行放款量考核,不同於普通收手續費的中介。而負責銀行渠道的吳總,則被包裝成“銀行派駐風控專員”,靠着這套官方人設,一步步讓客戶放下防備,順利獲取身份證、公積金授權等材料,用以匹配貸款產品,甚至在客戶毫不知情的情況下,私自提交材料走線上貸款審批流程。
收費環節更是暗藏玄機。由於在前期聲稱0服務費,所以要等客戶對貸款方案產生期待後,才將服務費包裝成“疏通銀行關系、內部渠道打點”的風控成本,告知客戶放款完成之後,再跟銀行渠道結算。普通信貸收取3至5個點,資質差、急需用錢的客戶最高可收到20個點。
河源客戶陳先生本想借新貸置換多筆網貸,主管在前期談單時不提費用,預評估結束後,才拋出4.5個點的 “銀行渠道成本”,稱是打通省行名額,爲規避資金回流風險,做裝修貸發票的費用。然而據紅星深潛記者了解,所謂“銀行渠道成本”,本質就是助貸服務費。
據該公司助貸人員介紹,曾有客戶先後7次提交貸款申請均未獲批,最後報出的貸款利率高於銀行實際審批利率。對於利率差額部分,他們則向客戶解釋爲前期申請次數過多、徵信查詢頻繁,銀行需加強風控,並要求客戶提前歸還部分利息。記者詢問銀行是否真有此類規定,該助貸人員答復“沒有”,該筆利率差額實際由該助貸公司作爲手續費收取。
▲記者臥底助貸公司的辦公環境
助貸公司還自稱與銀行內部人員有某種聯系,可以人爲控制放款時間,以獲取高額手續費。
後續記者按主管指令,線上指引陳先生前往河源當地的某銀行面籤,明確要求不得提及助貸、手續費等字眼,以免被銀行發現“有內部員工與中介勾結”,並指定其對接一位“黃姓銀行客戶經理”。
▲主管指令記者帶客戶陳先生對接一位黃姓銀行客戶經理
該助貸公司人員告訴記者,合作銀行有對應的“經辦”,也就是“銀行內部人員”,日常需要打點關系。雙方的配合點在於控流程,貸款審批通過後,“經辦”會暫扣不放款,而是讓客戶回到助貸公司,支付服務費後再放款。該助貸人員稱,這是爲了避免客戶拿到全款後“跳單”:“沒鋪墊好,銀行直接放款讓客戶走了,我們就白搞了。”
因陳先生的貸款申請最終未獲批,紅星深潛記者暫未能掌握到助貸公司自稱的“‘銀行經辦’可暫扣不放款”等是否屬實。
根據原銀保監會2023年3月發布的《關於開展不法貸款中介專項治理行動的通知》,部署開展爲期六個月的治理行動,各金融機構要切實加強員工行爲管理,排查銀行業金融機構基層工作人員是否存在私下勾結貸款中介、向客戶推薦貸款中介、放松對貸款中介推薦客戶的審貸標淮和貸後管理標準等問題。
陝西恆達律師事務所律師趙良善認爲,按照監管規定,銀行第三方獲客合作,須由總行或一級分行統一準入、名單制管理,如果基層客戶經理私下接收中介推客屬實,則涉嫌進行未經審批的違規合作。
中介提前介入篩選客戶,容易架空銀行自主風控,帶來虛假宣傳、隱性收費、信息流轉、利益輸送等隱患,屬於監管重點整治的員工與中介非正常往來情形。
他提到,中介虛構內部渠道、收取高額服務費,客戶經理並非絕對免責。如果明知或應當知曉中介誤導客戶,仍持續接收客源、放任問題發生,客戶經理或面臨內部處分、監管問責;一旦存在配合宣傳、從中獲利等行爲,追責將進一步加重。
(四)
進行“融房”等違法操作獲取暴利
參與者涉嫌騙取貸款罪
▲記者臥底助貸公司時參加話術培訓
即便銀行貸款審批失敗,助貸人員也不會就此結束業務,而是會進一步推薦替代方案,或誘導客戶找身邊徵信良好的親友出面貸款,也就是前述吳先生遭遇的“AB貸”;或是轉做融房、融車、配資等抵押類業務——通過房產抵押套現、車輛抵押借貸、墊資撬動貸款額度的違規方式獲取資金。
紅星深潛記者在該公司的全員客戶登記表格中看到,不乏有客戶的資質情況被標注爲“老公徵信不好,老婆來做主借人”,也有客戶被備注“沒條件做,後續跟進看身邊人能不能行”;上門登記表格裏,也能看到“讓她兒子來做主借人”“配偶徵信幹淨”等標注。自身徵信或資質不達標的客戶,最終都被匹配了“融房”“融車”“配資”“債務重組”等高費用方案。
“融房”業務,就是通過墊資購房、高評高貸的操作鏈條,幫助自身無貸款資質的客戶套取銀行信貸資金,單筆服務費率可高達20%。
▲客戶上門後,交給資深主管談單
助貸公司內部人告訴記者,他們會先墊錢幫客戶買一套二手房,再通過他們合作的評估機構把房價估得虛高,接着用客戶的名義去銀行辦房產抵押貸款。等銀行放款到賬,先把公司墊的買房本金扣回去,剩下的錢就給客戶自由使用。對那些本來達不到銀行貸款要求的人來說,這就相當於名下憑空多了一套房,一下就能從銀行套出一大筆貸款。
該業務主要面向資金需求迫切、對房產本身無要求的客戶羣體。在記者臥底期間,一位急需籌資供妹妹上學的年輕人就被匹配該方案,目前已放款80餘萬元,雖然暫時有了一筆資金,但疊加服務費、墊資的利息,手續費或高達16萬元,每月還要還上萬元貸款,風險極高。
這類高風險業務是該公司真正的“暴利來源”。該公司一名主管向記者坦言,僅一單融房搭配債務重組的業務,相關業務員的到手收入就可達十萬元。一次培訓時,主管還會把適合融車的客戶單獨篩選出來:“有一些三無客戶是可以融車的,因爲他接受高費用。”
律師明確,這些行爲本質上都是欺騙銀行的違規操作,貸款客戶和業務人員均涉嫌騙取貸款罪。多名助貸人員也知曉該業務的合規風險,直言“融房是犯法的”,本質屬於騙貸,但聲稱“操作到位就不會牽連助貸(公司)”。
(五)
助貸公司低成本違法
受害者卻維權難
吳先生最初僅背負70萬元房貸,經多輪墊資轉單、房產過戶重貸後,僅其姐姐名下貸款就達105萬元,除去手頭約8萬現金,新增債務20餘萬元。姐姐無穩定收入,目前房貸已逾期約10萬元。債務問題始終令他擔憂。
2025年9月16日,警方對吳先生被詐騙一事立案。吳先生擔心,現有材料恐達不到套路貸認定標準,或屬於民事糾紛,只能走民事訴訟。但對早已負債的吳先生而言,無力承擔訴訟成本,維權之路舉步維艱。
就吳先生的案件,記者撥打佛山市公安局禪城分局普君派出所電話,接線員表示建議聯系辦案民警。記者撥打派出所辦案民警電話,暫未接通。佛山市公安局禪城分局電話亦未接通,一位曾參與辦案的人員表示不便接受採訪。
▲新人入職後,助貸公司下發的電銷騙人話術
對於套路貸與普通助貸民事欺詐二者之間的核心區分難點,陝西恆達律師事務所律師趙良善解釋稱,在於主觀非法佔有目的的證明,民事欺詐一般是誇大宣傳、隱瞞信息,目的是賺取中介費;套路貸是設計閉環圈套,從一開始就意圖通過壘高債務、虛增債權,最終佔有被害人財產,不能僅以債務越滾越大直接推定是套路貸犯罪。
但如果事前或事中明知上遊助貸機構在實施套路貸圈套,仍配合放款、走賬、抵扣本息,共同實現虛增債務、佔有被害人財物的目的,墊資、典當機構可以構成套路貸或相關詐騙類共犯。
趙良善指出,助貸業務員冒充銀行人員、虛構白名單與專屬授信的行爲,有民事欺詐與刑事詐騙的分界標準:是否以非法佔有財物爲目的虛構身份話術,以及被害人是否基於該虛假身份處分錢款。
若僅爲引流,後續如實披露中介身份與費用、僅誇大渠道能力,屬於民事欺詐、虛假宣傳;若虛構銀行風控人員身份,隱瞞高額服務費、AB貸風險,誘騙客戶直接付費、背負虛增債務,具備非法佔有主觀目的,則可納入刑事詐騙評價。
若能查證確有銀行內部人員與助貸機構串通,通過暫扣放款、把控審批逼迫客戶支付服務費,銀行工作人員將依身份構成受賄罪或非國家工作人員受賄罪,助貸機構人員構成共犯;若同時存在虛構材料騙貸行爲,還可能構成騙取貸款罪共犯。這類行爲本質是利用職務便利以放款權限牟利,是金融領域典型的內外勾結類犯罪。
趙良善解釋,當前對於冒充銀行招攬客戶的助貸機構,行政處罰力度偏弱,多以警告、小額罰款爲主,難以形成足夠震懾。他建議,普通羣衆要加強對這類灰色套路助貸的區分,正規機構不會冒充銀行工作人員,不會承諾“內部通道、徵信修復、包過貸款”,不誘導找親友“過賬、頂名貸款”,不會要求現金、私賬轉賬、先交錢再放款;不推薦墊資過戶、高評高貸融房這類虛假交易套貸方案。
記者以借款人身份,致電一家被助貸公司引薦給客戶的大型銀行客服,接線客服告知,該銀行不會使用私人手機號向客戶致電推銷貸款業務,官方聯系客戶一般使用五位數的官方號碼或是網點備案固定電話。
其表示,銀行不存在所謂“第九受理中心”這類機構,也沒有授權、委託任何外部公司、平臺代爲開展放貸業務。銀行對客戶個人信息嚴格保密,絕不會向外泄露客戶姓名、聯系方式、工作單位等隱私數據。
針對助貸機構所謂的“裝修貸洗白資金”的操作,客服明確該行爲屬於違規行爲。銀行會核查貸款資金實際用途,貸款資金嚴禁用於歸還其他債務等用途,一旦查實實際用途與合同約定不符,銀行有權終止貸款,要求借款人一次性結清全部欠款,所謂通過第三方周轉躲避流水核查根本行不通,依然會被銀行識別。
同時借用親友徵信辦理貸款,都不屬於銀行認可的合規業務,正規銀行不會引導客戶開展此類高風險操作。
截至發稿,記者就上述調查內容嘗試聯系涉事助貸公司、相關銀行,均未獲得有效回應,記者已將調查中搜集到的相關線索,分別移交廣州市相關執法部門。紅星深潛記者將持續追蹤後續進展。
相關閱讀
- 市場監管總局明確!這類嬰幼兒配方食品,不得繼續銷售2026-09-20
- 巴菲特“退休”:兒子接任董事長,CEO繼續“操盤”2026-09-20
- 西貝為何深陷倒閉傳聞?“預製菜風波”並非致命因素,轉型效果未達預期2026-09-20
- 7000億蒸發背後 城市大洗牌開始了2026-09-20
- 在混亂的洛杉磯天空中,新聞直升機飛行員平衡競爭、友誼和風險2026-09-20