4個月市值蒸發7000億元。
近段時間,“寧王”被股價困擾。今年5月以來,寧德時代股價出現了大幅下跌的走勢,累計跌幅超過了35%,總市值縮水了7000億元人民幣。
實際上,寧德時代今年中報營收與淨利潤的同比增幅依然達到了54.80%和41.98%。也就是說,股價下跌並非業績不好。
業界分析,股價大跌背後,是車企不願意把寧德時代作爲單一的供應商,這也是市場擔心的“去寧化”。
這場變局遠不止一家公司的事。
過去十年,以動力電池爲代表的新能源產業,正在成爲城市崛起的新力量。一批原本名不見經傳的城市,靠着押注新能源改寫了命運。
新能源版圖鋪到哪裏,城市逆襲的故事就寫到哪裏。這一進程中,寧德時代參與了很多城市的逆襲,很多城市圍着它建廠、招商、改命。
龍頭打一個噴嚏,城市會不會感冒?
除了寧德時代,政策層面也傳來一則耐人尋味的信號——“產能預警調控”首次寫進新能源汽車“十五五”規劃,或將對新能源版圖產生深遠影響。
龍頭與政策雙雙出現變化,新能源城市競賽的下半場就此開場。
01
“寧王”不只是一個暱稱,也曾是市場對其行業統治力的概括:在動力電池市場,它擁有龐大的產能、領先的技術,以及由此而來的議價能力。
今年上半年,寧德時代淨利潤433億元,約等於國內20家主流上市車企利潤總和的兩倍。
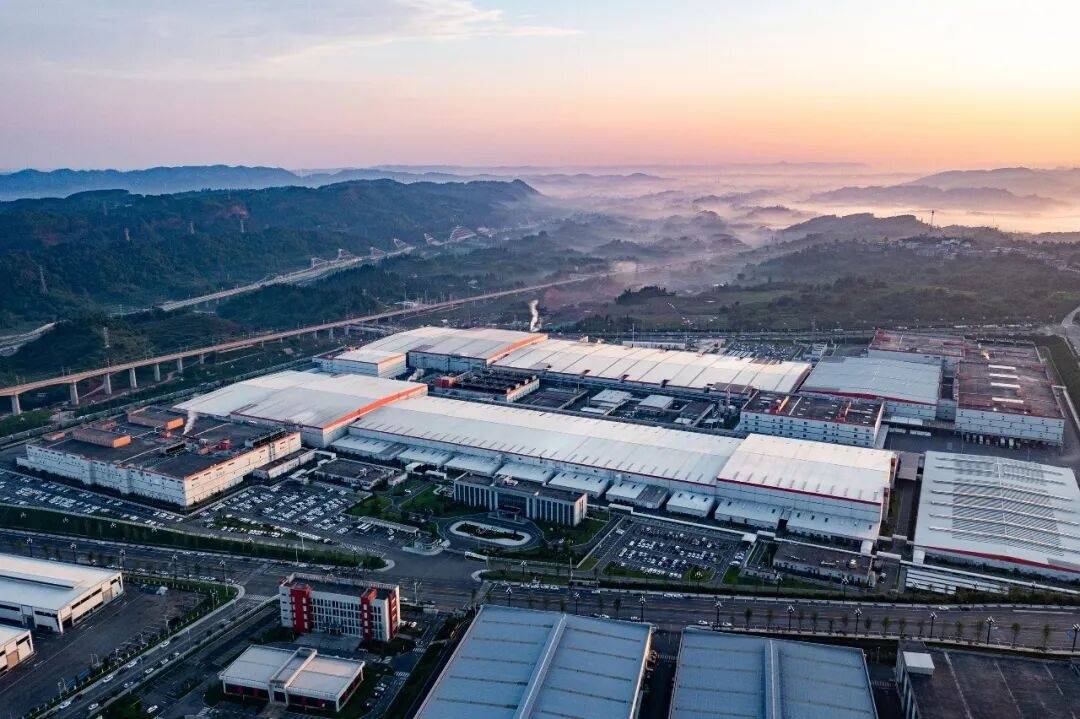
▼寧德時代旗下四川時代在宜賓的工廠
電池佔整車成本的30%-40%,是新能源汽車最貴的零部件。車造得越多、賣得越多,給電池廠“做嫁衣”也越多。這是越來越多車企選擇自研電池的原因。
一旦“去寧化”成爲事實,那麼寧德時代的議價權將會被削弱,價格話語權也會有所下降。
不過自研這條路並不容易。
寧德時代2025年研發投入爲221億元,過去十年累計超過900億元,研發人員超2萬人。同期欣旺達和中創新航合計研發費用約65億元,差距超過三倍。
麥肯錫測算過,車企自產電芯要具備成本優勢,通常需要達到年產50萬輛汽車,或電池產能15GWh以上。時至今日,自研這條路真正走通的只有比亞迪和特斯拉。
所以“去寧化”的準確含義,不是“不用寧德時代”,而是“不再只用寧德時代”。
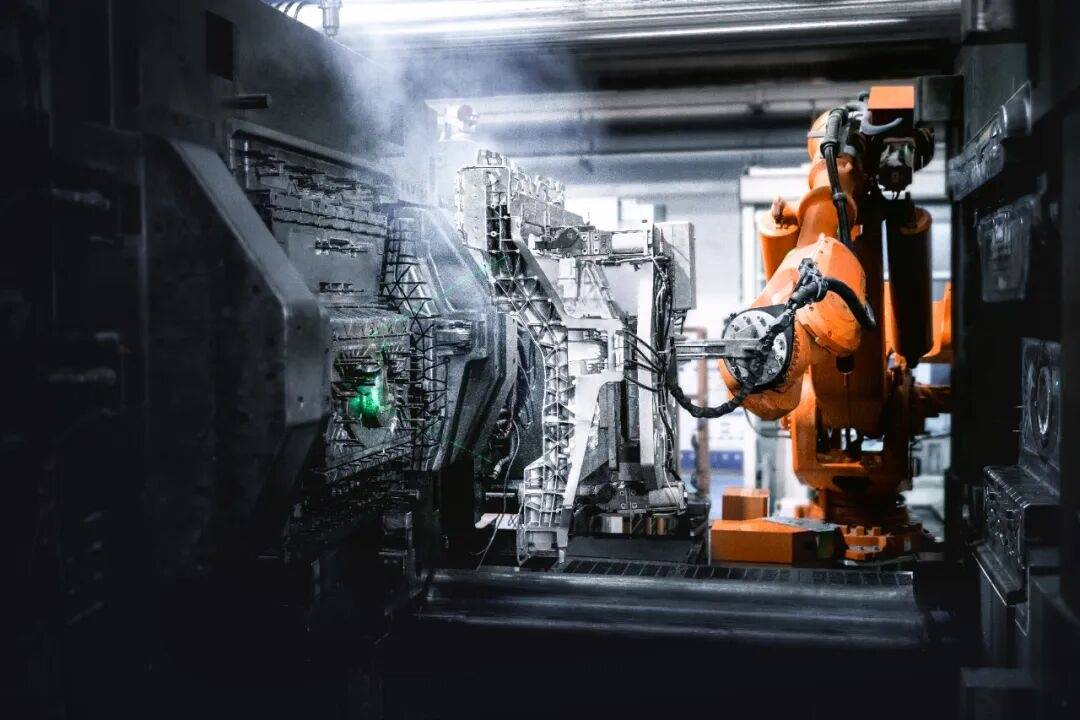
▼理想天津工廠一體式壓鑄後端鋁車身
企業端在“去寧化”,政策端在“去產能”。
日前,九部門印發《智能網聯新能源汽車產業發展“十五五”規劃》,提出2030年新能源乘用車銷量佔比達到70%,進入世界汽車強國行列。
比70%更惹眼的,是“產能預警調控”首次被寫進規劃。明確嚴格新建獨立新能源汽車企業項目條件,加大汽車企業依法兼並重組和跨區域整合力度,通過市場化法治化方式推動落後低效產能有序退出。
調控來得並不偶然,之前產能早就鋪開了。高峯時期,全國至少有幾十個城市將新能源汽車作爲主導產業。
目前在國內各大城市中,上海、廣州、長春、重慶、武漢、西安、蕪湖、柳州等都以汽車爲絕對支柱,深圳、合肥、常州、鄭州、長沙也將其作爲核心支柱。
如果加上以動力電池爲主導的城市,寧德、宜賓、遂寧、宜春、荊門等在其列,其中宜賓動力電池產量佔全國16%、全球11%。
一旦行業告別高增長、企業進入大整合,新能源的城市版圖或將迎來一次大洗牌。
02
新能源城市競賽的上半場,本質是押注龍頭。
放在過去十年的數據裏看格外清晰:全國新能源汽車產量從35萬輛飆升到1660萬輛,動力電池裝車量五年翻了十倍;今年8月,新能源乘用車國內銷量佔比已摸到68%。
行業上行,蛋糕足夠大,只要圍繞一個龍頭,搶來一個鏈主,就夠一座城市逆天改命。
最典型的是寧德。一家寧德時代,讓這座原來在福建屬於“小透明”的城市,一躍成爲鋰電之都。
宜賓的故事更有戲劇性。四川城市格局之前相對固定,成都和綿陽把持前兩位,宜賓的名聲多與五糧液聯系在一起。
▼宜賓三江新區
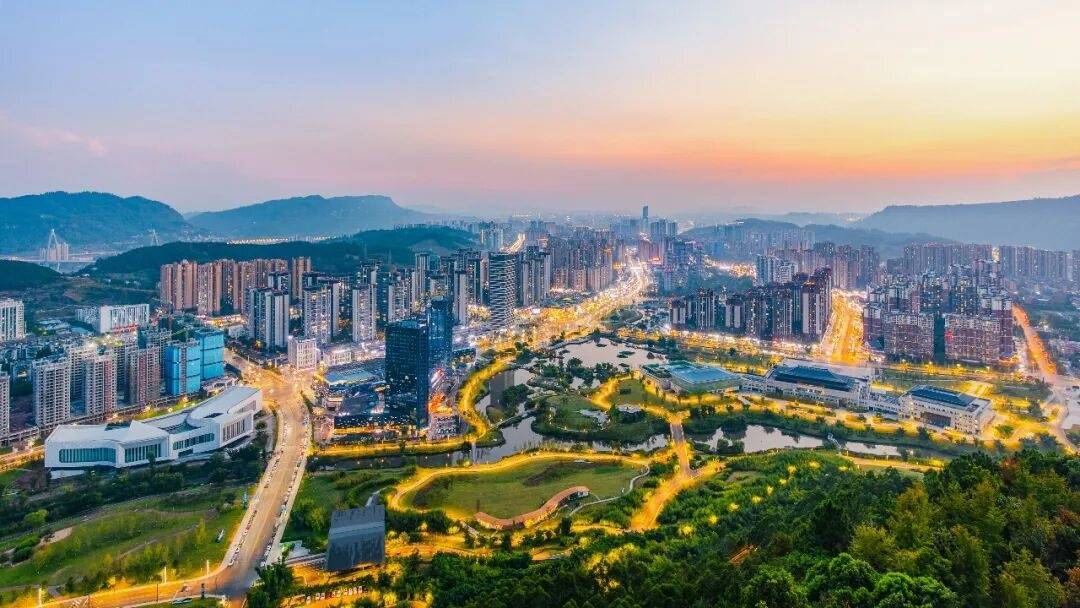
轉折發生在2019年,寧德時代落子宜賓,旗下四川時代在當地布局動力電池制造基地。
宜賓地處金沙江、岷江、長江三江交匯處,水電資源富集。對電池廠來說,電是最大的成本之一,便宜又幹淨的綠電,意味着更低的成本、更小的碳足跡。四川時代因此成爲全球首座零碳電池工廠。
短短幾年,宜賓長出一條完整的電池產業鏈,產量佔全國16%、全球11%,成爲名副其實的動力電池之都,強勢加入了四川第二城的爭奪。
常州雖然地處蘇南,經濟富庶、產業發達,風頭卻長期被蘇州、無錫蓋過,被稱爲“蘇錫無常”。
新能源正是常州選擇與蘇錫進行差異化競爭的重要突破口。當中創新航資金鏈告急,常州果斷出手接住,留住了今天的一匹黑馬。
▼常州文化廣場
隨後常州又招引到寧德時代、理想汽車、比亞迪,圍繞動力電池這一核心環節做”鏈式”布局,使動力電池產業鏈完整度達97%,完成了從傳統工業城市向“新能源之都”的能級躍遷。
這個模式爲什麼靈?增量時代,龍頭企業擴產可以直接拉動城市GDP。寧德時代市值衝高的時候,寧德的招商手冊、宜賓的談判桌都多了幾分底氣。
城市與龍頭企業,互相成就。當龍頭出現波動,或者行業進入調整,押注的城市就會困在相應的周期裏。
傳統汽車時代,沒有長沙和西安的位置。新能源時代,通過招引比亞迪,長沙和西安完成逆襲。但隨着新能源汽車進入調整期,直接影響了今年上半年長沙和西安的GDP表現。
行業風向的轉變,直接影響城市的成績單。
本月在宜賓舉辦的2026世界動力電池大會,已經舉辦了五屆。五屆大會累計吸引超1100家重點企業、籤約重大項目400餘個、總投資近3800億元。
但今年的會場釋放出了不一樣的信號。專題會議不再盯着產能規模,而是探討前瞻技術、電池多元應用、回收利用體系、碳足跡。
由此可見,新能源上半場是押注龍頭拼規模,下半場的賽道可能不一樣了。
03
2026世界動力電池大會探討的技術、循環、場景,表面上是行業議題,實際上是新能源下半場的城市競爭賽道。
首先是技術。
2026年被業界稱爲半固態電池規模化裝車的元年。憑借高安全性和高能量密度的雙重優勢,固態電池正站在產業化的風口。但半固態電池非常考驗技術,科技更密集的頭部城市,往往有更多機會。
由中科院院士、清華大學教授在蘇州昆山孵化的清陶,是國內固態電池裝車量最高的企業。清陶正在衝刺IPO,有望成爲“固態電池第一股”。
北京衛藍坐擁中科院的技術資源,是中國科學院物理研究所固態電池技術唯一的產業化平臺。衛藍爲蔚來汽車定制開發了150kWh半固態電池包,CLTC工況續航裏程實際超過1000公裏。
武漢也在擠進這條賽道,已經聚集了十幾家固態電池相關企業,半固態電池產品上了整車路測名單。湖北省域層面的固態電池創新聯合體也已組建,把高校、材料商、整車廠拉到了同一張桌上。
其次是循環。
電池回收正在從選擇題變成必答題。歐盟電池護照2027年2月強制落地,一塊電池要帶90項數據才能進歐洲。歐盟《新電池法》更把“生產者責任”寫進法律,電池廠商要爲一塊電池的整個生命周期負責。
湖南邦普是國內回收體量最大的企業之一。優湃能源依託廣汽集團的4S店網絡和售後體系,打通了“賣車-用車-換電-退役”全鏈路閉環。
▼荊門市格林美新材料有限公司
代表湖北入局的是荊門和宜昌。格林美把回收基地放在荊門,年處理量佔全國報廢電池的一成以上,鋰回收率96.5%、鎳鈷回收率99.5%以上。
支撐這套循環的,是荊門讓上遊化工和下遊鋰電在園區內“隔牆配套”,原料和產品走管道、不走槽罐車,省物流、降成本、減碳排。荊門高新區已入選國家首批零碳園區,目前是湖北唯一入選園區。
宜昌邦普把磷礦、電池、回收做成同一條鏈,鎳鈷錳回收率做到99.6%,一塊廢舊電池一周之內,就能變成新的磷酸鐵鋰正極材料。
▼宜化新能源材料產業園
循環的另一個意義是資源安全。中國的鋰、鎳、鈷高度依賴進口,鈷的對外依存度長期在九成以上。把電池收回來重新提煉,相當於把“海外礦山”搬回了國內。
第三是場景。
其中儲能是最大的場景。寧德時代上半年儲能收入增長87.5%,佔總營收近兩成。“寧王”希望在動力電池之外,打造第二增長曲線。常州金壇鹽穴壓縮空氣儲能電站,相當於在地下1000米埋了一個“超級充電寶”,成了國家級示範項目。
宜昌楚能專注長循環、安全、場景化定制,兼顧商用車、船舶、重卡、乘用車等多個場景。立足內河航運場景,楚能爲宜昌“電化長江”提供定制化船用動力電池方案。聯動船廠、港口,推動船舶動力替換與港口儲能協同,助力長江幹線航運綠色轉型。
▼宜昌長江岸線成爲“三化”生態廊道 圖/湖北日報
與此同時,低空經濟起量,eVTOL對電池的能量密度和倍率提出新要求;人形機器人量產在即,具身智能的“電池心髒”成爲新賽道;工程機械、兩輪車、船舶電動化,每一個場景都是新能源的新機遇。
場景賽道沒有標準答案,哪座城市多打造一個場景,哪座城市就多一條增長曲線。
技術、循環、場景,三條賽道指向同一件事:新能源下半場拼的不再是規模,而是體系。
上半場,城市比的是能不能搶到一個龍頭、引來一個項目。下半場,比的是離開任何一家企業,鏈條還完不完整、增長還穩不穩。
體系不是押注押來的,是技術底蘊、循環能力、場景想象力,一天一天長出來的。這讓更多城市有了入局可能,也更考驗城市的智慧與遠見。
文/肖純
編輯/肖暢
相關閱讀
- 市場監管總局明確!這類嬰幼兒配方食品,不得繼續銷售2026-09-20
- 巴菲特“退休”:兒子接任董事長,CEO繼續“操盤”2026-09-20
- 西貝為何深陷倒閉傳聞?“預製菜風波”並非致命因素,轉型效果未達預期2026-09-20
- 臥底“套娃式助貸”:貸款105萬服務費近23萬,有公司自稱能“讓銀行人員控制放款時間”丨紅星深潛2026-09-20
- 在混亂的洛杉磯天空中,新聞直升機飛行員平衡競爭、友誼和風險2026-09-20