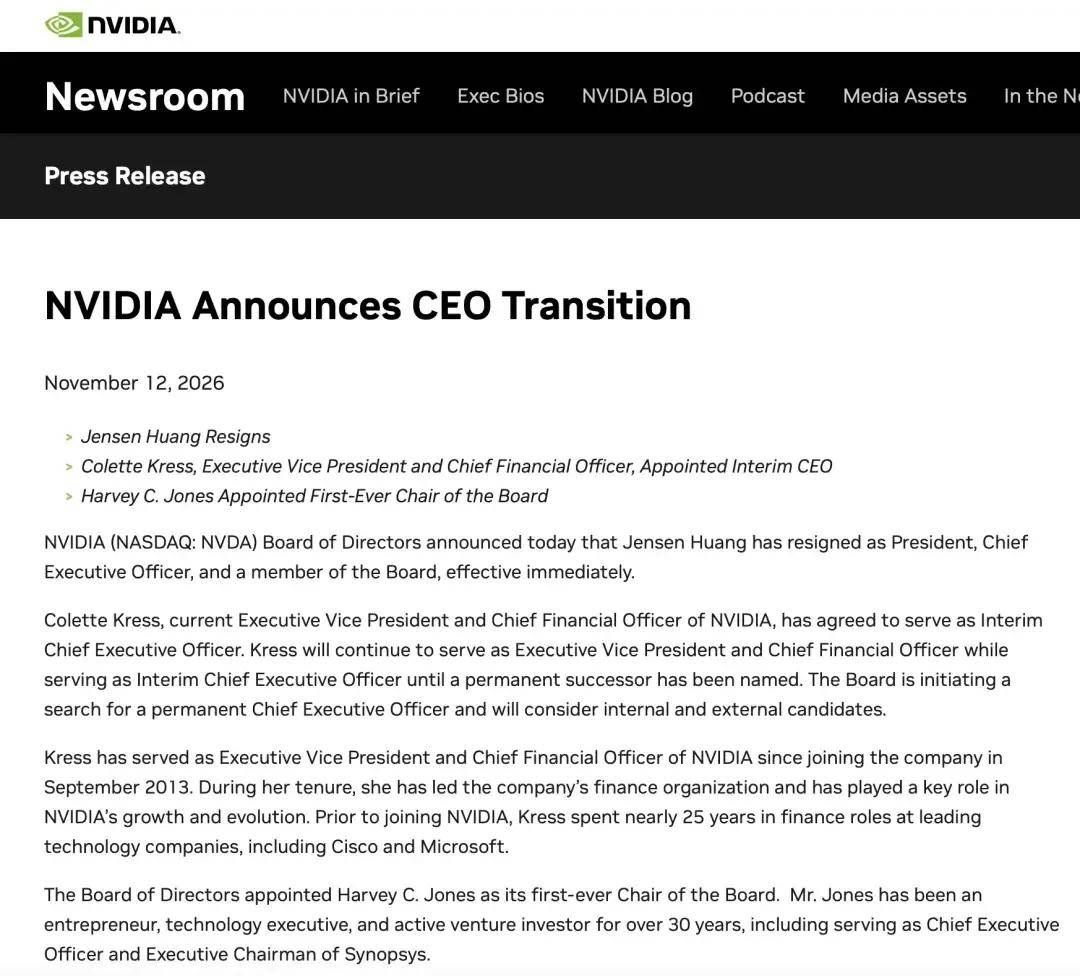
2026年11月12日,英偉達董事會用一份措辭克制、”即刻生效”的公告,爲黃仁勳33年的執掌畫上了句號。沒有歡送會,沒有過渡期,甚至沒有給他保留一個董事席位。一家四萬多億美元市值的公司,在四天內完成了與自己創始人的切割。
圖源:網絡
作爲華人之光,給全球很多地區供應了核心芯片,帶動了全球大模型的整體發展,以這樣的方式謝幕,是黑天鵝事件還是被民主黨暗算?是咎由自取不得不退還是順勢激流勇退?留言區說說你的看法。但不管如何,令人感慨和唏噓。
這四天裏發生了什麼,值得復盤;但更重要的是,這場”和平政變”暴露了英偉達怎樣的治理欠賬,又給全球科技產業留下了一道什麼題。
黃仁勳會像當年喬布斯那樣“王者歸來”嗎?恐怕很難。
01
四天:從一封道歉信到一紙辭職公告
事情的起點是11月8日。當天,英偉達官網刊出黃仁勳《致公司全體員工的信息》。這位63歲的創始人在信中寫道:”我對妻子不忠。””我的行爲傷害了她和我們的孩子。我所做的事情沒有任何借口。我深感抱歉。”(中文譯文據財新網看到的信件全文)同一天,董事會宣布啓動獨立調查。
隨後事態以天爲單位加速。《紐約時報》報道稱,黃仁勳的出軌對象”另有其人”,是公司內部一位曾直接向他匯報的高管;《華爾街日報》緊接着報道,董事會已準備開會決定他的去留。預測市場Polymarket上,”黃仁勳被董事會罷免”的押注概率從13%跳升到77%。
11月12日上午(美國當地時間),靴子落地:黃仁勳辭去總裁、首席執行官及董事職務,即刻生效。首席財務官科萊特·克雷斯(Colette Kress)出任臨時CEO,並繼續兼任CFO;資深董事哈維·瓊斯(Harvey C. Jones)出任英偉達歷史上首任董事會主席。董事會宣布啓動正式CEO遴選,同時考慮內部和外部候選人。克雷斯表態,將與管理團隊共同鞏固黃仁勳33年奠定的基礎,繼續推進加速計算和人工智能業務;瓊斯則承諾,公司運營及產品路線圖將持續推進,”對客戶的承諾將持續履行”。
市場的反應可以分三層看。消息發酵前的周一、周二,英偉達已分別下跌4.27%和5.47%,兩個交易日市值蒸發約4300億美元;12日公告當天,股價開盤一度大跌14.3%,隨後抄底資金湧入,最終收跌約4.3%,報166.19美元,市值回落至約4萬億美元——這個價位,較10月初5.7萬億美元的歷史峯值已回撤約三成。數據分析公司ORTEX的統計顯示,做空英偉達的投資者同期賬面獲利約38億美元。
02
爲什麼攔不住:一家四萬億美元公司的治理欠賬
把這場辭職簡單讀成”私德翻車”,會錯過真正有價值的部分。醜聞是導火索,但讓火勢失控的,是英偉達治理結構裏積壓多年的三道欠賬。
第一道欠賬:上市27年,英偉達從未設過董事會主席。創始人長期身兼總裁、CEO與董事三職,”首任董事會主席”這個頭銜,直到他離開當天才第一次出現。在現代公司治理的標尺下,這意味着董事會的制衡機制長期名存實亡。
第二道欠賬:極度扁平的匯報結構。公開報道中,直接向黃仁勳匯報的高管多達60至70人(不同信源口徑不一),公司沒有明確意義上的”二號人物”。這種結構在進攻時是效率——決策鏈極短,產品可以一年一迭代;在防守時就是單點故障——一旦中樞出事,整個決策體系沒有冗餘。
第三道欠賬藏在股權結構裏。黃仁勳本人僅持股約3.58%,貝萊德、先鋒領航分別持有7.43%和7.31%,機構合計持股約七成。財新數據的分析一針見血:持股比例低,反而讓”不罷免”的結構更穩——罷免他,他個人損失有限,全體股東卻要分攤估值重構的損失。所以33年來,股東從未啓動過罷免機制,因爲每一次計算的結果都是”不值得”。
圖源:網絡
這次爲什麼值得了?因爲風險的性質變了。醜聞牽涉直接下屬,把事件從私德問題升級爲僱傭關系與公司治理問題;股東集體訴訟已接踵而至;更關鍵的是,國會聽證會與美國政府調查的不確定性懸在頭頂。對貝萊德、先鋒這類被動持有的機構投資者來說,繼續把籌碼押在一個面臨多重調查的個人身上,風險第一次超過了”切割”的代價。
華爾街的動作印證了這是一次針對”人”的重定價:貝爾德把評級從買入下調至中性,目標價從500美元攔腰斬到200美元;花旗、富國、瑞穗相繼下調目標價;摩根士丹利和美國銀行把英偉達移出各自的”首選清單”——但請注意,至今沒有一家主流機構給出賣出評級,覆蓋該股的82位分析師中仍有77位維持買入。富國銀行在下調目標價時寫得很明白:壓力來自”調查及關鍵人物風險”。
當然,產業界不乏爲黃仁勳鳴不平的聲音。Epic Games首席執行官蒂姆·斯威尼公開呼籲”救救黃仁勳”,稱如果董事會真的罷免他,”那就跟當年蘋果解僱史蒂夫·喬布斯一樣愚蠢,還會嚴重損害美國的利益”;有網友喊話馬斯克聘請黃仁勳,馬斯克本人回復:”那將是我的榮幸。”
03
兩本賬要分開算:人的風險,與生意的韌性
判斷英偉達接下來的走向,需要把兩本賬分開。
先看生意的賬。公司基本面並沒有因爲這四天發生什麼變化:2027財年第二財季(截至2026年7月),英偉達營收962億美元,同比增長106%,其中數據中心業務890億美元,增長117%;管理層給出的第三財季指引約1080億美元,甚至首次提前一年預告2028財年營收將增長70%(公司特別強調這是基於”供應受限”作出的口徑)。克雷斯在8月財報會上披露,雲行業積壓訂單已超過2萬億美元,前五大雲廠商的資本開支2026年接近8000億美元,2027年預計達到1.3萬億美元。這些數字的兌現,不依賴任何個人。
圖源:網絡
再看人的賬。確實有一些東西是黃仁勳個人的:他親手定下的年度產品迭代節奏;他與全球科技巨頭之間幾十年積累的關系——2016年他親自把全球第一臺DGX超級計算機送到OpenAI辦公室的故事,至今是硅谷佳話;以及60多名高管直接向他匯報形成的決策中樞。深水資產管理公司(Deepwater)的芒斯特說得直白:”對於一家由創始人主導、又沒有明確二號人物的公司來說,這種情況就是股價回調20%的前兆。”Seaport分析師戈德堡同樣預計20%量級的衝擊,但他補了一句關鍵的話:”但這只是短期衝擊,也就是消息公布後帶來的震蕩。”
歷史的賬或許更有參考價值。1999年上市以來,英偉達股價回撤超過25%的情況一共發生過13次,其中9次在一年內收復失地;例外是2001年、2002年和2007年——那幾次都是行業性危機,而不是公司治理危機。當前英偉達的TTM市盈率約21倍,FactSet口徑下的下一財年預期市盈率約11倍,甚至低於標普500指數整體的約18倍。把10月以來約三成的回撤拆開看:10月上旬市場就開始質疑AI資本開支的可持續性,這是舊傷口;11月的關鍵人風險是新傷。兩筆賬混在一起算,會同時高估和低估這家公司。
英偉達股價淨值曲線圖 圖源:WorkBuddy
接下來的觀察點其實很清晰:第三財季財報能否兌現約1080億美元的指引、正式CEO人選是誰、60多個直接匯報關系如何重組。這三件事的答案,比任何評論都重要。
臨時CEO科萊特·克雷斯,2013年加入英偉達,此前在微軟、思科等科技公司從事財務工作近25年。圖片來源:英偉達官網資料圖,轉引自贏政天下2026年11月13日報道。
04
創始人神話之後,英偉達必須補的一課
1985年喬布斯被逐出蘋果的類比,這幾天被引用了無數次。但兩件事實質上恰好相反:當年的蘋果是經營失敗找替罪羊,今天的英偉達是經營巔峯做風險隔離。這個區別,決定了結局大概率不同。
真正值得記錄的是制度信號:一家四萬億美元公司,第一次有了獨立的董事會主席,第一次啓動了正式的CEO遴選程序,第一次要在沒有創始人的狀態下運轉。從這個角度看,這是英偉達遲到的”成年禮”。
如果英偉達能在克雷斯看守、新CEO接任之後,照樣兌現產品節奏和客戶訂單,那證明的不是黃仁勳不重要,而是他33年造出的這臺機器已經足夠成熟——對創始人來說,最好的遺產恰恰是”公司可以沒有他”。反過來,如果指引落空、訂單遷移,那說明過去的市場定價裏確有相當一部分是無法制度化的”黃仁勳溢價”,而這種溢價的蒸發,任何治理安排都救不回來。
話不能說滿。此刻就斷言”英偉達時代終結”或”利空出盡”,都是不負責任的。可以確定的事實只有幾個:全球市值第一的頭銜本周已易主蘋果(市值約5.2萬億美元);AI板塊的不確定性被顯著放大,美股科技板塊和A股光通信鏈條都在重新定價;以及,一位創始人用一種最不體面的方式,告別了他一手建立的公司。
黃仁勳時代的落幕方式令人唏噓。但英偉達接下來交出的答卷,才真正決定這33年該如何被書寫。
附:主要數據口徑說明
1. 黃仁勳辭職及臨時CEO、首任董事會主席任命:英偉達董事會公告,2026年11月12日(美國當地時間),經中新經緯、鈦媒體、21世紀經濟報道等轉述核對。
2. 道歉信引語:英偉達官網《致公司全體員工的信息》,2026年11月8日,中文譯文引自財新網相關報道(2026年11月)。
3. 股價與市值:11月10日跌4.27%、11月11日跌5.47%收168.89美元、兩日蒸發約4300億美元(快科技/鳳凰網,2026年11月12日);11月12日收跌約4.3%、報166.19美元、市值約4.01萬億美元、TTM市盈率約21倍(富途行情、財新);10月初峯值市值約5.7萬億美元、盤中歷史新高236.26美元(2026年10月2日)。
4. 做空獲利:路透社援引數據分析公司ORTEX統計,做空者賬面收益約38億美元(截至前一交易日收盤,中新網轉引,2026年11月12日)。
5. 評級調整:貝爾德目標價500→200美元、評級降至中性;花旗315→285美元(維持買入);富國315→300美元(維持增持);瑞穗315→250美元;摩根士丹利移出首選股名單(觸發止損規則)、美國銀行移出優選投資清單,均維持買入/增持;彭博數據顯示82位覆蓋分析師中77位爲買入評級(財聯社、環球市場播報,2026年11月11日至12日)。
6. 財務數據:2027財年第二財季(截至2026年7月26日)營收962.21億美元(同比+106%)、數據中心收入890億美元(+117%)、第三財季指引約1080億美元(±2%)、首次提前一年給出2028財年營收增長70%的指引(英偉達財報及財新報道,2026年8月26日);雲行業積壓訂單超2萬億美元、前五大雲廠商資本開支2026年近8000億美元、2027年預計1.3萬億美元(克雷斯,2026年8月財報電話會);2026財年全年營收2159.4億美元(+65%)(英偉達官網、新華社,2026年2月)。
7. 股權結構:黃仁勳實益持股約8.71億股、佔總股本3.58%;貝萊德7.43%、先鋒領航7.31%,機構合計約七成(財新數據,2026年11月)。
8. 歷史回撤統計:1999年上市以來回撤超25%共13次、其中9次一年內收復(雅虎財經統計,環球市場播報轉引,2026年11月12日);下一財年預期市盈率約11倍、標普500約18倍(FactSet,同上)。
9. 分析師與業界引語:芒斯特(Deepwater Asset Management)、戈德堡(Seaport Research Partners)等,引自CNBC相關報道中文轉譯(金十數據、新浪財經轉載,2026年11月12日);斯威尼與馬斯克言論引自社交媒體發文(快科技、金融界,2026年11月12日);Polymarket押注概率變化引自愛範兒報道(2026年11月11日至12日)。
10. 其他:蘋果市值約5.2萬億美元(新浪財經,2026年11月12日盤中數據);股東集體訴訟情況(財新數據《股東集體訴訟接踵而至 誰能保證黃仁勳免罰?》,2026年11月11日)。
說明:英偉達財年與自然年錯位(2027財年第二財季對應自然年2026年5月至7月);文中市值、目標價均爲美元;部分中文譯名及引語以原始英文報道爲準。
點擊「推薦❤」,錦鯉附身!
相關閱讀
- 深度丨出局者黃仁勳,與失去舵手的萬億英偉達2026-11-15
- 原創 72歲王健林,重任萬達董事長2026-11-15
- 前董事長主動投案!四年三換掌門,廈門銀行藏著多少問號?2026-11-15
- 全美停飛背後:空管系統服役50年、備件靠海淘2026-11-15
- 禾賽,勝宏,英偉達,深扒科技大佬婚外情的“定價體系”2026-11-14