段永平的投資字典裏,沒有“恐慌”二字。
這位被稱爲“中國巴菲特”的投資人,在過去二十年裏,憑借對網易、蘋果、騰訊等公司的重倉,寫下了一段段逆向投資的經典案例。
奇妙的是,他今年開始重倉泡泡瑪特,成爲僅次於創始人王寧的第二大股東。最近,泡泡瑪特股價跌至低點,面對網友的追問,他淡然回應:“應該還會再買一些,但不會超過公司的10%,不然公司該有意見了。”抄底意味撲面而來。
而此時,距離他大舉建倉泡泡瑪特,只過去不到半年,賬面上已浮虧約18億港元。
01
段永平一筆重倉
浮虧18億
段永平與泡泡瑪特的交集,頗有曲折。
2025年8月,泡泡瑪特股價正逼近339港元的歷史高點。有投資者將這家公司比作“新消費領域的茅臺”,問到了段永平面前。他的回答出人意料:“產品確實有意思,創始人也很有意思,能做到今天這樣很了不起,但他看不懂十年後公司會怎樣。”
到了2026年1月,段永平對泡泡瑪特的態度依然沒有松動:“看不懂,不投資”、“已經過了能理解這個產品的年紀了”。
轉折發生在2026年3月。泡泡瑪特發布了2025年全年財報,營收371.2億元,同比增長184.7%;經調整淨利潤130.8億元,同比暴漲284.5%;核心IP LABUBU家族營收突破百億。財報發布後,泡泡瑪特股價直線閃崩,7個交易日內暴跌超34%。
如此曲線,引來了段永平。3月30日,他在個人社交賬號“大道無形我有型”上發帖:“ 這兩天花時間再看了看泡泡瑪特,決定收回之前不投資的說法。”
此後,他的態度180度大轉彎。4月,他宣布“我的泡泡瑪特保險公司正式開張了”,並直言“很久沒有過這種興奮感了”。這是他對賣出看跌期權(賣Put)建倉方式的經典比喻——此前他曾多次用這套策略操作騰訊和蘋果。
緊接着,段永平清倉了持有十幾年的中國神華,將籌碼全部推向了股價下行的泡泡瑪特。截至目前,他通過旗下投資主體H&H International Investment,LLC持有泡泡瑪特約1.02億股,持股比例爲8.01%, 成爲僅次於創始人王寧的公司第二大股東。
只是,泡泡瑪特的股價並沒有因爲段永平的到來而止跌。
從2025年8月的歷史高點算起,泡泡瑪特的市值已經蒸發了超過2600億港元,股價較高位跌去約六成。截至10月下旬,其股價在129至132港元附近徘徊,創下年內新低。
市場普遍測算,段永平的建倉成本大約在每股150港元附近,以10月下旬的股價計算,其賬面浮虧約在18億至20億港元之間,浮虧比例超過12%。
02
尊重時間
段永平似乎從不被K線的走向影響。
網友問他,是否後悔買得太早、買得太貴。他一如既往地從容:“這個世界沒有後悔藥。如果知道會跌,當然要再等等。”
他拿蘋果舉例,說自己持有蘋果期間,股價從高點回撤超過40%的情況至少經歷過三次。“我要每次都能買在低點就是神了,其實神也做不到的。”
有人問他,如果在茅臺和泡泡瑪特之間做選擇,會怎麼選?
段永平把時間尺度拉到了十年:“從未來十年的角度看,茅臺更穩,泡泡升值空間更大。”理由是:泡泡瑪特當時市值約2000億港元,去年已經賺到130億元人民幣的利潤,商業模式已經跑通,企業文化也很好。只要“人們會持續有情緒價值需求”這個假設成立,他的投資邏輯就成立。
顯然,他願意爲這個假設買單, 並且還會繼續加倉,但不會超過公司總股本的10%。
以當年重倉網易的經歷作爲參照,10%也許是段永平對一家公司表達認同的邊界,也是他爲自己留出的安全邊際。
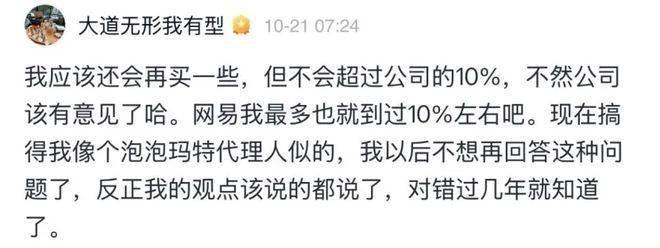
至於外界持續的追問,段永平顯得有些疲倦:“現在搞得我像個泡泡瑪特代理人似的,以後不想再回答這種問題了。”
此時此刻,泡泡瑪特的股價仍在低處,市場的分歧也遠未彌合。看空與看多之間,各有各的邏輯。潮水來去匆匆,不如把一切交給時間。正如段永平反復說的——
相關閱讀
- 世界,排隊賣貨給中國!2026-11-12
- “彩電大王”倪潤峰逝世,從車間技術員到國企掌門人,跌宕半生定格一個家電時代2026-11-12
- 原創 “古稀”王健林重掌萬達商管,十年間身家蒸發2000億2026-11-12
- 原創 中產在山姆瘋搶始祖鳥2026-11-12
- 世間再無雙11,徒留商家慘兮兮2026-11-11


