斑馬消費 楊偉
一片飛葉過,驚擾兩池水。
沉寂許久的酒類市場,迎來一個新故事。去年以來,白酒大商開始與黃酒品牌達成合作,代理區域市場甚至是合作開發品牌。這種跨界合作,在最近的幾個月迎來一個小高潮,甚至直接引發近日黃酒股漲停。
原因不言自明:白酒市場收縮劇烈,動銷不暢、盈利下滑、佔用資金,白酒經銷商不得不另尋他路;更長期的挑戰在於,白酒市場去經銷化正在成爲既定方向,傳統經銷商如不求變,被淘汰是遲早的事。
不過,黃酒能成爲它們焦慮之下的救命稻草嗎?黃酒雖歷史悠久,但規模較小、區域化明顯,產品老化、品牌登味重、渠道單一等行業頑疾至今難解。
即便最近幾年黃酒頭部玩家通過高端化和年輕化迎來了增長和盈利能力提升,但這個僅有200億元規模的市場,顯然撐不起從6000億元白酒市場撤退的大商們的轉型期望。
白酒大商都想賣黃酒?
白酒不好賣,便有白酒大商打起了黃酒的主意。
2025年5月,茅臺經銷商山東宏灃商貿,與會稽山蘭亭達成億元級別戰略合作。這幾乎是近年白酒大商擁抱黃酒的序幕。
當時,市場並未給予太多重視。直到一年之後,黃酒巨頭在全國各地拉開爭奪白酒大商的爭奪戰。
2026年4月,中原頂級名酒大商河南茅五劍更進一步,與會稽山合資成立“會稽山·遠年”子公司,河南茅五劍主導遠年子品牌的全國化,同時操盤蘭亭河南市場。
之後,會稽山先後在東北、四川、北京、南京等地與白酒大商籤約,重點推動其高端品牌蘭亭的全國化。截至2026年9月,累計籤約十餘家全國頭部白酒大商。
古越龍山不遑多讓,先入京城與北京糖業煙酒集團達成戰略合作,直接與會稽山爭奪北京黃酒市場;幾個月後,又在南方市場與廣東粵強酒業和重慶農資,聯合開發琥珀光。
最近幾年,大量白酒經銷商從白酒市場撤退。財報顯示,2024年-2026年上半年,20家白酒上市公司經銷商數量減少了6000多家。如果再加上非上市白酒的經銷商減少情況,行業總量將會是一個非常誇張的數據。
這些在白酒市場浸淫多年的大商們,一般不會直接退出酒類市場,而是更換賽道,奔向啤酒、黃酒、紅酒、洋酒等領域,或是進入國產威士忌等新賽道。
其中,最廣爲人知的故事是,白酒大商王笑卓,在東北創立了中國最高端的啤酒品牌之一辛巴赫。辛巴赫在各省的經銷商,也大多是王笑卓交際圈中的白酒經銷商們。
此前也有行業消息顯示,百潤股份旗下的崍州威士忌,將白酒經銷商作爲重點開拓方向之一,去年以來大量白酒經銷商被邀請前往崍州蒸餾廠參觀。
經銷商跨界,在食品、飲料以及酒類市場並不少見。最近一年多白酒大商布局黃酒,之所以引發廣泛關注,主要原因在於,白酒經銷商居然看得起黃酒這三瓜倆棗的生意。這到底是爲什麼?
白酒不需要傳統經銷商?
2026年1-6月,全國規模以上白酒累計產量167.9萬千升,同比下降4.7%;20家A+H股白酒上市公司,上半年營業收入合計2004.4億元,同比下降6.7%。
中國酒業協會6月份發布的《2026中國白酒市場中期研究報告》顯示,上半年白酒行業依然整體面臨銷售量、銷售額、利潤率收縮三重壓力。
根據調研,終端門店中,營業額和客單價下降的佔比接近四分之三,利潤收縮的佔比86%以上;終端門店數量收縮幅度接近62%。
市場收縮,但白酒行業自上而下的壓貨式經銷模式並未實現根本性扭轉,品牌把囤貨和去化壓力都集中到了渠道,讓經銷商承受了巨大的壓力。
在這一輪比2013-2015年更劇烈的行業調整中,白酒市場收縮、不掙錢、佔用大量資金,讓白酒經銷商們不得不考慮自己的出路。
面對市場壓力,掌握白酒市場話語權的頭部品牌們,紛紛推進直營化,傳統經銷似乎成爲食之無味、棄之可惜的雞肋渠道。
以貴州茅臺爲例,其品牌價值形成的帶貨能力和通暢的i茅臺等渠道,讓公司2026年上半年的直營渠道收入佔比超過了57%。
隨着飛天茅臺價格趨於穩定,以及貴州茅臺重啓調價策略,茅臺經銷商的盈利空間整體呈現出壓縮趨勢。
即便其他大型白酒品牌並未將直營化定爲預期目標,也大多在積極推進BC一體化的渠道建設。以前更重視經銷商的數量和質量,現在更加重視終端的覆蓋率。
經銷商從買斷制銷售的核心力量,變成了廣大白酒終端的服務商。這對經銷商提出了更高的要求,不僅要有終端掌控能力,中高端圈層的觸達能力,還需要有區域市場的落地和服務能力。
在這種新形勢下,傳統白酒經銷商的生存空間被進一步擠壓,即便不被被動清退,很多白酒經銷商也會選擇主動退場,試圖進入到其他更具生存空間的市場中。
那麼,黃酒到底能否成爲白酒大商們的救命稻草?
白酒經銷商能賣好黃酒嗎?
盡管現在白酒和啤酒佔據了中國人飲酒的絕大部分場景,但黃酒才是中國歷史最悠久的酒,擁有2500年的歷史,被稱爲世界三大發酵酒之一。
發展至今的頭部黃酒公司,幾乎每一家都擁有深厚的產業積累。會稽山旗下擁有會稽山、蘭亭、西塘、烏氈帽四大品牌和三大基地;古越龍山坐擁古越龍山、鑑湖、女兒紅、狀元紅、沈永和五大品牌,其中兩個“中國馳名商標”、四個“中華老字號”。
不過,黃酒市場普遍存在規模小、地域性,品牌老化、產品傳統、渠道單一等問題,積重難返。
2025年,行業預估黃酒市場規模約爲200億元,且消費市場集中在江浙滬和廣東福建等少數地區。在相當一部分人的認知裏,甚至將黃酒視爲調料。
從行業數據來看,過去五年的增長和未來五年的預期,黃酒還不如白酒和啤酒。
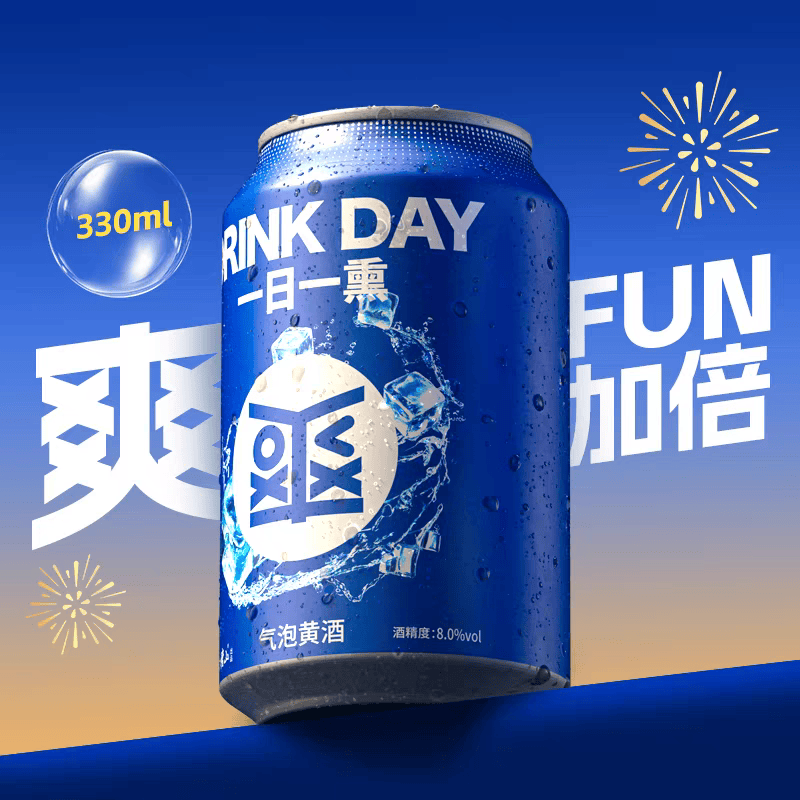
最近幾年,會稽山和古越龍山積極推進高端化和年輕化。蘭亭和國釀作爲高端黃酒代表,開始在商務場景中嶄露頭角,此番兩大黃酒巨頭牽手白酒大商,重點推進的就是這兩大序列;年輕化方向,會稽山有氣泡黃酒,古越龍山拿出了無高低、黃酒果酒等產品。
在兩大巨頭的努力下,黃酒市場確實通過產品的高端化和年輕化,品牌形象升級以及互聯網渠道的發展,在酒類市場的蕭條中實現了難得的增長與盈利能力提升。
其中,會稽山借助蘭亭,超越古越龍山成爲新晉黃酒一哥,算是最近幾年黃酒市場最大的看點之一。
不過,這說到底還是擠壓式增長與結構性繁榮。會稽山與古越龍山之下,光明旗下金楓酒業近年日漸萎縮的業務,亮明了黃酒行業的殘酷底色。
而且,黃酒的消費屬性更強。除了蘭亭、國釀等少數高端大單品外,大多數產品的價格帶偏向於口糧酒;與餐飲渠道深度綁定,這一點類似於啤酒市場的即飲渠道。這些關鍵點,讓黃酒與白酒市場存在天壤之別,渠道與經驗復用率不高。
所以,白酒大商奔向黃酒市場,或許是一場徒勞無功的病急亂投醫。
總的來說,黃酒市場小,區域性較強,產品、品牌和渠道,還需要一場長周期的布局來扭轉目前的狀態,承擔不了整個酒類市場不切實際的期待。