雷達財經出品 文|周慧 編|孟帥
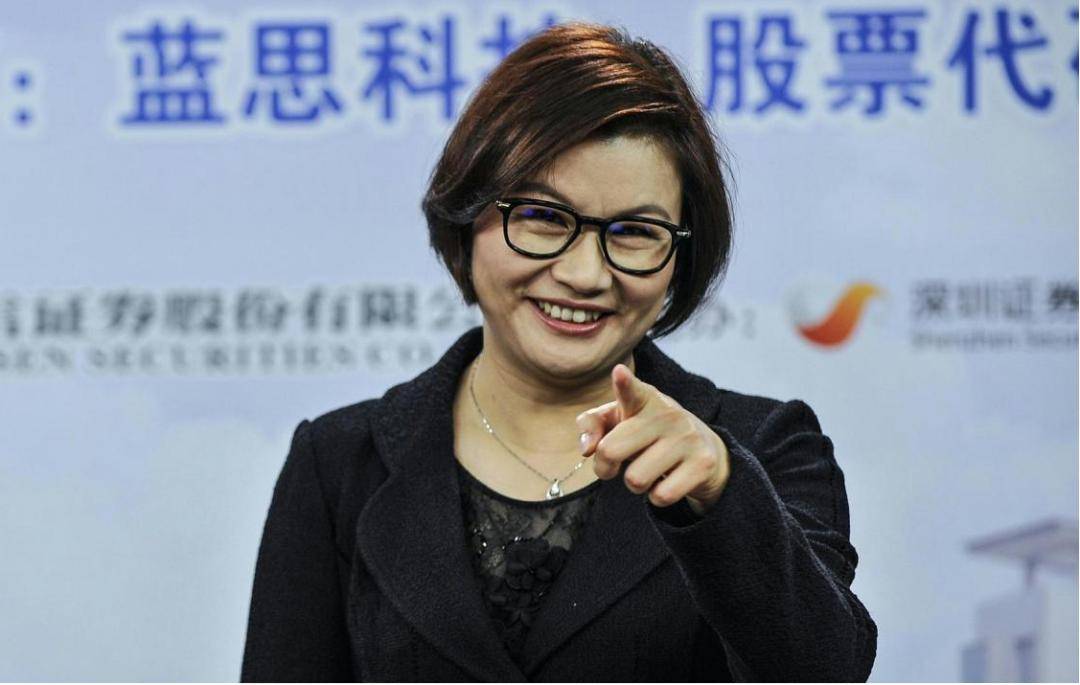
10月27日,《2026胡潤百富榜》重磅揭曉,字節跳動創始人張一鳴以6700億元的身家再度成爲中國首富,並刷新了中國首富的財富紀錄;而中國女首富的桂冠,則被周羣飛以近1300億元的財富摘得。
不過,就在榜單揭曉的兩天前,周羣飛掌舵的“果鏈龍頭”藍思科技剛剛交出一份淨利潤腰斬的三季度業績答卷。
財報顯示,今年前三季度,藍思科技實現營收479.02億元,同比下降10.74%,錄得歸母淨利潤14.2億元,較上年同期減少50.06%。
拉長時間線來看,自去年第四季度起,藍思科技的業績便出現了下滑的趨勢,今年第一季度歸母淨利潤甚至一度由盈轉虧,單季錄得1.5億元的虧損。
與此同時,作爲公司業績基本盤的智能手機與電腦類業務增長面臨挑戰。2025年,該業務的營收增速從2024年的28.63%驟降至5.94%。今年上半年,該業務實現營收223.82億元,較去年同期減少約17.67%。
盡管上半年公司智能汽車及座艙類、智能頭顯與智能穿戴類及其他智能終端業務的收入有所增長,但鑑於其體量相對較小,難以徹底扭轉業績下滑的趨勢。
面對業績壓力,藍思科技選擇加速在AI端側硬件及AI算力硬件等新興戰略賽道的布局。
10月16日,藍思發布公告稱,擬以2500萬美元(約合人民幣1.72億元)現金對價,購買PMG 59.78%的股權,其控股子公司浙江元拾系英偉達RVL認證的服務器機櫃供應商之一。
千億“果鏈”巨頭,前三季度淨利腰斬
10月25日,“果鏈”巨頭之一的藍思科技披露了2026年三季度報告。從數據來看,這份業績答卷並不樂觀。
財報顯示,今年前三季度,藍思科技實現營收479.02億元,同比下降10.74%;錄得歸母淨利潤14.2億元,較上年同期減少約5成。
逐季拆解來看,自去年第四季度起,藍思科技的營收便持續下滑。2025年第四季度至今年第三季度,公司分別實現營收207.47億元、141.4億元、147.27億元及190.35億元,同比增長率分別爲-12.34%、-17.13%、-7.36%及-8.05%。
而藍思科技利潤端的表現,則更加“刺眼”。2025年第四季度,藍思科技的利潤增長曲線開始掉頭向下,單季錄得歸母淨利潤11.75億元,同比減少6.23%。
步入2026年,公司一季度歸母淨利潤由盈轉虧,錄得虧損1.5億元;二季度則重新實現盈利,單季錄得歸母淨利潤7.26億元,同比微增1.77%。
但好景不長,到了第三季度,公司歸母淨利潤再度下滑,同比下降50.42%至8.43億元,較上年同期的17億元直接“腰斬”。
費用方面,整個前三季度,藍思科技的銷售費用爲3.74億元,同比減少11.19%;管理費用爲22.79億元,同比增加8.35%;研發費用爲24.35億元,同比微降0.2%。
同期,公司的財務費用則較上年同期大幅增長1068.19%至7.16億元,主要因報告期內匯兌淨損失增加。
值得一提的是,非經常性損益則在一定程度上託住了藍思科技的業績表現。今年前三季度,藍思科技的非經常性損益爲4.22億元,約佔公司當期歸母淨利潤的三成。
若扣除非經常性損益後,公司利潤指標的下滑將進一步擴大,同比降幅高達63.07%。
截至第三季度末,藍思科技總資產約911.65億元;負債合計379.79億元;資產負債率約41.66%,較上年同期增加6.19個百分點。
10月27日,藍思科技報收於26.58元/股,最新市值約1403億元。
周羣飛問鼎中國女首富,公司業績增長主引擎失速
天眼查信息顯示,藍思科技股份有限公司(簡稱“藍思科技”)於2015年登陸深交所創業板,其法定代表人爲周羣飛。
10月27日,在胡潤研究院最新發布的《2026胡潤百富榜》中,周羣飛以近1300億元的財富成爲中國女首富,攜丈夫鄭俊龍一同登榜。
不過,在成爲中國女首富前,周羣飛也曾有過一段“廠妹”經歷。早年間,因家庭貧苦,周羣飛中學輟學後便前往澳亞光學玻璃制品廠打工。憑借過人的工作表現,周羣飛頗受領導重用。
1993年,23歲的周羣飛離開澳亞光學,開啓個人創業生涯,以家庭作坊的方式承接訂單。後來一個朋友提供的機會,讓她誤打誤撞進入了手機玻璃行業。
2003年,周羣飛正式創立藍思科技,專注手機防護視窗玻璃的研發、生產和銷售。憑借着對產品質量的嚴格把控和持續不斷的創新,藍思科技在激烈的市場競爭中脫穎而出。
2006年,藍思科技與蘋果結緣,雙方共同打造出了第一代iPhone的玻璃全面屏。次年,藍思科技順利通過了蘋果公司的供應商認證,成爲“果鏈”的一員。
搭上蘋果這艘大船後,藍思科技的業績開始騰飛,智能手機與電腦類業務也逐漸發展成爲公司的長期增長引擎。
同花順iFinD數據顯示,2023年,該業務爲藍思科技帶來收入449.01億元,營收佔比高達82.4%;2024年,該項收入進一步躍升至577.54億元,同比增長28.63%。
到了2025年,藍思科技智能手機與電腦類業務的收入順利突破600億元大關,但營收增速卻陡然降至5.94%,較上年明顯放緩。
今年上半年,藍思科技智能手機與電腦類業務貢獻營收223.82億元,同比下降17.67%,營收佔比約77.54%。
對此,藍思科技將其主要歸因於存儲芯片周期擾動終端需求、組裝業務收入減少所致。
藍思科技在半年報中坦言,2026年上半年,全球存儲芯片市場出現罕見的供需缺口,存儲價格快速上行,供應鏈漲價逐級傳導至終端售價上漲。
多家研究機構指出消費電子市場呈現轉弱跡象,尤其入門級和主流消費級產品對價格更爲敏感,消費者換機周期有所拉長。
同時,市場研究機構IDC分季度監測數據顯示,一季度全球智能手機出貨量同比下滑4.1%,二季度同比下滑6.7%。TrendForce則連續下修2026年全球筆記本電腦出貨量預期。
面對行業性需求波動,藍思科技積極調整產品與客戶結構,新開拓國內知名客戶,引入運動相機等高端產品組裝業務,試圖通過提升高附加值高端產品出貨量,對衝部分低附加值業務的營收下滑壓力。
受此影響,公司智能手機與電腦類業務的毛利率有所上升,同比增長2.99個百分點至16.17%。
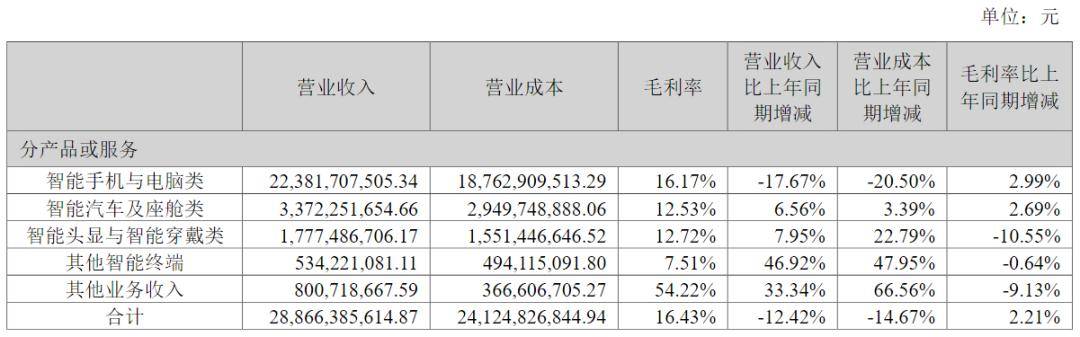
同期,藍思科技智能汽車及座艙類業務實現營收33.72億元,同比增長6.56%;智能頭顯與智能穿戴類業務收入約17.77億元,同比增長7.95%。
報告期內,其他智能終端業務貢獻收入5.34億元,同比增長46.92%。藍思科技稱,隨着產業加速落地,公司具身智能業務繼續高速增長,出貨量位居行業前列。
據藍思科技介紹,公司在機器人靈巧手、關節模組等核心零部件及整機組裝領域的布局正逐步進入收獲期,相關產品的批量交付爲其他智能終端業務貢獻重要的收入增量。
不過,從體量來看,其他智能終端業務今年上半年的營收佔比僅1.85%,與智能手機與電腦類業務相差巨大,短期難以對衝後者營收下滑給公司帶來的業績壓力。
擬豪擲重金控股PMG,加碼AI算力賽道布局
業績壓力之下,藍思科技在半年報中明確指出,公司在穩固消費電子基本盤的同時,重點培育AI端側硬件及AI算力硬件等新興戰略賽道。
10月16日,藍思科技發布公告稱,公司當日與呂松壽、裴美高國際有限公司(簡稱“PMG”)、浙江元拾、呂紹華等各相關方籤署股份買賣協議,擬以2500萬美元(約合人民幣1.72億元)的現金對價購買PMG 59.78%股權。
藍思科技表示,本次購買的資金來源於公司自有或自籌資金等合法資金。上述購買事項完成後,PMG將成爲藍思科技控股子公司,納入公司合並報表範圍。
公告披露的財務數據顯示,2026年1月至4月,PMG的營收約1195.57萬元,淨利潤約70.45萬元。截至今年4月30日,PMG的淨資產約1145.32萬元,資產負債率達75.08%。
就上述財務數據而言,PMG的表現並不亮眼,因此有觀點認爲,藍思科技實際相中的或是前者所控股的浙江元拾。據悉,浙江元拾的主營業務爲AI服務器機櫃及其結構件。
公告顯示,目前,相關公司已在松山湖園區完成AI服務器結構件、高效液冷散熱系統等擴產,且已通過國內外頭部客戶驗廠並獲得正式訂單,正處於量產爬坡階段。
值得一提的是,浙江元拾還有另一個身份——英偉達RVL認證的服務器機櫃供應商之一。
據湖南日報,在全球AI算力最核心的英偉達生態裏,RVL認證供應商資格門檻高、周期長,從認證到正式供貨往往以年計。
作爲少數得到該認證的服務器機櫃供應商之一,浙江元拾已爲英偉達GB200/GB300系列供應MGX機架、滑軌等核心組件,多款產品達到量產就緒狀態,還正式切入下一代主力服務器Vera Rubin的開發團隊,深度參與關鍵硬件研發。
有分析指出,此次收購或將成爲藍思科技切入全球AI算力硬件供應鏈的關鍵一步。
據股權收購協議,賣方承諾交割後將與買方(藍思科技)誠信友好磋商,利用各自資源與優勢,共同合作開發中國和國際客戶,以及液冷產品的開發及代工合作於鍛壓技術、高階筆記本電腦大功率均熱板(VC)等新領域開展聯合研發與市場開拓。
事實上,早在2025年12月,藍思科技便已開始爲拿下這張AI算力“入場券”進行布局。彼時,藍思科技與呂松壽籤訂了關於收購PMG 100%股權的意向協議。
今年6月,藍思科技又以貨幣形式向浙江元拾增資5000萬元,取得後者14.28%的股權。
藍思科技表示,此次交易完成後,PMG剩餘40.22%股權的收購事宜,將由相關各方根據PMG實際經營狀況、審計及評估結果等進一步協商談判,並由交易雙方在後續收購協議中確定。
此外,今年7月,藍思科技還官宣與英特爾“牽手”,共同探討TGV先進封裝技術。
雙方將就玻璃基板穿孔成型、高精度激光加工、金屬化通孔沉積及多層互連布線等關鍵工藝(包括但不限於上述內容)相關的潛在合作進行討論和評估。
據了解,TGV玻璃基板具有低損耗、耐高溫、抗翹曲,表面平整度極高,可完美適配AI算力芯片的嚴苛封裝需求等優勢,被市場認爲是下一代先進封裝的理想材料。
Omdia測算數據顯示,2026年全球封裝玻璃基板市場規模將達186億美元,2030年有望突破320億美元,年復合增長率約14.5%。業內還將2026年視爲玻璃基板商業化元年。
在藍思科技看來,此次合作有助於公司與英特爾建立長期、穩定、互信的戰略合作夥伴關系,圍繞各方在各自領域(包括精密制造、材料科學及全球供應鏈管理)擁有雄厚專業實力與運營能力,推動相關新技術盡早實現大規模應用,促進公司中長期戰略目標實現。
相關閱讀
- 利潤超千億,“中國股王”還是跌疼了股民2026-10-28
- Anthropic1.5萬億美元估值也懸了2026-10-28
- 姆巴佩不當言論引發品牌切割,新代言昂跑尷尬了2026-10-28
- 奧迪從奇瑞搬了個“救兵”2026-10-28
- 梁文鋒2800億首登胡潤百富榜,被曝在北京租房住2026-10-28