德國南部有個小城,叫黑措根奧拉赫。城裏有一條不寬的河,叫奧拉赫河。
河兩邊,是達斯勒兄弟。
或許你不知道這對兄弟的名字有何說法,但你一定聽過兩個品牌:
阿迪達斯、彪馬(PUMA)。
對,就是這兄弟倆創辦的。哥哥魯道夫·達斯勒,生於1898年,能說會道,管賣;弟弟阿道夫·達斯勒,生於1900年,悶頭做鞋,後來大家叫他“阿迪”。
兩人在1924年注冊“達斯勒兄弟運動鞋廠”,1936年給美國選手歐文斯供釘鞋,一炮而紅。可在二戰期間,這對兄弟因爲家庭矛盾、經營理念等各種原因徹底掰了。
1948年,兄弟兩人分家:阿道夫留在原廠,取名adidas;魯道夫過河另起爐竈,先叫Ruda,後改PUMA,美洲獅。
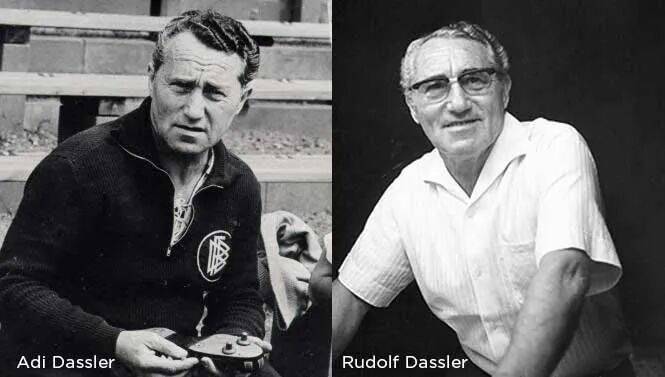
這一分,就是七十幾年。兄弟倆到死都沒和解,墓地分置小城兩端,據說遺言都是“接着鬥”。
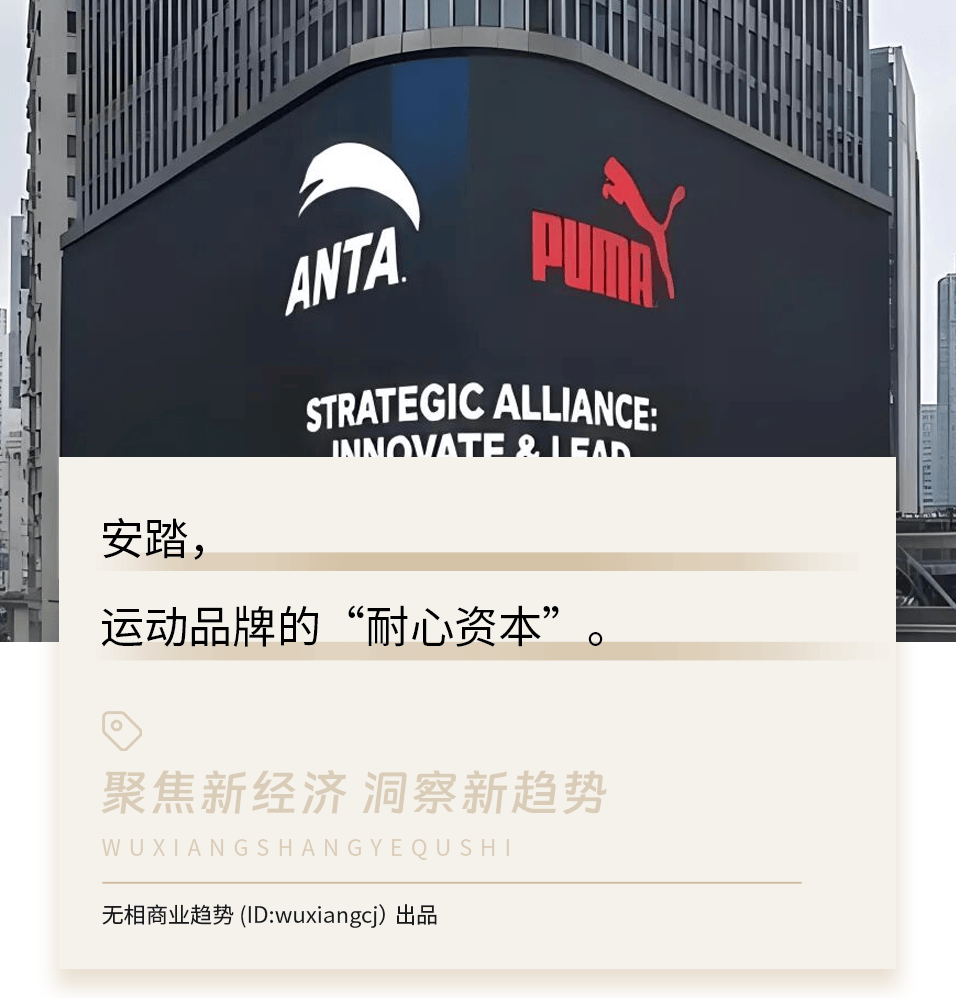
但誰也沒想到,2026年10月7日,一家來自福建晉江的企業,把其中的一個巨頭給“喫”了。
10月7日晚,安踏公告:以15.055億歐元現金,向法國皮諾家族的投資公司Artémis收購PUMA SE 4301萬餘股,佔已發行股本29.06%,安踏由此成爲PUMA單一最大股東。
注意,不是控股股東,這和很多媒體解讀“安踏收購彪馬”不是一回事。
和之前的幾筆收購不一樣的是,這次安踏明確“不發起全面要約”,只尋求在監事會派合適代表。
也就是說PUMA仍獨立經營,品牌身份、企業文化、德國的上市公司治理都會保留。
安踏的角色是“長期股東+治理參與者+區域賦能方”。
用丁世忠的話來說,就是支持PUMA正在做的轉型,用安踏的零售和運營專長幫忙。
那麼,現在的PUMA是什麼處境呢?
從品牌上看,和阿迪達斯的差距越來越大,2025年PUMA銷售額72.96億歐元,按匯率調整下降8.1%;持續經營淨虧損約6.45億歐元,2026年上半年銷售額35.54億歐元,固定匯率再降5.2%,二季度批發還在下滑。
CEO Hoeld的分析是:產品太復雜,消費者說不出PUMA到底代表哪一款;批發裏混了不少低質大客戶,靠折扣清貨,品牌越賣越“便宜地忙”。
簡單點說,PUMA的問題是“大家都知道它,但不知道爲什麼買它”,專業沒耐克阿迪硬,潮流又沒聯名持續,缺乏爆點。
但這個“瘦死”的哥哥在海外依然有不少品牌資產:
產品賣到120多個國家;Suede、Speedcat是潮流硬通貨,足球方面長期握有國家隊、俱樂部和賽事資源,在非洲、拉美、歐洲部分市場也有很深的認知。
對安踏來說,這套資產非常互補:安踏主品牌強在大衆籃球、跑步和國潮,FILA強在時尚,始祖鳥薩洛蒙強在戶外,可全球足球、全球大衆運動、拉美非洲印度渠道,一直是薄弱環節。
PUMA進來,算是補了短板。
而安踏也可以用中國/亞太零售能力幫PUMA把最容易改造的市場先做起來,並用第一大股東身份,在監事會裏推動PUMA的產品、渠道、品牌轉型。
實際上,這些年安踏的投資都有一個共性:
買在品牌的“低谷”時期。
2009年,安踏從百麗手裏接過FILA的大中華商標和運營權,當時FILA在中國虧損,安踏沒把它當“外國品牌”供着,而是重做渠道、重做一二線商場。
十幾年後,FILA成了安踏集團第二大收入源,2026年上半年收入150.45億元、經營利潤43.15億元,經營利潤率約28.7%。
這一步的關鍵就是:全權、區域、本土化。
2016年買迪桑特中國、2017年買可隆中國。也是在很大程度上,把這兩個品牌從“水深火熱”的狀態,帶向穩定盈利。
2019年,安踏又牽頭財團,拉騰訊、方源等資本,用46.6億歐元拿下了亞瑪芬體育,把始祖鳥、薩洛蒙、威爾勝一並納入。
結果呢?2024年,亞瑪芬營收51.83億美元、重新在紐交所上市,大中華區高增。
但這次買下PUMA又不一樣,前幾次投資成功的前提是中國業務全權,要麼財團控股,全資整修。
到了PUMA,安踏選擇變成“29.06%最大股東、監事會兩席、不控日常”。
難度系數反而變高了——即便安踏有一套很能打的中國零售方法,但對方是德國上市公司、全球工會與監事會、七大區域、上百個國家,你不能下指令,只能提建議、做榜樣、等共識。
很多中國公司一做大就容易膨脹,想把一切都攥在自己手裏,恨不得全球每一個市場都按自己的方式重來一遍。
安踏越來越懂得分寸:有些生意要全權經營,有些要合資共管,有些只需要參與治理。
當然,安踏有這個資本去等,去嘗試。
2026年上半年,安踏集團收入435.1億元,同比增12.9%;毛利率63.9%,經營利潤117.6億元,經營利潤率27%。
自由現金流116.3億元、同比增54.2%,期末淨現金約391.1億元。
在行業內,這個數據已經非常亮眼。
而且拉動增長的恰恰是安踏摘下的“低垂果實”——迪桑特、可隆、MAIA、狼爪等合計106.9億元,增44.2%,經營利潤增43.9%。
也正因爲如此,安踏有實力,也有動力去買一些新資產。
更關鍵的是,PUMA不並表、不全面要約,安踏不用接它全部債務和全球員工整合成本,用最小治理佔用,換最大戰略期權。
這筆買賣,很劃算。
如果一切順利,未來人們回憶2026年,也許會說:安踏教會了一個德國老牌,重新賣鞋。
很多事件,聯系起來看會更有意思。
也就是安踏發出買下PUMA股份的公告前一周,Nike發布財報,宣布自2028財年起取消“大中華區”這一獨立區域,與亞太合並爲新的“亞太和大中華區”,區域總部搬到新加坡。
Nike進入中國45年,曾經是一代人的運動啓蒙。第一雙Air Jordan,第一件帶鉤子的T恤,第一次夜跑時腕上的Nike+手表。在很長一段時間裏,“耐克”兩個字幾乎就是運動消費文化的同義詞。
但現在,耐克在中國45年的黃金時代,就此落幕。
2027財年第一季度,Nike全球營收112.13億美元,同比下降4%;大中華區營收11.8億美元,同比下降22%,息稅前利潤下降34%。
這已經是Nike大中華區連續第九個季度同比下滑。
與此同時,Nike股價年內跌超40%,較2021年高點,市值已蒸發約四分之三。
爲什麼昔日的巨人會走到這一步?
因爲無論是研發、還是質量,都趕不上中國品牌的速度和中國消費者的期待。
現在南京東路的Nike旗艦店裏,店員比顧客多,貨架上還是Dunk、AF1和AJ。反觀隔壁安踏、FILA的店裏,年輕人在試鞋長椅前排着隊。
如果你在商場裏多走幾步,會明顯感覺到一件事:
今天國產品牌的運營,已經比國際巨頭更“懂”消費者了,至少,更尊重消費者。
安踏的門店的店員會用ipad爲顧客調出跑鞋的拆解圖,展示最新的足底科技,店員會更耐心地幫用戶試鞋,遞鞋。
中國有句古話:不積跬步,無以至千裏。
從晉江代工小廠起步,安踏爲什麼能打敗國際大牌,甚至反向把零售運營能力輸出給國際巨頭?
早在2005年,安踏就建起國內體育用品行業較早的運動科學實驗室,此後研發投入持續累加,公開材料顯示其累計研發投入已超過200億元,未來五年計劃再投200億元,專利申請超7400項。
這類投入換來了什麼呢?
我們看到,越來越多的明星選手,開始在賽場上選擇了安踏的裝備。
2026米蘭冬奧會,安踏爲國家隊提供裝備,短道速滑服採用自研新一代防切割材料,等級達4級、高於國際滑聯3級要求,材料到成衣實現國產化;PG7跑鞋全球銷量突破400萬雙,並被海外跑步媒體列入年度推薦。
在服務上,安踏沒有傲慢,相比於外國大牌對顧客的愛搭不理,安踏的店員依然堅持蹲下身體,給用戶遞鞋:“您試試,不合適我再換”。
從晉江出發,安踏幾十年來沒有一天離開過自己的消費者。
很多人今天解讀安踏,很容易誤解爲:安踏有錢了,所以買買買。
但這不是真相,真相是幾十年的持續投入,持續服務,持續熱情。
相關閱讀
- 原創 競逐高蛋白,乳業新戰場2026-10-09
- 超長蛋撻涼涼:流量造爆款,火不過倆月2026-10-09
- 天吶!周星馳,1港元甩賣資產…2026-10-09
- 科技股跌成一片,鼠疫概念卻成了香餑餑2026-10-09