出品 | 妙投APP
作者 | 張貝貝
編輯 | 丁萍
頭圖 | AI制圖
10月8日,節後首個交易日,大盤高開低走,給了期待修復的資金一記悶棍。
創業板指盤初一度上漲超過1%,隨後跌至3.15%;科創50跌幅更大,跌4.82%;上漲指數截至收盤跌0.79%,深證成指收跌2.07%。超過3700只股票下跌,拋壓較大。
拖垮指數的主要是科技,尤其是AI硬件。CPO、半導體、光芯片集體重挫,源傑科技、長光華芯等多股跌停。主要是三重利空疊加:
其一,油價上漲加劇通脹擔憂,美債長端收益率上行,壓制全球高估值成長資產。
其二,盤中流傳1.6T光芯片降價消息,盡管長光華芯等公司隨後否認,股價依然走弱。
其三,FCC新規臨近生效,摩根士丹利報告稱未來可能從3.2T光模塊起限制美國物料佔比超65%(是其推演,並非FCC已生效的正式文本)。而光模塊恰是中國AI硬件最強項,市場擔憂增長天花板被壓低,CPO、光通信率先大跌,帶崩整個AI硬件板塊。
然而,弱勢大盤之下,鼠疫概念股卻被資金先掃了一遍。
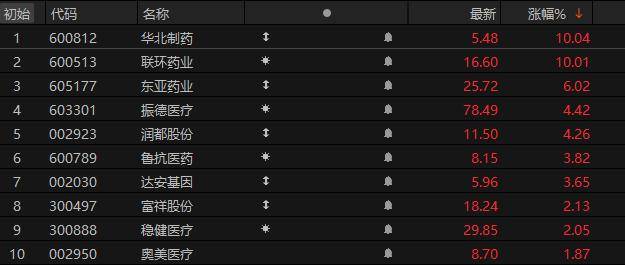
今日開盤華北制藥漲停,聯環藥業、振德醫療等跟漲;截至收盤,鼠疫概念仍強勢,華北制藥、聯環藥業漲停,振德醫療、東亞藥業、潤都股份、魯抗醫藥等集體收紅。
背後是,資金在爲鼠疫疫情擴散風險提前定價。
那麼,鼠疫概念爲何能承接一部分避險資金?哪些公司真正有貨,成色如何?接下來詳細看下。
市場買的是“萬一”
先看發生了什麼。
俄羅斯伊爾庫茨克一家抗鼠疫研究所的28歲女性員工10月2日死亡,外媒關聯“肺鼠疫”,俄方定性不明肺炎;世衛總幹事譚德塞10月6日要求俄方補充資料以查明嚴重肺炎病因。 隨後又有媒體拋出第二例死亡的說法,但未獲官方確認。
這件事之所以引發市場高度關注,在於四個層面:
第一,機構背景敏感。這名員工所在的研究機構,研究對象包括本身高致死的鼠疫耶爾森菌;而肺鼠疫本身就表現爲急性重症肺炎,與她出現的嚴重肺炎症狀吻合,這是外界會迅速把這件事與肺鼠疫聯系起來的重要原因。但需注意,俄方尚未確認病原體。
第二,傳播鏈想象空間大。肺鼠疫可經近距離飛沫人傳,若成立就會從實驗室個案,外推到接觸鏈、醫院內、社區,甚至跨境感染多層想象。
(圖表制作:虎嗅妙投)
第三,特效藥預期被打破。鼠疫雖然有特效藥,早期使用抗生素,治愈率並不低。但已有死亡病例,打破了有藥就穩了的預期。
第四,甲類傳染病的囤貨認知。鼠疫屬於甲類傳染病,之前的流感、新冠等事件,讓市場有囤藥、囤物資,且可能伴隨漲價的認知。
四者疊加,資金不需要等確診,會先按最差情景付溢價,交易的是“萬一”。
順着這層”萬一”的溢價,我們在產業鏈上找受益方向。
產業鏈上,治療線最硬
鼠疫(鼠疫耶爾森菌感染)的產業鏈受益環節,按確定性從高到低大致可分爲:治療 > 檢測 > 防護 、疫苗。
資金之所以先掃治療線,是因爲科技撤退後避險資金湧向低位醫藥,而治療線又是全鏈確定性最高的一環。邏輯越硬,越先被掃。
(圖表制作:虎嗅妙投)
先看治療線。
目前,鼠疫治療已有成熟指南。
按國家衛健委方案,鏈黴素是診療鼠疫的一線首選特效藥;氟喹諾酮類(莫西沙星、環丙沙星、左氧氟沙星)、多西環素等爲替代方案,與此同時,多西環素、環丙沙星等可作爲密接預防治療用藥。
且《鼠疫診療方案(2023年版)》明確規定,一旦懷疑是鼠疫感染必須立即開始抗生素治療。也就是說,治療用藥是先於確診啓動的。
因此,只要往鼠疫方向認定,治療線用藥就是確定的政策剛需,邏輯最硬。
映射到資本市場,主要分爲兩類:
(1)一線藥物鏈黴素布局的上市企業主要包括華北制藥、魯抗醫藥等。其中,華北制藥握有硫酸鏈黴素原料藥及注射劑生產資質,是國內鏈黴素主要生產企業之一;魯抗醫藥也有鏈黴素產品,用於鼠疫的聯合治療場景。
(2)替代類藥物/密接預防布局的企業有潤都股份、聯環藥業、東亞藥業等。
其中,潤都股份的莫西沙星,說明書明確標注鼠疫適應症;聯環藥業有鹽酸多西環素片,可用於鼠疫治療和密接預防;東亞藥業有左氧氟沙星替代類藥物等。此外,京新藥業雖有環丙沙星、左氧氟沙星,但公司已轉精神神經+心腦血管+影像診斷,非純事件標的。
且要注意的是,鏈黴素的不可替代性強於替代類藥物/密接預防的布局企業,資本市場表現可能也會如此。
再來看檢測線,爲確定性第二梯隊。
鼠疫是甲類法定傳染病,檢測是法定剛需。但檢測的放量依賴疫情擴散。只有疫情擴散,才會大規模檢測,顯然確定性低於“疑似即用藥、先於確診啓動的治療線”。
所以,雖然達安基因、碩世生物、之江生物等均有檢測產品,該事件驅動下資本市場活躍,但短期更多是事件驅動。
最後是疫苗、防護線,是情緒外溢的末端,邏輯最薄。
疫苗環節,全球範圍內鼠疫疫苗研發主要是生物防御/國家長期儲備邏輯。如美國Dynavax與國防部合作的鼠疫疫苗,用於生物攻擊場景,而非市場化商業品種。國內已上市的人用鼠疫活疫苗(EV76凍幹活菌苗),由國藥集團中國生物旗下的蘭州生物制品研究所生產(非上市公司)。
且WHO不推薦普通人羣常規接種,一般僅用於鼠疫流行/動物疫區、實驗室接觸強毒、獵捕/進入自然疫源地等高危人羣。A股幾乎無實質鼠疫疫苗標的,因此疫苗環節確定性最弱。
防護環節,有振德醫療、穩健醫療等上市企業,但口罩、防護服是通用耗材,與鼠疫事件關聯性弱。且防護企業的業績呈脈衝式特徵。
以穩健醫療爲例,感染防護產品收入2022年高達47.35億元(佔營收41.7%),2023年新冠疫情退潮後驟降至9.13億元,一年縮水80%。這說明防護業績完全依賴疫情烈度,不具備可持續性。
只有出現人際傳播證據,防護線才可能被重新定價。
寫在最後
綜上,這波鼠疫概念行情買的是萬一疫情擴散的風險溢價交易。
資金先掃鏈黴素、再掃莫西/多西、順帶檢測與防護,邏輯順序對應方案剛需度:懷疑即用藥>疑似即隔離檢測>確認人際才補防護>高危人羣才談疫苗。
資本市場行情持續性,要看是否會出現升級信號。主要有四個:
(1)俄方或世衛補檢確認耶爾森菌、且分型指向肺型/耐藥;
(2)出現官方確認的第二例或二代接觸者發病;
(3)國內邊境/疫源地檢出疑似並啓動甲類2小時直報;
(4)衛建委或疾控中心發布鏈黴素/莫西/多西儲備、檢測試劑集採或應急調撥。
四者佔得越多,治療線彈性越強;而若俄方最終定性非鼠疫、世衛關閉風險評估、接觸者觀察期滿無新發等,那麼此輪行情更多是情緒驅動,之前給的溢價會收窄,謹防回調。
相關閱讀
- 原創 競逐高蛋白,乳業新戰場2026-10-09
- 超長蛋撻涼涼:流量造爆款,火不過倆月2026-10-09
- 天吶!周星馳,1港元甩賣資產…2026-10-09
- 阿迪達斯的“哥哥”,被安踏買下了2026-10-09