中國最大餃子店要上市了。
投資界獲悉,袁記食品集團股份有限公司(簡稱“袁記食品”)已通過港交所上市聆訊,距離上市僅一步之遙。
不少人經常路過這家網紅餃子雲吞店。走過街角一家綠色招牌的餃子店,幾位身着圍裙的阿姨坐在後廚,手速飛快地捏着餃子。不多時,熱氣騰騰的餃子就從鍋裏盛出。
始於2012年,袁記雲餃前身是廣州菜市場一個幾平米的小檔口,憑借主打“現包現賣”迅速在珠三角走紅。
背後掌舵人是一位湖南90後,聯手廣大加盟商把一碗餃子賣到全國,至今開出超4700家店,即將締造中國最大餃子IPO。
湖南90後,南下廣州,開店賣餃子雲吞
袁記的故事始於一位90後體育生。
1990年出生於湖南益陽,袁亮宏從小就對做生意充滿熱情,高中時期在鎮上開了一家手機店。後來進入湖南科技大學就讀,他又抓住電商機遇做淘寶代銷,也加盟過烤鴨品牌,但因缺乏經驗而失敗。
他選擇南下廣州尋找機會,意外在菜市場裏發現了商機——顧客想喫現包現賣的餃子,但市面上大多爲速凍產品。2012年,袁亮宏聯合大學同學田偉,在廣州荔灣盤下5平米小檔口,第一家“袁記”由此誕生。
餃子店主打現包現賣,生意迅速紅火。爲了提升餃子口感,早期團隊不斷調整配方,“幾乎把廣州的老字號喫了個遍”。開放加盟後,僅兩年時間門店就擴展至100家。
手工現做雖好,但效率低、成本高。袁亮宏走了一條折中的道路——在佛山建立中央廚房,統一加工餡料和面皮,通過冷鏈配送到店,門店只負責包制和烹煮。
2016年,公司成功布局湘鄂川市場,品牌從區域向全國拓展,次年開始探索“生熟一體”門店。憑借手工現煮的概念,袁記雲餃迅速在速凍圍剿的賽道裏殺出重圍,2021年全國門店突破1000家。
如今,袁記把目光投向海外市場。2024年海外首站落地新加坡,今年5月在倫敦東區開出英國首店。截至2026年5月,袁記食品海外門店數已有41家,分布在新加坡、泰國、馬來西亞及英國。
投資人隨之而來。最早入局的是黑蟻資本,2023年6月完成對袁記食品3000萬元的A輪融資。
2025年5月,公司完成股改,同年1.5億元的B輪融資落地,投資方包括星翰創饗、啓承資本、上海翼甬、PSHK、上海鳥窩、海南銀淞、領粵美味等,穿透下來,老股東黑蟻資本、啓承資本、廣弘控股及趙一鳴零食創始人趙定參與其中。
很快,袁記食品又完成2.8億元B+輪融資,新增上市公司金龍魚、建發股份旗下的建發新興投資、廈門啓美共饗投資合夥企業(有限合夥)等戰略投資者,估值達到35億元。
IPO前,袁亮宏直接持有袁記食品22.23%的股份,合計持有公司82.54%的表決權。此次上市,將締造港交所首個餃子雲吞IPO。
中國最大餃子IPO,加盟店遍地
一紙招股書揭開更多細節。
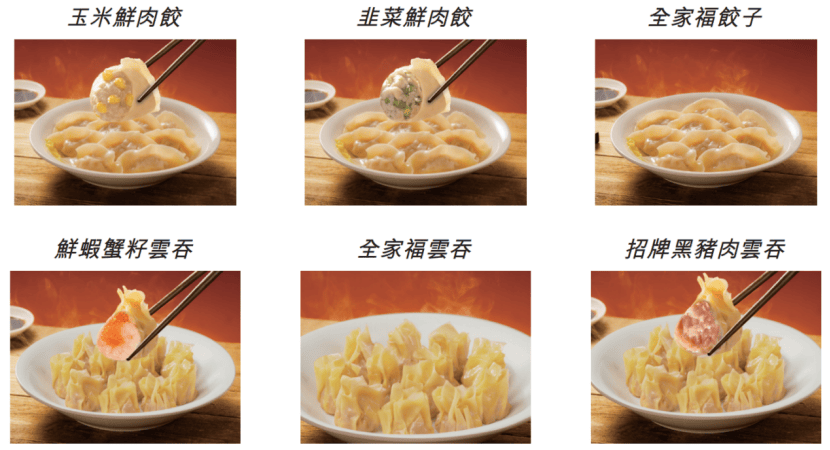
主打手工現包現煮,袁記食品提供熟食及生食形式的餃子、雲吞及相關產品,此外也通過零售品牌袁記味享,以多個渠道售賣預包裝餃子及雲吞產品。
近三年時間,袁記門店數量從1990家擴張至4773家,業務遍及全國33個省份、超250座城市。但直營門店只有23家,絕大部分都來自加盟商。
袁記門店正在向下沉市場走,一線城市門店佔比從2023年的58.1%下降至2026年5月末的47.2%,三線及以下城市門店佔比從19.8%增長至29.4%,門店數量翻了整整一倍。
悄然間,一個餃子雲吞帝國崛起——根據灼識諮詢的資料,按門店數量計算,袁記食品是中國最大的中式快餐企業之一,若以2025年GMV計,則是中國最大的餃子雲吞企業。
你可能不知道,袁記雲餃並非直接賺顧客的錢,更多是把餡料、面皮、調味料賣給加盟商,收取供應鏈層面的差價。
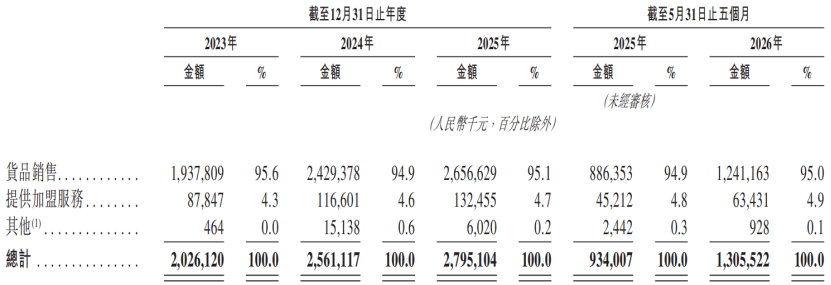
拆解財務數據,2023年至2025年,公司分別實現營收20.26億元、25.61億元、27.95億元,今年前5月同比增長約40%達13.06億元。其中,2025年有超95%的收入來自貨品及其他銷售,加盟服務費、直營收入幾乎可忽略不計。
盈利方面,近三年公司淨利潤分別爲1.67億元、1.42億元、1.99億元,今年前5個月爲1.57億元,同比增長了175%。毛利率圍繞在25%上下,伴隨豬肉價格下降、產量攤薄固定成本等因素一並回升。
盡管門店數量迅速擴容,但單店經營有所承壓。2023年至2025年,袁記雲餃單店日均GMV分別約5394.4元、5010.8元、4687.6元,2026年前5個月跌至4627.3元,每單平均總GMV則從2023年的26.1元降至2025年的22.5元。
此外,高速擴張的運營壓力也傳遞到了供應鏈端。近三年公司存貨分別約爲0.61億元、0.72億元、0.88億元,2026年5月末進一步增長至0.95億元,存貨周轉天數從2024年的12.1天回升至14.7天。
品控和管理難度迅速上升。2024年11月,有消費者在袁記雲餃的雲吞面裏喫出一條蚯蚓,有關“中央廚房配送原料是否爲預制菜”的討論也此起彼伏。
因此,袁記食品在招股書中坦言:公司面臨加盟商業模式的風險,包括加盟店的收入貢獻、門店經營能力及加盟商管理、訴訟等,“每項風險均可能對收益、品牌形象、經營業績造成不利影響”。
消費IPO寒冬,等待回暖
此刻,港交所消費IPO前所未有地冷清。
今年以來,AI、機器人等硬科技企業幾乎吸引了資本市場全部的目光;另一邊,消費賽道幾乎無人問津,消費IPO蹤跡難覓。
梳理2026年港股上市的超百家企業中,科技公司佔比超過一半,餐飲類則尚無一家上市。此前遞表的錢大媽、巴奴、比格比薩等頭部餐飲品牌招股書相繼失效,IPO道路越發曲折。
已上市企業股價也好不到哪裏去。去年夏天創歷史新高的“港股三姐妹”老鋪黃金、泡泡瑪特、蜜雪集團,如今已大幅下調,消費板塊也從昔日萬衆矚目的新股盛宴主角,跌落至鮮有問津的境地。
某種程度上,上一輪IPO熱潮背後是積攢已久的退出壓力。很多消費公司並非滿懷期待地來到港股,而是面臨更現實的選擇:故事退場後,很難再拿到一級市場曾經給過的估值。
此情此景,冷暖自知。
有人堅信14億人口的消費市場仍然坡長雪厚,但曙光來臨之前備受煎熬。記得今年3月證監會傳出,將在創業板增設一套更加精準、更爲包容的上市標準,支持新型消費、現代服務業等優質創新創業企業在創業板發行上市。
大家重新期待着,那個曾經誕生無數消費牛股的地方將再次向消費企業敞開大門。
相關閱讀
- 川普取消限制後,燃料產業警告卡車停靠站不要販售「紅色染料」柴油2026-10-08
- 原創 特努斯上任抓設計,蘋果10月密集上新,一場用硬體自救的戰略大轉向?2026-10-07
- 華為輪值董事長:晟騰中國份額已超英偉達,當前瓶頸是供貨2026-10-07
- 萬億砸向高速充電樁,排隊為何仍是無解?2026-10-07
- 迪士尼每年都会提高公园的价格。以下是避免家庭定价的方法2026-10-06