2026年10月1日,耐克2027財年Q1財報出爐,總營收同比下滑4%,低於市場預期,毛利率看似微漲60個基點,實則全靠砍成本、清庫存硬撐,增長含金量幾乎爲零。
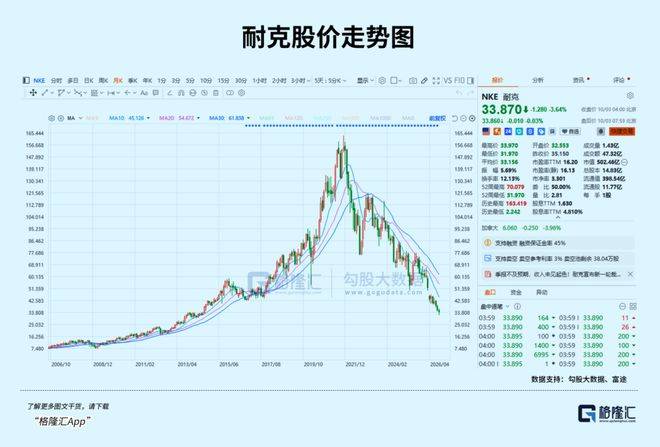
對比2021年11月2640億美元的市值巔峯、179.1美元的歷史最高股價,如今耐克市值僅剩500億美元出頭,累計跌幅超80%,市值蒸發超2100億美元。2026年至今跌超45%,是道瓊斯30只成分股裏最難看的一只。
最諷刺的是,這不是行業寒冬。中國運動鞋服市場仍在穩步擴容,安踏國內營收規模已是耐克中國的2.2倍,穩穩碾壓昔日行業霸主。
曾經橫掃全球、拿捏中國消費者的運動巨頭,短短數年從巔峯墜落。
可以說,如今的局面,都是自己一步步作出來的。
01
傲慢與偏見
耐克能坐穩全球運動品牌龍頭,一半靠品牌運營,一半靠中國加持。
過去數十年,中國是耐克的“雙重底氣”:既是全球核心生產工廠,也是全球最大增長市場。
供應鏈端,巔峯時期中國工廠包攬耐克超三分之一的鞋類產能。
依託國內完善的鞋材、代工、物流產業集羣,耐克得以壓低成本、拉滿產能,撐起覆蓋全球的供貨體系。
哪怕後來瘋狂外遷產能,如今越南佔比52%、印尼27%,中國依舊保留16%產能,持續爲其兜底。
市場端,中國更是耐克的超級現金奶牛。
2015到2021年消費升級黃金期,耐克靠着品牌光環、球星IP、先發優勢,幾乎是躺贏中國市場。
2021財年大中華區營收飆至82.9億美元,創下歷史峯值,時任CEO還高調表態:“耐克是屬於中國、爲中國而生的品牌。”
然而,嘴上說着“爲中國而生”,做事卻極盡傲慢雙標。
2021年新疆棉事件,成爲耐克命運的絕對分水嶺。在明確違背中國市場共識、傷害消費者情感的前提下,耐克總部固執站隊、拒不認錯,全程冷處理,既無道歉,也無任何補救方案。
這不僅是一次簡單的公關翻車,更是一次商業立場的徹底失位。
商業場上最樸素的規則:想賺一個市場的錢,就必須尊重這個市場的底線。
耐克偏偏選了最蠢的路,既要中國的產能降本,又要中國的消費者買單,同時還要站在對立面消耗國人好感。
也是從這一刻開始,中國年輕消費者對耐克的濾鏡徹底破碎。它不再是潮流標杆、高端信仰,只是一個態度不端正、高高在上的外國品牌。
人心的裂痕一旦出現,後續所有經營漏洞,都會變成加速衰敗的傷口。從此,耐克的中國市場業務,開始出現持續下滑。
2027財年Q1財報,大中華區業務堪稱重災區,單季營收僅11.8億美元,同比暴跌22%,剔除匯率因素真實跌幅高達26%。
這已是耐克中國連續第九個季度營收下滑,頹勢完全剎不住。
02
親手把市場玩爛
如果說態度傲慢是埋下隱患,那耐克後續一系列操作,就是親手引爆炸彈,葬送翻盤機會。
其中最致命的,就是水土不服的DTC戰略,以及由此引發的價格、渠道惡性循環。
2017年耐克全球推行DTC直營改革,核心是砍掉中間商、截留利潤、掌控用戶數據。
這套模式在成熟的北美市場尚能運轉,但照抄搬到電商極度發達、分銷體系盤根錯節的中國市場,直接全面失控。
過去耐克中國是“直營+經銷”雙軌模式,官方店做品牌形象,滔搏、寶勝等經銷商負責下沉走量、分擔庫存。
市場上行時,雙方各司其職、互利共贏。
可耐克爲了強行衝直營數據,開始不斷壓榨經銷商,縮減渠道爆款配額、砍掉經銷商營銷資源,同時自家直營店鋪爲衝KPI還率先開啓深度折扣。
一邊斷糧,一邊內卷,經銷商逐漸被逼到絕境。市場遇冷、貨品滯銷,庫存壓力爆表的經銷商,只能在抖音、拼多多、得物等平臺低價甩貨回血。
很快,耐克線上價格體系出現了崩盤。同款球鞋,官方旗艦店賣一千二,渠道七百多就能拿下,新品上市不到一個月全面破價,限量款再也沒有稀缺性,導致高端品牌的溢價底色,被逐漸打散。
2022年東南亞疫情爆發,供應鏈中斷疊加庫存暴增44%至97億美元,耐克開啓無底線清倉模式,進一步坐實了“折扣品牌”的標籤。
最典型的就是飛馬42跑鞋,首發949元,短短五個月直接跌破600元,旗艦新品淪爲折扣通貨。
眼看渠道徹底亂套,2026年耐克又搞出“一刀切式自救”,官宣2027年起全面清退所有線上經銷商,徹底收回線上經營權。
這波操作可以說是典型的倒果爲因、頭痛醫頭。
亂價不是經銷商的錯,是貨賣不動、品牌沒人買的結果。
砍掉線上渠道,看似規整了價格體系,實則直接自斷臂膀、硬砍營收。
僅滔搏一家,就損失56億元年度營收,公告當日股價暴跌24.08%,單日市值蒸發28.5億港元,整個運動零售行業隨之震蕩。
除了渠道亂局,組織改革更是迷惑操作。最新的Pace重組計劃,直接將大中華區從獨立一級大區降級,並入新加坡管控的亞太超級大區。
這個調整,看似精簡架構、降本增效,實則削弱中國市場話語權,讓本就遲鈍的本土化決策,變得更加滯後僵化。
03
失去容錯空間
更殘酷的是,在耐克內耗翻車、消耗路人緣的這幾年,中國運動市場早已改朝換代,它的生存空間被全方位擠壓。
曾經,耐克、阿迪達斯雙雄壟斷市場,兩家合計拿下33%的市場份額,國貨只能尾隨追趕。
如今,這兩大外資品牌合計份額跌至25%,安踏、李寧、特步三家國貨品牌合計份額突破26%,正式完成反超。
現在的國貨,早已不是當年只會山寨模仿的低端玩家,甚至在越來越多產品力方面,完成了超越。
不止國貨崛起,HOKA、昂跑等海外新銳品牌,也精準卡位高端細分賽道。昂跑亞太區營收按固定匯率同比暴漲61.4%,HOKA憑借專業跑鞋、高正價率搶佔高端跑者市場。耐克陷入國貨搶大衆、新銳搶高端的雙面圍剿,徹底失去市場主導權。
如今的年輕消費者,早已不再迷信海外Logo。買球鞋看性能、看性價比、看品牌立場,不盲目崇外、不跟風溢價。
耐克靠着時代紅利攢下的“默認首選權”,徹底清零。
眼看業績、股價雙雙崩盤,耐克也開啓了密集自救,動作頻頻、力度拉滿,但終究治標不治本。
渠道上,線上全面收歸直營,強行終結價格戰、回收用戶數據;線下保留經銷商,守住下沉市場,試圖走“線上保品牌、線下保規模”的折中路線。
組織上,啓動全球大裁員,計劃2031年前累計節省25億美元成本,砍掉約五千個崗位,精簡冗餘架構、壓縮運營開支。
產品上,終於姍姍開啓本土化研發,擴招中國創新團隊、設立本土研發崗位,推出適配中國跑者、中國場地的專屬鞋款,試圖擺脫“全球套殼”的老套路。
但這些補救,終究太晚、太淺。
渠道可以一夜規整,消費者的信任裂痕,永遠無法靠行政手段修復。
強行統一售價,只會讓性價比不足、態度失分的耐克,徹底輸給願意真誠讓利、貼合用戶的國貨。
雖然開始加大本土化研發,卻更多是流於表面。核心技術、產品話語權依舊牢牢掌握在美國總部手中,中國團隊只能做微調適配,無法主導創新。
疊加大中華區降級、亞太統一管控,本土化改革很難真正落地。
與此同時,東南亞供應鏈的短板持續暴露,品控下滑、做工問題頻發;美國對越南進口鞋履維持約20%關稅,每年15億美元的增量成本,持續擠壓利潤,讓耐克的盈利困境進一步雪上加霜。
以上種種不利因素,最終導致了耐克的容錯空間越來越小,翻盤的難度越來越大。
04
結語
很多人將耐克的落敗歸咎於國潮崛起,但國潮只是順勢而爲的外部變量。
真正打垮耐克的,不是對手,而是它自己。
它曾誤以爲中國市場是永遠的紅利窪地、是無腦買單的收割地,卻忘了商業最基本的常識,市場沒有永久的紅利,消費者沒有永久的偏愛,尊重永遠是雙向的。
一邊依賴中國供應鏈續命、依賴中國市場賺錢,一邊漠視中國消費者情感、堅持錯誤立場,這種雙標與傲慢,注定要付出慘痛的商業代價。
耐克的故事,給所有深耕中國的跨國品牌上了深刻的一課。品牌光環再大、行業地位再高,一旦丟掉對市場的敬畏之心、觸碰了消費者的底線,紅利褪去之日,便是墜落之時。
相關閱讀
- 國慶徒步“熱”了起來,逃離工位的年輕人,花上萬元進山2026-10-04
- 原創 罰款975萬!假期前一天,杭州銀行被監管“重錘”2026-10-04
- 600多天沒拍戲,趙露思怎麼更賺錢了2026-10-04
- 規模領先之後,中國汽車最難的題是盈利2026-10-04