摘要:額度歷史罕見(歡迎關注閨蜜財經)
撰文|蜜姐
這是@閨蜜財經的第1832篇原創
假期前一天,杭州銀行比杭州西湖成爲焦點。
9月30日,國家金融監督管理總局浙江監管局一紙罰單落地,杭州銀行領到 975萬元大額罰款,同時多名銀行責任人被警告、處以個人罰款。
近千萬級別的罰單,在城商行罰單中似乎並不多見。今天我們就來聊聊。
01
從罰單裏蜜姐看到,杭州銀行本次違規集中在貸款業務方面。這次一口氣點了三個領域:流動資金貸款、個人貸款、項目貸款,這三個領域恰恰是杭州銀行近年來業務擴張最快的板塊。
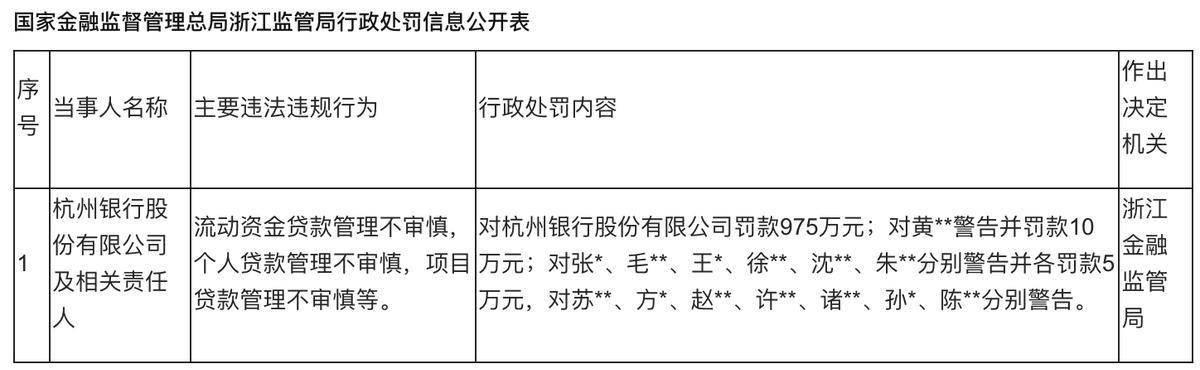
流動資金貸款管理不審慎,業內最常見的情形是貸款資金沒按申報用途走,比如本該用於企業日常周轉的錢,被挪去了買理財、繳土地款,甚至填別的項目窟窿等。
個人貸款管理不審慎,多見於消費貸、經營貸的資金用途跟蹤失靈,錢貸出去之後去哪兒了,銀行心裏沒數。
項目貸款管理不審慎,大多則是貸前調查走過場、貸後監控有漏洞的那一套。
對於城商行而言,信貸資產質量是立身之本。杭州銀行作爲國內頭部上市城商行,資產規模大、零售與對公業務布局全面,一直是區域銀行標杆。標杆銀行出現多品類貸款管理不審慎,值得反思。
蜜姐的觀察是,這可能與杭州銀行的業務模式有關。扎根浙江、服務中小微企業,是杭州銀行的差異化優勢。
但中小微貸款的信用風險高於大型企業貸款,對風控能力的要求也更高。當規模快速擴張時,風控體系如果跟不上節奏就容易產生問題。
另外蜜姐注意到,這並非杭州銀行第一次因貸款問題被罰。此前3月其深圳分行因貸款“三查”不到位收到101.85萬元的大額罰單;2025年7月其上海分行收到380萬元的大額罰單。
縱向來看,此次的975萬元罰單在杭州銀行被罰歷史上也是罕見的,足以說明其重量級別。
02
從財務數據來看,如前面蜜姐提到的,杭州銀行在上市城商行裏算是標杆級別的存在。
2026年上半年,杭州銀行營收210.48億,同比增長4.75%;歸母淨利128.13億,同比增長9.87%。
雖然相比往年這個增速降了不少,但橫向對比來看,也算是不錯的。尤其是淨息差,上半年杭州銀行爲1.39%,在全行業息差普遍收窄的年頭,還同比回升了4個基點。
資產質量方面,上半年杭州銀行不良貸款率0.76%,撥備覆蓋率471.96%,在行業裏名列前茅。
圖表來源|東方財富(特此感謝!)
不過零售端一些數據的異動也值得注意。
截至2026年6月末,杭州銀行個人貸款不良率1.48%,較年初上升0.27個百分點。其中,個人經營貸不良率2.08%,較年初上升0.56個百分點。
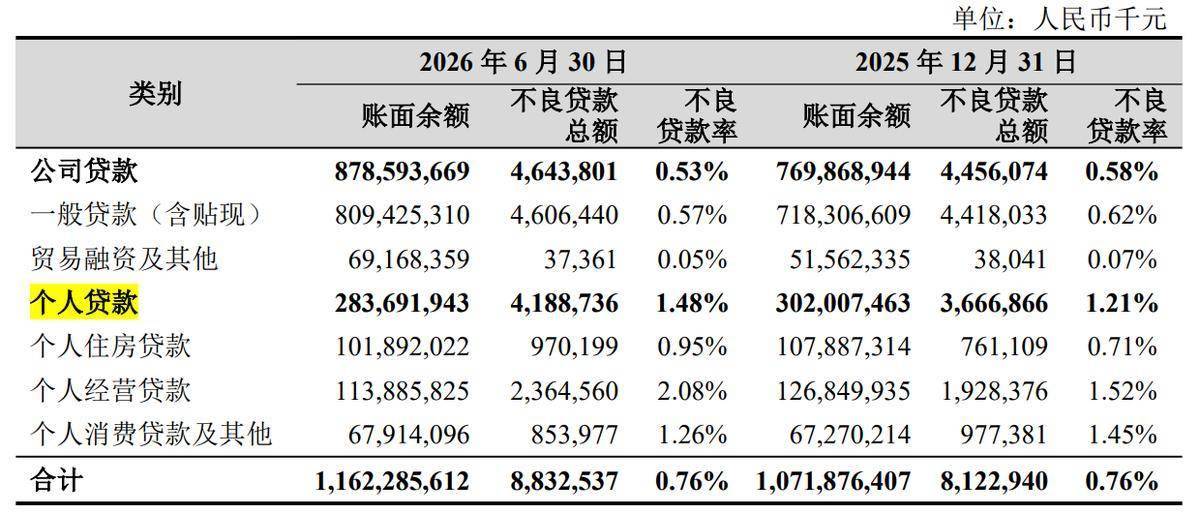
把時間線再拉長看看,杭州銀行的該項數據一直呈上升趨勢。2024年末其個人貸款不良率0.77%,2025年末1.21%,2026年6月末1.48%。
一年半時間,杭州銀行的個人貸款不良率幾乎翻倍。
不過蜜姐注意到,杭州銀行已經在主動壓縮個人經營貸規模:2026年上半年個人經營貸餘額減少129.64億元。
但存量風險的消化需要時間,杭州銀行2026年還上架了7.4億元的消費貸壞賬。副行長潘華富也坦承:下半年個人信貸新發生不良仍有可能上升。
03
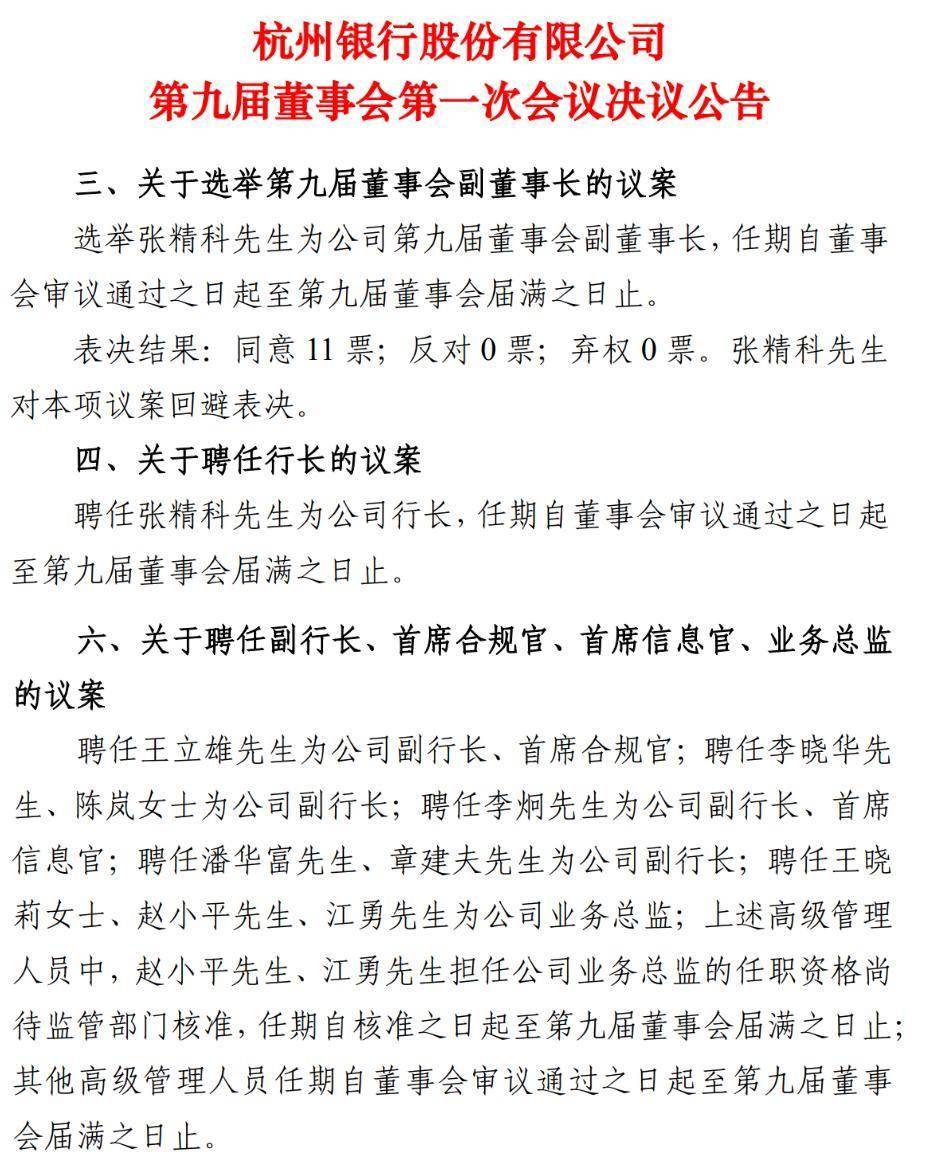
也是在9月30日,杭州銀行剛披露公告,選舉宋劍斌連任董事長,張精科連任行長,同時聘任了6名副行長。至此,杭州銀行形成了“宋劍斌+張精科”的穩定核心搭檔。
回溯往期,2025年4月,杭州銀行原行長虞利明因“個人原因”辭去副董事長、行長等職務。此前市場曾傳言其失聯,引發廣泛關注。虞利明是外部空降而來,曾任杭州市金融投資集團黨委副書記。
虞利明辭職後,董事長宋劍斌代爲履行行長職責,這一“代”就是近一年。
直到2026年1月,杭州銀行董事會才審議通過聘任副行長張精科爲行長;2026年3月,張精科的任職資格獲國家金融監督管理總局浙江監管局正式核準。
張精科是誰?1978年出生,是杭州銀行內部一路培養起來的幹部,此前任副行長。與前任虞利明的空降不同,張精科的上任被市場解讀爲“強化戰略連貫性與專業底色”。
截圖來源|百度百科(特此感謝!)
新班子帶來的最大變化是什麼?在蜜姐看來,是戰略方向的明確。
公開資料顯示,杭州銀行提出了新一輪五年戰略“三三六六”,核心思路是“走輕資本、可持續的發展路徑”,蜜姐覺得這個方向是對的。
但問題在於:執行能力跟得上嗎?“三三六六”戰略中,六項能力的建設是關鍵。如果基礎風控能力不夯實,再好的戰略也只是空中樓閣。
從罰單來看,杭州銀行的合規問題並非個案,而是跨分行、跨業務、跨年度的系統性問題。要解決這個問題,恐怕需要刮骨療毒的勇氣與定力。祝福杭州銀行!
文章僅供討論分析,不構成投資建議。本文未注明圖表均來源於企業披露,特此說明和感謝!
相關閱讀
- 國慶徒步“熱”了起來,逃離工位的年輕人,花上萬元進山2026-10-04
- 5年跌超80%,耐克徹底墜下神壇2026-10-04
- 600多天沒拍戲,趙露思怎麼更賺錢了2026-10-04
- 規模領先之後,中國汽車最難的題是盈利2026-10-04