虎口拔牙。
文|華商韜略 陳斯文
2022年12月6日,全球制藥龍頭默沙東的高管們,看到了一則莫名其妙的公告。
公告很長,其中關於交易的部分,高管們不太關心。讓他們覺得刺眼的,是公告裏的另一些信息:某家中國藥企,要和默沙東來一把“頭對頭”。
“頭對頭”,是制藥業的行話,指的是一種新藥以臨牀上已使用的治療藥物作爲對照,開展自己的臨牀試驗。
默沙東打過很多次“頭對頭”,但這一次自己卻成了被挑戰的標杆,而且被挑戰的還是公司的王牌產品:K藥。
這讓默沙東的高管們感到不可思議,不可接受。
【01 挑戰者】
即便是外人,也很容易理解默沙東對K藥的珍視,它實在來之不易。
2009年,默沙東吞並了先靈葆雅,也將一串產品劃歸囊中,其中就有簡稱“K藥”的帕博利珠單抗。一開始,它並不受重視,但在看到老對手百時美施貴寶的“O藥”,在抗癌領域實現10億美元營收後,默沙東扭開了引擎。
高達百億美元的開支,陸續被投入K藥的研發。它支撐着數十種適應症,上百項臨牀試驗的同步推進,讓K藥拿下了19種腫瘤適應症,以及數十種不同階段的用藥方案。
於是O藥逐漸被甩在身後,營收只及得上K藥的零頭。特別是非小細胞肺癌這個核心戰場,O藥不僅輸了結果,還輸給了默沙東扎實的操作。
後者靠財力結呆寨打慢仗,步步爲營地從二線用藥擴展到一線,又通過與化療聯合,不僅奠定了K藥在非小細胞肺癌免疫治療的地位,也奠定了免疫治療在整個腫瘤治療中的地位。
K藥的營收因此節節攀升,從2014年上市時的0.55億美元,到2022年康方提出挑戰時,其銷售已衝到了超200億,默沙東2022年則實現總營收達593億美元,淨利潤145億美元。
所以,“藥王”不僅是給默沙東的稱呼,也是對K藥的加冕。
現在,居然有人要和藥王“頭對頭”了。特別是,這家名叫康方生物的中國公司,默沙東還很熟悉。
就在2015年,康方生物和默沙東做了筆交易,它把一款自研單抗藥物的部分權益,用2億美元的價格授給了默沙東。
對於正在豪擲百億,拉長K藥戰線的默沙東,2億美元不是大數字,但對康方生物卻重要至極。
康方生物的創始人夏瑜,在中山大學生物化學專業畢業後,到英國留學獲得生物學及微生物學博士、然後進入中美冠科、德國拜耳等跨國制藥公司任職,有超過20年生物制藥的經驗。
 ▲康方生物創始人夏瑜,圖源:康方生物
2012年,她同三位博士一起回國,在廣東中山創立了康方。
首創新藥是康方的大方向,可是,它需要巨大投入和漫長時間,並承擔高風險,更重要的是,開發平臺的成熟程度,決定了藥企要走多少彎路。
最初幾年,康方只能做醫藥研發外包項目,既積累資金也積累經驗,同時默默儲備產品。幸運的是,在投資人的耐心還沒有完全磨損時,康方做出了一款成熟的單抗藥物。
負責戰略總體規劃的夏瑜,立即做出決定將藥物授權給默沙東。一些人認爲,這開創了紀錄,是中國創新藥產業真正得到認可的標志性事件,但也有人認爲,這是徹底的賤賣。
夏瑜的看法一直堅定不移,“從商業模式來講,那個時刻一定是一個利於公司長期發展的決定,支撐了我們走向長期發展。”
事實證明了決定的正確,2億美元的營收,對投資界的信心是絕佳的鼓舞,康方在2015年完成1.3億元A輪融資;此後一路順風,直到2020年在港交所正式上市。
很長一段時間裏,夏瑜和管理層一直在爲產品方向做選擇。在2020年之前,單抗藥是業界最時髦的品種,康方在這方面的儲備也稱得上雄厚,但權衡再三,認爲單抗已是紅海的夏瑜,還是決定用最輕的方式經營公司的單抗產品,甚至連銷售團隊都沒有建。
多年後,夏瑜給出的解釋是:“太紅海,任何事情走入紅海就會很可怕。”
盡管後來的事實證明了這一點,隨着國產單抗上市品種越來越多,年治療價格從10萬元量級,直落到2萬元,但真正支撐夏瑜淡化單抗的還是另一個原因。
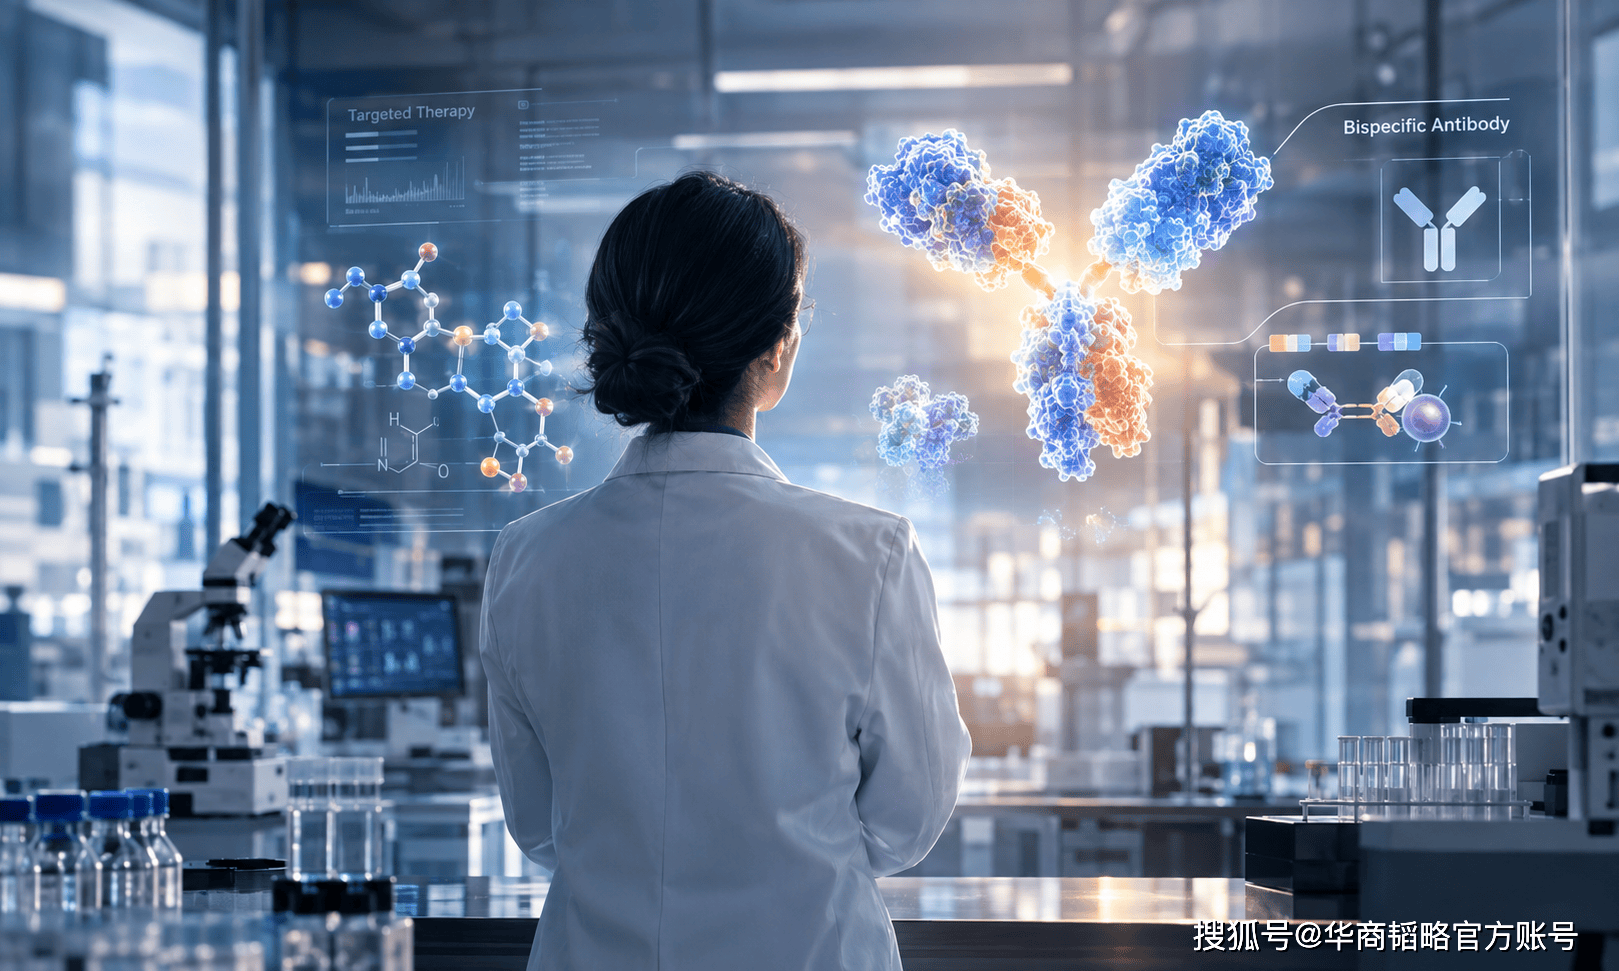
一樁更有吸引力的事業,一直在牽引着康方:雙特異性抗體。它可以讓一個藥物分子同時影響兩個靶點,去做現有藥物做不了的事。
那段時間,夏瑜出現在論壇、媒體上的次數變多了。她曾不止一次地討論,要做一家美國基因泰克那樣的公司,後者是制藥行業的顛覆者,也是千億美元市值神話的主角。
夏瑜當時已有目標,要用雙特異性抗體,在K藥的腹地,在非小細胞肺癌這個核心戰場,做出一款更好的藥。
【02 單挑藥王】
在肺癌裏,非小細胞肺癌是格外險惡的一種。
它的腫瘤通常長在中央氣道附近,臨近大血管,這讓醫生在使用抗血管生成藥物時,不得不慎之又慎。
另外,這類肺癌也幾乎沒有可以精準打擊的驅動基因,靶向治療因此基本用不上。多年以來,以K藥的免疫治療聯合化療,是唯一可行的一線方案。
給患者出路是必要的,但是更多患者因爲免疫細胞中相關蛋白表達水平較低,或是已經多處轉移,這個方案的臨牀療效並不完美。在相關論文中檢索,可以很容易地發現這一點。
因此在夏瑜看來,雙抗將是最有突破可能的方向。
雙抗藥物的思路,是同時做兩件事,一邊激活免疫系統對腫瘤的識別和殺傷,一邊切斷腫瘤賴以生長的血管供給、改變腫瘤周圍的微環境。前者需要激活人體內的T細胞,後者則需要讓腫瘤血管從“扭曲滲漏”的異常狀態正常化,讓T細胞更容易浸潤腫瘤。
圍繞這個思路,康方還爲自己的新產品做了一些精妙的設計,比如通過基因工程突變,降低其引發不必要免疫反應的風險。
在實驗室裏,用分子生物學和蛋白質工程的辦法,可以合成出目標期望的蛋白質分子組合,但這離成爲一個藥還很遠。
2020年8月,康方生物的雙抗藥“依沃西”在中美兩國取得了臨牀試驗批件。對應的試驗則在第二年陸續展開,到2022年1月,它在安全性和療效上都顯示出了良好效果。
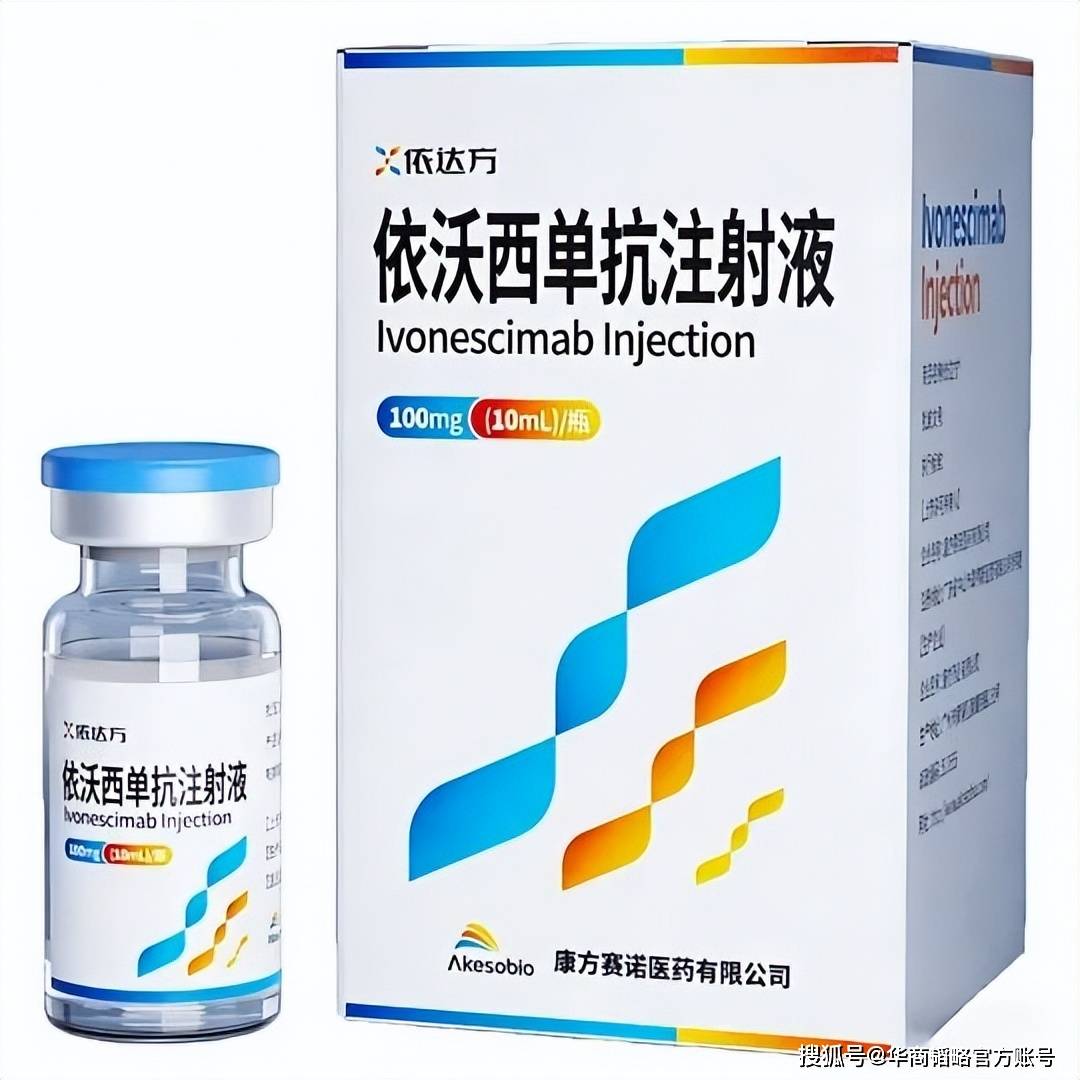
到2022年的四季度,依沃西的所有結果都展現着順風順水,但壓在康方頭上的大山卻變得沉重。
大山中的一座是財務,雖然有兩款上市產品正在造血,但依沃西牽扯了十多個項目的臨牀,資金壓力可想而知。康方在2022的中報幾乎“一看嚇一跳”,營收只有1.631億元,虧損卻達到了不成比例的6.304億,年底虧損超過10億已是板上釘釘。
更要命的是,過去兩年,康方每年都有同樣量級的虧損。
另一座大山,是依沃西的出路。創新藥的研發本質是一個資源與金錢投資的遊戲。在資源有限的前提下,找出最有可能走出來的品種並投入,是對決策者眼光的大考。
當一切走上正軌,如何讓它快速贏得影響和地位,則是技術之外的課題。
創新藥不同於消費品,它不能依靠狂轟濫炸的廣告攻勢,也不能指望精巧的策劃營銷,但它需要“被看見”的需求,卻絲毫不弱於可樂、咖啡與電視機。
其中的巧妙與微妙,就要留給夏瑜來想出辦法。
於是在這一年的12月份,康方生物用一則公告,把整個創新藥行業震得目瞪口呆。
康方宣布將依沃西在美國、加拿大、日本、歐洲等國的開發與商業化權益,授權給美國藥企Summit Therapeutics,作爲回報,康方將收到5億美元的首付款、50億美元的總對價。
在日後看來,這是一步一舉兩得的好棋。
5億美元的首付款,及時地補充了康方的現金儲備,它原有的家底已撐不起持續的臨牀試驗投入,往下每走一步,都意味着億級的開支。
而海外權益雖然出售掉了,卻更像是在海外的“戰略布局”。
Summit的實控人羅伯特杜根,曾經憑借對創新藥公司Pharmacyclis的低價收購,將抗癌藥伊布替尼打造爲明星藥,並在2015年將所持股權以210億美元的天價出售。
但更技驚四座的一筆是,康方直接錨定了K藥,宣布將在Ⅲ期臨牀試驗中與它來一場“頭對頭”。
這才是讓康方與默沙東共同在意的一步。
打擂臺式的“頭對頭”試驗,無論結果如何,都不會立即直接影響醫生用藥,但試驗數據的優劣,以及對媒體、公衆以及資本市場產生的影響,卻是直觀的。
對於這場挑戰,一位醫藥分析師做了個評價:“像是蚊子打獅子,無論輸贏,佔便宜的總是蚊子。”
因此,無論默沙東的高管們感受到了多大程度的冒犯,有何等不情願與鄙夷,一場擂臺賽,都在2022年的冬天拉開了幕。
【03 暴跌,暴漲】
時間悄悄過去了500多天,正當人們認爲一切重歸平靜時,關於康方的大消息如同驚雷般接連炸響。
2024年5月24日,港交所一開盤,康方的股價便開啓了暴跌,最深跌幅達到42.77%。即便是國家藥品監督管理局批準依沃西正式上市這樣的好消息,也沒能讓盤面徹底反轉。
崩盤的源頭來自於市場對依沃西單抗實驗數據的解讀,除去荒誕不經的部分,流傳最廣一條,是康方正在進行的頭對頭試驗,數據可能“不及預期”。
直到今天,也無法查證傳聞的始作俑者,但從嫺熟、恰到好處的術語使用來看,它一定來自於同業或專業投資者,因此也最讓大多數人信服,進而引發了踩踏式拋售。
緊要關頭,夏瑜不得不站出來平息情緒,在中午臨時召開的投資者電話會上,她開口第一句就是:“看到股市表現,我嚇了一跳。”
隨後,她又開始進一步盤點數據——比如與臨牀使用最密切的HR指標,當HR小於1時,通常被認爲是治療組的療效優於對照組,在這個數字上,康方做到了0.46。
最後,夏瑜用斷言式的結論,試圖做一次徹底的安撫:“大家是不是擔憂數據不夠好,我自己的看法正好是相反的。”
可是,市場已是驚弓之鳥,實在沒有太多心思去仔細揣摩夏瑜的發言,資金流出帶來的看空情緒,讓康方的股價最終以大跌22.27%收盤。
這可能是康方歷史上最驚心動魄的一天,並且直到5月30日,股價才以0.63%的微漲止住頹勢。但就在第二天,形勢發生了大逆轉。
5月31日盤前,康方發布了正式公告:在Ⅲ期單藥頭對頭臨牀研究中,依沃西被證明療效顯著優於K藥。
資本市場立刻給出了回應,當天,康方股價一路拉升,盤中一度漲超87%,全天上漲37.50%,一舉收復閃崩以來的全部跌幅,而持有它海外權益的Summit當日大漲超過272%。
幾天後,在美國臨牀腫瘤學會年會上,當被分析師問到關於外部的挑戰時,默沙東CEO羅伯·戴維斯並沒有直接回應,而是談起了自家:
“即使在默沙東,也並沒有在尋找下一個K藥,這是一個獨一無二的奇跡,它對癌症患者益處驚人,但這不是一個可復制的模式。”
對於康方而言,此後的日子變得順水順風。
依沃西在年底進入國家醫保,價格從每支2299元降到了736元,患者年治療費用從約16萬元降至約3.2萬元。降價壓縮了單品收入,卻帶來了更多可及性。
2025年2月,Summit的海外運作不負期望,它與輝瑞達成了臨牀試驗合作,共同推進依沃西與輝瑞多款抗體藥物偶聯物的聯合療法。如果推進順利,輝瑞所擁有的全球銷售體系和產品儲備,將爲依沃西補上康方的短板。
市場也開始變得溫和,根據康方生物2025年年報,它的營收達到了30.56億元,同比增長43.9%。盡管這個數字遠未達到理論空間,也沒能達到管理層的目標,但“勝過K藥”的期望,已經足以支撐投資者的熱情。康方的市值一度逼近2000億港元。
但這場大考其實離結束還很遠,在接下來的日子裏,從康方到投資者除了把手頭的事情做好,只能繼續等待。
【04 揭蓋時刻】
在中山翠亨康方灣區科技園,一切仍舊像過去一樣繼續着。
展廳,是一家企業的門面。在康方,也有那個擺滿證書與照片的房間,但夏瑜更喜歡帶記者和投資人去看現場。
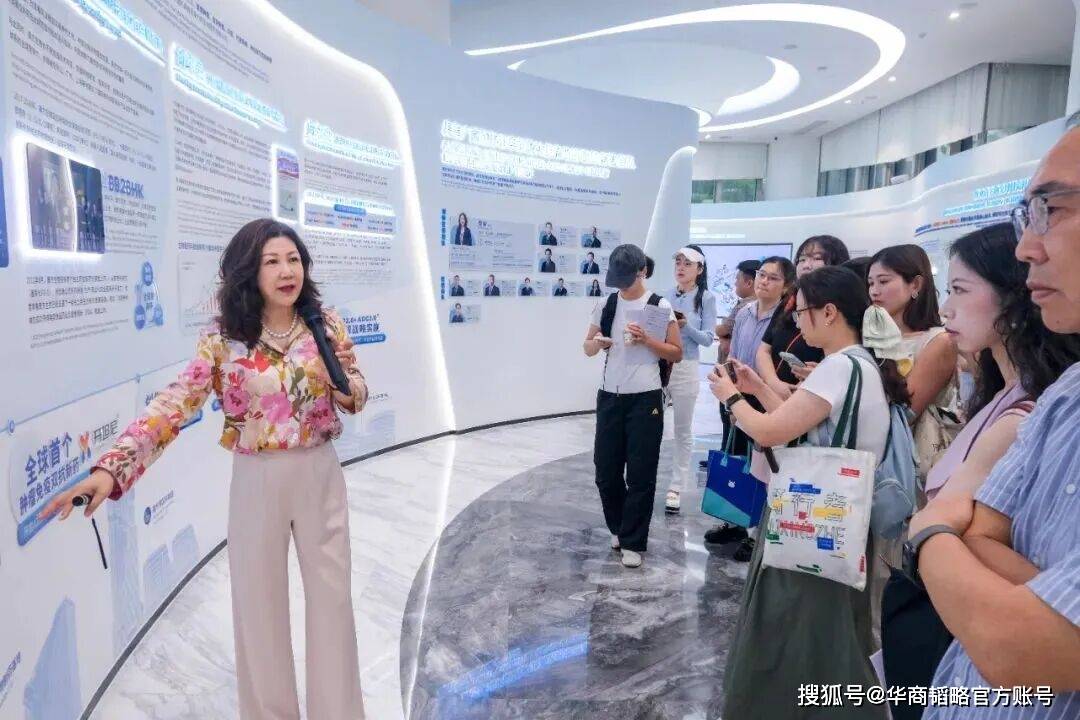 ▲夏瑜博士帶領媒體記者參觀展廳,圖源:康方生物
這種時候,高管們往往親自上陣,爲訪客解釋監測儀器是怎樣工作的,細胞擴增有哪些狀態;或是從液氮中取出的細胞,在被放進振蕩培養箱後,營養組分、溶氧水平這些指標對它的意義;還有指標如何被一輪輪調試,成爲適合大規模生產的參數。
訪客也會前往生產大樓,那裏有不同的景觀:四座一套,來自奧地利進口的生物反應器,用它萬升級的不鏽鋼罐體,展示着訪客最容易理解的壯觀。
這些大手筆投資建立的研發與工藝體系,日復一日地運轉,它們是康方不斷輸出新構想、新蛋白質分子,乃至於新藥的孵化池。
這就是一家歷史不長的創新藥企業所經歷的日常,於無聲處,忽聽驚雷。
在所有產業門類中,“創新藥”是一個格外有魔力的詞,在“投資前置,收益後置”的商業模式下,K藥的成功帶來的示範效應,讓投資者到從業者都不僅出於理性,而且近乎狂熱地加以追求。大家因此形成了一種割裂的心態,既有對結果翹首以盼中大獎的期待,又有害怕知道結果瞬間成空的恐懼。
2026年9月15日,在國際肺癌研究協會(IASLC)主辦的2026年世界肺癌大會(WCLC)上,距離打響“頭對頭”擂臺賽1400天後,康方生物再次公布了新的數據:依沃西可以使患者中位總生存期延長8.2個月,達到30.8個月,作爲對照組的K藥是23.2個月。
這意味着,依沃西在特定試驗人羣上,可以展現出更強的總生存獲益優勢。它也因此成爲了全球首個“頭對頭”單藥挑戰K藥成功的藥物。
2025年,盡管K藥已經不再是全球“藥王”,但在全球腫瘤領域裏,它仍然是銷售額最高的藥物——316.8億美元。
這讓康方的投資者們開始暢想新的可能,以及隨之衍生的美好未來,但在此之前,這家只有十四年歷史的年輕公司,還有很多要做的事情。
——END——
歡迎關注【華商韜略】,識風雲人物,讀韜略傳奇。
版權所有,禁止私自轉載
相關閱讀
- 原創 200多元的希爾頓,越開越多2026-09-26
- 原創 一件T恤賣2塊,河北人把義烏打懵了2026-09-26
- 平均翻倍!賣不動鑽石,卻越漲越猛2026-09-26
- Meta的新AI代理希望让资金管理变得更轻松2026-09-25