年初迄今,超硬材料賽道的核心標的(四方達、黃河旋風、惠豐鑽石、力量鑽石、沃爾德)市值平均實現了翻倍,或接近翻倍。
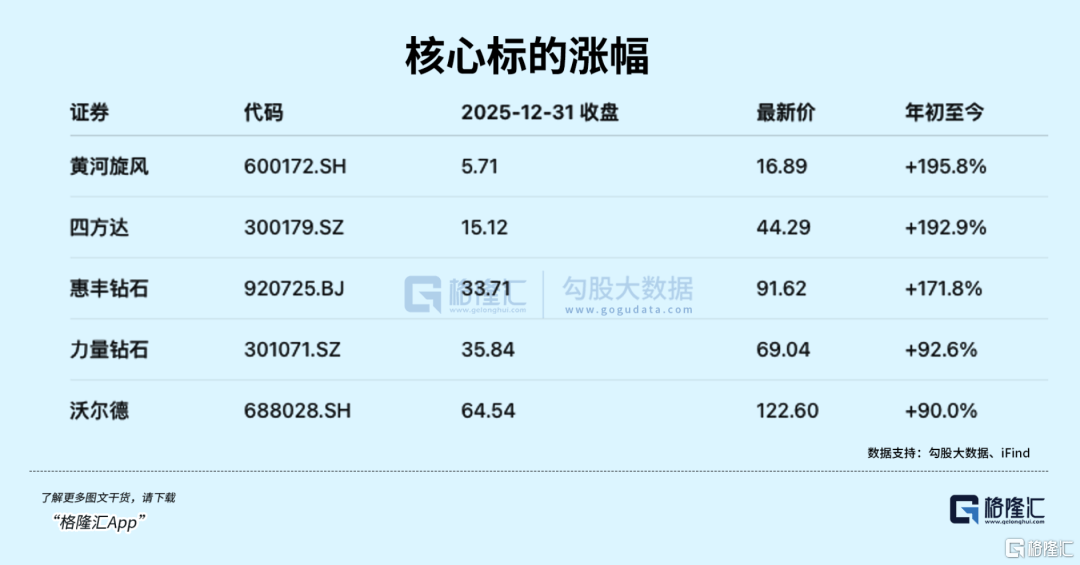
值得一提的是,該行業另外一個廣爲投資者關注的題材——培育鑽石曾經在去年發酵,也基本是這些標的在漲。
可是短短兩年,敘事邏輯就發生了切換。
2025年交易的是“出口管制”和“漲價鏈”,配合一季度的財務拐點顯現,板塊正處於底部反彈的階段。
此時正好等來一個有力的催化邏輯。
2026年起,賽道敘事整體切換爲“AI散熱”——海外算力方案、超算落地、募投資金改道散熱材料。
金剛石,難道真的逆天改命了?
01、AI新瓶頸
AI算力的下一道關卡,不在制程,而在散熱。
而散熱的瓶頸,正從系統級換熱轉向芯片局部熱點。
英偉達GPU單芯片功耗從2020年A100的400W,一路攀升至2022年H100的700W、2024年B200的1000W,2026年Rubin架構進一步提升至1200W以上,2028年規劃中的Feynman架構單芯片功耗預計突破2000W。
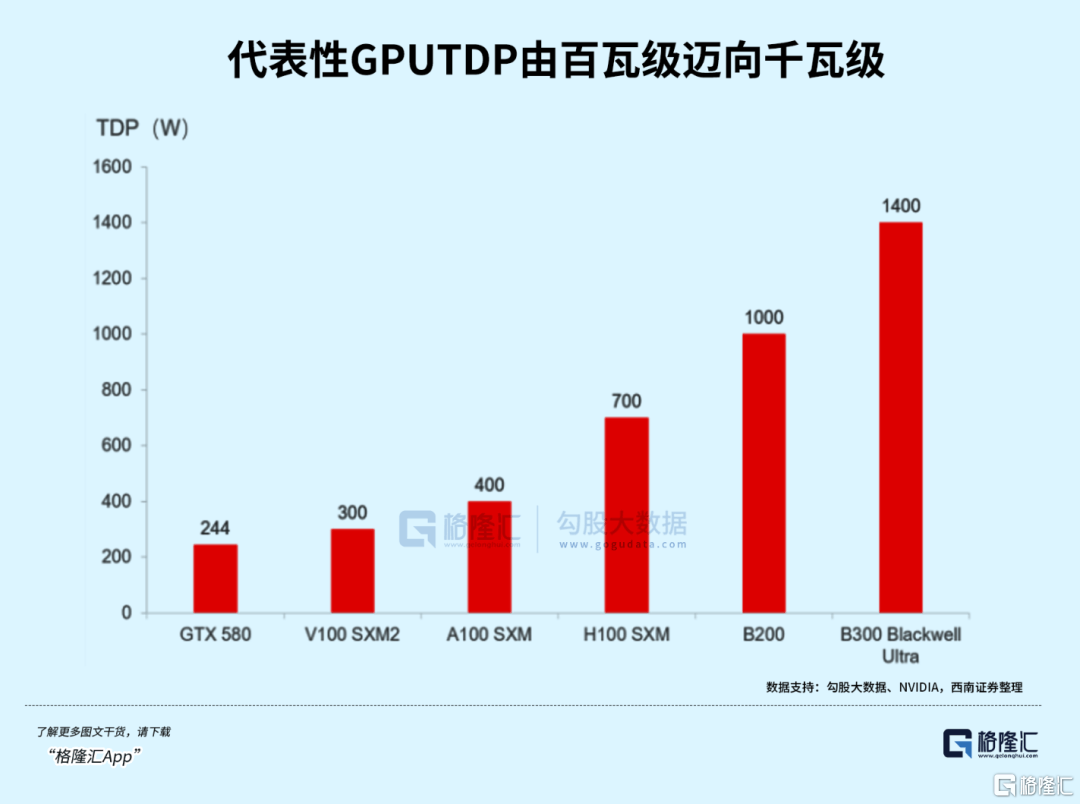
GPU功耗一路攀升,散熱已從配套工程變成算力擴張的前置條件。競爭焦點,也從冷卻系統轉向了散熱材料本身。
正如我們過去文章一直強調的,風冷時代已經終結,液冷已經是AI服務器標配,但它管得到封裝外殼,管不到芯片內部。
液冷解決的是系統級換熱,真正決定散熱難度的不是總功耗,而是局部熱流密度。AI芯片熱點處的熱流密度已達1000—2500 W/cm²,這個量級已從核反應堆能級跨越至太陽表面能級,全面超越傳統風冷、銅液冷板乃至兩相液冷方案的上限。
這意味着,液冷再強,也只能帶走已經傳到封裝外殼的熱量。但在這麼高的局部熱流密度下,熱量根本來不及從芯片內部的局部熱點橫向擴散出來,就在近結界面急劇積聚。
而傳統銅基散熱材料的熱導率,也無法在芯片近結界面實現足夠快速的橫向熱擴散。這不是優化冷卻方案能解決的問題,問題不在怎麼降溫,而在用什麼材料降溫。
材料體系,是時候更新換代了。
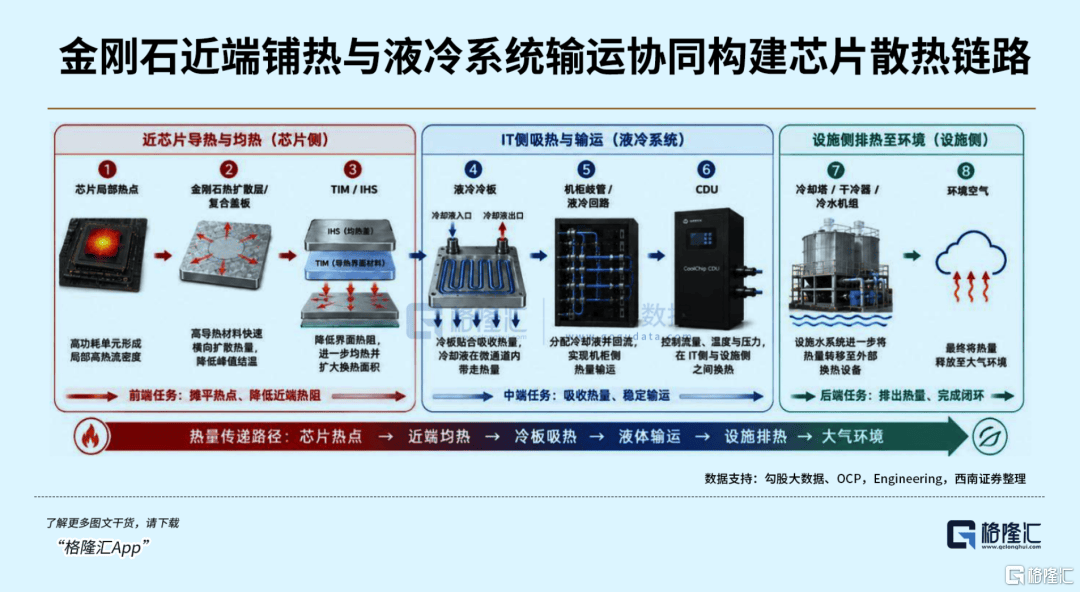
金剛石是目前已知自然界中熱導率最高的材料,室溫熱導率達2000-2200W/m·K,是銅的5至6倍,鋁的9倍以上。同時,金剛石熱膨脹系數約1.0—1.2×10⁻⁶/K,與硅、GaN、SiC等主流半導體材料高度匹配;絕緣性能還十分優異,可直接與芯片接觸。
可以說,金剛石在“高導熱+低熱應力+電兼容”的組合上幾乎沒有替代品。
市場也一度把金剛石散熱當做AI芯片散熱的終極解決方案來定價,英偉達等巨頭的背書,更是爲整個概念在A股掀起波瀾提供了催化劑。
2026年1月CES,英偉達官宣下一代Vera Rubin架構GPU將全面採用“金剛石銅復合散熱+45℃溫水直液冷”方案。7月,黃仁勳確認Vera Rubin已投入生產,單顆GPU功耗達2300W。
英特爾CEO陳立武也曾在公開場合提及金剛石散熱的重要性,宣布投資了一家人造金剛石晶圓公司,看好鑽石作爲散熱材料在芯片封裝領域的應用潛力。
根據普華有策數據,全球服務器液冷總體市場空間將從2026年的125.7億美元增長至2030年的535.1億美元。假設2030年金剛石散熱價值量佔液冷市場的10%,則市場規模有54億美元。
除了作爲散熱材料,金剛石還有一層緊貼AI產業鏈的用途——PCB鑽針。
AI算力升級驅動PCB產業從層數升級到材料體系升級,高端PCB材料在硬度和耐磨性的優勢,反而對鑽針使用壽命提出了更高的要求。
邏輯類似於散熱,金剛石鑽針有望從可選工具轉變爲高階PCB的必要加工工具。金剛石鑽針單價高達1500-2000元/支,是傳統鎢鋼鑽針的幾十倍,鑽孔數量也遠遠拉開差距,整個市場擴容空間很大。
金剛石,接下來大概率會變成一門賺錢的生意。
無論是金剛石散熱還是鑽針,在當下AI的產業版圖裏,成本佔比其實都是微不足道的。但基於造價十分昂貴的算力節點,沒有任何一個工廠,敢爲了節省幾塊錢的耗材成本,去承擔一塊主板報廢的風險。
但對於供應商而言,下遊廠商唯一的訴求就是“絕對的良率和絕對的可靠性”。
這形成了一個比較高的時間與驗證壁壘,就是說一旦通過了質量測試,不在白名單內的競爭對手即使大幅降價,也無法撼動其份額。
產業邏輯已經清楚,接下來的問題是:應用層面實際走到了哪一步,供應端訂單什麼時候能夠釋放出來。
02、應用端切入,供應端擴產
金剛石散熱的確正在從實驗室走向產線,但節奏並不均勻。應用端已經出現標志性交付,供應端正在積極擴產,而多數環節仍處於送樣與小批量驗證階段。
真正的分水嶺,是看誰先跑通良率、成本和批量訂單。
在應用端,今年2-3月,海外已經有企業率先完成了首批搭載了金剛石散熱的服務器交付,而且同時覆蓋了英偉達和AMD兩大算力平臺。
現在全球產業鏈正在加速布局半導體級金剛石的供應,美國、日本企業在規模生產和訂單上進度基本領先,今年還打算推動大尺寸金剛石襯底的商業化,降低單個GPU使用金剛石材料的成本。
而國內的後發優勢在於,人造金剛石產業的全球主導地位、規模供給爲功能金剛石發展提供了原料、設備、人才和產業配套基礎,將產能向這類高端應用加速轉型,能夠更快地降低規模化成本。
我國人造金剛石產量高達全球總產量90%以上,關鍵專用設備皆自主可控。過去幾年,鑽石需求萎縮,行業低端產能擴張造成了人造金剛石的價格崩塌。
2025年10月,商務部推出了金剛石出口管制政策,對從設備、材料再到技術形成全鏈條管控。從長期來看,管制政策對倒逼低端產能出清,幫助龍頭企業轉型高端應用環節,推動產業高端化,是有積極作用的。
上半年,中南鑽石、惠豐鑽石、厚德鑽石、江西恆鑽等多家金剛石企業密集發布價格調整通知,惠豐鑽石自2026年3月1日起,對相關產品價格統一上調5%-15%。
再看金剛石散熱在國內的產業化節奏,國機精工、四方達、惠豐鑽石、黃河旋風、力量鑽石等超硬材料企業均已布局這一方向,在產品路線、產能規劃和下遊驗證上各有推進。
下遊國內超算在推進應用,華爲推出的“韜定律V2”方案,針對昇騰AI芯片等高功耗堆疊場景,在封裝上下層加入CVD金剛石散熱層,配合層間微米級液冷通道,形成主動散熱結構。
其核心供貨方之一是黃河旋風。今年2月,黃河旋風子公司河南風優創的首條8英寸金剛石熱沉片生產線在河南投產,可年產2萬片。8月,風優創與海外頭部企業籤署單晶金剛石熱沉片銷售合同,正式進入國際頂級半導體供應鏈。
據不完全統計,截至8月底,力量鑽石、四方達、黃河旋風、惠豐鑽石、沃爾德等五家超硬材料上市公司,通過定增預案、募集資金用途變更、對外投資等方式,涉及資金規模合計超60億元。
從投資投向來看,主要用於正在往功能材料、精密工具走以及補充流動資金等,有些項目甚至立項已久,調整觸發的時點,剛好對應AI散熱和PCB鑽針未來對金剛石材料需求。
譬如力量鑽石在2022年就已經立項,起初培育鑽石還是賽道主流,現在及時轉向了金剛石散領域。還有四方達20億元的定增,其中17.6億元投向了金剛石鑽針的產業化,項目總投資18.46億元,建設周期36個月,建成後可年產710萬支金剛石鑽針。
放在一起可以看出,金剛石功能材料與高附加值精密加工工具正在成爲新的承接方向,這一輪由AI算力散熱和半導體精密加工兩大需求驅動的方向,其效果將在未來兩到三年逐步兌現。
隨着相關項目先後落地,部分上市公司金剛石散熱產品已經進入送樣、小批量供貨階段。
沃爾德是國內少數掌握 CVD 法三大工藝(MPCVD、熱絲、直流電弧)的企業,目前已經實現了最大尺寸320mm*320mm,兼容直徑50mm-300mm的主流晶圓尺寸金剛石散熱片制造,並已經開始向客戶交付進行驗證。
03、尾聲
話又說回來,從目前的產業進程來看,金剛石散熱尚處於早期階段。已有商業產品,與進入AI服務器的大規模採購,是兩件需要分別驗證的事情。
液冷滲透率上升,並不能直接推出每一塊冷板都會使用金剛石。因爲只有當新增性能能夠覆蓋成本、加工與可靠性要求時,客戶才有動力導入。所以切勿目前的漲幅而線性外推,因爲成長曲線陡峭,就認爲估值還很便宜。
但資本市場沉迷的,其實是一場用“舊產能”拯救“新瓶頸”的敘事奇跡。
從光模塊到PCB、液冷和金剛石,資金對這些細分環節的早期炒作邏輯極其統一:真正能引爆行情的不只是高不可攀的新技術,而是那些手握成熟產能、精準卡住AI進化最致命的咽喉的企業。
左手是用產能卡住AI的新咽喉,拿到高昂的科技溢價;右手是舊賽道因爲供給出清而迎來價格反彈。
相關閱讀
- 原創 200多元的希爾頓,越開越多2026-09-26
- 原創 一件T恤賣2塊,河北人把義烏打懵了2026-09-26
- 中國女藥王,掀了全球藥王的桌子2026-09-26
- Meta的新AI代理希望让资金管理变得更轻松2026-09-25