來源|深氪新消費 唐納德
中秋國慶之際,今年家電業的金九銀十會到來嗎?難矣。都說白酒慘淡,可家電行業痛苦已久。
近期,2026年度家電服務業發展大會召開,相關數據國內家政服務業市場規模已經達到1.2萬億元,從業人員350萬,旺季臨時用工超過100萬,維保、回收、以舊換新構成的存量服務賽道增速,已經跑贏家電產品制造銷售業務。
可坦率地講,存量之外,家電制造端的寒意已經悄悄蔓延至整個產業鏈條。
一個細節就是,無論傳統巨頭還是其他中腰部梯隊的玩家,大多寫滿了增長的無力。
家電國補、以舊換新等龐大的政策紅利,並沒有傳導至制造企業的利潤表,隨着舊的增長引擎逐步熄火,各家押注的第二曲線短期尚難兌現規模收益,新勢力又在細分賽道步步緊逼。
回過頭來看,整個家電行業站在新舊交替的路口,曾經撐起行業榮光的基本盤正在松動,產業界的思考是,誰能接住行業的未來?
01
巨頭失速小弟痛苦
時下,整個行業的基本面已經進入存量承壓周期,頭部白電巨頭、腰部廚電小家電企業,幾乎集體遭遇增長天花板,只是每家的受衝擊程度各不相同。
把時間拉長看,就三大巨頭而言,整體呈現明顯分化。
海爾智家上半年營收1521.15億元,同比下滑2.8%,歸母淨利潤103.16億元,同比下滑14.27%,匯率波動帶來7.04億元匯兌損失進一步侵蝕利潤空間。海爾智家財報顯示,2023年公司營收同比增長7.33%,歸母淨利潤增長12.8%;2024年營收增速收窄至4.29%,淨利潤增速維持12.92%。
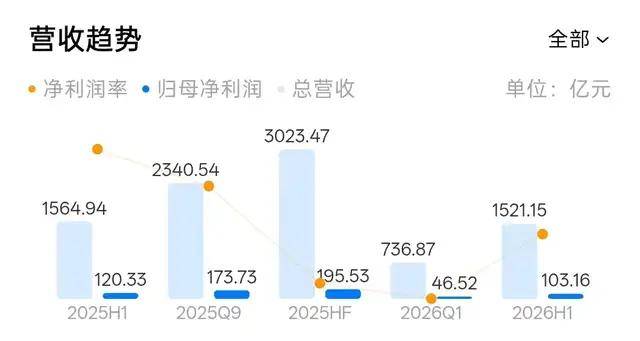
到2025年,營收增速僅5.71%,歸母淨利潤增速驟降至4.39%,增速臺階式下滑的趨勢十分明確。進入2026年一季度,在行業整體承壓之下,海爾智家更是出現營收、利潤雙降,營收同比下滑6.86%,歸母淨利潤同比下滑15.22%。
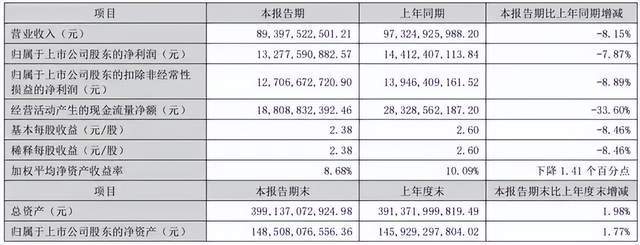
數據顯示,格力公司上半年實現營業收入893.98億元,同比下滑8.15%;歸母淨利潤132.78億元,同比下滑7.87%,營收與淨利潤雙雙回落。這不是一次偶然失速。
就近幾年而言,格力營業收入2023年達到2039.79億元高點之後,2024年降至1891.64億元,2025年再降至1704.47億元,已經連續兩年縮水,累計少了335億元。 利潤端同樣承壓,2025年歸母淨利潤290.03億元,同比下降9.89%,營收淨利罕見雙降。進入2026年,下滑曲線沒有掉頭。
美的的表現整體要好些,據美的集團發布的2026年半年報,上半年其實現營業總收入2610.5億元,同比增長3.5%;歸屬於上市公司股東的淨利潤264.5億元,同比上升1.7%,不過,這份財報最刺眼的數字,是扣非歸母淨利潤195.95億元,同比暴跌25.31%,其中二季度單季更是大幅下滑35.98%。
就近兩年而言,美的2024年營業總收入同比上升9.47%,歸母淨利潤同比上升14.29%。 2025年公司全年實現營業總收入同比增長12.1%,同比增長 14.0%,兩年相對平穩。
回過頭不難發現,白電三巨頭整體業績壓力均在。而各家業績承壓的大背景是,奧維雲網監測數據顯示,2026上半年國內家電全渠道零售額4250億元,同比下滑9.9%,二季度降幅相比一季度進一步擴大,地產鏈傳導、居民換新意願走低等因素共同壓制行業大盤。市場已經告別普漲時代,即便是龍頭企業,也很難獨善其身。
而壓力順着產業鏈向下傳遞,腰部廚電、小家電企業日子同樣難熬。例如,老板電器受新房裝修需求收縮影響,上半年營收利潤雙雙下滑,傳統煙竈品類增長陷入壓力周期中。老板電器營收爲39.72億元,同比下降13.78%;歸母淨利潤爲5.78億元,同比下降18.75%。友商華帝股份營收爲24.61億元,同比下降12.11%;歸母淨利潤爲1.73億元,同比下降36.35%。
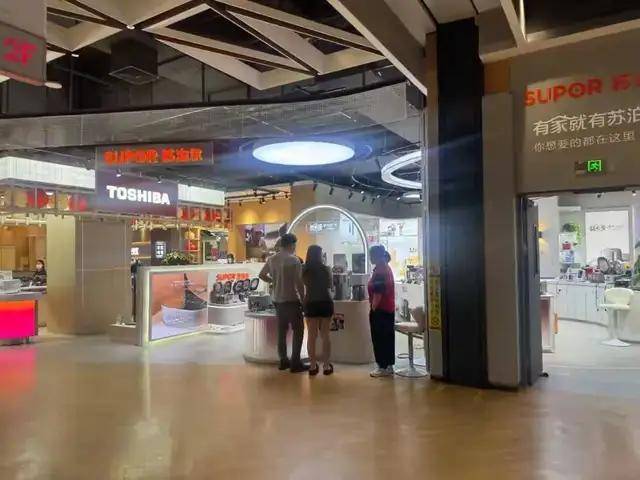
其中,蘇泊爾國內炊具、小家電業務增長乏力,成本擠壓之下毛利率持續承壓。以小熊電器爲例,2026年上半年,小熊電器營業收入23.49億元,同比減少7.34%;歸屬於上市公司股東的淨利潤1.2億元,同比減少41.3%。
從巨頭到腰部企業,這份半年報共同折射一個現實,單純依靠賣硬件的老路,已經很難支撐企業過往的增長預期。
而存量市場競爭下,價格內卷、原材料高位震蕩,不斷壓縮制造企業的利潤空間。行業的壓力已經充分體現在財報數字之上,而擺在所有企業面前的命題,是尋找新的增長支點。
還有一個現象是,在存量大盤收縮的現實面前,幾乎所有家電企業都把希望寄託於第二曲線,可現實是,多數新業務還徘徊在磨底階段,距離大規模貢獻營收利潤還有很遠距離。
02
家電企業集體做第二曲線夢,遲遲還沒迎來規模性兌換期
目前,巨頭們早已跳出傳統家電業務邊界布局新賽道,但無論是B端產業業務、高端套系生態,還是渠道創新,任何一條第二曲線,都尚不具備足夠實力託住企業基本盤。
被寄予厚望的商業及工業解決方案板塊,上半年實現收入666.66億元,同比增長3.30%。雖然收入有增長,但細分業務又面臨不同考驗。
具體幾大重點板塊中,樓宇科技收入216.25億元,同比增長10.84%,毛利率29.61%,機器人與自動化(即庫卡)收入166.21億元,同比增長10.27%,但毛利率同比下降1.86個百分點至20.9%,收入增長而盈利能力沒有隨着提升,呈現典型的“增收不增利”的局面。而工業技術板塊收入131.38億元,同比下降12.72%,毛利率同步下降2.13%。
結論很明顯,雖然樓宇科技業務與機器人與自動化業務收入均同比增長10%以上,但營收佔比均小於10%,部分板塊的毛利率還面臨下行的挑戰。所以,不少新業務體量仍然偏小,行業下遊資本開支周期波動,也會直接影響業務盈利穩定性,暫時還無法取代家電主業成爲壓艙石。
而格力高度依賴空調等主業,上半年消費電器收入740.74億元,佔比82.86%,依然是絕對主力,同比只降2.89%,表現相對抗跌;工業制品及綠色能源收入86.52億元,佔比9.68%,反而下降了9.79%;智能裝備收入3.74億元,同比大漲19.02%,但體量只佔0.42%,還遠遠撐不起“第二增長曲線”的故事。
事實上,格力電器多元化之路走得更爲坎坷。
盡管格力多年嘗試布局手機、新能源、智能裝備,多數板塊始終難以形成規模化體量,空調依舊牢牢佔據重要比重,業務結構高度依賴傳統主業。部分新業務雖然保持增速,但基數較低,難以對衝空調主業面臨的增長壓力,新業務更多屬於點狀突破,沒能形成產業合力。
而海爾內部同樣出現分化,上半年智慧暖通方案收入447.5億元,同比增長5.7%,但智慧生活電器收入約爲889.5億元,同比下滑6%,拖累整體表現,近年來海爾智家選擇押注高端化與人車家全場景生態。
不過,智慧人車家概念仍處於探索階段,即便是行業熱議的家電即時零售,渠道模式革新更多改變貨物流轉效率,只能優化存量生意,不能憑空創造出新的需求。
至於廚電小家電陣營,同樣在跨界試錯。
老板電器加碼集成廚房,蘇泊爾拓展炊具之外的家居品類,小熊電器不斷擴充新品類矩陣。這些嘗試大多停留在原有能力圈延伸,很難跳脫硬件制造邏輯,新賽道沒能跑出顛覆性成果。
造成這種局面,不只是賽道選擇的問題。家電巨頭過去成長於地產紅利驅動的增量時代,組織、研發、資源投放全部圍繞硬件銷售搭建。
隨着行業紅利褪去,企業轉型節奏卻慢於市場變化。很多第二曲線業務是在主業遇到壓力之後才加速加碼,沒有在行業景氣周期完成足夠的技術、用戶積累。等到大盤下行,主業利潤承壓,新業務又需要持續燒錢投入,企業很難放開手腳全力投入孵化,新業務自然難以迎來規模化收獲。
第二曲線兌現尚早,傳統主業的競爭只會愈發慘烈。老玩家還在拼命守住固有市場的基本盤,一批新勢力已經帶着新打法闖入家電賽道,行業競爭又多了一層變量。
03
老勢力守面子,新勢力還在猛攻
傳統家電巨頭守着自己的基本盤艱難調整,小米、追覓爲代表的新勢力,正在用不一樣的產品邏輯、營銷敘事,持續攪動家電市場格局,給老牌企業制造新的競爭壓力。
追覓在清潔電器賽道已經站穩腳跟,2026年上半年,追覓掃地機全球銷量份額爲21.7%、銷售額份額爲25.8%;MOVA掃地機全球銷量份額爲4.4%、銷售額份額爲5.4%。將旗下兩個品牌合並計算,追覓掃地機業務(追覓+MOVA)全球銷量份額達26.1%、銷售額份額達31.2%。追覓據此宣布其掃地機業務銷量和銷售額均位居全球第一。
有意思的是,追覓已經從單一掃地機器人品類起步,追覓逐步拓展洗地機、個護家電,用AI智能敘事重新定義家電產品體驗,線上流量運營、快速產品迭代是它區別傳統家電企業的顯著優勢。
小米同樣是家電行業的新玩家,小米2025年智能大家電收入創歷史新高,同比增長23.1%,2026上半年,智能大家電收入同比大增66.2%,實現量價齊升,小米還揚言未來進入中國空調行業頭部。
小米的優勢在於,持續以生態鏈模式滲透家電全品類,從大家電到小家電全線布局,依託手機流量、AIoT生態,用性價比和智能互聯故事對傳統家電企業中端產品線形成持續衝擊。它的確能對傳統家電企業的中端產品線形成持續衝擊。
當然反過來講,這些新勢力並非沒有短板。追覓國內掃地機器人市場同樣面臨大盤萎縮壓力,國內市場增長已經顯現疲態。小米生態鏈模式下,部分品類產品深度、線下渠道沉澱不及老牌廠商。但它們身上具備一個共同特質,敢於跳出傳統家電企業的慣性思維,產品定義、營銷傳播更貼合新一代消費者。
換言之,新勢力擅長抓住細分品類缺口,講出更契合當下市場的產品故事。這恰恰戳中傳統家電巨頭的軟肋,老牌企業習慣依託供應鏈做硬件迭代,在產品敘事、用戶需求捕捉上反應滯後。
存量蛋糕不會變大,新勢力每拿下一塊市場,就意味着傳統廠商需要讓出一部分份額。老勢力要守住現有的市場陣地,不僅要解決自身第二曲線落地難題,還要應對來自新對手的持續衝擊。
對於傳統家電和部分中小玩家而言,行業走到今天,已經很難再依靠單一因素實現突圍。過去多年,家電行業曾經趕上房地產騰飛的時代,只要把硬件產品做出來,就能拿到可觀的市場回報。
如今地產紅利退潮,換新周期拉長,行業告別野蠻生長。不管是傳統巨頭,還是跨界入局的新玩家,都要面對同一個現實,單純靠硬件賣貨的時代已經落幕。
相關閱讀
- 由於價格觸及創紀錄的 6.52 美元,川普提議禁止美國柴油出口2026-09-23
- 原創 宇樹上市滿月,王興興的表情比財報更有看頭2026-09-23
- 狂奔的野人先生,和躲不開的“貴”2026-09-23
- 原創 海瀾之家分掉近九成利潤,也沒哄好股價2026-09-22