01、累計融資755億港元,智譜有多缺錢?
“大模型第一股”智譜,在深夜發布了一則重磅消息:它又融資了。
9月13日,“大模型第一股”智譜發布公告,完成約50億美元(約合393億港元)融資,包括約20億美元股份配售及約30億美元可轉債發行。其中,股份配售方面,智譜將按每股714港元的價格配售最多2196.5萬股H股,較公告前收盤價793港元折讓約9.96%。公司表示,這次融資的所有款項,將主要用於下一代GLM模型研發、完全自訓練體系構建及相關算力基礎設施建設。
消息發布後,9月14日,智譜開盤股價迎來大跌,後持續維持低位,收盤跌超9%,股價報721港元,市值縮水至3357億港元。
在過去的一段時間裏,智譜的股價經歷了一輪過山車。今年6月22日,智譜股價觸頂2980港元的高位,市值超1.33萬億港元。但這之後市場走勢開始轉向,疊加7月初首批基石投資者2568萬股解禁,智譜股價已持續承壓。如果從2980港元的歷史高點算起,股價回撤已超75%,其中僅9月以來,智譜股價回撤幅度已達39%。
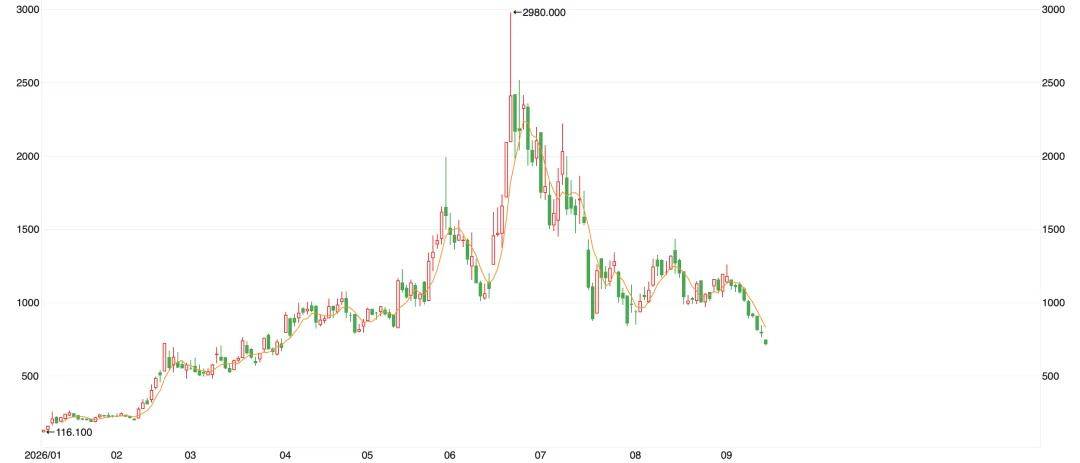
智譜對資金的渴求顯而易見,資本市場也用腳作出了投票。畢竟在7月13日,智譜剛完成了一輪新股配股,融資313.75億港元,也就是說算上此次融資的393億港元,智譜在短短兩個月就融了約707億港元。再加上今年1月港股上市時的募資,智譜在短短9個月內,已經完成了三輪超大規模的募資,累計融資金額已超755億港元。
這樣密集的資本擴張節奏,在港股市場上並不多見。但現在,僅僅距離上輪募資只過去了兩個月,智譜又缺錢了?
這實在令市場大跌眼鏡,投資者對此的看法各有不同。有人表示,大模型就是件“燒錢”的事情,不斷補充資金彈藥是正常的。也有投資者表示了擔憂:“它已經多次融資了,而且價格一次比一次低。”
智譜爲什麼頻繁融資?一個原因是,它花錢的速度實在是太快了。
智譜此前IPO的募集資金,在不到8個月時間內已經基本用完。根據公司的公告,1月全球發售淨募集的48.96億港元,至今年8月底已根據擬定用途“悉數動用”。
公司首次配售所得款項,截至8月底已動用約34.92%。這意味着,7月13日完成交割的313.75億港元配售款,在短短50天內,就花了將近110億港元。此前的配售公告中,智譜曾表示,預計這筆款項將在2027年底之前用完。但按照這個花錢速度,這筆資金估計也就只能支撐到明年上半年。
對此,智譜表示,“隨着業務進展及發展加快,原有募資計劃下的資金使用節奏相應提速”。因此,盡管公司的賬面上仍有204.20億港元未動用現金儲備,它還是再次出手融資了。
對於這筆錢該怎麼花,智譜進行了規劃,約60%用於下一代GLM基礎模型及“完全自訓練(Fully Self Training)”體系的研發,以及大規模訓練、生產推理、算力資源及相關技術基礎設施的部署與升級,這是這筆融資投入的大頭。此外,還有約25%用於優化資本結構、補充日常營運資金及其他一般企業用途;約15%用於業務拓展、戰略投資及潛在並購,包括對與AI技術具有互補性的公司或資產進行少數股權投資或控股收購。
這一切的背後,是智譜成長的煩惱。盡管公司今年上半年營收增長,但仍處於長期虧損狀態,大模型的研發和算力“賬單”還在不斷走高。與此同時,隨着競爭對手不斷進化,智譜在資本市場上的“稀缺性”已大不如前。大模型公司還在“燒錢換增長”,但它們肩上的競爭壓力已經更重了。
02、智譜需要一次“牛來”
除了在資本市場上面臨壓力,近半個月,智譜已連續多次攪動大模型市場的行情。9月2日,智譜正式入駐天貓平臺,開了家官方旗艦店,其中上架的唯一商品是四種不同價位的Token套餐,用戶可以像日常買視頻會員一樣,下單購買AI算力。
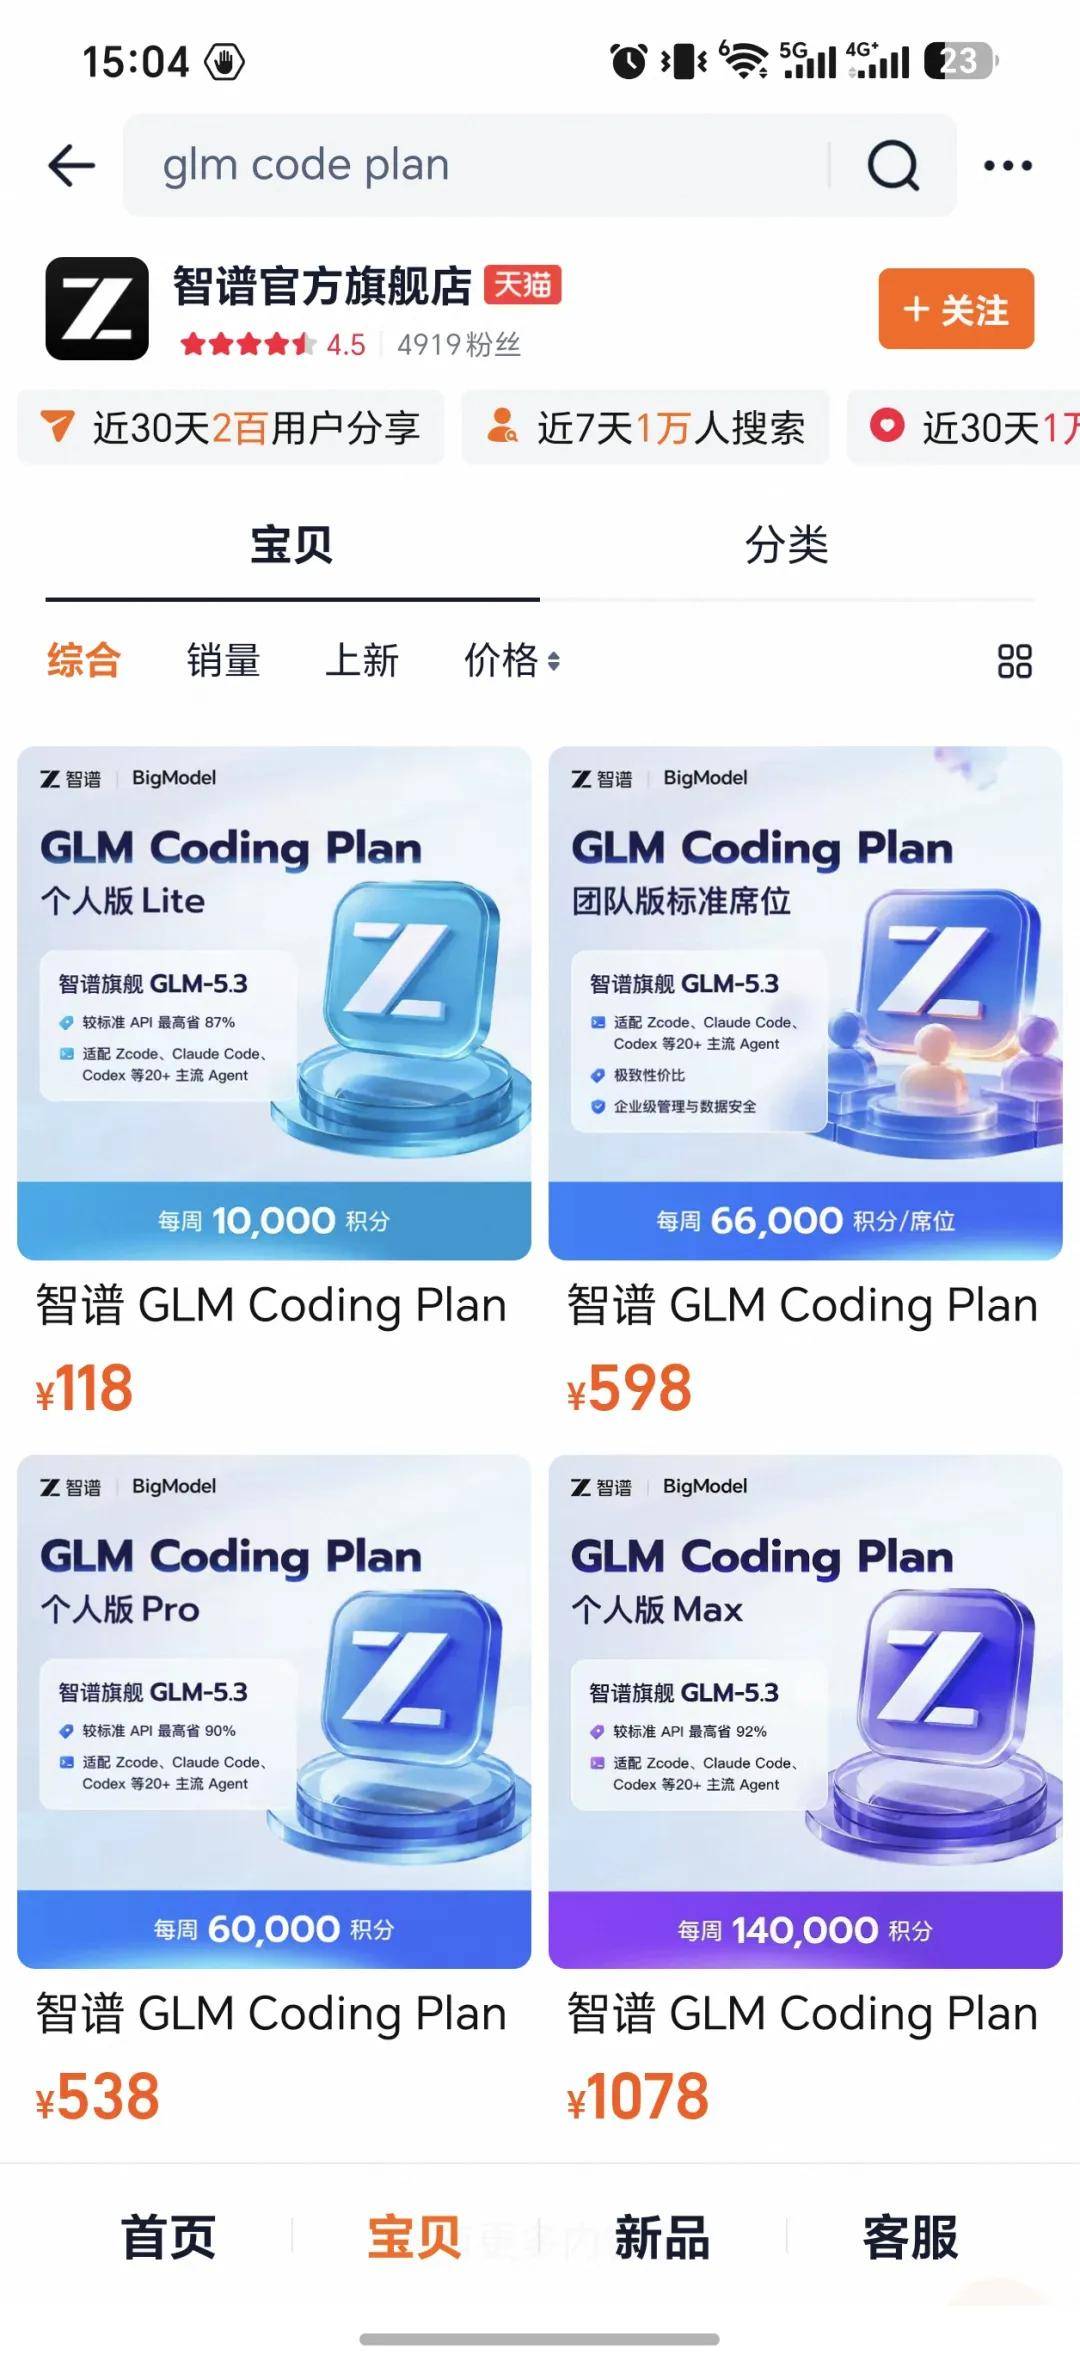
▲智譜天貓官方旗艦店截圖
8月中旬,一款名爲Ox Alpha的匿名模型爆火,它面向編程與智能體任務,支持百萬級上下文和多模態輸入,被不少網友戲稱爲“牛來”。8月26日,智譜認領了這款模型。第二天,公司股價應聲大漲將近13%。
頻繁動作背後,智譜也有焦慮和期待,它需要再一次“牛來”的機會。3個月前,它還站在萬億港元市值的山巔。3個月後,股價已回撤75%。
之前市場對智譜的看好,源於它是港股市場上稀缺的大模型公司標的,也和它的技術敘事息息相關。今年以來,它頻頻將自己的發展路線和頭部AI公司Anthropic對標,加強模型編程(Coding)能力,推出技術能力領先的旗艦模型,並主打開源模式,和頭部公司的閉源形成了鮮明對比,也引發了市場對國產大模型突圍的期待。
但智譜的這條路線,正被自己的同行們所復制。之前月之暗面的Kimi K3,就把GLM-5.2從Arena AI前端開發榜上第一的位置拉了下來。DeepSeek、月之暗面,也都先後傳出了籌備上市的消息。當國內的競爭對手迅猛進化,智譜因爲“技術稀缺性”帶來的資本溢價,正被快速稀釋。
大模型行業的競爭,已經進入對商業化造血能力的拷問。尤其是智譜這樣的“第一股”,必然要接受市場更爲嚴格的審視。
智譜不久前交出的2026年上半年財報成績單顯示,公司實現營收9.54億元,同比增長399.7%;毛利2.52億元,同比增長163.7%,淨虧損20.72億元,同比收窄12.1%。其中最引人注目的是智譜收入結構的改變。今年上半年,開放平臺及API業務收入爲8.25億元,同比增長2736%,在總收入中的佔比也從去年底的26.3%,一口氣提升到了86.5%,本地化部署類收入佔比則壓縮到了只有13.5%。
此前,智譜主要爲機構客戶提供模型的本地化部署,交易多是一次性授權、項目制交付。但現在,它開始把API做成主要收入來源了。
智譜方面解釋說,這次營收結構的變化,“本質是模型能力躍遷之後必然發生的事”。以前模型能力不夠強,客戶買的是交付服務;現在模型能力能夠獨立跑通整個工程項目了,特別是Coding能力越來越強,用戶按任務調用模型,就會帶來持續收入。智譜的年化經常性收入(ARR),在8月已經突破16億美元,比7月上旬的10億美元增長了60%。
今年,市場還傳出消息稱,智譜已正式完成對國產AI異構算力軟件公司中科加禾的收購,並已落地1GW級國產AI算力數據中心建設。樁樁件件,都要花錢。
總體而言,這正是智譜的尷尬局面:盡管收入和毛利都在增長,但是它的經調整淨虧損卻在同比提高。爲了提振市場預期和繼續發展,智譜需要拿出新的破局思路來。