文丨文林
9月9日,海底撈盤中跌超12%,收盤跌9.14%,一天市值蒸發近58億港元。此後股價一路下滑,若從9月8日收盤時的11.38港元算起,截至9月14日的9.96港元收盤價,累計跌幅約12.5%。
市場普遍認為,引發这轮暴跌的緣由是創始人張勇妻子舒萍通过家族信托平臺SP NP賣出2.59億股,套現約27.5億港元。
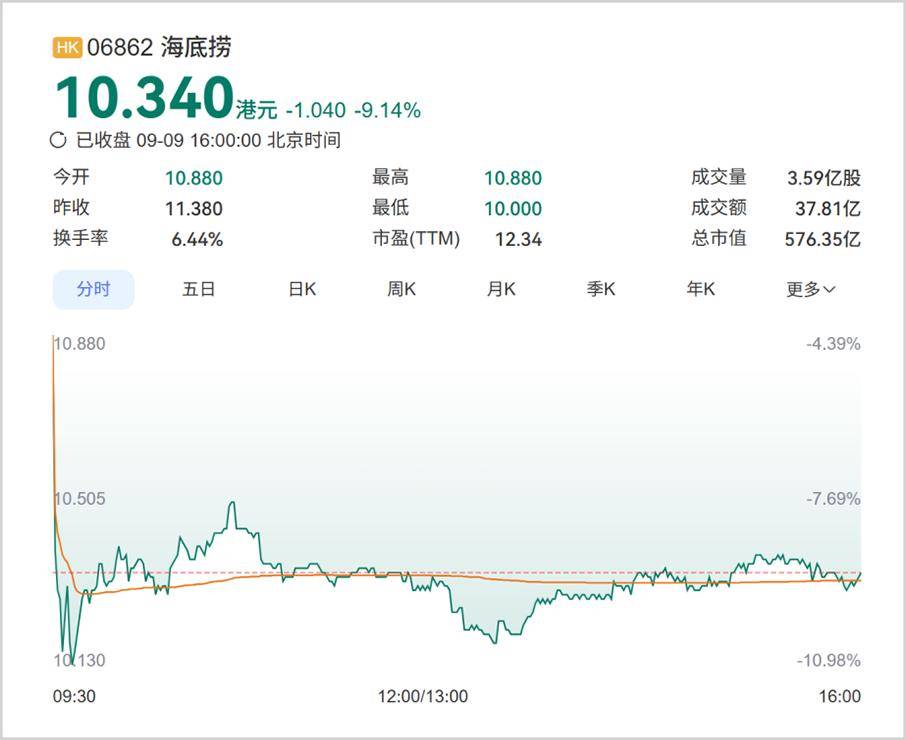
▲圖源:騰訊微證券
但如果只把这次大跌看作是一次尋常的“利空砸盤”,可能會錯过更值得追問的東西:舒萍為什麼要大規模折價拋售股票?張勇五月的增持為何沒能攔住这次暴跌?減持的前兩周,海底撈發布了一份營收增長7.9%的中報,為什麼沒能穩定市場信心?
套現是引信,炸藥或許在更早之前就埋下了。
【矛盾信號的背後,創始人夫婦為何“一增一減”?】
市場對这筆減持敏感,首先因為信號矛盾。
今年5月,張勇以每股13.39港元的價格在公開市場增持約1135萬股,耗资約1.52億港元,公告中明確表示“對公司整體發展前景及潛在增長充滿信心”,且不排除进一步增持。然而僅僅四個月後,舒萍便以每股10.62港元的價格折價拋售2.59億股。
同一套控股股東體系,張勇的增持被解讀為“靈魂人物回歸後的信心背書”,舒萍的減持卻被歸為“與公司無關的私事”。信心可以認領,质疑可以切割,这種信號的不對稱本身就會讓市場變得格外敏感。
其次,盡管海底撈公告中稱舒萍的減持是“純粹出於SP NP自身资金需要及财務安排,屬於股東層面的個人事項,與集團業務、營运、财務狀況及發展前景無關”。但正是这個“自身资金需要”的具體所指,引發了更多的猜測與追問。
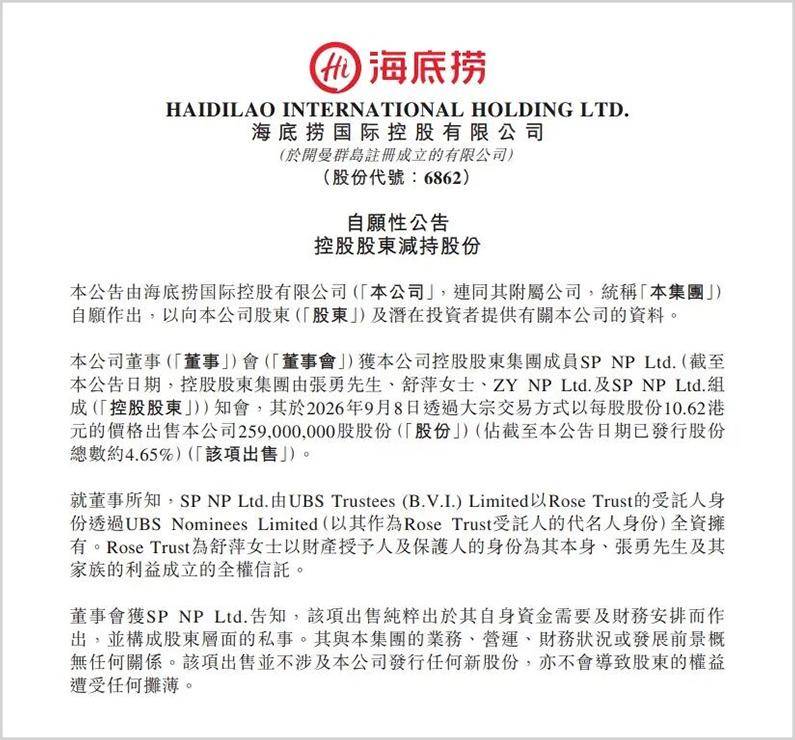
▲圖源:海底撈發布股東減持股份的公告
摩根士丹利曾在研報中推測,此次減持可能與內地離岸信托稅務新規有關。
據了解,今年7月,财政部與稅務總局聯合發布了2026年第21號公告,首次系統明確了離岸信托的個稅征收規則,對信托的設立、存續和清算環節均按20%稅率征收個人所得稅,並設置了自實施之日起90日內申報繳納、不加收滯納金的安排,窗口指向10月22日。而減持恰好落在90天窗口的中段,套現金額也與市場估算的補稅規模高度接近。
如果真是这樣,那公告中“與公司無關”的說法就值得推敲。因為海底撈長期保持较高的股東回報,也意味着創始人家族通过持股獲得了可觀的現金回報。摩根士丹利估算,此次減持所得約相當於張勇、舒萍自海底撈上市以來所獲股息的31%。
而當一家公司的股價因為創始人家族的稅務安排而劇烈震蕩,它承受的已經不只是經營風險,还有治理架構風險。而这種風險,不會因為一句“與公司無關”就消失。
與此同時,減持發生的時間節點也在放大市場的不安。
就在这筆交易的前兩周,海底撈剛交出了2026年中報。中報顯示上半年營收223.37億元,同比增長7.9%,核心經營利潤25.13億元,同比增長4.4%。
營收與核心利潤雙雙增長,從數字上看这是一份體面的成績單。但中報發布僅兩周,創始人家族就折價減持,市場的解讀便不可避免地偏向謹慎。於是,这份看起來还不錯的成績單,開始經不起細讀。
【主品牌修復的速度,撑不起新的增長模型】
翻開海底撈2026年中報,主品牌的修復信號確實不少:2026年上半年,自營餐廳整體翻臺率回升至3.9次每天,同比提升0.1次;同店銷售額同比降幅從上年同期的9.9%收窄至1.3%,系統銷售額也錄得0.8%的正增長。这些數字至少說明,主品牌的下滑勢頭被初步摁住了。
並且,海底撈也不是沒有經歷过更深的低谷。2021年盲目擴張後,公司一度陷入經營危機,楊利娟接任CEO後主導推行“啄木鳥計划”,果斷關閉約300家經營不善的門店,精准收縮戰線,幫助海底撈成功扭虧為盈。
此後,公司又在2024年8月啟動“紅石榴計划”,把供應鏈、选址和人才培養能力向火鍋之外的品類復製,試圖在火鍋主業之外找到第二增長曲線。截至2026年上半年,海底撈旗下共擁有21家其他餐飲品牌,門店共計183家。
從關店止損到重新探索增長,一系列的自救動作讓海底撈在最困難的時候守住了基本盤。只不过,海底撈如今的修復速度已經不足以支撑过去那種高质量的增長了。
2026年上半年,海底撈自營餐廳客單價從97.9元降至97.0元,同店平均日銷售額同比下降1.4%,餐廳經營收入178.37億元,同比负增長4.0%。
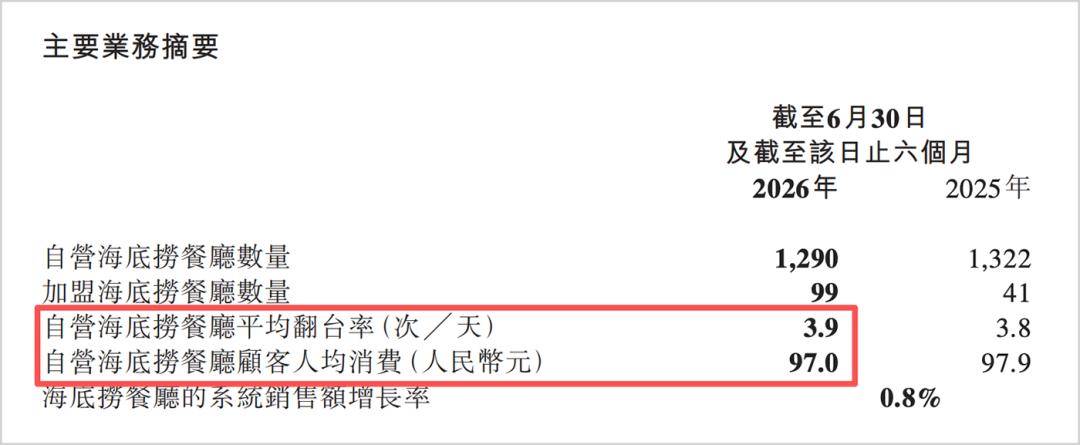
▲圖源:海底撈2026年中報
这意味着,翻臺率提升所帶來的边際增量,正在被客單價的下行所抵消。雖然走进門店的人多了一點,但每個人花的錢也少了一些,兩者相抵之後,主品牌的利潤贡獻就很難回到從前的高位。
而这背後有兩層原因值得細看。第一層來自行業性的結構變化。
據紅餐產業研究院發布的《2026中国火鍋風味洞察報告》顯示,全国火鍋人均消费從2023年一季度的87.4元一路下滑到2026年一季度的58.1元,並呈現“兩端旺、腰部弱”格局,即60元以下以高性價比的一人食、轻社交場景為主,120元以上聚焦家庭聚會、商務宴請等高品质體驗需求,中間價位的同质化產品競爭力持續弱化。而海底撈97元左右的客單價恰好落在被擠壓的“腰部”區間。
第二層原因來自海底撈自身的組織能力瓶頸。
海底撈在这份中報裡罕見地公開復盤了过去的增長方式,坦承增長“主要依靠門店的管理能力”,對店經理做了强激勵,但“總部職能建設相對精簡”。
过去海底撈只需要把火鍋店經營好就行,店長承擔培養新店長、開發新餐廳等職责,總部提供选址方向,具體物業由店長物色,形成了一種典型的自下而上裂變機製。这套機製在幾百家門店的規模下运转良好,但當公司需要同時推进外賣、多品牌、加盟、中臺和海外業務時,單店驅動的組織能力在千店規模下就已經觸及天花板。
總之,主品牌依然是海底撈的根基,1290家自營門店構成的堂食網絡短期內無可替代,但根基的修復速度正在被新的增長模型追赶。盡管目前海底撈的總營收还在增長,但增量主要來自外賣和副牌,主品牌餐廳經營收入則在收縮。
这個結構性的變化意味着海底撈的增長敘事正在切換,而切換过程本身,或許也是市場焦虑的來源之一。
【增長故事有了,但利潤卻沒跟上來】
在海底撈2026年中報裡,外賣和副牌是最亮眼的兩塊業務:外賣收入20.51億元,同比增長121.2%,收入占比從4.5%跃升到9.2%;其他餐廳經營收入12.71億元,同比增長113.1%。
▲圖源:海底撈2026年中報
如果只看增速,第二曲線似乎已然成型。但事實上,2026上半年海底撈的核心經營利潤25.13億元,同比增4.4%;歸母淨利潤為17.67億元,同比僅增0.47%。收入在大幅增長,利潤卻幾乎原地踏步,这中間的落差值得細究。
首先,外賣業務的增速雖然驚人,但它本质上是一門低毛利率的生意。
外賣收入每增加一元都伴隨着平臺抽成、配送履約等剛性成本的同步攀升,因此能看到2026年上半年,海底撈其他開支同比增長38.9%至15.10億元,公司解釋是主要由於外賣及其他平臺開支增加。
而毛利率的數據更直接,公司上半年整體毛利率同比下降1.77個百分點至58.41%,海底撈在财報中明確表示,原因之一是毛利率较低的外賣及多品牌業務收入占比提升。
其次,副牌業務方面也面臨發展節奏問題。
“紅石榴計划”啟動兩年多,孵化了焰請烤肉、大排檔火鍋、如鮨壽司等多個品牌,大排檔火鍋和壽司業態已被公司認定為具備規模化復製條件。但整個多品牌板塊的收入占比至今不到6%,尚未出現一個能真正接棒主業的標杆。
可見,多元化是當前主營業務增長乏力時常見的敘事选擇,但多元化本身需要持續消耗總部资源、供應鏈能力和管理精力,在早期階段很難贡獻正向利潤。因此外賣和副牌的增長是真實的,但離成為利潤引擎还有相當的距離。
面對这樣的局勢,就目前海底撈的動作和布局來看,未來發展有兩個方向值得關注。
一是向高端延伸。目前海底撈在新加坡門店的客單價長期維持在80新元以上,北美地區的顧客平均消费額一度达到国內市場的兩倍左右,海外市場可以說是品牌溢價最明顯的區域。
不过,做高端餐飲不是開個贵一點的門店那麼簡單,它靠的是食材稀缺性、烹饪技藝和出品穩定性。而海底撈的供應鏈優勢在於標准化和規模效應,高端餐飲要求的恰恰是反標准化的稀缺性和個性化。这就意味着海底撈可能需要重新搭建其供應鏈逻辑和品牌定位。
二是转型為餐飲平臺。海底撈將2026年定為“中臺建設元年”,把產品、供應鏈、營銷、會員、人才和智能化等能力沉澱至總部平臺,再往各個子品牌上復製。这個思路在逻辑上成立,但難度同樣不小。
▲圖源:海底撈2026年中報
要知道,不同品類的运營逻辑差異很大,比如壽司對食材新鮮度和供應鏈的時效要求,烤肉對炭火與排煙系統的工藝要求,快餐對出餐效率和成本控製的嚴苛標准,都與火鍋的运營管理有所不同。因此,中臺输出的究竟是真正的平臺能力,还是一套过於火鍋化的通用模板,需要在實践中慢慢驗證。
總之,海底撈的困境其實也是整個火鍋行業的縮影。據紅餐大數據顯示,從2025年7月至2026年7月,全国火鍋門店總數從約45.2萬家下降至約43.7萬家,存量博弈加劇,行業已經從“擴張即增長”切換到了“效率即生存”。
海底撈如今要挑戰的不再是某個競爭對手,而是自己过去二十年赖以成功的那個增長模式。
免责聲明
本文涉及有關上市公司的內容,為作者依據上市公司根據其法定義務公開披露的信息(包括但不限於臨時公告、定期報告和官方互動平臺等)作出的個人分析與判斷;文中的信息或意見不構成任何投资或其他商業建議,市值觀察不對因采納本文而產生的任何行動承擔任何责任。