從熱潮到退潮,美國電池投資爲何搖擺?
9230
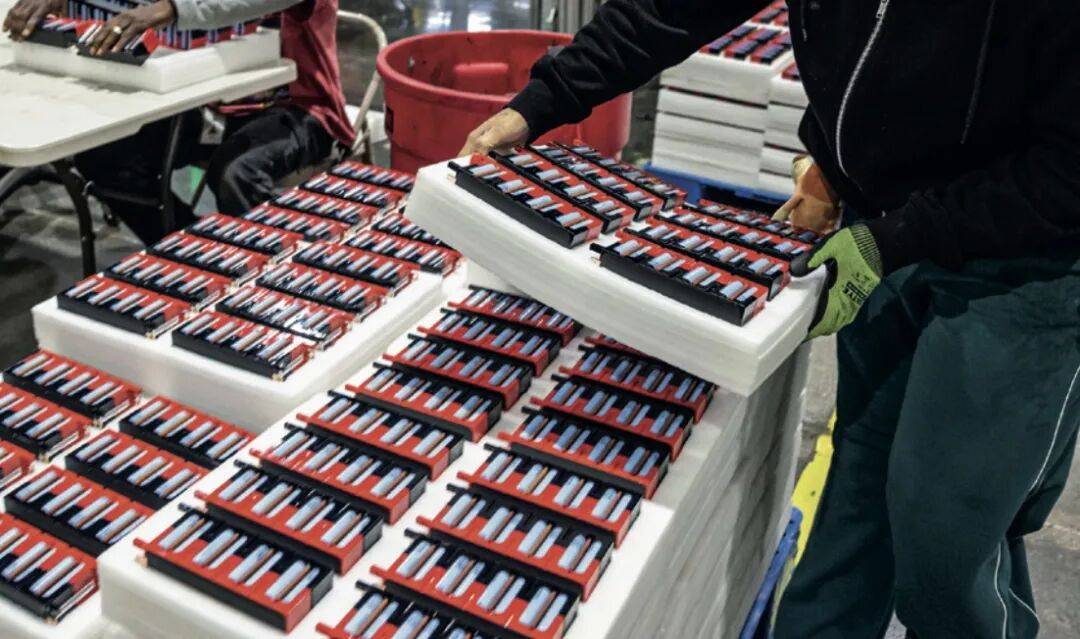
補貼退坡、需求轉冷,令美國的電池投資熱潮減退,現存的工廠正承受利用率下降與技術路線切換的陣痛
文|《財經》主筆 尹路
編輯|黃凱茜
美國電池制造業正在消化上一輪擴張形成的產線,調整後續建廠計劃。同時在電動車和儲能市場的增勢差異中,重新選擇電池產品和技術路線。
過去幾年,美國車企的電動化計劃、聯邦稅收抵免和各州招商優惠,共同推動了一輪電池工廠投資潮。這些項目從密歇根、俄亥俄等中西部傳統汽車工業腹地,延伸至肯塔基、田納西、佐治亞和南北卡羅來納等南部制造基地,形成了美國的“電池帶”。
2022年8月,拜登政府推動的《通脹削減法案》(IRA)落地,通過購車稅收抵免和本土制造激勵,支持電動車消費與電動汽車和電池產能建設。2025年特朗普政府上臺後,清潔能源相關的政策急速轉向,購車稅收抵免提前終止,電動車銷量應聲回落。車企壓減純電車型產線,電池企業也隨之調整投資計劃。
根據美國智庫Atlas統計,全美新增電動車整車及供應鏈投資總額,從2023年約550億美元的高峯驟然降至2025年約65億美元。僅2025年,正式取消的電動車相關項目原定投資承諾近200億美元。2025年初至2026年8月,取消項目涉及承諾崗位合計約2.7萬個。
整體投資收縮之際,已建成的電池工廠還面臨產品路線的抉擇:電動車需求放緩,儲能市場增長可觀,吸引企業轉產,尋找短期訂單以消化閒置產能;下一代電動車對低成本、高能量密度電池的要求,又牽動着後續技術投入。
通用汽車與LG新能源合資企業Ultium Cells的調整最爲典型。其位於田納西州斯普林希爾(Spring Hill)的工廠最早是爲通用的電動車配套,規劃動力電池產能超45GWh(吉瓦時)。2026年6月,才完成耗資7000萬美元的改造,改爲生產用於儲能系統(ESS)的軟包磷酸鐵鋰(LFP)電芯。
三個月後,通用又於9月底宣布,將在該廠增加面向下一代電動車的富鋰錳基(LMR)方形電芯生產能力。相關設施改造預計於2026年內啓動、2028年完成,並新增約500個崗位。工廠的產品組合覆蓋儲能和汽車兩類用途。
通用稱,富鋰錳基電池的設計能量密度比磷酸鐵鋰高33%,制造成本相當,Ultium Cells有望成爲全球首家商業量產LMR方形電芯的企業。
這種搖擺映照出當下美國電池制造業的處境:終端電動車需求不及預期,倒逼建成工廠轉產儲能自救;整車廠爲攻克成本瓶頸、維持中長期競爭力,仍要硬着頭皮持續投入新技術路線。
政策轉向,投資退潮
美國“電池帶”的爆發式擴張,由聯邦法案、州政府招商與傳統車企激進轉型共同催生:美國汽車巨頭急於重構本土供應鏈,日韓等亞洲電池企業需貼近北美整車客戶配套,中西部與南部州政府則渴望借新能源基地,接續因燃油車流失的制造崗位。
電池建廠潮在2019年至2022年間已經啓動。根據公開信息統計,美國52個主要電池項目中,有一半的選址或投資落地是在2022年8月IRA實施之前。
IRA爲熱潮注入了供需兩端的強心針:供給側,符合條件的本土制造電芯可獲先進制造稅收抵免,最高35美元/千瓦時,模組制造另享10美元/千瓦時抵免。在需求側,滿足北美組裝與關鍵礦物、電池組件本地化門檻的新能源車,可享最高7500美元聯邦購車稅收抵免。疊加各州低價土地、基建擴容與用工補貼,汽車和電池企業對未來電動車的出貨規模預期被推至頂點。
投資預期在2025年隨着特朗普政府的上臺而立刻轉向。2025年7月,美國國會立法取消企業平均燃油經濟性(CAFE)標準的合規罰款。此前,車企增加純電車型銷量,可以提高企業整體的平均燃油經濟性,降低銷售高油耗皮卡和大型SUV帶來的罰款壓力。兩個月後,聯邦稅收與支出立法調整,9月30日後購買的車輛,全面終止最高7500美元的聯邦稅收抵免。
稅收抵免到期前的搶購,將2025年三季度美國純電新車滲透率推至10.6%的高點,隨後市場迅速降溫。據Cox Automotive數據,2025年四季度至2026年二季度,美國純電新車滲透率均徘徊在5.7%至5.8%,各季度銷量同比分別下滑36%、27%和20.5%。
2026年,美國進一步放寬燃油車監管。2月,環保署撤銷機動車溫室氣體危害認定及相關排放標準;9月,聯邦政府下調燃油經濟性要求,並明確自2028年起取消車企間CAFE積分交易。這些調整減輕了車企銷售燃油車的合規壓力,也削弱了其通過增加純電車型產銷來滿足監管要求的動力。
另一方面,作爲電池廠利潤支柱的先進制造稅收抵免政策,則加強了對外國投資者及供應鏈的穿透審查。2026年2月,美國國稅局出臺指引,將“受關注外國實體”(FEOC)的相關審查延伸至電池企業的外國股東、債務、供應鏈和技術。企業申請稅收抵免,需要核實投資者和供應商資格、追溯材料成本,並證明生產經營及技術合作安排符合“實際控制權”要求,這增加了融資、採購與技術引進的合規成本。
隨着需求轉冷,車企和電池企業紛紛改變原有的擴產計劃。
已建成或接近完工的大型基地,主要通過拆分合資資產、轉讓股權、降低生產負荷和轉產儲能調整經營。最典型的是福特與SK On合資的BlueOval SK項目,由福特接手其中的肯塔基園區,將一期動力電池廠改向儲能、產能規模減半,二期廠房另尋用途;田納西工廠由SK On獨立持有運營,並延後投產。
已經啓動土建或完成廠房建設的項目,則更多選擇壓縮投資、產能和崗位規模,推遲設備安裝與投產,以減少後續資金支出。例如,福特在密歇根州獨資建設的BlueOval磷酸鐵鋰電池廠,將投資承諾從35億美元降至25億美元,規劃產能從35GWh降至20GWh,承諾崗位從2500個減至1700個。
處於規劃或擴產早期的項目,主要通過取消建設、終止租約或出售場地退出。挪威電池企業FREYR和美國電池企業KORE Power分別取消了原規劃34GWh和12GWh的電芯項目;硅負極電池企業Amprius終止新基地擴產,保留現有研發與小規模制造設施;美國電池企業iM3NY宣布破產後出售資產;主攻鈉離子電池的Natron Energy因資金鏈斷裂關閉現有設施,並終止新廠計劃。
上一輪熱潮中規劃的數百吉瓦時新增產能,絕大多數本就脫離真實整車訂單支撐。取消尚在紙面上的擴產承諾,是對非理性泡沫的糾偏與止損。
從產能供需尺度看,據國際能源署(IEA)《全球電動車展望2026》統計,截至2025年末,美國已建成鋰離子電池名義制造產能已達約330GWh(含動力與儲能)。若按全美年銷約100萬輛純電動車、單車帶電量70千瓦時左右估算,本土整車端每年的動力電芯需求不足80GWh,僅佔名義產能的四分之一左右。
車企重估電動車
福特於2025年12月正式宣布電動化戰略大調整,將“需求低於預期、高昂的結構性成本以及監管環境變化”列爲三大主因,全面削減電動化資本開支,將資源轉向燃油車、混動車型及更具價格競爭力的下一代純電平臺。
自2025年二季度以來,通用累計計提與電動車相關的資產減值及重組費用約109億美元;福特在2025年12月宣布電動化戰略收縮時,一次性計提的相關費用超190億美元。
2026年三季度,通用在美國售出約2.5萬輛電動車,同比下降62%。福特約售出6000輛,同比下降80%;曾被寄予厚望的F-150 Lightning純電皮卡單季僅賣出289輛,目前已宣告停產。
然而,在退潮的趨勢之中,美國兩大車企掌門人卻堅持表態“沒有放棄電動車”。
通用CEO(首席執行官)博拉(Mary Barra)2026年在公開場合中坦言,沒有聯邦補貼,電動化普及會花更長時間,但通用仍會走到那一步,且內部數據顯示買過電動車的消費者再購可能性高出八成。她表示,通用依然認爲電動車是終局,轉型使命未變。
福特CEO法利(Jim Farley)則把繼續投入電動車的條件落在具體的成本和競爭力上。他近期在公開場合表示,福特內部拆解測算發現,比亞迪同級車的電池採購成本比福特下一代中型電動皮卡Fathom低約兩成。爲縮小整車成本差距,福特的對策是重新設計電機、減速器和逆變器,提高電驅效率,以更小的電池包實現相同續航。法利同時承認,按既定規模、成本和時間投產這款車很不容易,大規模量產工程方案尚未最終敲定。
車企首先需要適應補貼退出後的銷售規模。據Cox Automotive季度數據推算,2026年前三季度,美國純電車每季銷量維持在20多萬輛,市場滲透率約6%,大致回到2022年至2023年的水平。
車企也在調整對電芯制造資產的投入比重。通用於2025年將密歇根州蘭辛電芯廠的合資股權售予LG新能源,又於2026年8月將印第安納州新卡萊爾的在建電池廠的股權轉給三星SDI;福特接手肯塔基合資園區後,將其轉向儲能市場。
整車廠通過股權轉讓與業務剝離,將重資產電芯制造的折舊壓力與產能利用率風險轉給專業電池商和儲能市場,自己退守整車平臺與系統集成。
探尋轉產路徑
盡管新增投資承諾縮水,前幾年集中動工的存量項目仍有不少在2025年至2026年間跨越驗收節點,轉入投產或調試期。IEA數據顯示,2025年美國鋰電池名義制造產能同比增長約50%,年末名義產能約330GWh。其中包括此輪熱潮之前,跨國車企與亞洲電池巨頭已在美建成的約60GWh電芯產能。
美國太陽能行業協會(SEIA)2026年9月的供應鏈追蹤顯示,全美已運營的儲能及兼用型電芯制造產能爲62.3GWh/年,而下遊儲能模組與電池包組裝產能達107.6GWh/年。大量工廠落子在資本開支更低、建設周期更短的模組與系統集成環節,核心電芯仍高度依賴外購或進口。
全面轉向電池儲能市場,是原計劃配套電動車的電池產線最主流的“自救”通道。動力電池遇冷之際,美國電網改造與人工智能數據中心擴建正推動本土儲能裝機高增。SEIA與Benchmark數據顯示,2025年美國新增電池儲能裝機達57.6GWh,2026年上半年新增30.8GWh,其中二季度單季裝機達創紀錄的20.2GWh,機構普遍預測2026全年新增裝機有望接近70GWh。
龐大的儲能需求成爲閒置動力產線的“接盤俠”。除開篇提及的通用Ultium田納西工廠於2026年6月轉產軟包LFP儲能電芯外,本田與LG新能源合資的俄亥俄州L-H Battery工廠(原規劃40GWh汽車動力電芯)已於2026年7月率先量產LFP儲能電芯;LG新能源獨資運營的密歇根州蘭辛工廠2026年8月投產,同樣優先生產軟包LFP儲能電芯,並將方殼LFP儲能電芯量產排上2027年日程;加上2025年5月已啓動LFP儲能量產的密歇根州霍蘭德工廠,LG新能源已在北美密集鋪開儲能制造網。
其他陣營也在加速切入。三星SDI與Stellantis合資的印第安納州科科莫一期33GWh工廠在產出汽車電芯的同時,正推進產線轉換以供應美國儲能市場;遠景AESC在2026年5月將田納西州老廠多數股權售予美國本土企業FIXX Energy,該廠已完成LFP儲能電芯轉型並累計產出超400萬只電芯;松下堪薩斯工廠也在2026年6月披露,擬撥出部分產線在2028年至2029年間專門生產服務於AI數據中心的電池產品。
轉產儲能的同時,美國電池企業也在探索更多技術路線。通用布局富鋰錳基電池,並與Peak Energy合作研發車用鈉離子電芯;鐵空氣、水系鋅和鋰硫電池項目則在推進制造與產量爬坡。部分企業還將業務重心從乘用車轉向國防、鐵路和工業儲能。
固態電池的重點仍是中試驗證與工程放大。QuantumScape於2026年2月在加州聖何塞啓用Eagle中試線,用於固態電芯試產與客戶送樣驗證;Solid Power正在科羅拉多州推進硫化物固態電解質連續制造中試線安裝,計劃2026年四季度啓動;Factorial則保留美國研發與小規模生產設施,將規模化電芯制造轉向韓國。
這些新技術路線爲存量資產提供了差異化突圍方向,但受制於兆瓦級的中試規模或漫長的研發周期,短期內遠不足以對衝美國本土吉瓦級的產能過剩,甚至部分新技術的發展還會進一步加劇當前產能的淘汰風險。
工程能力瓶頸
電池工廠轉產儲能,需追加設備改造、產品認證和工程人員投入。從改造到穩定生產,美國電池工廠面前的工程與合規障礙依然嚴峻。
第一重挑戰是高昂的改造成本與嚴苛認證周期。前述轉產方案中,通用Ultium田納西工廠和LG蘭辛工廠初期沿用了軟包LFP形態,福特肯塔基與LG後續規劃選擇了方殼LFP,三星SDI部分產線則先以三元材料體系過渡。
一旦涉及正極材料體系(從三元切換至LFP)、電芯物理尺寸或封裝形態(從軟包切換至方殼)的變更,塗布、輥壓、卷繞/疊片、注液乃至化成封裝等核心工藝都需要大規模重建。
車規動力電池改爲儲能電池,還需滿足電力公用事業的準入要求。進入美國電網與工商業儲能市場,電池產品必須重新通過儲能電池安全標準(UL 1973)、儲能系統安全標準(UL 9540)以及嚴苛的熱失控蔓延破壞性測試(UL 9540A)等標準驗證。
此外,大型公用事業與電網客戶通常要求10年至15年以上的循環容量保持率承諾及長期可融資性擔保。轉產儲能雖能盤活閒置廠房,但需要應對改造成本、漫長的認證周期以及與中國成熟LFP儲能供應鏈的成本差距。
第二重挑戰是高良率量產的工程能力,以及由此引發的跨國人力摩擦。電芯制造是一套對環境溫溼度、潔淨度與工藝窗口極其敏感的連續物理化學過程,涵蓋設備安裝、單機調試、整線聯動、漿料與材料參數匹配、工程試產直至大規模量產爬坡。
電池生產是典型的系統工藝放大工程,前道工序的微小瑕疵會在後道工序中層層累積放大。排查故障、提升綜合良率高度依賴一線工程師對前後道工序關系的經驗。
由於美國本土長期缺乏鋰電制造工藝工程師與熟練技工,新建工廠在設備安裝與調試爬坡期,需從韓國、日本和中國派遣海外工程技術團隊支持。然而,緊迫的工期需求與美國不斷收緊的移民執法環境,正在產生劇烈摩擦。
2025年9月,佐治亞州現代汽車與LG新能源的合資電池工廠突發聯邦移民執法事件,現場約475人被控制,其中包括300多名負責核心設備安裝、產線調試與本地員工培訓的韓國技術人員。這一事件導致該廠設備安裝全面中斷,直至同年11月部分技術人員返崗後才勉強恢復;2026年9月,300多名涉事韓國人員正式向美國聯邦機構遞交行政索賠,啓動聯邦侵權訴訟程序。
從法規層面看,美國《外交事務手冊》明確允許符合特定採購合同、具備專業技術資質且薪酬來源於境外的設備安裝調試人員申請B-1商務籤證赴美作業,並在2025年12月專門增設了專業培訓人員條款。
但在實際操作中,B-1等專項籤證審批周期漫長,而電池產線調試與排障往往具有突發性與緊迫性;部分設備商與分包商在工期與成本壓力下走“捷徑”入境從事現場作業,易觸發移民執法風險。如何在嚴苛合規、漫長排期與產線救急之間找到平衡,仍是困擾在美跨國電池廠的難題。
因此,美國“電池帶”的持續運轉,需要補上本地制造能力在人員、生產、供應鏈和工程技術四個方面的斷層。工廠首先要招募並培訓熟悉設備操作和日常維護的本土員工,通過持續調試和生產,穩定產出合格電芯。正負極材料、隔膜、電解液及核心產線備件的供應,也需在北美逐步建立價格合理、交付及時的配套網絡。更需要時間積累的是本土工程團隊的經驗,包括排查復雜工藝故障和產品換線改造,將產線綜合良率持續維持在盈虧平衡線之上,逐步減少對海外專家駐場指導的依賴。
回首頁看更多汽車資訊
相關閱讀
- 人類工程師對克勞德程式碼的警告解釋了為什麼技術中斷可能會變得更糟2026-11-22
- 原創 沒想到,APEC峰會結束僅1天,中國竟因三個“特產”在全球火出圈2026-11-21
- 原創 Anthropic上市造富:96%員工一夜成百萬富翁2026-11-20
- 優必選的美女帥哥們,想進家門再等等2026-11-20
- 原創 再苦一苦騰訊的股東們2026-11-20