 賺錢沒有花錢快。
作者 I 薛星星
編輯 I 何簡
封面 I 盜夢空間
習慣了躺着賺錢的騰訊,現在也要學着爲未來買單。
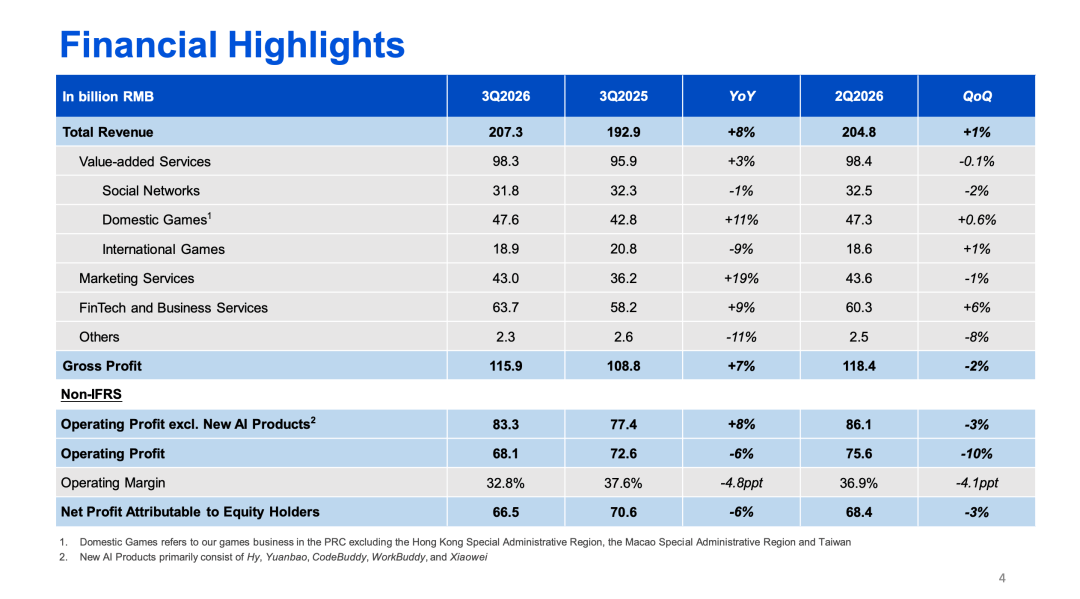
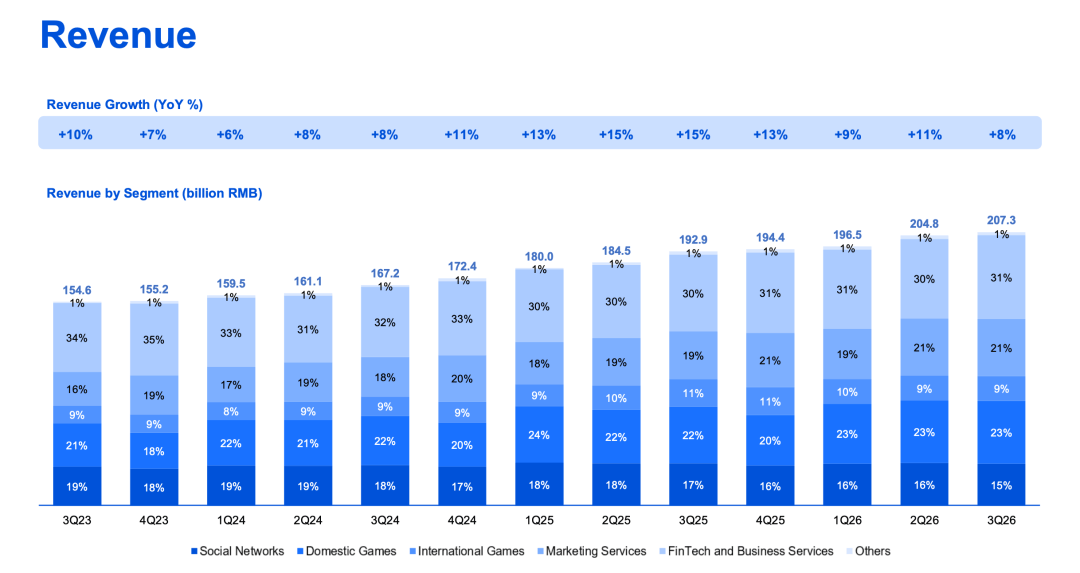
11 月 18 日,騰訊發布 2026 年第三季度財報,營收增長放緩,經營利潤由增轉降。當季騰訊營收 2073 億元,同比增長 8%,增速較上季度下降 3 個百分點;經營利潤 591 億元,同比下降 7%,而上季度還是增長 12%;歸母淨利潤 636 億元,同比增長僅 0.8%。
騰訊財報
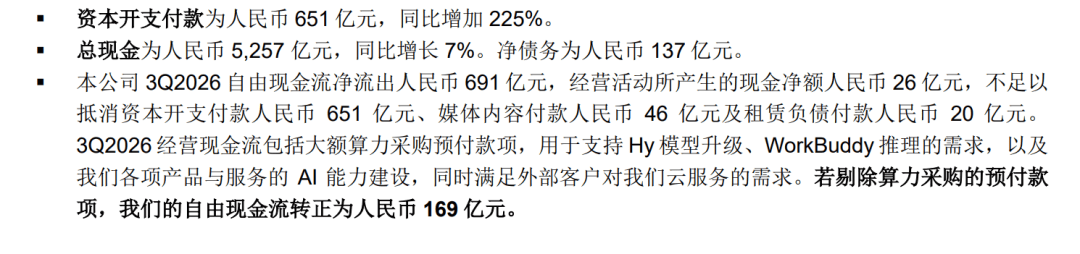
騰訊賺錢的速度已經遠遠趕不上花錢。上季度騰訊自由現金流由正轉負,本季度更是淨流出 691 億元。經營活動產生的現金淨額從去年同期的 853 億元驟降至 26 億元,同比下降 97%。上季度末,騰訊尚且在手淨現金 582 億元,現在已經轉爲淨債務 137 億元。
還是 AI 投入太瘋狂。第三季度,騰訊資本開支達到 814 億元,同比增長 527%,超過去年全年。今年前三季度,騰訊累計資本開支已達 1662 億元,接近過去三年投入總和。哪怕是和號稱 3 年 3800 億的阿裏相比也毫不相讓。
看來的確如小馬哥所言,現在的 AI 競爭已經到了“生死存亡”的高度,不投入不擁抱就會被顛覆。按照騰訊的看法,正是過去 28 年的積累,才讓騰訊有機會參與這場技術競爭。“能投是榮幸”,更要史詩級大撒幣,大投特投,一切向 AI 看齊。
財報電話會上,騰訊管理層對外表示,2026 年餘下時間及 2027 年各季度的資本開支都將圍繞當前峯值水平波動,可能要到 2028 年才會好轉。
只能再苦一苦騰訊的股東們。今日港股收盤,騰訊跌超 6%,股價跌破 350 港元,創兩年來股價新低。今年以來,騰訊股價下跌超過 40%,回購規模比去年減少近一半。
能投是榮幸
曾經騰訊大象轉身慢,如今企鵝重金砸算力。
今年第一季度,騰訊資本開支爲 319 億元,第二季度增加到 528 億元,第三季度進一步飆升至 814 億元。短短半年,單季度投入規模就增加了近 500 億元。去年第三季度,騰訊的資本開支還只有 130 億元。
騰訊 CFO 羅碩瀚在財報電話會上表示,公司正加快 AI 基礎設施投資,用來支持升級混元模型、滿足 WorkBuddy 的推理需求以及向雲服務客戶提供算力等。
大量算力採購讓騰訊提前支付了巨額資金。第三季度,騰訊自由現金流淨流出 691 億元,但如果剔除算力採購預付款,則爲正 169 億元。第二季度的自由現金流同樣受到預付款影響,剔除後爲正 376 億元。
騰訊財報
財報電話會上,分析師們尤爲關注騰訊連續兩季度高企的資本開支和算力投入,差不多就是直接提問管理層到底還要買多少算力才夠。“這一輪大規模採購算力,目前進展到哪一步了?按你們的標準,離充足的算力規模還有多遠?”
騰訊首席戰略官詹姆斯·米歇爾說,公司希望籤訂的長期算力合同已經基本籤完,未來預付款支出會逐漸下降。他還透露,騰訊正在退出部分此前已經支付預付款的合同,未來某些季度甚至可能收到退回的預付款。
米歇爾稱,按照第三季度約 650 億元的實際資本開支付款計算,騰訊目前的投入水平已大致達到峯值。2027 年,各季度的資本開支付款可能繼續維持在這一水平附近,之後才會逐漸下降。
或許是爲了安撫投資者們,騰訊總裁劉熾平試圖爲這輪龐大的資本開支開脫。他將這輪投入比作建設工廠,建好之後可以訓練下一代模型,也可以不斷生產 Token,總之不會是一次性的投入,未來可以持續使用。
並且,隨着未來硬件價格下降,算力效率提高,同樣的設備可以生產更多 Token,新增投資需求也有望減少。“我們認爲 2028 年及之後的情況會好很多。”劉熾平說。
面對 AI 浪潮,騰訊也不是無腦投入。比如年初一度參與紅包大戰的元寶,現如今就不再盲目追求用戶規模。財報電話會上,劉熾平罕見地承認,“元寶沒有達到我們的預期。”他們已經大幅削減相關支出,將重點從獲取用戶轉向提升產品能力。
與此同時,騰訊已經開始收緊對股東的現金回報。第三季度,公司斥資約 70 億港元回購股份,同比減少 67%,環比減少約 58%。今年前三季度累計回購約 314 億港元,比去年同期減少近一半。
早在今年 3 月,騰訊就對外表示爲了增加 AI 投資,2026 年的股份回購金額可能低於去年。劉熾平認爲,他們在 AI 領域的投入,未來一定會爲股東創造巨大的價值回報。
賺錢也沒以前快
大舉投入 AI 的同時,騰訊自身業務增長也在放緩。第三季度,騰訊營收同比增長 8%,但經調整經營利潤卻同比下降 6%。此前兩個季度,經調整經營利潤均同比增長 9%。
騰訊當季歸母淨利潤雖然同比增長 0.8%,但更多來自於投資收益。三季度,騰訊投資收益及其他項目淨收益達到 101 億元,而去年同期只有 28 億元。剔除部分投資收益等調整項目後,騰訊經調整歸母淨利潤爲 665 億元,同比下降 6%。
又是 AI 拖累了利潤。騰訊在財報中披露,如果剔除混元、元寶、WorkBuddy、小微等新 AI 產品,第三季度經調整經營利潤爲 833 億元,同比增長 8%。
但即使剔除新 AI 產品,騰訊原有業務的利潤增長也在放緩。今年第一、第二季度,騰訊剔除新 AI 產品後的經營利潤分別同比增長 17%和 19%,增速都遠超第三季度。
遊戲、廣告乃至金融這些騰訊過去躺賺的業務,現在都面臨各種各樣的難題。
騰訊財報
第三季度,騰訊國內遊戲收入同比增長 11%,達到 476 億元,但國際遊戲收入同比下降 9%(或按固定匯率計算爲同比下降 4%)。騰訊稱主要受到去年高基數影響。分析師們一度擔心 GTA6 影響了騰訊的國際遊戲市場,米歇爾不得不坦誠他們的增速放緩早於 GTA6 的預熱。
廣告業務雖然仍保持 19%的同比增長,但毛利率下降 4 個百分點至 52%,部分受到 AI 運營和短劇內容成本增加的影響。米歇爾稱,微信綠泡泡短劇入口的表現超出預期,明顯拉動了廣告收入。如果沒有短劇業務的貢獻,騰訊本季度的廣告增長還會更慢。
金融科技業務則受到消費疲軟的拖累,當季僅實現低個位數增長,商業支付交易筆數增加,但平均每筆交易金額下降。
另一重壓力來自硬件漲價。米歇爾在財報電話會上透露,今年初 DRAM 價格一度同比上漲約 400%,部分成本已經開始傳導至騰訊的核心業務。他們預計,消費疲軟和硬件成本上漲帶來的壓力還會持續幾個季度。
騰訊正在想辦法讓 AI 投入盡快變成收入。第三季度,騰訊雲服務收入同比增長 35%,高於第二季度的 21%。其中,WorkBuddy 收入環比增長超過五倍,模型即服務收入增長超過兩倍,算力租賃收入增長超過 30%。
騰訊財報
WorkBuddy 是騰訊 AI 業務最成功的產品之一。劉熾平在財報電話會上透露,WorkBuddy 日活躍用戶超過 1000 萬,每天消耗超過 100 萬億個 Token。按最近一周的收入水平推算,WorkBuddy 年化收入超過 5 億美元,是騰訊會議的兩倍多。
但這些仍不足以解決當前 AI 產品對主業利潤的拖累。財報電話會上,分析師關心新 AI 產品對集團利潤的影響何時縮小。劉熾平沒有給出確切時間。他認爲,AI 原生業務需要先吸引用戶,再獲得收入,最終實現利潤。
相關閱讀
- 人類工程師對克勞德程式碼的警告解釋了為什麼技術中斷可能會變得更糟2026-11-22
- 原創 沒想到,APEC峰會結束僅1天,中國竟因三個“特產”在全球火出圈2026-11-21
- 原創 Anthropic上市造富:96%員工一夜成百萬富翁2026-11-20
- 優必選的美女帥哥們,想進家門再等等2026-11-20
- 黃仁勳,徹底回不去了!2026-11-20