依沃西此次獲批概率本就不高,但康方的時間優勢被削弱了
文|《財經》記者 凌馨
編輯|王小
“這是康方生物成立14年以來,讓我最沮喪的一次。”康方生物董事長夏瑜在2026年11月15日晚九點的電話會議上說。
3400多名投資者湧入康方生物的這次電話會,只因一個消息——美國食品和藥品監督管理局(FDA)拒絕了依沃西的上市申請。
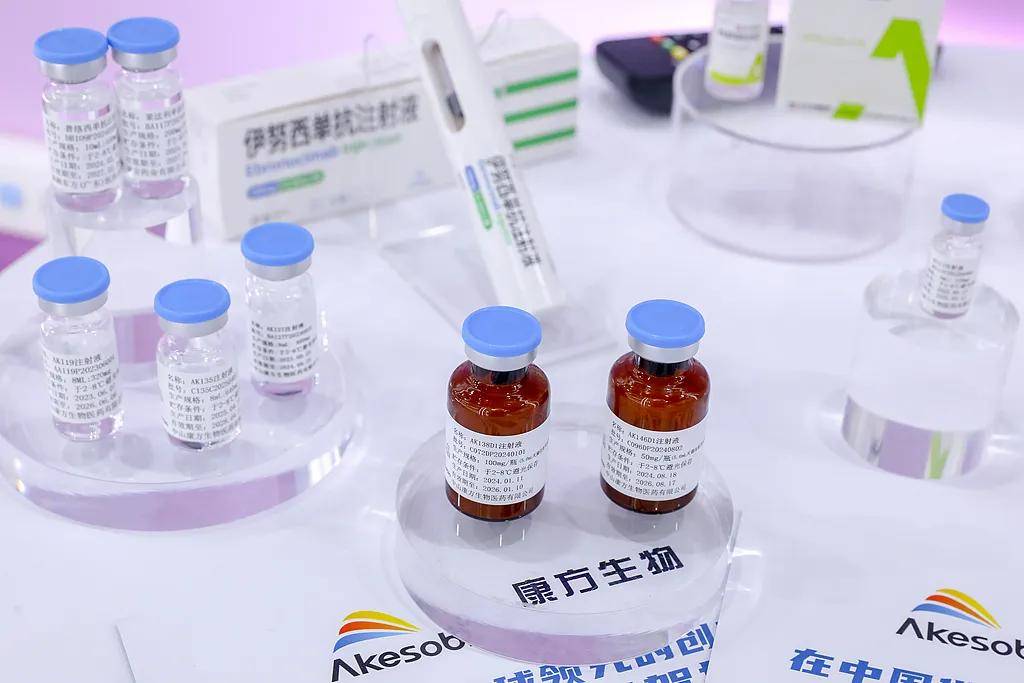
依沃西是康方生物研發的抗癌藥物PD-1/VEGF雙抗,也是全球首款且唯一獲批上市的同靶點藥物。
高盛曾預測,依沃西年銷售額峯值可達530億美元,是全球銷售額最高的抗腫瘤藥物K藥的兩倍多。就在兩個月前,跨國藥企阿斯利康以20億美元戰略入股康方生物的美國合作方Summit,就是押注此藥。Summit目前僅有這一款藥物。
在康方生物電話會約一小時前,Summit承認收到美國FDA的完整回復函,也就是對上市申請的正式拒絕文件。
這樣一款吸引了不少美國患者專程飛赴中國用藥的產品(詳見《財經》9月2日報道《一針99萬元,外國人來中國抗癌》),爲何會被FDA拒絕?
FDA給出的拒絕理由,主要是針對總生存期(OS)不達標。這款藥物證明了比現有療法更能控制腫瘤進展,但還沒有通過正式的數據證明它能夠延長患者的生命。
“這次被拒絕,下一個衝擊全球市場的中國大藥可能就不是康方生物的了。”一位醫藥專業投資人對《財經》分析。
11月16日是依沃西被FDA拒絕後的首個交易日,康方生物早盤跌幅超20%。
不過,也有投資者在盤算,“是不是抄底的機會?”
一次踩空,兩種困境
早上從Summit處獲悉結果,康方生物晚上組織了投資者電話會。會上,夏瑜承諾,若市場出現震蕩,公司將採取包括回購在內的手段穩定市場。
受到周末影響,美股暫未交易,但11月16日早盤,康方生物股價大跌23.39%,盤中跌幅一度觸達31.83%。
依沃西是康方生物的核心大藥,自其2022年12月以50億美元總額將海外權益授予Summit,就成爲兩家公司股價的核心支撐力量。有投資者認爲,其海外市場預期對康方生物的股價貢獻佔比超六成。
對Summit而言,這一次踩空殺傷力甚大。
Summit的估值幾乎完全由依沃西的臨牀數據支撐。2022年12月宣布引進依沃西海外權益當天,其股價從0.79美元漲至2.31美元;2024年5月頭對頭擊敗K藥的消息傳出,單日暴漲272%;2025年5月OS數據未達顯著,又單日跌去31%。
一位國際投資機構醫藥投資分析人員此前對《財經》分析,“Summit本身沒有商業化能力”,路徑是引進潛在首創(first-in-class)藥物的海外權益,在美國融資推進臨牀,成功後賣給跨國藥企,每一步都以臨牀數據驅動。獲批,可能是僅次於將公司整體出售的另一個終點。
康方生物目前承擔損失相對較小,但從中國創新藥出海看,此事件影響可能更深遠。
根據雙方的交易結構,美國市場開發的開支和風險都由Summit承擔,康方生物則獲得首付款、裏程碑付款以及未來產品上市後的銷售分成。
同時,依沃西和另一款雙抗卡度尼利已經在中國市場爲康方生物帶來收入。目前依沃西在中國已獲批三個適應證並納入醫保。2025年該公司銷售收入30.33億元,同比增長51%;2026年上半年,公司營收18.06億元,同比增長27.92%,歸母淨虧損4.47億元,較上年同期收窄。
“雙方的估值都建立在依沃西全球市場預期的基礎上,尤其是美國市場,所以對股價的打擊都是比較大的。”一位關注醫藥的分析師告訴《財經》,在美國生物技術公司(Biotech)一天內大跌30%並不鮮見,“Summit就經常暴漲暴跌,只是中國投資者見得不多”。
現在,中國的投資者們慢慢也見多了這種暴跌。10月,映恩生物與跨國企業BioNTech公告:抗體偶聯藥物(ADC)帕康曲妥珠單抗一項全球III期研究達到PFS主要終點,但措辭爲“統計學顯著,幅度溫和”,且未公布具體數據,股價應聲大跌27.93%。
前述分析師提醒,創新藥的特徵是高風險、高收益,“投資需謹慎”。
不批,是藥不行嗎?
中美有不少投資機構曾預測依沃西此次獲批的概率,普遍不高。
主要原因是,此次用於遞交申請的臨牀數據,確實沒有達到OS顯著。OS直接反映患者是否活得更久。
依沃西的這項試驗以無進展生存期(PFS)和OS爲主要終點。PFS可以理解爲患者用藥後腫瘤沒有進展的生存時間。此次申報的適應證,是聯合化療治療經三代EGFR-TKI治療後進展的EGFR突變非鱗狀非小細胞肺癌,依據是全球III期試驗HARMONi。
PFS達標了,即依沃西組疾病進展或死亡的風險比化療組低約48%。但是,OS數據先後公布三次,均未達到預設的統計學顯著性標準。
近年美國藥監部門的態度非常明確,反復釋放信號——OS獲益才是評判抗癌藥物療效的“金標準”。因此,這款適應證想要獲批,必須要有顯著的陽性OS獲益。
那麼爲何康方生物依然拿着一個單一的PFS陽性的數據去硬闖關?
首先,同樣的治療場景,此前強生的埃萬妥單抗聯合化療OS同樣未達統計學顯著,仍獲FDA批準上市了。可能正是有此先例,讓Summit決定試探監管者底線能否松動。
再者,從預設目標看,康方生物最初可能沒有太多考慮OS。夏瑜回憶,2022年底就這項全球III期研究與美國FDA溝通時,“FDA提出,你們要把OS的統計學顯著性做出來。”但在那時,試驗不但早已啓動,連中國病人的入組都已完成。也就是說,全球性試驗HARMONi是中國本土試驗的延展。
“康方生物對OS‘統計學顯著’的標準定得太高了,可能一開始就沒打算做出來。”一位醫藥行業分析師對《財經》分析。中國本土試驗中,OS僅爲次要終點,最終它在中國獲批的首個適應證,靠的也是亮眼的PFS。
但是在美國,依沃西在方案階段與FDA的約定就是PFS和OS都是主要終點。要用僅佔三分之一的西方人羣,帶動整個試驗達成最初定下的極高OS陽性標準,本就是“迎難而上”。
至於強生的埃萬妥單抗雖然也是PFS獲益、OS未達統計學顯著,但在試驗設計時就沒有將OS設爲主要終點,而是次要終點。
夏瑜在上述電話會上稱,“對我們藥物安全性,FDA一定是非常認可的。”康方生物在前述試驗期中分析公布後,仍在持續追蹤患者數據。但是,“當你已經把一個正式分析做完了,後續的分析其實就沒有統計學證實的效應了。”夏瑜坦言。
對此,一位業內人士認爲,Summit依據這個試驗的結果遞交上市申請,本就是“硬闖”。
此前,曾有投資機構預測依沃西此次獲批的可能性,普遍低於50%,有機構認爲概率僅有15%。
要出海,選夥伴很重要
“AK112是個好藥,可惜Summit卻非良配。”一位專注醫療領域的財經人士在公號文章中寫道。
這一次闖關FDA失敗,可能不但影響兩家公司的股價,還在一定程度上打擊了投資者的信心。
因爲,細究試驗數據,到2026年6月爲止,亞洲患者的數據依然停留在2025年4月。換句話說,佔總樣本大半的亞洲隊列數據已經不可能再有變化,把這個沒有獲得陽性的舊數據,與佔比大約三分之一的西方患者數據放在一起算,等於想靠西方患者數據巨幅拉升“改命”,這太難了。
事實也證明,全人羣OS基本沒有大的波動。既然如此,“硬闖”就不是自信,而是“僥幸”。這引發了部分投資者對Summit決策的質疑。
康方生物管理層在各種電話會透露出的信息是,海外臨牀、申報均由Summit掌握。Summit作爲一家小型的生物技術公司,海外臨牀運營體系還是不如跨國藥企,尤其是在與美國FDA的溝通中,它期待復制強生的路徑,但最終沒能走通。
這可能與Summit的融資需求有關。爲推動依沃西上市,Summit至少布局了五項三期臨牀,一個全球多中心臨牀的開支可能就要上億甚至數億美元。因此,沒有任何商業化收入的Summit必須不斷公布臨牀進展和上市進展吸引更多投資,否則,現金流很快告急。
Summit遞交上市申請是在2025年末。財報顯示,截至2025年底,其賬上現金7.13億美元;到2026年二季度,公司表示營運資金不足以支撐未來12個月的運營。直到9月,阿斯利康入股後資金壓力緩解。
夏瑜在電話會上說,Summit賬上現有約25億美元現金。
事實上,在2025年三生制藥與輝瑞就同靶點產品達成巨額交易時,就曾有不少投資者對依沃西“低嫁”表示惋惜。彼時,康方生物的解釋是,加上股權自家的交易總額更高,且Summit只有這一款產品,會比跨國藥企更加重視。
Summit確實重視,但風險偏好明顯強於大藥企,所以錢花得更激進,決策上也更願意多嘗試。但從結果看,用在中國的臨牀試驗延展出全球多中心臨牀,雖然取得了FDA的同意,卻最終沒能成功實現OS目標。
考慮到最初Summit和康方生物在美國都名不見經傳,入組招募沒那麼容易,有限的資源投入到了一個最終沒能帶來成功的試驗中,可能削弱了依沃西在全球同類產品中的領先優勢。
依沃西此次申報的也就是一個小適應證,在美國的適用患者每年約1.4萬人,商業空間有限,回頭看,爲此去花大力氣可能並不是一個很好的選擇。
總之,Summit沒有能夠讓FDA在最初就讓步,也沒能改變最終結果。
夏瑜在上述電話會上對投資人承諾,如果康方生物股價有一定震蕩,“公司也會採取一定手段,包括會去做回購,爭取穩定市場”。
對更多的中國創新藥企而言,依沃西此次受挫則在提醒它們:好藥不一定能跑出好結果,海外合作方的實力、臨牀的運營能力和申報策略,也會左右一款藥的命運。
(《財經》研究員丁寧對此文亦有貢獻)
相關閱讀
- 人類工程師對克勞德程式碼的警告解釋了為什麼技術中斷可能會變得更糟2026-11-22
- 原創 沒想到,APEC峰會結束僅1天,中國竟因三個“特產”在全球火出圈2026-11-21
- 原創 Anthropic上市造富:96%員工一夜成百萬富翁2026-11-20
- 優必選的美女帥哥們,想進家門再等等2026-11-20
- 原創 再苦一苦騰訊的股東們2026-11-20