文|Maxx
編輯|Rango
GPT-6 Astra的橫空出世,讓困擾了具身智能行業很久的“大腦”問題,以一種出乎意料的方式被撕開了一道口子,也帶來了陣陣衝擊。
在Astra的實測視頻裏,這個並非爲機器人專門訓練的通用大模型操縱着一只幾百美元的機械臂夾着一支畫筆,在白紙上畫金門大橋。第一遍的時候線條還歪歪扭扭,但到了第四遍,金門大橋的輪廓和細節已經清晰可見。
當OpenAI機器人團隊員工Thijs Simonian在X上發布了這段實測視頻後,中美之間關於通用大模型是否能作爲具身智能大腦的討論就沒有停止過,甚至有人斷言“機器人領域的OpenAI將會是OpenAI自己,而不是Physical Intelligence或Skild。”
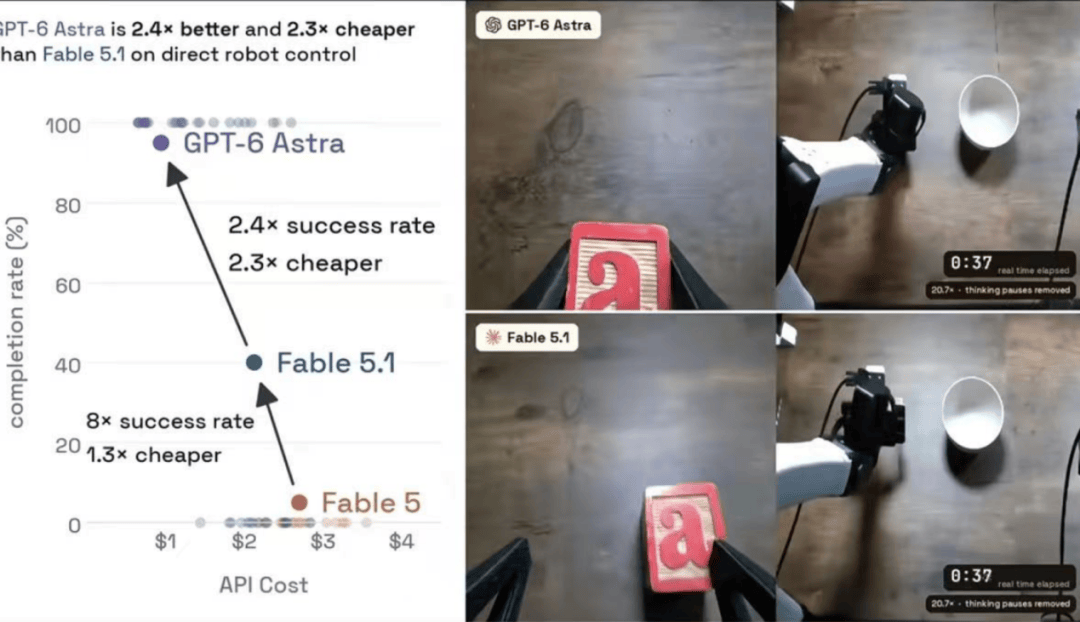
加上此時正值中國一級市場對具身智能投資狂熱階段性冷卻的階段,在這個節點上討論Astra,更是爲從前幾乎無法證僞的具身大腦敘事提供了一個難得的技術標尺。
榜單排名可以刷,Demo可以剪輯,真機數據採集的規模可以成爲估值理由,但只要是Astra已經可以做的很好的事情,可能都不再會有溢價的空間。具身智能行業的玩家們,也不再是在這個看似獨立的行業內部進行競爭。
危與機
宇樹科技是國內最早公開談論Astra的頭部具身智能企業,創始人王興興坦言自己過去最大的錯誤是“對 AI 的相信還不太夠”,並且預言明年GPT-7出來,“可能直接把具身智能問題打穿”。
在沒有對大模型做任何專門訓練的情況下,宇樹科技成功利用GPT-6 Astra讓機器人完成了自主識別調色盤、更換顏料、清洗畫筆等動作,更復雜的(例如按照指令整理房間)任務或許在明年就能實現。
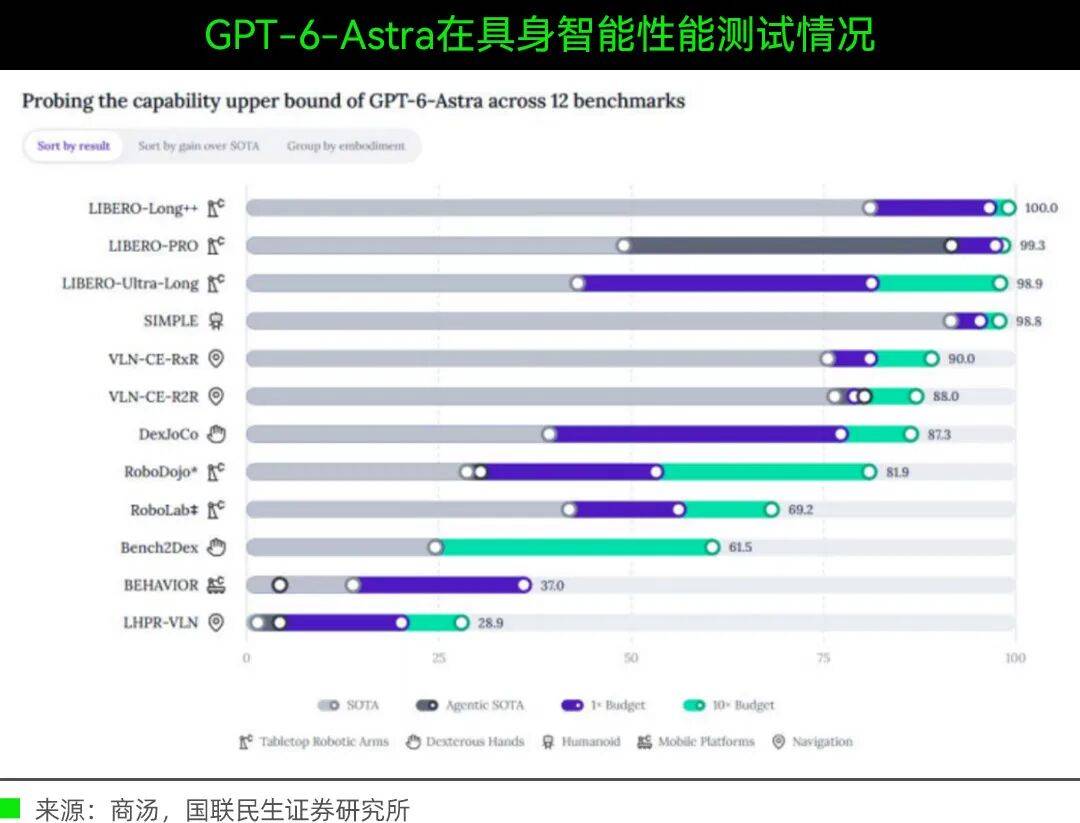
商湯在對GPT-6 Astra進行了測評之後同樣表示,通用模型如今能夠處理以往主要由 VLA、WAM 等專用模型承擔的機器人操作與導航任務,並展現出零樣本泛化、上下文學習和失敗恢復等能力。
對宇樹科技、智元機器人這樣的頭部本體廠商來說,這其實是一個危險與機遇並存的微妙時刻。
一方面,本體廠商過去賴以立足的本體性能、運動控制和成本優勢,在“大腦”能力可能被通用模型快速拉平的預期下,需要尋找新的支撐。
另一方面,當“大腦”的供給開始變得多元甚至過剩時,能夠承載智能、採集數據、完成交付的“身體”,又有可能從過去定義裏的低壁壘環節變成真正繞不過去的戰略資產。
智元聯合創始人彭志輝的表態就很有意思,他認爲無論通用基模最終是否通喫具身能力,智能都必須落到一具可靠的身體上。
如果基模覆蓋一切,比拼的就是誰能以更低成本、更高一致性把智能裝進真實世界,如果基模做不到泛化,那麼垂域模型的數據就仍然來自於部署中的本體——但最終,可規模化的優質本體都是越來越重要的。
在10月29日的“2026智元創新日”上,彭志輝更是表示,“智元也可以是一家AI公司”。爲了支撐3000萬關卡的具身任務,公司今年的訓練集羣已接近萬卡規模,算力消耗在行業內數一數二。
可以預見的是,具身智能正在和大模型搶算力,而智元正在衝擊下爲本體+全棧路線尋找新的合法性。如果行業競爭的核心要素轉向模型與算力,那麼頭部具身公司本身已經在按照AI公司的邏輯運作了。
更何況Astra並非全能,像雲端推理必然帶來的高延遲問題就很典型,涉及力觸反饋的高動態精細操作成功率也基本爲零。所以對頭部本體廠商來說,時間窗口仍然存在。
但是對具身大腦派的科創公司來說,情況就要尷尬的多。“獨立的具身大腦”作爲一個可持續的、有壁壘的創業方向,這個最重要的敘事邏輯已經被動搖了。
要知道今年上半年的國內具身智能賽道融資中,以“大腦”爲核心業務的公司的融資佔比超過50%,而本體整機公司同期融資佔比僅佔12.8%。但現在,大水漫灌式的融資已經一去不復返。
問估值
近日,具身大腦企業原力無限完成近億元A++輪融資,由浙江省創業投資集團(浙創投)領投。而在兩個多月前,原力無限剛剛官宣A輪及A+輪近10億元融資。
只是少數具身大腦企業的高調融資,並不能代表這個行業當下的真實熱度。
NE時代統計,9月國內具身智能一級市場進發生46起融資,參考金額約116.24億元,分別較8月下降4.2%和40.1%,而且這裏面還有很多是5、6月就完成投資決策,但直到9月才宣布交割的項目。
頭部大腦派具身企業的大額融資幾乎發生在5月之前,例如星海圖、千尋、銀河通用、智平方、自變量的主要彈藥在Q1到Q2初已經上膛,前五大公司的合計融資額大概佔了整個具身大腦賽道的七成。
5月之後仍能拿到億元級以上融資的,主要是有明確國資背書的(例如原力無限、具腦磐石),或者有真實訂單錨定的(例如中科第五紀)。
而且5月之後的新增融資中,真正以“通用大腦”爲唯一定位的公司,金額和輪次都在明顯降級。
像無界動力的2億美元天使輪、源策未來的數億元種子輪、眸深智能的數億元Pre-A,單看金額並不小,但對照星海圖和千尋在Q1拿到的20億—50億級別融資,估值量級恐怕已經不在同一個敘事邏輯上。
要知道此前資本如此集中的押注具身大腦賽道,賭的是,這是一個需要獨立公司專門攻克的技術高地。
星海圖CFO在解釋估值翻倍時,把“正宗大腦標的的稀缺性”列爲三個核心原因之一,正是這套敘事的典型表達。在這個框架裏,大腦派公司是平臺,是入口,是具身智能時代“操作系統”的候選人。
資本甚至由此衍生出了另一層信念,即訓練具身大腦所需的數據,同樣需要專門的公司去採集、標注和商業化交付。
Astra擊碎的,恰恰是這個“獨立OpenAI”式的估值想象。如果通用大模型公司本身就是最強的“具身大腦”供給方,那麼純大腦初創公司的獨立存在價值,就需要被重新論證——不是論證技術好不好,而是論證爲什麼非得是你來做。
更棘手的是,大模型公司對比純大腦初創公司,還有場景數據和客戶關系上的巨大優勢。
例如阿裏,在6月就推出了Qwen-Robot 千問具身智能大模型全套套件(VLN移動模型、VLA操作模型、世界模型),目的正是爲機器人打造完整通用底座。阿裏已有的菜鳥倉儲、即時配送等線下履約場景,又恰巧是這些具身智能模型的天然試驗場。
反觀純大腦派初創拿到的場景信息,往往只是本體廠提供的遙操作視頻和實驗室工位。未來在獲客成本上,和大模型廠商相比也容易被拉開差距。
不過需要注意的是,這並不意味着具身大腦初創公司,是一個統一的、同等脆弱的陣營。
測極限
壓力測試從來不會均勻地施加傷害,它更可能暴露的,是不同商業結構在同一個衝擊源面前的質地差異。
具身大腦公司的生存空間,其實取決於它嵌入在什麼樣的商業結構之中——是嵌入在衝擊IPO的融資敘事裏,嵌入在已經跑通的工業現金流裏,還是嵌入在場景運營的閉環裏。
核心大腦派(星海圖、千尋智能、原力無限)賭的是“大腦本身成爲平臺”的遠期未來,敘事空間最大,但面對通用大模型能力外溢時防御縱深最淺,未來的變化要看誰先長出了Astra無法替代的商業錨點。
以千尋智能爲例,走的是“VLA + world model”融合路線,此前立足於基準測試的持續領先,Spirit v1.6一度在RoboArena登頂並超越英偉達和PI,但是有了Astra的亮眼表現之後,市場想追問的一定會變成商業化大考的問題。
千尋智能此前採取了整機銷售+算法授權+能力訂閱的復合模式,推出明確的分級訂閱定價(標準版30萬/年、企業版88萬/年、旗艦版300萬/年),這個也許可以看做從“賣大腦”走向“賣Token”的商業模式的起點。
原力無限的場景錨點更實在些,其FORCE充電機器人市場售價36.8萬元/臺,截至2025年底交付300臺,覆蓋20餘城、90多家頭部客戶,累計20萬單,今年更是喊出破億營收。
如果變成根植於垂直場景的“具身大腦+專用本體”公司,原力無限的下限至少有保障。
大腦-本體融合派中,銀河通用和雲深處則代表了兩種相反的風險結構。
銀河通用以大腦統攝本體,核心資產是銀河星腦和場景運營閉環,零售側有智慧藥房,在30多個城市設百家點位、累計接單超100萬單,工業側有寧德時代產線合作,合作模式涵蓋整機銷售、RaaS及數據服務。
面對Astra的壓力,銀河通用自研星腦的差異化必須越來越多地落在場景運營產生的專有數據閉環上。或許成爲以具身大腦爲內核的場景運營平臺會拉低估值的上限,但更可能保住商業可持續性。
雲深處的風險則更可能來源於本體的基本盤被侵蝕,公司IPO募資中的11.69億元投向了具身算法與模型,但人形機器人兩年僅售出4臺,兩相對比,具身大腦對它更像是防御性投資而非進攻性動作。
這和梅卡曼德這種組件派的處境其實相似,Astra不會替代工業3D視覺引導,也不會替代產線對節拍和良率的工程要求,但公司自己想要的“大腦”業務始終沒有貢獻出規模化的收入,對公司依託於“眼腦手”的敘事的估值顯然不利。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


