一場涉及63億美元加密資產的巨額盜竊,震動全球金融市場。
10月30日凌晨,全球最大的加密資產交易平臺幣安遭遇網絡攻擊。被盜資產折合人民幣420多億元。
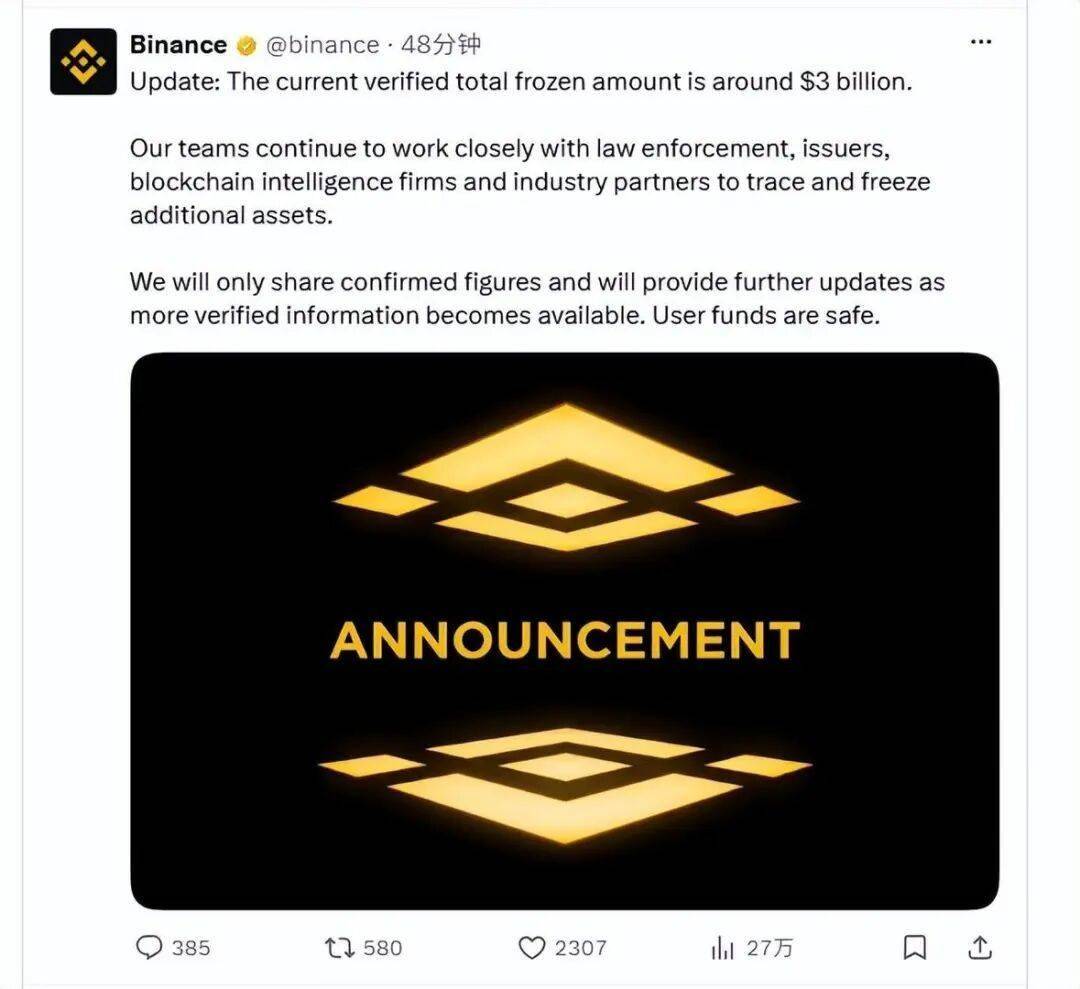
幣安承諾承擔損失。恢復提現後的前九個半小時,平臺披露資金淨流出36.4億美元。但一些機構投資者減少了存放在幣安的資產,卻沒有停止通過幣安交易。
他們希望降低集中託管風險,又難以輕易放棄頭部交易所的流動性。
區塊鏈分析機構Elliptic估算,此次盜竊涉及11條區塊鏈,資產價值約64.3億美元。幣安稱已補足約95%的受影響資產,Elliptic確認約28.5億美元涉案資產被凍結或扣押。補足客戶資產、凍結涉案資金與追回被盜資產,是三個不同的過程。
2008年,比特幣白皮書提出一種不依賴可信第三方的電子現金方案。18年後,加密資產市場重新形成了管理巨額財富的中心化平臺,而傳統銀行與支付機構又開始主動吸收相關數字技術。
63億美元被盜,問題出在區塊鏈嗎?
區塊鏈能夠驗證一筆交易是否符合協議規則,卻無法單憑交易記錄確認發起者是否獲得資產所有人的合法授權。底層網絡的安全與交易平臺的經營安全,是兩回事。
幣安最初調查認爲,攻擊可能涉及一名開發運維人員的電腦遭到入侵,隨後又發現其他入侵點。截至10月30日,其公告稱尚未發現錢包私鑰泄露的證據。完整攻擊路徑仍待確認,現有資料也不能證明區塊鏈底層密碼算法被破解。
攻擊者一旦掌握足以發起資金轉移的系統權限,就可能利用正常的鏈上流程盜走資產。傳統銀行長期設置分級授權、崗位分離、異常交易監測和內部審計,防範的正是集中保管巨額財富所帶來的權限風險。
幣安事件首先暴露的,是資產控制與交易授權環節的治理難題。技術能夠提高資金流轉效率,卻無法代替經營組織對權限和風險的管理。
去中心化爲什麼長出了中心化巨頭?
比特幣允許用戶自行持有私鑰、直接發起轉賬。但讓資產形成一個活躍市場,還需要價格發現、交易撮合、法定貨幣兌換、流動性和賬戶服務。交易所由此成長起來。
買賣雙方越集中,越容易形成有深度的訂單簿和較低的交易價差。流動性吸引用戶,更多用戶又帶來更大的交易量。規模與網絡效應不斷強化,頭部平臺因此具有後來者難以復制的市場優勢。
商業上的便利也改變了控制權的分配。自行保管私鑰,用戶必須承擔丟失密鑰和操作失誤的風險;將資產交給交易所,則通常由平臺集中管理錢包、以內部賬戶記載用戶權益。資產的法律歸屬、實際技術控制及日常操作權限,可能分別掌握在不同主體手中。
幣安暫停提現時,相關區塊鏈仍在運行,部分用戶卻無法繞過平臺提取託管資產。一個原本希望減少中介依賴的市場,重新產生了不可忽視的中介權力。
交易所與商業銀行在資產負債、經營許可和監管制度上存在重大區別,但集中保管他人財富的經營責任不會因此消失。去中心化能夠改變底層交易方式,市場對流動性和便利性的需求,仍會推動專業化服務向優勢機構集中。
30億美元被凍結,誰掌握數字資產的控制權?
幣安稱約30億美元涉案資產被凍結。Elliptic截至11月1日確認約28.5億美元被凍結或扣押,其中約94%屬於穩定幣。爲什麼同樣運行在區塊鏈上的資產,會出現不同的處置結果?
比特幣、以太坊原生資產沒有能夠統一凍結普通地址餘額的中央發行方。USDT、USDC等穩定幣則有明確發行主體,相關合約可以在特定條件下限制部分地址的代幣流動。攻擊者因而試圖在凍結生效前,將部分穩定幣兌換爲不具備同樣凍結機制的資產。
區塊鏈記錄能夠幫助追蹤去向,卻不能直接完成資產追索。涉案資產即使被凍結,最終返還仍需經過權屬認定、法律程序與跨境協作。10月31日,美國聯邦調查局將此次攻擊歸因於朝鮮相關的TraderTraitor組織,並呼籲有關機構協助阻斷涉案資金流動。
對持有人而言,自託管減少了交易所的控制,也可能缺乏便捷的糾錯與救濟渠道;機構託管提供交易便利,卻引入經營風險;穩定幣發行方擁有凍結權限,可以協助處理盜竊,也形成了新的管理權力。
資產由誰控制,發生爭議後誰能夠幹預,最終損失由誰承擔,構成數字金融服務的另一組競爭條件。對企業和普通用戶而言,發生盜竊或錯誤轉賬後的救濟能力,與轉賬速度同樣重要。
幣安承諾兜底,平臺信用究竟值多少錢?
幣安宣布安排超過63.4億美元資源補足受影響資產,11月1日稱已完成約95%。這是企業披露的回填進度,並非95%的贓款已追回,更不能替代對全部資產、負債與償付能力的獨立審計。
平臺宣布承擔損失之後,客戶仍在重新作出選擇。提現恢復後的前九個半小時,幣安披露淨流出36.4億美元。公司稱提現壓力趨於穩定,第三方統計則給出不同估算。
另一些機構卻沒有停止使用幣安。據彭博社報道,Kronos Research的首席投資官表示不會撤走資金,理由是幣安仍擁有重要的交易流動性。SQS Trading原先約四分之一的交易資本存放在幣安,計劃將這部分資金削減約三分之一,但仍通過幣安進行對衝交易。
機構既希望減少集中託管風險,又不願失去頭部市場的交易深度。撤離平臺可能減少一種風險,也可能帶來更大的成交價差、更高的執行成本以及更困難的風險對衝。
2025年,幣安與機構託管合作方Ceffu推出MirrorRSV,允許符合條件的機構將資產留在場外託管架構中,同時使用幣安的交易服務。2026年2月,幣安又與富蘭克林鄧普頓合作,以第三方託管的代幣化貨幣市場基金份額作爲機構交易抵押品。
這些安排嘗試保留交易網絡的流動性價值,同時減少客戶必須直接存放在交易所的資產規模。不過,第三方託管、抵押品估值、交易結算和對手方履約,仍然產生新的風險與成本。風險可以重新分配,卻不會因組織形式改變而消失。
平臺能夠聚集多少財富,與它能夠安全管理多少財富,是兩種不同的經營能力。客戶在平臺上完成多少交易,也不必與存放多少資產始終同步增長。交易所未來的競爭,既要爭奪流動性,也需要贏得客戶對資產控制安排的信任。
系統安全和合規是持續支出,資本與流動性保障佔用資源,極端事故一旦發生,可能造成一次性巨額損失。只計算交易手續費與撮合效率,無法反映完整的金融服務成本。
一次兜底可以緩解信任危機,不能證明所有極端損失都可承受。儲備金證明能夠提供部分透明度,也無法替代全面財務審計。
風險承擔能力本身,就是一種經營能力。
傳統金融爲什麼主動擁抱區塊鏈?
與加密資產平臺探索交易服務和資產託管分離不同,傳統金融機構正在既有信用體系內改造支付、結算和資金調度,以縮短資金在途時間、降低跨機構協調成本。
Visa在10月27日的業績電話會上披露,其穩定幣結算業務年化規模已超過250億美元,同比增長約10倍;Visa Direct穩定幣預付資金服務也已由試點進入部分商業應用。年化規模並非已經完成的全年交易額,也不代表同等規模的終端商品和服務消費,但相關技術已進入支付機構的實際業務流程。
如果新的結算方式能夠突破傳統銀行營業時間的限制,縮短資金在途時間,金融機構就有可能減少部分營運資金佔用。但合規審查、兌換、流動性管理和風險處置成本,仍需納入完整測算。
摩根大通10月19日宣布將JPM Coin擴展至以太坊主網,供符合條件的機構客戶使用美元存款代幣。Swift在7月宣布17家銀行準備開展代幣化存款跨境支付試點。8月,渣打銀行與匯豐銀行完成Swift區塊鏈賬本上的首筆跨境代幣化存款互操作交易,相關賬本負責協調和匹配兩家銀行的交易義務,最終結算仍通過現有系統完成。
JPM Coin的信用基礎仍是商業銀行存款,不能與比特幣或者私人穩定幣混爲一談。銀行正在利用新技術改造原有業務,並未放棄存款信用和相應的制度保障。
2026年3月,一篇發表於IMF工作論文系列的研究,結合美國穩定幣法案關鍵表決前後的股價反應,以及市場對法案通過概率的變化,估算相關立法對傳統上市支付企業造成約18%、合計約3000億美元的負面市值影響。這是研究者根據市場價格作出的模型估計,並非企業已經損失相應營業收入。
研究發現,跨境支付業務佔比較高的企業受影響更大,具備網絡效應或已開展加密相關業務的企業受影響較小。新技術可能衝擊原有收費模式,也可能被擁有客戶網絡、資本實力與制度信用的企業吸收。
決定加密貨幣未來的三道門檻
數字技術帶來的金融創新,並不必然轉化爲私人加密貨幣的增長。比特幣等開放式加密資產依靠協議規則和市場供求,在投資及特定價值轉移中尋找使用場景;法幣支持型穩定幣依賴發行機構、儲備和贖回能力,在跨境支付與鏈上結算中探索應用;央行數字貨幣和代幣化銀行存款,則在既有貨幣信用體系內提高支付與結算效率。後者並非私人加密貨幣的延伸,也可能與其競爭。
不同路徑的制度環境也在分化。美國2025年籤署《GENIUS法案》,爲支付穩定幣建立監管框架;歐盟以MiCA實施統一監管。中國內地2026年2月發布八部門通知,繼續嚴格禁止境內相關虛擬貨幣交易業務,同時推進數字人民幣發展。
2026年1月,數字人民幣2.0上線,符合條件的實名錢包餘額開始計息;10月21日,央行端數字人民幣系統和智能合約生態服務框架進一步升級。中國推進法定貨幣的數字化,與開放私人加密資產交易市場,具有不同的制度目標。
貨幣不僅承擔支付功能,也涉及計價、信用、清償與金融穩定。技術能夠改變資金流轉方式,卻無法單獨決定貨幣信用從哪裏來、損失由誰承擔。
一次巨額盜竊不足以否定整個行業的未來,持續擴大的市場規模也不能證明商業模式已經成熟。
加密貨幣行業首先要跨過真實需求這道門檻。開放式加密資產能否形成持續的使用場景,穩定幣能否在真實支付與結算中證明自己的價值,將決定技術創新能夠轉化爲多大的市場空間。
其次是信用與風險。發行機構和交易平臺能否建立與資產規模相匹配的資產保障、風險管理和持續履約能力,決定了市場能夠承載多大規模的財富。
第三道門檻來自競爭。當傳統銀行和支付機構開始吸收區塊鏈與代幣化技術,加密資產行業率先實踐的部分技術與服務模式,未必始終由現有平臺獨享。技術先發優勢能否轉化爲難以替代的競爭優勢,將決定現有平臺在金融體系變革中的長期地位。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


