寒武紀第三季度業績說明會上,董事長陳天石被反復追問同一個問題:116億存貨裏,原材料、在產品、成品各佔多少。
他沒有給出答案,只是重復了三季報裏那句話:“前期對原材料進行了戰略備貨,隨着原材料庫齡增長,計提的存貨跌價準備相應增加”。
有人問起市場流傳的“明年出貨超100萬顆”,他的回答更短:“公司從未進行過相關溝通。”
這個場景濃縮了三季報的張力:利潤在翻倍,管理層卻在爲存貨和傳聞解釋。
寒武紀三季報的看點不在利潤表,而在資產負債表。
Part.
01
147億“產能押金”
寒武紀是一家AI芯片設計公司,做雲端智能芯片、板卡和整機。但寒武紀的芯片不自己造,它把制造環節交給中芯國際代工,自己只負責設計和銷售。
“Fabless”模式是目前芯片廠商的通行模式,可把資源集中起來,但問題在於上遊的掣肘。
三季報的業績指標幾乎無可挑剔。三季度營收35.31億,同比增長104.5%。淨利潤14.04億,同比增長147.7%。淨利率達到40%,毛利率也達到了59%,其利潤模型已經愈發接近成熟的芯片公司。
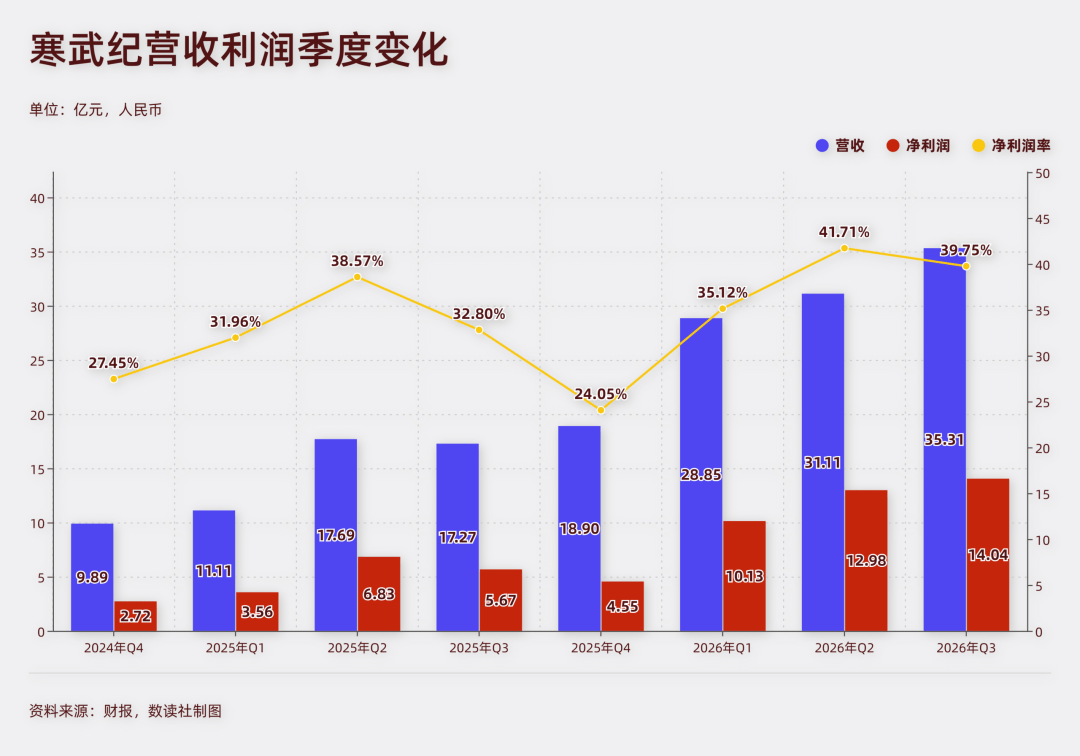
但市場給出的反饋是另一種溫度:披露前最後一個交易日,股價932.2元、總市值5862億,較三個多月前萬億高點回撤超過四成。
更早一個月,路透社曝出寒武紀對下一代芯片“690”的意向報價較兩個月前上調20%至30%,公司的公開回應是“並未發布漲價相關消息,請以公告爲準”。
利潤在增長,原本可以導向降價,可市場更擔心的是漲價。翻番式增長原本導向股價提振,可最終卻是大幅回撤。
市場的擔憂不是業績,而是持續承壓的資產負債表。
截至三季度末,寒武紀資產端存貨116.65億,較年初增加67.21億。預付款項30.44億,增加22.99億。
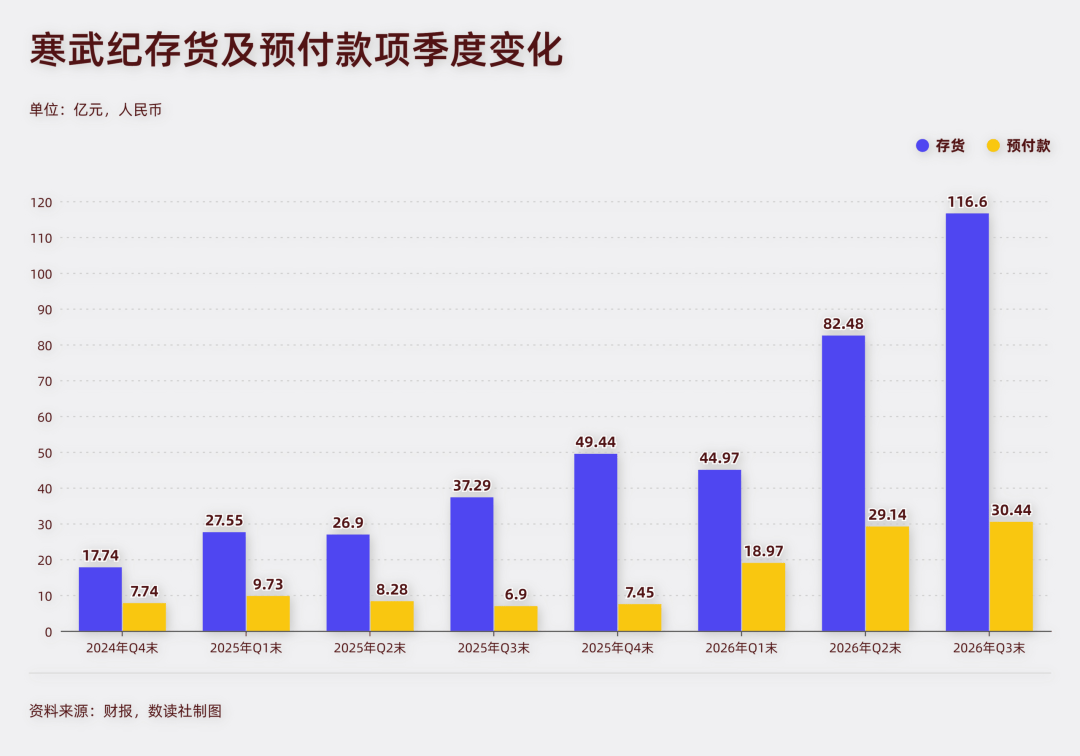
存貨和預付,兩項合計新增佔用超過90億。而同期貨幣資金只剩5.55億,交易性金融資產38.10億,自有流動性合計43.65億,遠低於存貨和預付兩項。
拆開存貨的內部結構,三季報未披露存貨明細,結合6月末結構:存貨82.48億中,原材料52.78億、委託加工物資24.18億,兩項合計佔93.3%。庫存商品僅0.85億,較年初3.53億驟降76%,而發出商品從1.30億增至4.65億。
成品趨近清零、發出商品倍增、原材料和在制佔絕對主導,這組結構說明成品積壓很輕,真正的“庫存”是晶圓、是尚未完成封測的裸片、是已經在產線上流轉但還沒有變成可交付加速卡的硅。
預付款項從年初7.45億增至30.44億,增幅超過300%。
在2026年的國產AI芯片產業鏈裏,先進制程邏輯產能、HBM3e存儲顆粒、2.5D封裝排期同時稀缺,芯片設計公司必須提前向代工廠和存儲供應商支付大額預付款才能把排產窗口鎖死。
因此,在三季報,寒武紀賺到的錢,沒有躺在銀行賬戶裏,而是幾乎全部壓進了存貨和預付款。
Part.
02
配額表上的第二名
在負債端,截至三季度末,寒武紀應付票據49.66億、應付賬款18.27億。
供應鏈槓杆不是銀行借款加槓杆,而是用供應商給的賬期和商業信用,來支撐超出自身現金能力的上遊採購。
寒武紀敢把自有流動性壓到43億、把供應鏈負債拉到67.93億,不是因爲銀行願意借錢,而是因爲它在2026年的中芯N+2配額表上排第二。
據行業研究估算,2026年中芯N+2全年AI芯片產能約260萬顆,國產需求約420萬顆,缺口160萬顆。同一估算口徑下,華爲約43%、寒武紀約11%,寒武紀在中芯北方還有每月3萬片7nm+需求。
“每三顆需求約有一顆得不到滿足”的市場裏,11%不是小數,寒武紀是產線上華爲之外排位最靠前的客戶。
HBM3e是這張船票的另一半。
長鑫存儲已於2026年啓動HBM3e風險量產,寒武紀等廠商正在以自身處理器進行評估認證,認證順利則最早2027年進入商業產品。
30億預付款主要指向先進制程產能、HBM3e存儲顆粒和2.5D封裝排期,周轉節奏尤爲重要。
供應鏈負債的結構比規模更值得注意:應付票據49.66億、應付賬款18.27億,佔負債總額的約94%,有息負債幾乎爲零。
說明主要不是有息負債的償債風險,而是供應鏈票據到期的流動性風險,若票據到期無法兌付,仍會轉化爲償債壓力。一旦交付節奏慢於票據到期節奏,壓力會在兩個季度內從“供應商願意等”切換成“供應商開始催”。
從行業看,同行都在鎖產能,但寒武紀是槓杆最激進的之一。這套打法說明它不是按常規“以銷定產”備貨,而是對市場預期信心強,敢於下重注。
海光信息的備貨邏輯與寒武紀相似,但敘事確定性更強。海光2026Q1末預付款34.40億、存貨73.33億(與寒武紀報告期不同,僅作方向對比),同樣在做“大規模戰略備貨+產能鎖定”。
差別在於海光體量更大、客戶結構更偏政務和信創基本盤,備貨更容易被理解爲對確定訂單的提前安排。
華爲昇騰代表的是“配額優先”路線,寒武紀復制不了。華爲鎖定中芯約43%的先進產能,全年交付預期在130萬顆以上,靠的是全棧能力和運營商等主戰場帶來的產能分配優先級。
阿裏平頭哥和百度昆侖芯則更像“體系內需求驅動”,客戶基礎與寒武紀不同。
平頭哥2026H1出貨約14.1萬顆、份額7%,昆侖芯約8.0萬顆、份額4%,產能策略不透明,但背後有互聯網或百度體系內的需求協同。
寒武紀作爲第三方獨立芯片商,缺少這種體系內協同,只能把供應鏈槓杆用到極致。
四家放在一起看,寒武紀在缺少華爲式配額優先級、缺少平頭哥和昆侖芯式體系內需求的情況下,用資產負債表的壓力,搶抓2027年的機會窗口。
Part.
03
存貨的兩副面孔
問題在於,這個機會窗口,稍縱即逝,需要抓緊變現,如果不及時變現,就會承受供應量拉升、價格下降的減值風險。
摩根士丹利預計中國AI芯片自給率從2026年45%升至2027年68%,供給釋放的方向是確定的。2027—2028年產能逐步上來之後,中芯N+2的“船票”稀缺配額變成可排隊獲取的產能,寒武紀的優先權會被稀釋。
窗口期內,存貨是戰略資產,窗口關閉後,供應量拉升導致價格下降,同一批存貨如果來不及變成收入,就會轉化成高價庫存和減值來源。
2026年前三季已計提資產減值損失5.02億,上年同期僅0.87億,如果價格波動更劇烈,這樣的減值還會發生。
今年7月,寒武紀發布了135億股權激勵計劃。Q4是第一道關卡。按照目標,2026年營業收入不低於135億元,意味着四季度營收要大於39.74億。Q3營收35.31億、環比增長13.50%,按這個節奏Q4達到39.74億是大概率事件。但去年四季度營收出現環比下滑。
不僅如此,營收達標本身不證明槓杆在回收。更關鍵的觀察項是存貨環比增速能否從Q3的增長41%顯著收窄。
如果Q4營收勉強過線、存貨繼續以30%以上的環比膨脹,說明備貨速度仍然快於交付速度,槓杆還在加碼。
股權激勵寫明的路徑是2026年135億、2027年270億、2028年595億,Q4的目標只是入場券。2027年要在2026年基礎上再翻一倍,隨着基數變大,接下來的營收壓力會更大,備貨的風險也會持續增加。
同時HBM3e認證不能掉鏈子、中芯配額不能被進一步擠壓、雲廠商的驗收節奏不能集體後移。
由於交付節奏從來不只由寒武紀自己決定,其中任何一個條件松動,風險就會增加。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


