戳破新車訂單泡沫
34萬
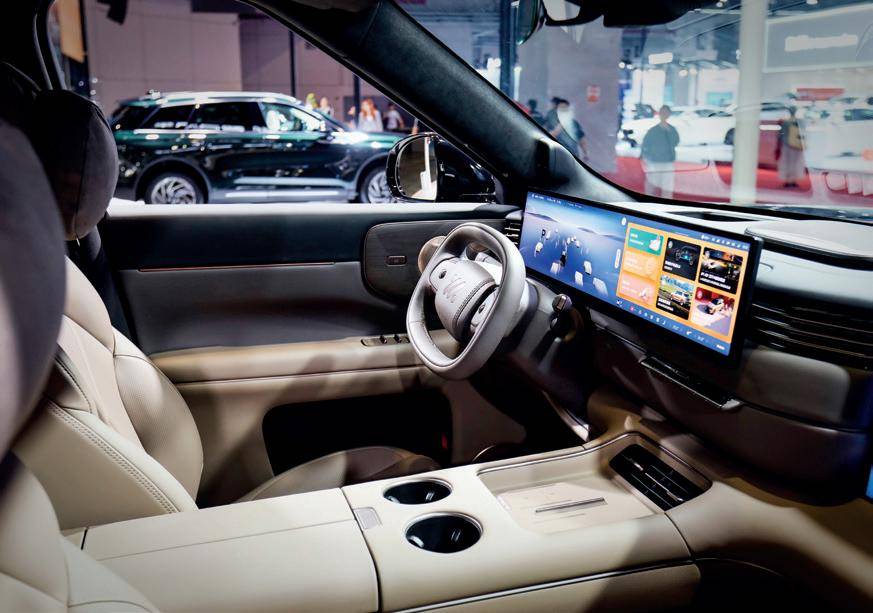
訂單戰報撐不起真實需求。脈衝營銷撞上存量博弈,新車泡沫退去,競爭終將回到體系能力
文|《財經》特約撰稿人 宋立偉 楊錚
編輯|趙成
2026年5月,小米YU7標準版、GT版發布後,小米集團董事長兼首席執行官雷軍表示,後續新車不再對外公布瞬時訂單數據。雷軍稱,此舉原因是一年前YU7首發上市時公司曾公布過3分鍾大定破20萬臺、18小時鎖單破24萬臺的消息,引發行業關注。
回溯2025年,新車訂單24小時破萬乃至分鍾級破萬的公告,一度成爲新車上市過程中極常見的環節。
不過,待到新車真正開始交付,當市場觀察者開始以實際銷量數據來和訂單數對賬,往往會發現,最初的漂亮訂單中不乏注水和泡沫。本應作爲消費者、車企與投資者決策參考的訂單數據,屢屢演變爲一場場虛幻的營銷競賽。
2025年9月,蔚來創始人、董事長兼首席執行官李斌曾公開指出,若將各品牌對外公布的訂單數字累加,總量將達1億臺。而事實上,據中國汽車工業協會(下稱“中汽協”)統計,2025年全年中國乘用車累計銷量爲3010.3萬臺。李斌將訂單營銷比喻爲行業的“通貨膨脹”,稱這一行爲極易讓企業自身陷入預期與交付不匹配的困境。
受輿論約束與市場環境的雙重影響,進入2026年,汽車行業“訂單營銷”熱度一度消退,一季度行業甚至迎來一段訂單披露的“靜默期”。不過,自4月起,部分重點車型重啓訂單戰報宣傳,並在5月迎來一波小高峯。不同於2025年,爲避免意向訂單或小訂帶來的爭議,2026年以來,部分車企還轉向強調相對克制的“大定”量或鎖單量。
但無論大定小訂,真實的供需關系最終仍將在終端交付數據中得到檢驗。據不完全統計,2026年1月至7月期間,有23款重點新車公開披露過不同統計口徑的訂單數據,包括小米YU7、問界M6、全新一代問界M9、智界V9、小鵬GX、嵐圖泰山8X等。
統計顯示,這些車型全部爲新能源汽車,涵蓋純電、插混與增程動力形式。通過將訂單量與截至9月的實際銷量進行對比,《財經》發現,僅兩款車型在上市後一個月內兌現初期訂單量,上市後三個月內兌現初期訂單量的也只有六款。其餘超六成車型的轉化周期超過四個月,部分車型的大定訂單向終端實際交付的轉化存在巨大缺口。
實際上,在跨過初期的轉化門檻後,多數車型在上市三個月左右即達到銷量峯值,隨後銷量迅速下滑。在2026智能電動汽車發展高層論壇上,李斌將這一現象稱爲新車“死亡谷”。
李斌的比喻或有誇張,但訂單轉化過程中的阻滯與急轉,本質上折射出行業增長邏輯的切換。麥肯錫在《2026麥肯錫中國汽車消費者洞察》中指出,“價格戰”正反噬消費者信心,單純降價不僅無法穩定驅動成交,反而加劇了觀望情緒。
當盲目衝高的訂單脫離了真實的消費內生需求與交付節奏,習慣於靠脈衝式營銷和以產定銷拉動規模的車企,需要警惕訂單泡沫可能帶來的經營代價。
未兌現的訂單
車企公布的新車訂單量是否代表市場的真實反饋?抱着這一疑問以及考慮到新車產能爬坡周期,《財經》對2026年前七個月上市且公布過訂單數據的重點車型進行了梳理。
然而第三方數據顯示,截至9月末,名爵MG07累計批售僅爲17857臺。上市41天的時間裏,其實際批售規模僅達到3.1萬臺大定鎖單的57.6%,僅爲5.9萬臺意向小訂的30.27%,批售轉化損耗明顯。
奇瑞風雲序列的兩款重點車型同樣遭遇了轉化阻塞。奇瑞風雲A9於4月開啓意向小訂,7月9日開啓預售,7月25日官宣上市。據企業官方披露,該車預售72小時大定18173臺,預售15天累計大定突破31729臺。但截至9月,風雲A9累計銷量僅爲8691臺,僅達到預售階段大定訂單的27.39%,訂單與實際銷量之間形成了2萬餘臺的缺口。
主打插混大五座SUV的風雲T9L,3月開啓預售,預售累計訂單達21248臺。4月,該車正式上市並啓動交付。盡管最終該車的入門置換補貼價比預售時降了1.4萬元,但截至9月,其累計銷量也僅完成了預售訂單規模的75.5%,達到16037臺。
面向更高端市場的產品,同樣面臨訂單兌現不足的問題。
即便是此前具備較強品牌號召力的高端產品,訂單轉化過程中的長周期拉鋸也成爲常態。
比如極氪8X。該車於3月開啓預售,4月17日上市。企業方面表示,該車預售48小時小訂破3萬臺;上市29分鍾大定破萬臺。得益於近5萬元的售價下調,盡管極氪8X拿下同期30萬至50萬元混動SUV銷量冠軍,但歷時167天,該車累計銷量2.2萬臺,僅爲預售3萬臺意向小訂的73.33%,交付轉化缺口清晰可見。
同樣於3月底開啓預售的智己LS8,給出了45分鍾小訂破萬的戰績。4月,該車正式上市,企業官宣,新車60分鍾大定破8000臺。至9月末,歷時168天,這款車累計銷量不足萬臺,雖跨過了大定線,但始終未能觸及預售時的小訂規模。
華爲深度賦能的鴻蒙智行系列同樣承受着周期拉長的壓力。全新一代問界M9於4月22日開啓預售,72小時預售小訂突破7萬臺;5月27日上市1小時大定破1.1萬臺。6月27日,華爲常務董事、產品投資評審委員會主任、終端BG董事長餘承東在個人微博發文稱,全新一代問界M9系列,上市一個月大定破4.2萬臺。但第三方統計數據卻顯示,2026年6月至9月的四個月內,問界M9累計銷量爲39856臺,終端交付量尚未完全覆蓋上市首月公布的大定規模。不僅如此,受產品代際切換與市場競爭加劇影響,截至9月,2026年問界M9累計銷量約5.7萬臺,同比下滑近四成。
在初代爆款小米YU7身上,訂單的消化更跨越了整整一年。2025年6月,小米YU7首發時,官方披露18小時鎖單超24萬臺。然而公開數據顯示,2025年6月至2026年5月,YU7用了一年的時間累計銷量才達到243908臺。
在統計的車型中,截至三季度,僅有少數車型終端跑贏初期訂單。其中,極狐貝塔S3自5月22日上市至9月30日,累計批售32339臺,批售規模超過預售期3萬臺訂單量。同樣採取大幅下調售價策略的小鵬GX,上市12小時大定24863臺,截至9月累計銷量完成27805臺,耗時四個多月超過上市初期訂單。
新車“死亡谷”
如果說訂單轉化率檢驗的是新車的真實鎖客能力,那麼上市後的銷量生命周期曲線,則暴露了車企在產品定義與持續運營上的深層短板。在《財經》梳理的重點車型中,絕大多數車型上市三個至四個月後,都落入業內所稱的“新車死亡谷”。這一概念由李斌在2026智能電動汽車發展高層論壇上提出,用來描述新車依託上市脈衝熱度短期衝高,熱度退去後銷量斷崖下行、熱銷窗口大幅收窄的行業現象。
華爲鴻蒙智行旗下的兩款新晉走量產品呈現出一致的拋物線軌跡。其中,智界V9於4月預售1小時訂單突破12500臺,歷時近四個月,至7月累計銷量才以16954臺超過預售訂單。值得關注的是,該車在7月憑借倍數增幅突破萬臺大關後,隨即便以近乎相同的幅度掉頭向下,至9月單月銷量已迅速滑落至3542臺。
其他自主新能源品牌同樣面臨快速衝高後的回落。
廣汽與華爲乾崑聯合打造的啓境GT7,3月開啓盲訂三天訂單破2萬,6月26日正式上市官方披露24小時大定突破5200臺。截至8月其累計批售達到5369臺,在7月觸及2998臺的交付峯值後,8月批售即腰斬至1330臺,至9月更是加速下降至376臺。
長城魏派V9X於5月上市,上市當月銷量爲1018臺,經短暫爬升至7月衝高至1855臺的峯值,8月即回落至1035臺,9月進一步降至681臺,較峯值縮水約61%,上市五個月累計銷量僅6094臺,同樣在上市第三個月便見頂回落。
合資車企的智能化轉型之作也未能幸免。東風日產天演架構2.0首款全新車型NX8,4月8日上市,指導價15.99萬元起,上市限時權益價降至14.99萬元起,上市1小時官方公布訂單達8423臺。截至6月,其累計銷量接近1.2萬臺,但在5月觸及5398臺的單月峯值後,9月銷量已大幅回落至2695臺,較峯值腰斬超50%。
廣汽豐田首款搭載鴻蒙座艙與激光雷達智駕的純電轎車鉑智7,3月開啓預售,24天訂單破1萬臺。該車歷時4個月,截至6月末累計交付10351臺,方才完成預售訂單。單月銷量在四月達到4637臺峯值後快速回落,6月跌至1757臺,低谷跌幅達62.1%,後續數月穩定在2000臺上下,再未重現上市初期的衝勁。
即便是在去年掀起波瀾的小米汽車,產品迭代後的生命力也面臨考驗。2026年5月21日,小米YU7家族新增標準版與GT兩款車型。第三方數據顯示,在兩款新版本加持下,小米YU7家族在6月至9月的四個月內累計銷量僅爲5萬臺,月均1.25萬臺。而在2025年12月,YU7的單月銷量峯值曾達到39089臺,如今過去四個月的月均交付量較峯值減少了近七成。
這一大面積蔓延的“上市即巔峯、三月必腰斬”現象,正是當前中國汽車產業深層次矛盾的具象體現。
車百會研究院理事長張永偉指出,目前市場上車型過多,且多數車型只是微調的改款車型,真正具備底層平臺創新的產品鳳毛麟角。“多車型和單車銷售規模的矛盾是目前的主要矛盾,品種很多、款式很多,但是單車規模上不去,這樣一種發展模式是不可持續的。”張永偉表示。
張永偉進一步分析指出,部分新車一年累計銷量僅有幾千臺或1萬臺上下,無法形成規模經濟,根本支撐不了企業的持續發展。企業習慣於依賴單一爆款驅動,但一旦這一兩款產品在上市數月後遭遇生命周期腰斬,企業自身的經營抗風險能力就會徹底失衡。
靠低價、改款排浪式推新車的打法,不僅難以維系車型的長期生命力,更將整個行業拖入了極度脆弱的財務泥潭。
當利潤率貼地、單車難以形成規模效應,依靠發布會狂飆虛幻訂單、依靠降價刺激瞬時需求的傳統路徑已經徹底失效。張永偉強調,以高增長拉動行業發展的階段已經過去,車企必須從過去單一依賴某一款爆款產品的單點競爭,徹底轉向比拼組織效率、經營質量以及全球化架構的綜合能力競爭。
拆解存量博弈
新車轉化的斷崖式下跌與企業盈利能力的探底,僅是2026年中國車市大盤震蕩的一個微觀切面。將視野放至前三季度,整個國內汽車消費市場正經歷着一場空前劇烈的結構性重塑。存量市場中,車企之間、新車之間的博弈才是訂單泡沫頻現的根源。
中汽協指出,受多重因素影響,前三季度國內汽車市場持續承壓,尚未得到有效改善。宏觀統計印證了這一態勢。前三季度,中國汽車產銷分別完成2324.6萬輛和2327.1萬輛,同比均下降4.5%,其中,國內銷量爲1506.6萬輛,同比降幅達22.4%。乘用車板塊,產銷分別爲1996.6萬輛和1996萬輛,同比下降6%和6.1%,其中,國內總銷量降至1279.4萬輛,同比下滑24.9%。
中國汽車流通協會乘用車市場信息聯席分會祕書長崔東樹認爲,前三季度乘用車市場呈現總量同比深度承壓、結構性分化極致放大的特徵,9月燃油車加速下滑、新能源韌性領跑成爲市場主線。其背後,高企的油價正持續對傳統燃油車消費形成劇烈衝擊,加速了“油電替代”節奏。
中汽協統計顯示,前三季度,國內市場傳統燃料汽車銷量爲659.9萬輛,同比大幅下降33.6%。具體到乘用車領域,傳統燃料乘用車銷量降至512.7萬輛,較去年同期減少了301.4萬輛,同比跌幅37%。
崔東樹進一步指出,自主、主流合資以及豪華品牌的燃油車均無差別地受到了高油價的衝擊,純燃油乘用車國內零售近乎腰斬式下滑,僅普混車型相對堅挺。
在燃油車全線潰退的同時,新能源汽車在國內市場發揮了壓艙石作用。據中汽協統計,前三季度,中國新能源汽車產銷分別完成1248.3萬輛和1247.2萬輛,同比分別增長11%和11.1%,新能源新車銷量已佔到汽車新車總銷量的53.6%。其中,新能源乘用車國內銷量佔比更是攀升至59.9%。
乘用車之外,商用車市場則呈現出“外熱內冷”的倒掛現象。數據顯示,前三季度,中國商用車產銷分別完成327.9萬輛和331.1萬輛,同比分別增長6.1%和6.2%。但其國內銷量僅爲227.2萬輛,同比下降4.1%。其中,作爲國民經濟晴雨表的貨車,國內銷量196.8萬輛,同比下降5%。
然而,新能源車滲透率的歷史性突破與自主品牌份額的攀升,並未能完全對衝行業整體的經營壓力。在存量市場的深度博弈中,“價格戰”讓車企腹背受敵。崔東樹表示,2026年1月至8月,汽車行業營業收入利潤率進一步探底至3.6%。
崔東樹指出,AI(人工智能)的需求驅動了芯片價格的上漲,上遊有色金屬等原材料價格也在上漲,疊加終端用戶購車觀望心態嚴重,汽車行業盈利表現較差,發展正受到上下遊兩端的巨大衝擊。
企業財報也印證了行業增收不增利困境。《財經》統計顯示,2026上半年,國內乘用車領域15家主要整車上市企業,合計營收高達14386.6億元,但合計歸母淨利潤僅有218億元,整體淨利率低至1.52%。中汽協副祕書長陳士華表示,2026年上半年整車制造環節平均利潤率降至1.5%,同比大幅縮水43%,爲近十年最低。
面對國內市場短期的下行壓力,中汽協展望四季度認爲,隨着2500億元消費品以舊換新資金的全部下達,存量政策的實施效能將進一步增強,疊加地方與企業的促消費活動,國內市場銷量降幅有望收窄。
內需的收縮與利潤的探底,把同一個問題推到了車企面前。當國內存量市場已經無法靠脈衝式訂單營銷和以產定銷來消化既定的產能與產品節奏,增量只能從別處找。訂單泡沫與出海高增,並不是兩個孤立的故事。前者是國內市場增長邏輯失效之後的營銷替代品,後者是在同一邏輯失效之後被迫提速的生存路徑。國內靠發布會撐住聲量與渠道信心,海外靠重資產布局和體系能力換取利潤與規模,兩者是同一枚硬幣的兩面。在這個意義上,理解訂單泡沫的終局,不能只看國內交付數據,還要看中國車企在海外市場正在以什麼樣的方式、什麼樣的成本,重新組織一套可持續的增長結構。
錨定出海突圍
當內需步入深度調整周期,海外市場已不僅是中國車企消化產能的泄洪閘,更是支撐產業大盤與維系企業利潤的戰略生命線。國盛證券在研報中指出,前八個月,內需換擋降速與出海高增形成鮮明分化,車企海外布局能力已成爲決定業績與估值走向的核心變量。
中汽協統計數據顯示,前三季度中國汽車出口呈現出強勁的增長韌性,全國汽車出口累計達820.5萬輛,同比增幅高達65.8%。其中,乘用車是拉動出口狂飆的主力軍。
具體來看,前三季度,中國乘用車出口達716.7萬輛,同比增長70.6%;商用車板塊同樣加速外溢,累計出口103.9萬輛,同比增長38.8%。西南證券研報分析,東南亞與非洲的基本盤疊加拉美、中亞等增量市場,使商用車出口成爲抵御國內商用車內需疲軟的關鍵支撐。
新能源汽車的爆發式外溢,正全面重構中國汽車出口的動力結構。數據顯示,前三季度,中國新能源汽車累計出口400.6萬輛,同比增長1.3倍。新能源汽車出口佔比已連續四個月超過50%,徹底改變了以往燃油車主導的出口格局。
細分來看,技術路線呈現多點開花。前三季度,純電動汽車出口244.9萬輛,同比增長1.2倍;插電式混合動力汽車出口155.7萬輛,同比增長1.5倍,增速顯著跑贏純電車型。
崔東樹表示,雖然近期受到部分外部幹擾,但中國制造的狹義插混車型在廣大發展中國家市場認可度持續提升,需求迅猛增長。
在微觀層面,出海正深刻重塑車企的銷量與盈利格局。國盛證券統計,2026上半年,奇瑞出口94萬輛,同比增長71.5%;比亞迪出口79萬輛,同比增長70.6%;吉利出口47萬輛,同比增長157.6%;零跑出口10萬輛,同比增長超3.7倍。出口已超越內需成爲部分車企的核心關注,部分車企的出口佔比已超50%。
從全球格局來看,前八個月,中國佔世界汽車銷量的份額達到32.0%。在新能源領域,中國佔世界新能源乘用車份額更是高達62%,其中插混車型在世界市場的份額達71%,形成了對全球電動化轉型的供給主導。
然而,在繁榮的出口曲線背後,中國車企的全球化突圍正步入深水區,隱憂與挑戰並存。首當其衝的是財務端的匯兌與合規成本。
受國際金融環境波動影響,出海增量並非毫無代價。財報顯示,上半年奇瑞汽車匯兌淨損失達20.92億元,吉利錄得5.5億元匯兌淨損失,長城扣除鎖匯對衝後損失約2.66億元,長安汽車亦產生2.3億元匯兌淨損失。
更爲深層的阻力來自日益嚴苛的外部貿易環境與地緣政治壁壘。張永偉指出,當前中國汽車出海面臨四大維度的強約束:一是地緣政治引發的選邊站隊風險;二是關稅壁壘看不到降低的可能性;三是非關稅壁壘與強制技術轉移要求不斷增多;四是全球範圍內的本地化保護加速收緊,不僅歐盟出臺《工業加速器法案》加碼採購限制,東南亞新興市場也對本地就業、稅收與零部件採購提出了剛性訴求。
單純依靠整車貿易的“貨出海”模式正在觸碰天花板,產業模式的深度進化勢在必行。
張永偉認爲,中國汽車必須加快從貿易輸出向全方位“體系出海”跨越。一方面,車企需採取新建、收購、租賃甚至海外代工等多元策略,扎實推進海外重資產本地化布局;另一方面,應通過技術授權、合資賦能等競合模式融入當地工業生態,化解貿易壁壘。同時,推動在華跨國企業由“在中國,爲中國”轉身爲“在中國,爲世界”,借助其成熟的海外渠道與合規網絡協同突圍。
麥肯錫在《2026中國汽車消費者洞察》中同樣強調,中國汽車行業的競爭單元正從單一企業擴展爲“主機廠+供應鏈”的協同體系。面對全球市場的長期不確定性,未來的贏家屬於那些能夠將中國本土鍛造的技術創新、智能化與補能體驗沉澱爲穩定體系,並以定制化方式推向全球的汽車企業。
站在“十五五”開局之年,中國汽車工業協會預判,四季度汽車出口仍將保持平穩增長態勢,2026年全年出口總量有望超過1000萬輛。在跨越千萬輛歷史關口的同時,告別野蠻增長、深耕本地生態與構築全球體系,將是中國由汽車大國邁向汽車強國的時代注腳。
回首頁看更多汽車資訊
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


