導語:這個國慶假期,機器人第一次以一種更接近 “消費品” 的方式,出現在官方消費數據裏。
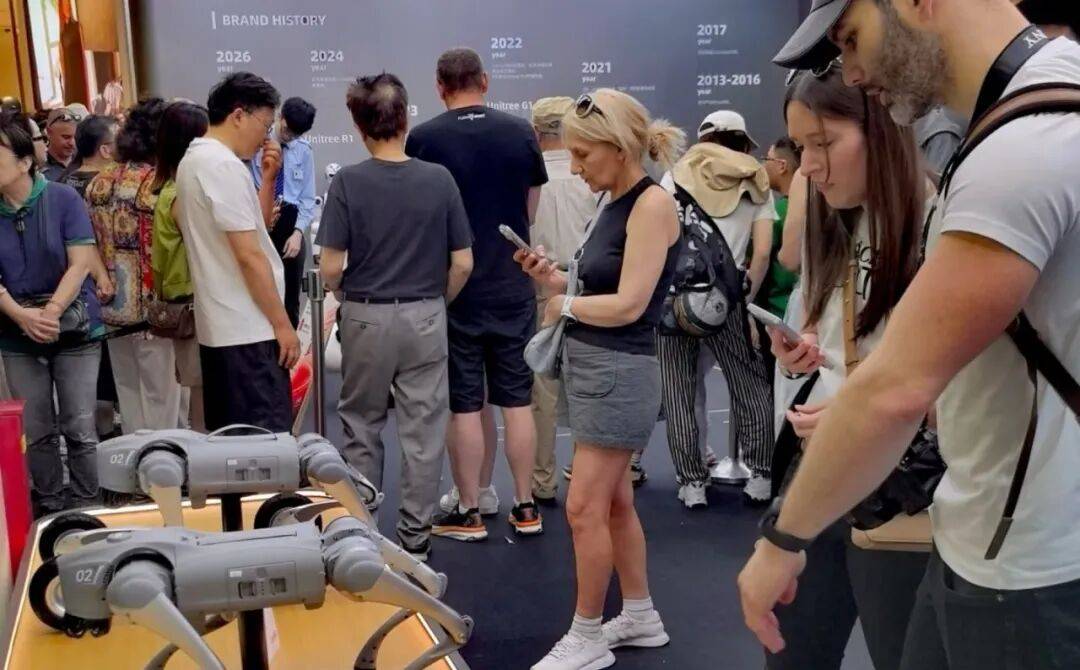
10月7日,商務部公布的商務大數據顯示,10月1日至6日,重點平臺具身智能機器人銷售額同比增長1.3倍。作爲參照,同期智能眼鏡銷售額增長1倍,外骨骼助力器增長12.8%,戶外運動裝備增長10.4%。
如果只看130%的增速,這很容易被理解成又一個關於機器人的漂亮故事。
但真正值得資本市場注意的地方,並不是機器人賣得更好了,而是過去兩年圍繞這個產業最難回答的問題——機器人到底有沒有真實需求。
從這個國慶假期來看,這個問題開始第一次有了來自消費端的數據驗證。
而且,這並不是一個孤立的國慶現象。
商務部此前披露,今年7月份,重點平臺具身智能機器人銷售額同比增長95.1%。換句話說,在國慶假期之前,機器人消費已經出現連續增長跡象。
這使得2026年的人形機器人行情,和此前開始變得不太一樣。
過去,投資者討論的是特斯拉什麼時候量產、哪家公司進入供應鏈、絲槓值多少錢、減速器一臺機器人用幾個。
現在,一個更加現實的問題被擺到了桌面上——如果機器人真的開始有人買,第一批錢究竟會流向哪裏?
01 北京亦莊的樣本
過去幾年,人形機器人產業最不缺的是演示。
機器人會跑步,會翻跟頭,會跳舞,會打拳,也越來越會在展會上吸引人羣。
中國已經成爲全球人形機器人產品最密集的市場之一。工信部今年7月披露,上半年我國人形機器人整機產品已經達到400餘款,超過全球一半。
數量增長很快。
但“做出來”和“賣出去”,從來不是同一件事。
對於一個新硬件產業來說,真正困難的部分通常發生在實驗室之後。
技術人員需要解決可靠性,工廠需要解決良率,供應商需要降成本,而最終用戶還要回答一個更簡單的問題:我爲什麼需要它?
這也是人形機器人過去長期面臨的估值悖論。
資本市場可以按照幾年甚至十幾年後的市場空間給機器人產業鏈定價,但企業今天的財務報表,卻很難立刻提供與這種估值匹配的收入。
機器人能夠跑馬拉松,並不意味着有人願意爲它付幾十萬元。
機器人能夠整理衣服,也不等於它已經比一個傳統機械臂或者一名工人更經濟。
因此,今年機器人產業最重要的變化,可能並不是運動控制又進步了多少,而是越來越多機器人開始進入一個此前並不熟悉的地方:收銀臺。
北京亦莊是一個很好的縮影。
2025年首屆E‑Town機器人消費節期間,機器人及相關產品銷售超過19萬臺,整體銷售額突破3.3億元;機器人消費券直接撬動銷售額超過7000萬元。相關披露數據還顯示,具身智能機器人4S店運營16天內出現多筆百萬級訂單,100萬元以上訂單佔比達到25%。
到了今年,繼續擴大。
2026年E‑Town機器人消費節促消費專項資金由1500萬元增加至1800萬元,新增9600平方米機器人消費街區,投放50餘款覆蓋教育、養老和家庭場景的機器人體驗設備。
這背後其實是一個非常典型的新消費品培育邏輯:先讓消費者看到,再讓消費者體驗,最後才是購買。
新能源汽車經歷過類似過程,智能手機也經歷過類似過程。
只不過對於機器人而言,這個過程要困難得多。
因爲今天購買機器人的人,仍然大量是企業、學校、科研機構、景區、商場和政府場景,而不是普通家庭。
即便所謂“機器人消費”快速增長,也必須注意一個容易被忽視的口徑問題:商務部披露的是“具身智能機器人”銷售額增長1.3倍,這並不等同於“人形機器人銷量增長130%”,更不意味着數十萬元的人形機器人已經開始像手機、汽車一樣大規模進入家庭。
事實上,目前真正跑得比較快的,仍然是那些任務明確、場景相對標準化的機器人。
例如,新華社在國慶期間報道,合肥一處文創園內的輪式人形機器人商店,可以獨立完成商品識別、抓取和遞送,假期日均訂單約100單,單日營業額約1500元。
這個數字不大,但它可能比一次機器人後空翻更重要,因爲這意味着機器人開始從“技術展示”轉向“生產工具”,它開始產生收入。
對於機器人產業而言,這兩者之間隔着的,才是真正的商業化鴻溝。
02 人形機器人“祛魅”
一個新的硬件產業開始放量時,資本市場最容易犯的錯誤,是把所有產業鏈公司都看成同一個故事。
事實上,從智能手機到新能源汽車,產業發展早期真正穩定賺錢的企業,往往並不一定是最受關注的終端品牌。
有時是芯片公司,有時是電池公司,有時是連接器、光學器件或者精密制造商。
機器人很可能也一樣。
原因並不復雜。
今天的人形機器人整機仍然處於快速迭代階段。
外形在變,關節數量在變,傳動方案在變,靈巧手方案也在變,甚至“是不是一定要做成人形”本身,都沒有形成最終答案。
這種階段,整機品牌的勝負還很難判斷。
但有些需求已經相對確定。
機器人需要運動,就需要執行器;需要高精度控制,就需要減速器、絲槓、電機;需要與真實世界交互,就需要視覺、力覺和觸覺傳感器;想真正進入工廠,則必須解決壽命、成本和可靠性。
這也是爲什麼機器人行情走到今天,越來越值得看的已經不是某家公司是否宣布“布局人形機器人”,而是三個更加具體的問題:有沒有進入供應鏈?有沒有批量交付?機器人業務到底貢獻了多少錢?
綠的諧波就是這種變化的一個樣本。
公司已實現向國際頭部機器人客戶批量交付,上半年境外收入同比增長78%。
這和單純拿到“送樣”“定點”或者籤署戰略合作協議,是不同階段的事情。
因爲到了批量交付之後,一個機器人零部件企業的邏輯才真正從主題投資走向產量投資:整機每多生產一臺,就意味着更多減速器、電機、傳感器或者執行器需求。
機器人賣得越多,這種規模效應越明顯。
科沃斯提供了另一個值得參考的樣本。
雖然掃地機器人、服務機器人並不等同於當下最熱門的人形機器人,但它至少證明了一件事——只有完成產品定義、成本控制、渠道鋪設之後,機器人才能成爲真正意義上的消費電子產品。
根據科沃斯2026年半年報,科沃斯品牌服務機器人全球出貨量同比增長44%,二季度海外收入佔比首次超過50%。
這類數字和“機器人可以跳舞”之間的區別,就是商業模式。
一個產品真正走向市場,需要回答的最終不是技術參數,而是:多少人買?賣多少錢?毛利率多少?多久換一次?消費者買回去之後到底用不用?
也正是在這裏,人形機器人概念股內部會出現越來越明顯的分化。
宏鑫科技就是一個很典型的反面觀察樣本。
公司已經與國內某頭部具身智能機器人公司籤訂零部件採購框架協議,並接到人形機器人結構件小批量採購訂單。
如果只看這句話,這幾乎具備了機器人概念股最容易受到市場歡迎的所有元素:頭部客戶、具身智能、人形機器人、訂單。
但繼續向下看財務數據,故事會迅速冷靜下來。
公司披露,相關業務2026年6月才開始產生銷售收入,上半年機器人零部件收入只有16.4萬元,佔同期營業收入的0.03%。公司自己也明確提示,業務尚處於起步階段,客戶定點和量產節奏存在較大不確定性。
16.4萬元,這個數字可能是理解當前機器人行情最有價值的數據之一。
它告訴投資者一件事:進入機器人供應鏈,和機器人真正成爲利潤來源之間,仍然隔着很遠。
而這種距離,很可能會成爲機器人板塊下一階段最大的估值分水嶺。
此前市場願意給“0到1”很高的溢價。
只要一家公司擁有機器人技術儲備,或者拿到客戶驗證,市場就會開始交易未來的大規模量產。
但當整個行業真正開始進入萬臺甚至更大規模之後,評價標準會改變:“有沒有”將逐漸變成“有多少”;樣品會變成訂單;訂單會變成交付;交付最終必須變成收入和利潤。
到了那時,一家公司機器人業務佔收入0.03%,還是3%,還是30%,估值體系完全不同。
03 “萬臺級”落地倒計時
今年6月,工信部和國務院國資委聯合啓動人形機器人與具身智能實景實訓專項行動。
文件提出,到2026年底,人形機器人等重點產品將在一批代表性場景中完成應用驗證和常態部署,並凝練形成100個以上高價值應用場景,帶動形成萬臺級規模落地能力。
“萬臺級”是一個很重要的詞。
因爲從資本市場角度看,機器人產業真正危險的階段,恰恰可能不是沒有量產,而是開始量產。
沒有量產的時候,每家公司都可以講自己的技術路線。
一旦進入量產,價格、成本、良率、可靠性和交付能力就會開始說話。
這是所有制造業最終都逃不過的一次考試。
央視新聞援引《2026年人形機器人產業發展報告》稱,今年上半年中國人形機器人出貨量已經超過4萬臺,全球佔比提升至97%(行業報告統計口徑包含輪式人形等產品,不同機構統計範圍存在差異)。而2025年,根據中國電子學會等發布的市場研究數據,我國人形機器人出貨量約1.44萬臺。
無論不同統計機構的產品口徑存在多大差異,一個方向已經相當清楚:機器人的數量正在迅速增加。
接下來真正的問題,是這些機器人被送到哪裏。
如果大部分機器人仍然停留在實驗室、學校、展館和數據採集場,那麼產業解決的仍然主要是“生產多少”的問題。
只有機器人開始持續進入汽車工廠、3C產線、倉庫、商場、養老機構乃至家庭,產業才真正進入“創造價值”的階段。
這也是工信部爲什麼在最新專項行動裏,把重點放在生產制造、檢測分析、維修維護、倉儲物流、餐飲零售、醫療康養、安全生產和應急救援等真實場景。
政策目標其實已經發生了一次細微但重要的變化。
過去強調的是,機器人能做什麼;現在強調的是,機器人能不能長期做。
這意味着機器人產業正在從工程問題進入經濟學問題。
假設一臺機器人售價幾十萬元,可以連續工作幾年,那麼它是否比人工便宜?維修頻率是多少?電池多久需要更換?在復雜場景出現一次故障,會不會導致整條生產線暫停?同樣一個動作,成功率是99%,還是99.99%?
這些看起來沒有翻跟頭那麼吸引眼球的問題,最終卻決定機器人有沒有真正的訂單。
也決定A股機器人產業鏈的下一輪洗牌。
過去兩年,機器人板塊最值錢的兩個字是“進入”。
進入特斯拉供應鏈;進入頭部機器人廠商;進入送樣;進入驗證。
但未來幾年,最值錢的兩個字可能會變成:“放量”。
因爲只有放量,才能把幾十億元、上百億元市值背後的盈利假設兌現出來。
這也是爲什麼國慶期間“具身智能機器人銷售額增長1.3倍”的意義,不能只理解成一個假期消費數據,它更像是整個產業估值體系切換的一個信號。
過去,市場買的是技術可能性;接下來,市場要開始買商業結果。
這個過程中,機器人板塊不會因爲銷量增加而變得更容易投資,反而可能變得更難。
整機企業要證明自己的產品有人持續使用,而不僅僅是有人採購用於展示;零部件企業要證明自己的訂單可以從幾百套變成幾萬套;傳統制造企業則必須證明,機器人不是年報裏一個佔收入0.03%的新故事。
最終留下來的公司,很可能並不是發布機器人最多的,也不一定是資本市場故事最性感的。
而是那些能夠做到三件事情的企業:機器人真的賣出去;客戶真的反復買;而且每多賣一臺,公司真的能賺到錢。
2026年的國慶假期,機器人似乎終於跨出了第一步——人們開始買機器人了。
但對於資本市場來說,真正的故事現在才剛剛開始。
相關閱讀
- 今年的諾獎,AI和專家都猜錯了2026-10-09
- 原創 AI遊戲,大廠權力的遊戲2026-10-09
- 一個人手搓的土味綜藝,正在月入50萬。2026-10-09
- 一輛百萬豪車的剎車踏板,多大力才算“踩過頭”?2026-10-09