出品|虎嗅科技組
作者|黃天媛
編輯|苗正卿
頭圖|AI生成
Anthropic離上市又近一步。
北京時間9月14日凌晨,Business Insider報道稱,Anthropic已選擇納斯達克作爲其潛在IPO的上市交易所。此前,公司已經祕密向美國證券交易委員會提交上市申請。按照目前計劃,公司最快將在10月中旬啓動IPO營銷。
如果一切順利,這可能成爲今年全球資本市場規模最大的一筆IPO之一。
華爾街日報報道稱,Anthropic此次IPO最高可能融資1000億美元,目標估值約2萬億美元。而今年5月完成650億美元融資時,其投後估值還是9650億美元。
但幾乎就在Anthropic繼續向公開市場衝刺的同時,另一邊的OpenAI踩下了剎車。
前天我們剛剛討論過,OpenAI CEO 山姆·阿爾特曼日前明確表示,公司不會在2026年IPO。考慮到近期AI安全風險,他認爲“現在上市並不明智,OpenAI不會在2026年IPO。”
這和三個月前的局面已經完全不同。
今年6月1日,Anthropic率先祕密遞交IPO申請。一周後,OpenAI也正式提交申請。彼時,路透社直接將兩家公司描述正在進行爭奪公開IPO的競賽。
三個月之後,一個繼續向前,一個選擇暫停。
不只是錢的問題
如果把道路的分叉簡單歸結爲資金壓力,顯然說不通。
OpenAI面臨的資本需求,並不比Anthropic更輕。
根據科技媒體The Information獲得的OpenAI股東材料,截至2025年底,OpenAI已經承諾了約6650億美元的算力支出,執行周期一直延續到2030年。僅今年第一季度,OpenAI就消耗了37億美元現金。公司預計今年現金消耗可能達到250億美元,明年進一步達到570億美元。
公司預計在開始產生現金之前,累計現金消耗可能超過2000億美元。
今年6月遞交IPO文件時,OpenAI一度被認爲最快可能在9月登陸公開市場,估值甚至可能達到1萬億美元。
但在阿爾特曼此次以AI安全爲由明確排除2026年IPO之前,OpenAI內部其實已經出現了對上市時點的分歧。
The Information此前報道稱,OpenAI CFO 薩拉·弗裏爾 曾私下質疑公司是否已經爲2026年IPO做好準備。
她擔心的一個核心問題就是,OpenAI正在放緩的收入增長,能否支撐阿爾特曼不斷擴張、規模高達約6000億美元的服務器支出承諾。
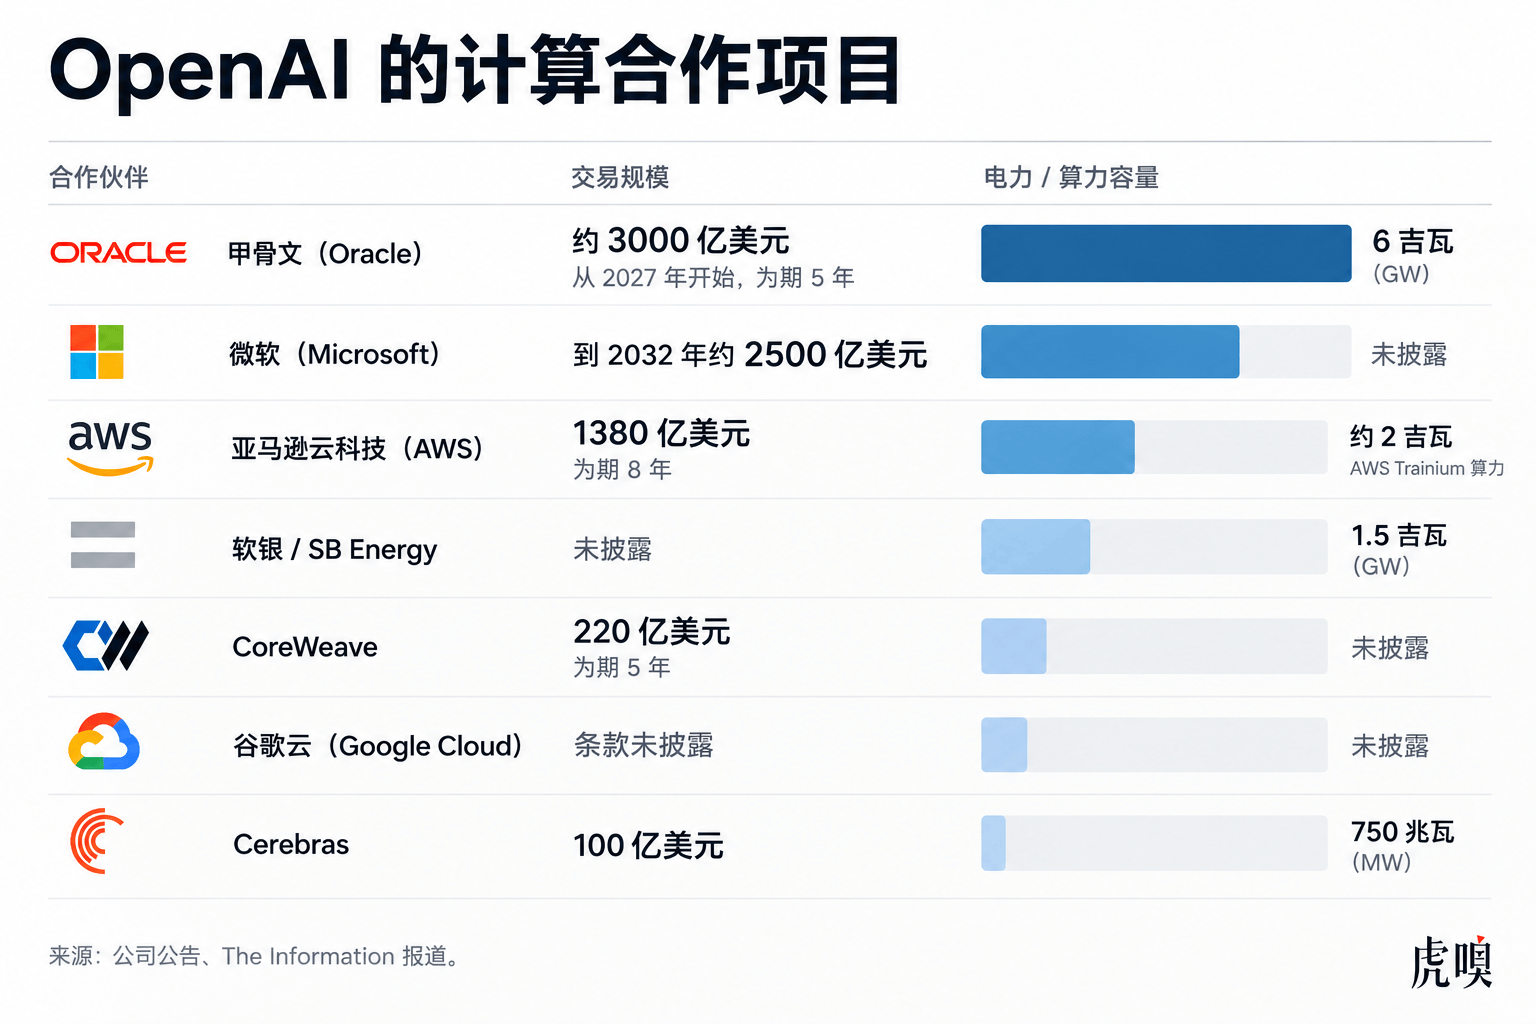
Anthropic同樣進入了前所未有的重資本階段。
路透社報道顯示,Anthropic已經承諾在微軟Azure上投入約300億美元。此外,公司還與亞馬遜、谷歌、博通等建立了大規模算力合作。
8月底,Anthropic與英偉達支持的雲服務商Lambda籤下一份約350億美元的算力合同,用於租用得州數據中心的計算資源。此前,它還與英國雲計算公司Nscale籤訂了一份爲期6年、總額約450億美元的數據中心協議。
僅這三筆公開披露的算力承諾,合同金額合計已經達到約1100億美元。
從融資能力上,兩家公司也沒有拉開太多差距。
今年5月,Anthropic完成650億美元融資,投後估值達到9650億美元。而OpenAI今年3月完成約1220億美元融資,融資後估值約8500億美元。
兩家公司背後也都聚集了大型科技公司和全球機構資本。OpenAI獲得亞馬遜、英偉達、軟銀等支持,Anthropic則擁有亞馬遜、谷歌以及多家大型投資機構的長期投入。
至少從融資能力看,兩家公司短期內都沒有到“不上市就拿不到錢”的程度。
因此,一家暫停,一家上市,從目前來看很難解釋成資金壓力的問題。
Anthropic的上市窗口
Anthropic現在最大的優勢,是擁有一個更好向華爾街解釋的增長故事。
金融時報報道顯示,Anthropic的年化收入已經從2025年底約90億美元增長到今年7月超過650億美元。第二季度收入達到115億美元,同比增長約14倍。部分投資者甚至預計,到今年年底,其年化收入可能達到1200億美元。
此外,Anthropic已經告知部分股東,公司調整後的營業利潤預計將連續第二個季度爲正。
按照公司向投資者披露的口徑,在扣除亞馬遜等渠道合作夥伴收入分成以及模型訓練成本之前,其毛利率超過80%。
這一口徑當然不能直接等同於傳統軟件公司的財報毛利率,但至少釋放出的是信號是:Anthropic不僅能夠高速增長,還同時存在高支出下形成利潤的可能。
高速增長、企業收入擴大、毛利率改善、調整後利潤開始轉正——一套非常經典的IPO的經典敘事。
相比之下,OpenAI仍在高速增長,但增速已經明顯落後於Anthropic。
今年第一季度,OpenAI收入約57億美元,但沒有完成內部營收目標,此前ChatGPT的用戶增長也低於公司預期。與此同時,公司消耗現金37億美元,收入成本達到35億美元,毛利率約39%。
去年全年毛利率更一度只有33%,明顯低於此前46%的內部目標,原因之一是聊天機器人和模型需求增長超出預估,公司不得不臨時採購價格更高的算力資源,進一步推高了服務成本。
盡管OpenAI最近將未來五年的收入預期上調了27%,但其現金消耗預期也在同步惡化。公司今年2月曾向投資者透露,到2030年前的累計現金消耗預計將達到此前預測的兩倍以上。
2026年前五個月,OpenAI月收入增長超過50%,但同期Anthropic收入增長約5倍,並一度在年化收入上反超OpenAI。
因此,OpenAI這次退出2026年IPO。未必是以“安全爲先”的決定,更像是疊加財務準備度和增長壓力之後的一次整體性決策。
市場的檢驗
但在上市之後,Anthropic需要開始接受市場的檢驗。
此前支撐這個萬億估值的核心,是收入的高速增長。
但上市之後,Anthropic需要向投資人證明Claude能夠持續產生越來越多收入,同時,又必須持續投入巨額資金,並且確保Claude不會掉出第一梯隊。
路透社此前就指出,Anthropic正式公開上市文件之後,投資者將第一次看到它被頻繁引用的年化收入究竟如何轉化成真正的GAAP收入,以及它真實的算力成本到底有多高。(虎嗅注:美國通用會計準則,按照統一會計規則確認、審計後寫進財報裏的收入,口徑更嚴格,也更方便投資者橫向比較。)
此前,路透社在Anthropic祕密提交IPO文件時,就曾援引分析師觀點稱,率先上市的一家公司將擁有一個重要優勢。它可以率先設定前沿模型公司應該如何向投資者披露財務數據,以及這類公司應該按照什麼方式估值。
假設Anthropic最後以2萬億美元估值上市,並在上市後繼續上漲。
可以確定的是,市場對於AI行業的判斷是:高額算力支出、高速收入增長和暫時並不穩定的自由現金流,可以支撐非常高的估值。
那麼,OpenAI以及其他模型公司的非公開市場估值,可以借此獲得新的參照。
反過來,如果Anthropic上市後迅速破發,或者公開財務數據暴露出遠高於預期的算力成本,它同樣會給整個AI一級市場重新定價。
今年6月Anthropic率先提交上市申請時,PitchBook分析師Harrison Rolfes就曾指出,Anthropic雖然搶到了敘事優勢,卻也主動承擔了第一批披露風險。
OpenAI可以先觀察機構投資者如何評價一家前沿AI公司的真實財務數據,再決定自己的上市節奏。
最後誰佔便宜,還沒有答案。