來源 | 伯虎財經(bohuFN)
作者 | 楷楷
8月,騰訊音樂旗下一款名爲“免費音樂”的獨立App悄然登陸華爲應用市場。打開之後,熟悉的味道撲面而來——做任務換金幣、聽歌賺金幣,正是市場上常見的極速版玩法。
不過,這款“免費音樂”APP僅短暫上架,現在已無法在應用市場搜索到。但騰訊音樂這一次低調的試探,還是讓外界重新把目光投向在線音樂行業的免費模式。
過去十年,在線音樂行業花了巨大精力教育用戶,讓他們意識到音樂是有價的。如今,用戶終於願意爲版權付費,平臺卻似乎不想收費了。
在這背後,行業正走到了一個新的路口,增量用戶越來越難找,存量用戶則被短視頻、直播、遊戲反復爭奪。免費,反而變成一種新的競爭策略。
01 騰訊再打“免費牌”
先看看騰訊音樂這款“免費音樂APP”,產品如其名,主打一個“免費”。
這款APP的核心機制是讓用戶通過完成各種任務來獲取金幣,再用金幣兌換禮品。整個交互界面比較簡潔,用戶可以通過短視頻式的信息流來“刷歌”,邊聽/看內容邊賺錢。
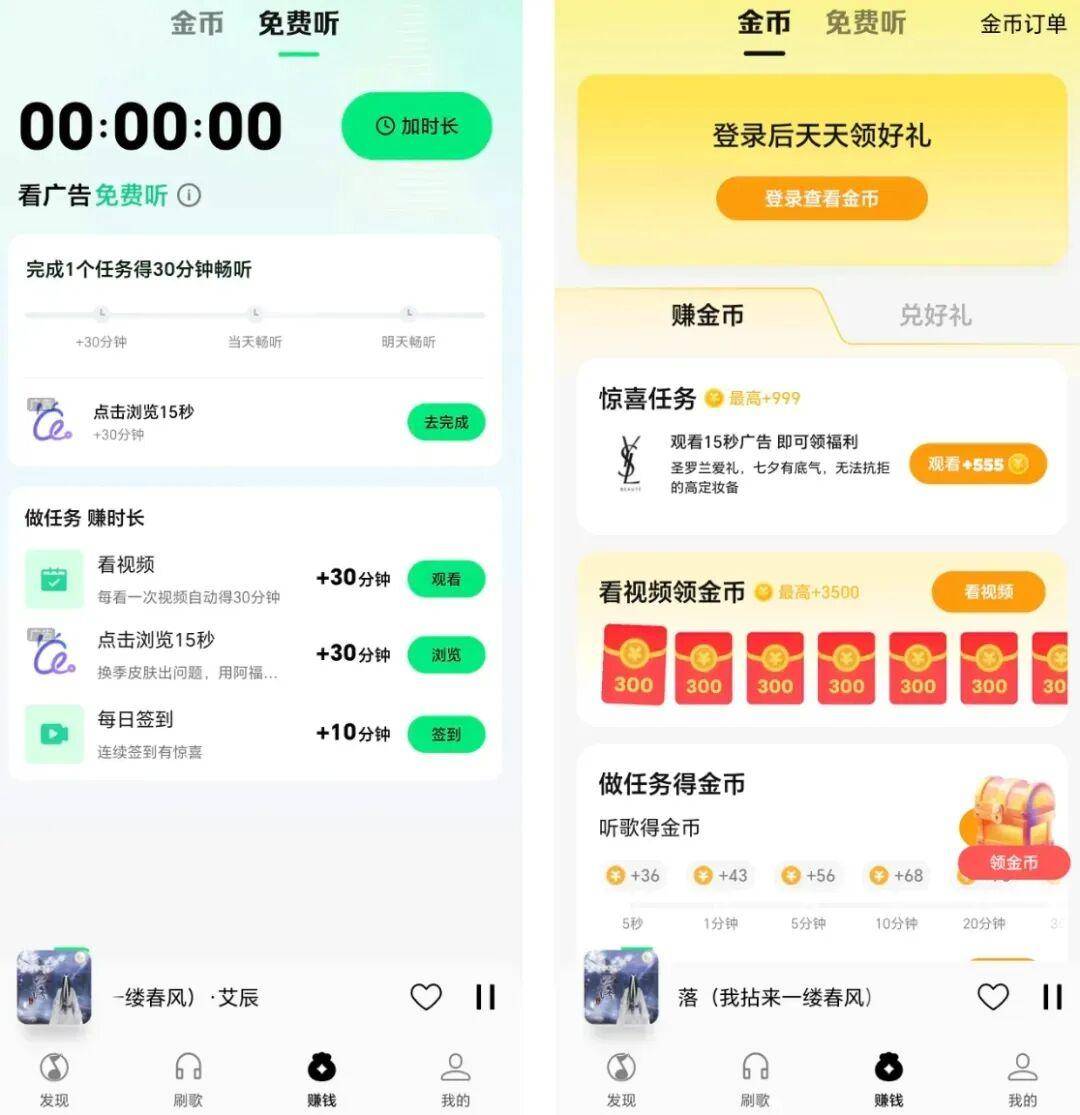
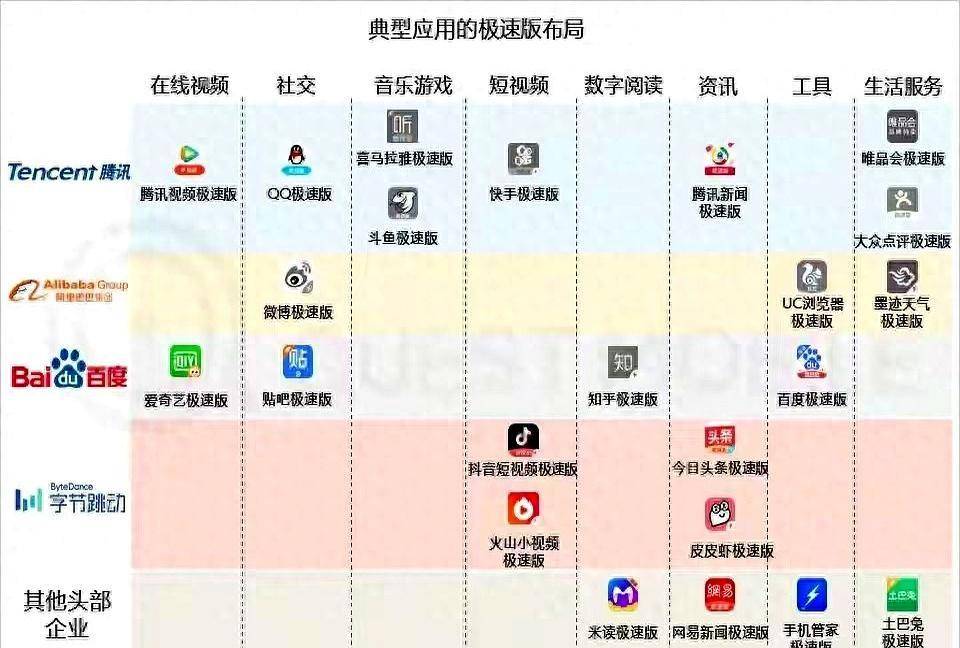
這種模式對互聯網大廠來說並不陌生。過去,大部分App推出的極速版都是這種玩法,本質上是一種用“免費”換取用戶時長和流量的模式。
騰訊音樂也早有嘗試。
比如2021年推出“看廣告免費聽歌”;2025年上線“網賺暢聽會員”,用戶可以低於普通會員的月費購買此類綠鑽會員,每日完成觀看廣告等任務後就能激活“一天暢聽卡”。
今年,騰訊則開始把免費音樂模式從主站拓展到其他輕量化產品。
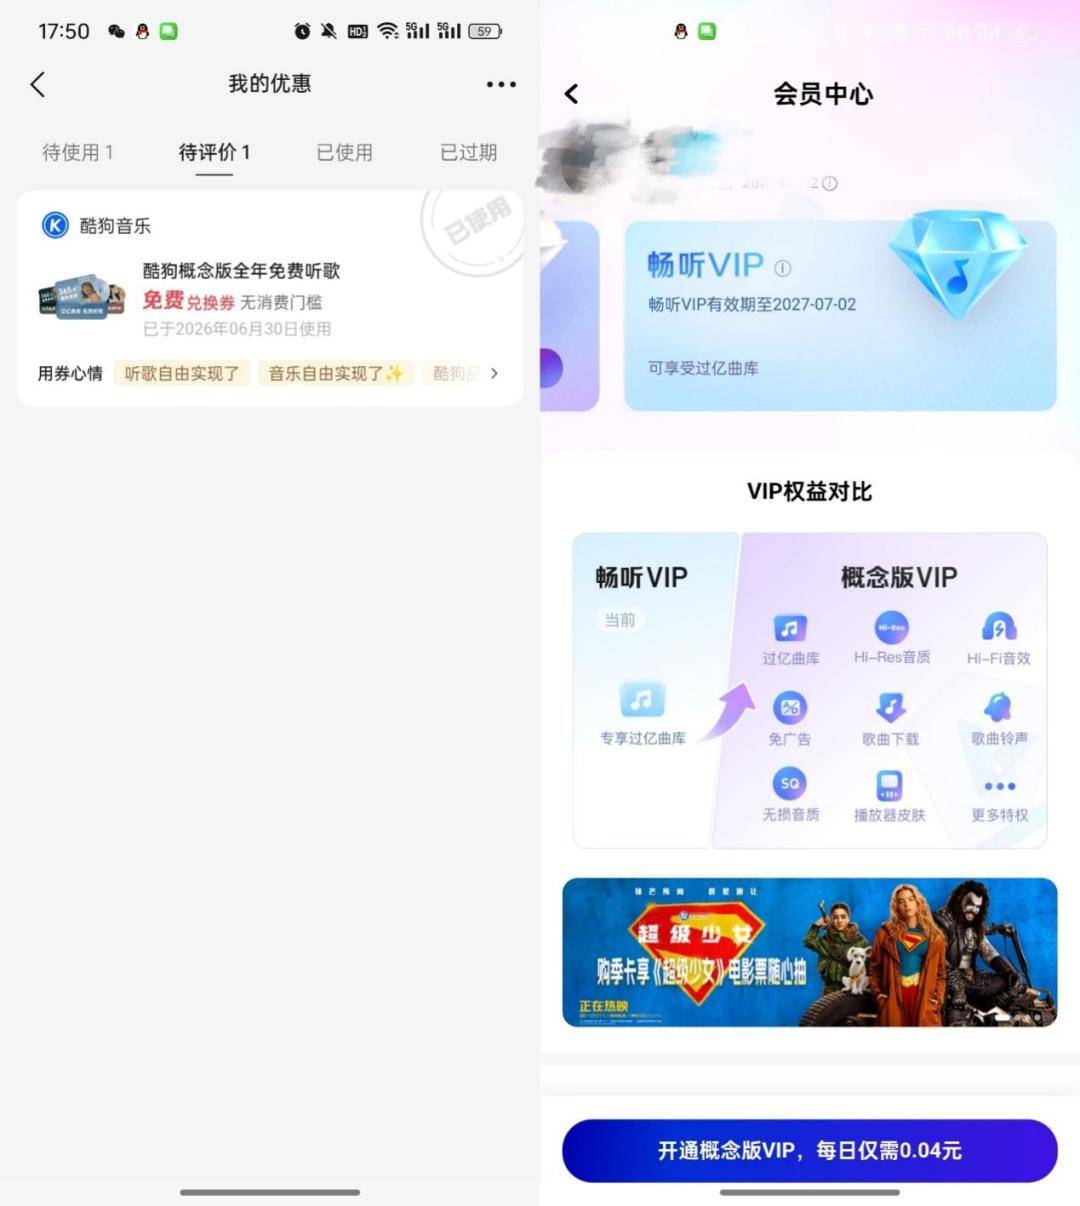
比如用戶通過微信支付搖一搖獲取“暢聽會員權益”,可在波點音樂、酷狗概念版等產品上兌換使用,本質上也是鼓勵用戶通過“多用”賺“暢聽”。
將視線放到全球範圍,免費音樂也有逐漸回流的趨勢。
去年9月,Spotify對免費版進行了一次升級,打破了之前免費用戶“只能隨機播放、不能自主挑歌”的限制,讓免費用戶也能搜索並播放任意歌曲。
今年6月,Amazon Music在印度推出Amazon Music Unlimited,免費用戶可以訪問完整曲庫;如果需要離線下載和高品質音頻,則可以訂閱Unlimited服務。
可以看出,全球音樂平臺都在做同一件事:將音樂會員分層。
在這背後,是流媒體行業增長邏輯的根本轉變。隨着用戶規模紅利見頂,拉新不再是平臺的唯一主線,如何從存量用戶身上挖掘更多價值就成了必答題。
“免費”正是其中最鋒利的一把刀。嚴格來說,在線音樂平臺並非一刀切的“免費”,而是根據不同的用戶羣體,劃出更精準的付費牆。
針對付費意願較低,或者願意花時間換免費的用戶,平臺沒有將音樂打包成商品,而是將內容拆分成流量資產,用戶用時間和數據來爲免費買單。
面向對內容質量有要求的用戶,平臺則將無損音質、空間音頻升級成爲內容包,讓用戶爲更好的聽感、更便捷的服務付費,挖掘高淨值用戶的不同需求。
不過,不同用戶之間的界限也並非涇渭分明。免費會員或許對“付費聽歌”不感興趣,但他們可能對K歌、直播以及平臺的其他內容感興趣,這時候,音樂也就成了新的流量入口。
根據Spotify分享的一組數據,公司旗下超過60%的Premium訂閱用戶都曾使用過免費版,這也意味着平臺大部分付費用戶,都是先通過免費模式建立使用習慣,再逐步向付費轉化。
這也意味,在線音樂市場需要更精細的用戶管理戰略,免費模式負責把池子做大,付費轉化負責把價值做深,兩頭發力,才能在存量市場中盡可能把握住更多用戶。
02 音樂行業的玩法變了
只是,從收費到免費,在線音樂行業是要走回頭路了嗎?
在這之前,我們得先弄明白,過去十年在線音樂的收費邏輯是怎麼成立的。
2010年前後,移動互聯網開始崛起,以酷我、多米、蝦米等爲代表的免費聽歌APP,是當時賽道上最具代表性的音樂服務商。
但這種“免費”是建立在無版權狀態上的,出於對原創音樂的尊重,相關部門在2015年開始收緊版權監管,在線音樂行業開始從免費收聽向版權付費過渡。
其中,在2005年就成立的QQ音樂,一度拿下環球、華納、索尼三大唱片公司的全部獨家版權,掌握超80%的獨家曲庫資源,是推動音樂走向付費模式的重要力量。
但問題是,當版權成爲最核心的壁壘,行業就注定被推向寡頭格局。
然後,監管出手了。2021年,騰訊宣布解除相關獨家音樂版權;2026年5月,爲完成對喜馬拉雅的收購,騰訊幹脆全面放棄在線音頻獨家版權,並解除現有獨家協議。
表面上來看,這是騰訊音樂因應政策要求而做的決定。但用後視鏡來看,騰訊主動放棄獨家版權,其實反而打開了新的路。
在後版權時代,在線音樂市場反而迎來了更活躍的競爭,增量也隨之而來。
後起之秀汽水音樂用算法開啓了一種新的聽歌場景,由平臺替用戶決定聽什麼,將音樂從正兒八經的聆聽,拓展到做家務、通勤等更多碎片化場景,帶出一批非傳統意義上的音樂用戶。
網易雲的答案是通過UGC內容構建歸屬感,用戶不只是來聽歌,更是來尋找一首歌背後的情緒與故事,社區的人情味才是留住用戶的核心。
騰訊音樂則將音樂織進社交與生態。其背靠騰訊龐大的用戶規模以及成熟的生態體系,能夠覆蓋用戶從聽歌到演出、會員、周邊等多種需求。這套模式的優勢很明確,用戶未必爲某首歌留下,卻會爲音樂背後的生活方式留下,拓展出新的消費版圖。
據騰訊音樂2026年二季報,其營銷及消費類服務(廣告、線下演唱會、藝人周邊、實體專輯)收入同比增長16.2%至28.1億元,增速是會員訂閱的兩倍,總收入佔比抬升至31%。
過去十年,在線音樂市場的競爭焦點是“誰有獨家內容誰贏”。
但這種競爭模式已經越來越難在內容爆發的時代走下去,用戶打開只是第一步,打開之後能停留多久、互動多少,最終肯爲哪一層體驗付費,才是在線音樂行業的新經營鏈路。
03 平臺爭奪“時間定價權”
這也成爲了騰訊試水“免費音樂”的底層邏輯。
當下,短視頻、直播、遊戲、社交等平臺都在搶奪同一批用戶的注意力,在這場注意力爭奪戰中,短平快的內容形態正在持續吸走用戶注意力,而音樂和長視頻則不斷失守。
今年二季度,B站日活用戶同比增長7%,總時長同比增長14%;野村證券援引QuestMobile數據,今年7月,抖音月度使用總時長同比增長29%;
相較之下,野村證券8月發布的《中國互聯網與新媒體月度App追蹤報告》顯示,芒果TV、愛奇藝、騰訊視頻和優酷的月度使用時長分別同比下滑24%、27%、31%和47%;今年3月,QuestMobile數據顯示,酷狗音樂、酷我音樂月活用戶規模均出現同比下滑。
在用戶注意力持續被稀釋的背景下,所有內容平臺都必須更精打細算。
於是,內容平臺之間的競爭焦點開始從如何爭奪用戶時長,轉向如何在單位時間內創造更多價值,用戶每一分鍾的注意力,將能直接決定公司未來增長的含金量。
“免費音樂”則在其中扮演重要角色。
對於音樂平臺而言,免費並不是真的放棄商業化:用戶看廣告30秒,平臺能從廣告主那裏收錢;用戶聽歌的10分鍾,平臺積累了行爲數據;用戶持續留在生態,平臺還有更多機會通過直播打賞、電商購物、即時零售等不同方式將流量變現。
騰訊音樂也在二季報中提到,其要跟騰訊生態深化合作,拓展內容分發和獲客渠道。
這也是內容巨頭天然的競爭優勢,它們擁有比別人更多元的變現渠道,只要讓用戶在生態裏面流通起來,就有機會反復創造價值。
不過,這套模式也有天花板。
第一個天花板來自轉化效率。從音樂場景轉化的廣告效率,至今沒有被證明能比肩信息流。
以騰訊音樂爲例,今年上半年,其總收入爲168.3億元,同比增長6.5%;其中會員服務收入93.6億元,也就是說,僅會員訂閱一項就撐起了騰訊音樂超過一半的總收入。
另外,Spotify Premium的單用戶月均收入從2022年的4.20歐元漲到2025年四季度的4.70歐元,而免費單用戶廣告收入爲1.02歐元,訂閱模式的單用戶回報,明顯高於廣告模式。
另一個天花板來自用戶重疊。免費音樂所承接的用戶,可能是原本的潛在付費用戶,免費模式做大之後,難免會對既有的付費盤形成分流。
因此,通過免費音樂賺錢的廣告模式,或許並沒有想象中那麼香。這大概也是騰訊音樂僅僅只是簡單試探的原因。