在流通盤瞬間擴容75%的巨大壓力下,國內通用GPU龍頭廠商沐曦股份上演了一場逆風翻盤的大戲。
9月17日,沐曦股份1396.60萬股網下配售限售股解禁,持有者包括公募、社保、養老金、企業年金、銀行理財、保險等A類及符合規定的網下對象。此次解禁後,沐曦股份無限售條件的流通股從1852.86萬股擴容至3249.46萬股。此前的兩個月,沐曦股份的股價從7月中旬的高點下跌了約50%。市場普遍悲觀預測,沐曦股份的股價可能再遭重創。
當天開盤,沐曦股份一度下跌5.54%,但交易開始1分鍾後,大量買盤突然湧入,股價迅速上揚,最終收盤大漲14.44%,全天成交71.75億元、換手率高達44.97%。
隨後4個交易日,沐曦股份持續放量,累計成交額達144億元,區間累計換手率爲78.59%。這背後大概是一輪極其典型的“機構大舉兌現,遊資與頭部券商強勢接盤”的高強度籌碼大換手。
01、誰在拋售,誰在接盤?
9月17日,沐曦股份憑借高企的換手率登上了龍虎榜,買賣兩端的資金呈現出鮮明的反差。作爲滬深交易所盤後披露的異動個股交易明細,龍虎榜核心展示了當日交易指標異常股票的買賣前五大席位及具體金額,是觀察主力資金動向和市場博弈的重要窗口。
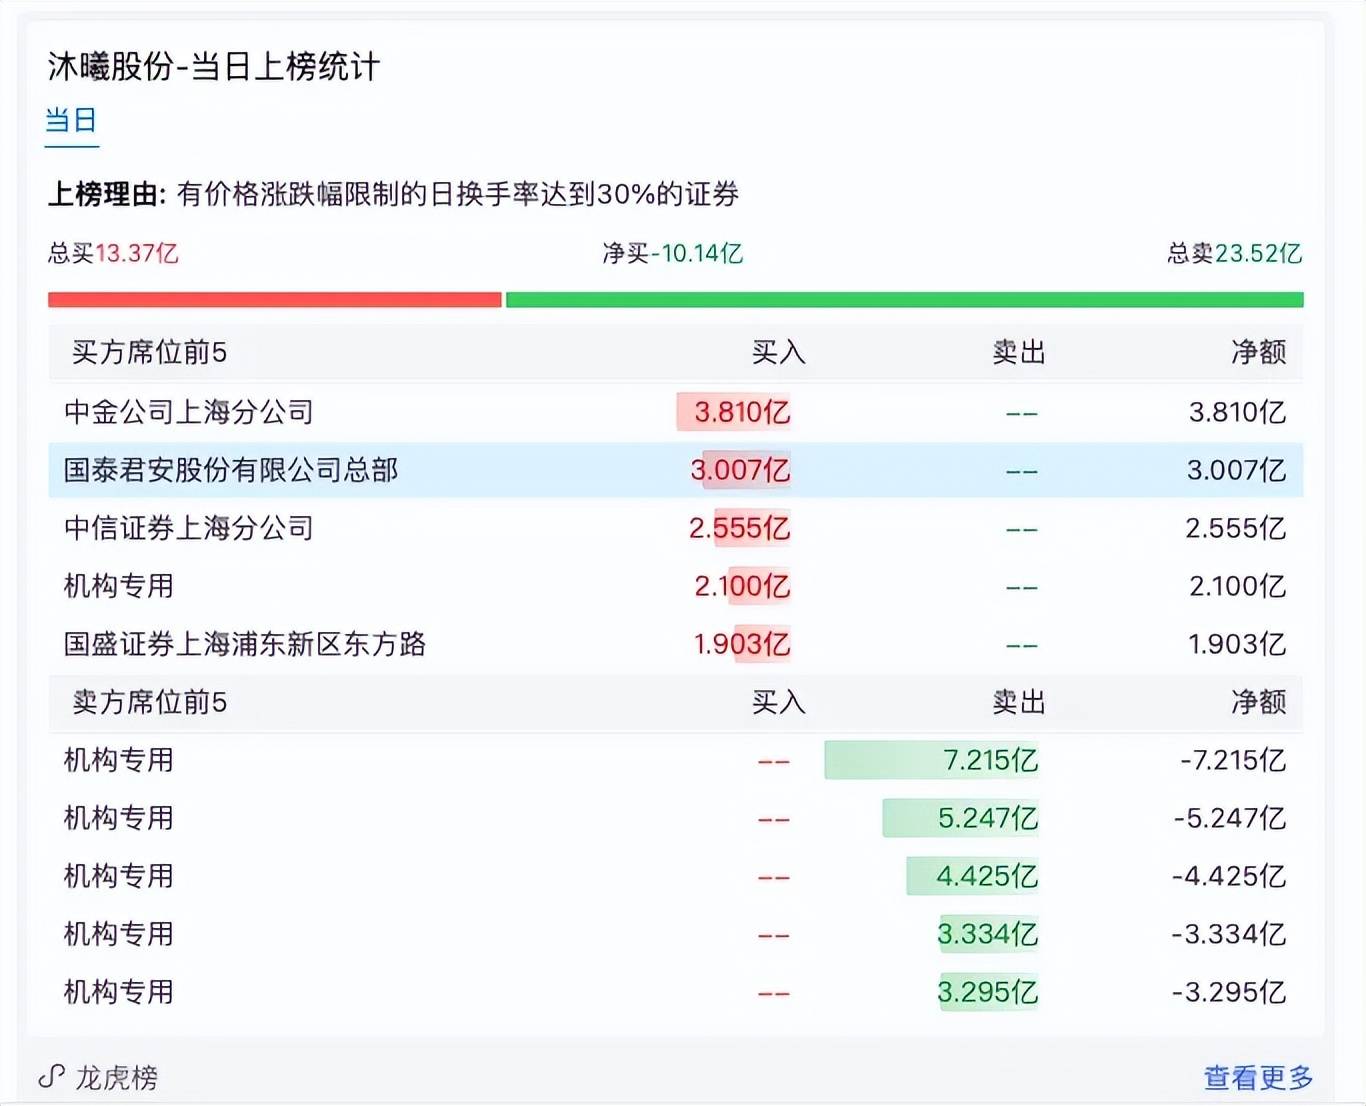
當天,沐曦股份買方前五合計買入約13.37億元,依次爲:中金公司上海分公司3.81億元、國泰海通證券總部3.01億元、中信證券上海分公司2.56億元、機構專用2.10億元、國盛證券上海浦東新區東方路營業部1.90億元。這些知名的券商營業部,是A股各路活躍遊資、量化資金或民間大戶的聚集地。
賣方前五全部是“機構專用”,合計賣出約23.52億元,分別爲7.22億元、5.25億元、4.43億元、3.33億元、3.30億元。買賣前五席位的數據差顯示,龍虎榜口徑淨賣出約10.14億元。
需要說明的是,龍虎榜“機構專用”不披露具體投資者名稱、證券賬戶及股份來源,因此賣方前五23.52億元不能直接認定爲本次1396.60萬股解禁股全部賣出,也可能包含其他機構存量持倉。
決定誰先減倉的,是資金屬性。北山常成基金投研院院長王兆江告訴《財經天下》:“公募、年金、養老金這類資金,是衝着打新賺錢來的,鎖了9個月、浮盈好幾倍,到了目標價位容易落袋;保險、外資、長線公募更看重公司持續盈利,不一定解禁首日就賣。”
企業年金是“兌現動力強”的典型。王兆江解釋,企業年金有年度收益考核,鎖定期滿、浮盈足夠時,投資管理人會評估是否落袋;單賬戶4萬多股對盤面影響有限,但若大量同類賬戶同期按相似紀律減倉,分散行爲可能形成階段性賣壓。
有人賣,就有人買。王兆江認爲,從接盤動機來看,大致可分爲四類:一是遊資和量化做短線,解禁日振幅大,它們賺波動差價;二是指數基金被動買入,沐曦股份進了哪個指數,基金就得按權重配,不管價格高低;三是產業資金看好國產GPU,覺得沐曦股份的股價從1000多元跌到四五百元是建倉機會,但要業績兌現才拿得住;四是散戶進場抄底,他們對發行價浮盈和解禁結構不敏感。四類資金裏,前兩類更重交易,後兩類更重基本面。
02、同一盤面,有人歡喜有人愁
同一批解禁、同一個盤面,不同持有成本的人,悲歡並不相通。
對打新賬戶來說,按沐曦股份9月16日477.56元的收盤價計算,相較104.66元發行價仍有約356%的浮盈。所以解禁前夜,這些機構心裏想的可能很簡單:“成本擺在那,鎖定期到了,還賺這麼多,要不要先落袋?”
一些成本遠低於發行價的早期入股者,心態要從容不少,例如私募大佬葛衛東。沐曦股份招股書及後續公告顯示,葛衛東直接持有1433.82萬股、混沌投資持有1259.97萬股,合計2693.79萬股,總持股佔比約爲6.73%。按照其公開最高入股價攤薄折算,持股成本不超過60元/股。以9月16日的477.56元/股計,葛衛東持股浮盈仍高達112.48億元。
需要說明的是,葛衛東和混沌的股份均有限售,不在9月17日解禁範圍內,所謂浮盈爲賬面浮盈,並非當日套現收益。對葛衛東這樣的早期股東來說,他們就像坐在觀衆席上看比賽的人。他們不參與9月17日的買賣,但他們的存在意味着:同一個價格,對不同人的意義完全不同。
通過一級市場進入的,還有一些拼單進來的老板。一位投資人告訴《財經天下》,2025年3月沐曦股份最後一輪融資時,有老板湊了3億元,成本“60元左右”。他不是專業的投資機構,就是生意做大了,手裏有錢,聽人說國產GPU有前景,就跟着入局了。
另一位一級市場投資人稱,當時募資時,LP反復問他一個問題:“CUDA(英偉達的軟件生態)都那麼成熟了,沐曦股份憑什麼跟它分蛋糕?”他當時的回答是:這事不看技術單挑,看政策推動、地方政府建算力中心、產業鏈自主可控的大趨勢。換句話說,他買的不是沐曦股份今天的競爭力,而是國產替代這條賽道的確定性。
低成本持有者可以安心等幾年,但高成本持有者等不起。最難受的,是在高點衝進去的新散戶。他們沒有104.6元/股打新的安全墊,也沒有早期股東幾十元成本的優勢。
03、新買家的回報,需要經營兌現
真正決定沐曦股份以後值多少錢的,是公司接下來能不能交出一份亮眼成績單。這也是新買家們最看重的。
沐曦股份2026年上半年的營收是13.24億元、歸母淨利潤爲6.12億元。截至9月18日收盤,沐曦股份的動態市盈率爲181倍,高於科創50的平均動態市盈率108倍。
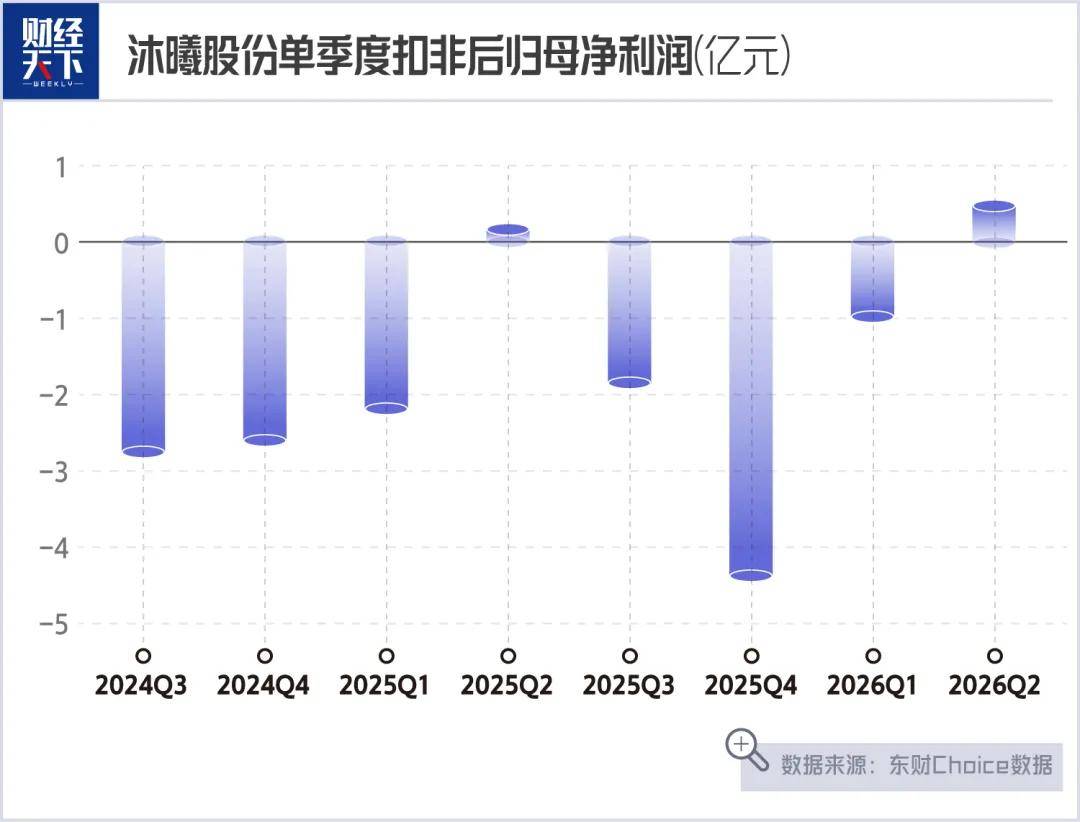
王兆江認爲,“沐曦股份盈利拐點已現,但主業造血能力仍需驗證,且估值已透支部分預期”。從2026年半年報來看,沐曦股份收入在增長,且第二季度扣非剛轉正,但經營現金流還沒回正。
2026年上半年,沐曦股份經營現金流爲-12.97億元,比去年同期的-8.83億元還少4個多億。錢去哪了?答案是預付款從年初8.34億元激增到約22億元,存貨14.32億元,應收賬款9.69億元,相當於上半年營收的七成多。
沐曦股份財務負責人魏忠偉的解釋印證了這個邏輯:芯片制造需要提前鎖定晶圓、封測、顯存,錢先付給了供應商;產品發到智算中心,要等驗收通過才能收到客戶的回款。錢一頭出去、一頭沒回來,所以利潤表看着在好轉,現金流反而更緊。
現金流什麼時候能回來?得看訂單能不能順利交付、客戶能不能驗收、錢能不能按時到賬。在9月7日的半年度業績說明會上,沐曦股份董事長兼總經理陳維良表示,AI算力需求的增長最終能否轉化爲公司收入,要看五個環節:客戶算力預算是否充足、業務遷移到國產GPU平臺的軟件成本有多高、集羣運行是否穩定、晶圓封裝顯存等供應鏈是否可得、項目能否順利驗收並回款。
這五道關,拆開來就是三步:先把芯片賣出去,對應“客戶預算夠、遷移成本可接受”;再靠規模賺到錢,對應“集羣穩、供應鏈跟得上”;最後讓現金回到公司賬上,對應“驗收順利、回款到位”。只有應收賬款加快周轉、預付款按訂單節奏走、存貨順利轉化成收入,現金流才能從淨流出轉向平衡。
已於今年5月量產的GPU芯片曦雲C600正加速成爲沐曦股份的業績支柱,關乎眼下的兌現能力,但決定公司中長期成長天花板的,則是全新一代的曦雲C700。
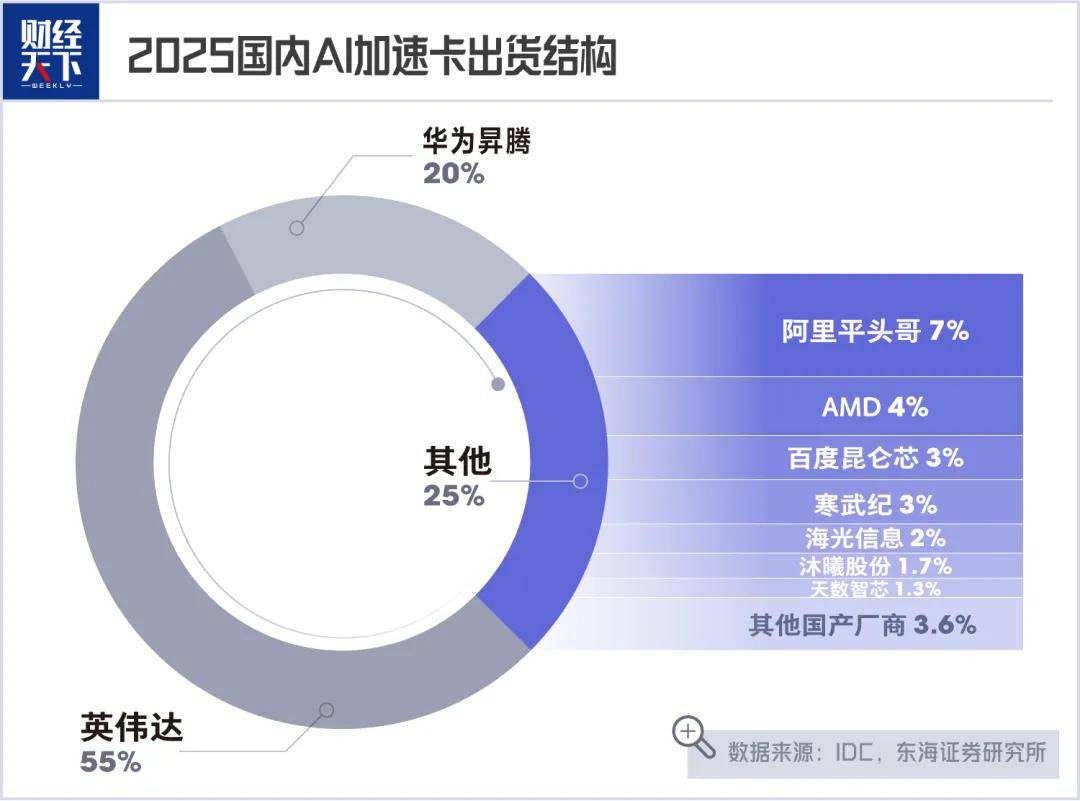
C700是沐曦“曦雲C系列”的下一代旗艦通用GPU,於2025年4月立項,採用國產先進工藝,主要面向AI訓練/推理、通用計算。在業績會上,陳維良稱其核心設計與功能驗證大部分已完成,正在做更深入的性能調優,後續還要走流片、軟件適配、客戶測試和量產導入。
相比剛剛量產的C600,C700在計算能力、存儲容量、通信能力和功耗等方面均有大幅提升,整體性能對標英偉達H100。這一旗艦產品的如期量產,將成爲沐曦股份撕掉“候選”標籤、坐穩“旗艦供貨商”的決定性一役。
相關閱讀
- 越来越多的人派遣人工智能来打客服战2026-09-25
- 為什麼問界“專屬專營”是時代的選擇2026-09-25
- 誰來阻止賽博洪水淹沒世界?2026-09-25
- 誰的黃金週急需一副AI眼鏡?2026-09-25
- 原創 沐曦股份,上演了一場百億換手大戲2026-09-25
相關閱讀
越来越多的人派遣人工智能来打客服战
蓋蒂圖片社; Alyssa Powell/BI Discourse Tech 不可靠客戶的崛起 公司讓客戶服務充滿了機器人…
為什麼問界“專屬專營”是時代的選擇
文:李浩 “問界品牌專屬專營”最近在網上引發熱議。有人猜測合作生變,有人擔心用戶權益。但把視角拉遠,會發現這件事的討論,其實觸及了一個更大的命題:當中國車市從首購走向換購,高端品牌到底靠什麼留住用戶? 五年前,賽力斯與華爲聯合推出問界品牌,…
誰來阻止賽博洪水淹沒世界?
2025年底,韋氏詞典把年度詞匯授給一個老詞的新義:slop。它本義是喂豬的泔水,如今更多被用於AI批量生成的低質內容。一個詞被詞典收編,說明它已經不是個別現象,而是已經成爲了人們的日常。 事實上,低質內容已經引起了各大渠道的重視和清理。S…