資本市場最神奇的事情是什麼?
股價暴漲、暴跌?上市、退市?
都不是,如果一家上市公司的股價和名字一模一樣,算不算得上是百年一見呢?
近期異常活躍的港股,第一次見到了這神奇的一幕!
九毛九(09922.HK)的股價,真的跌到“九毛九”了。
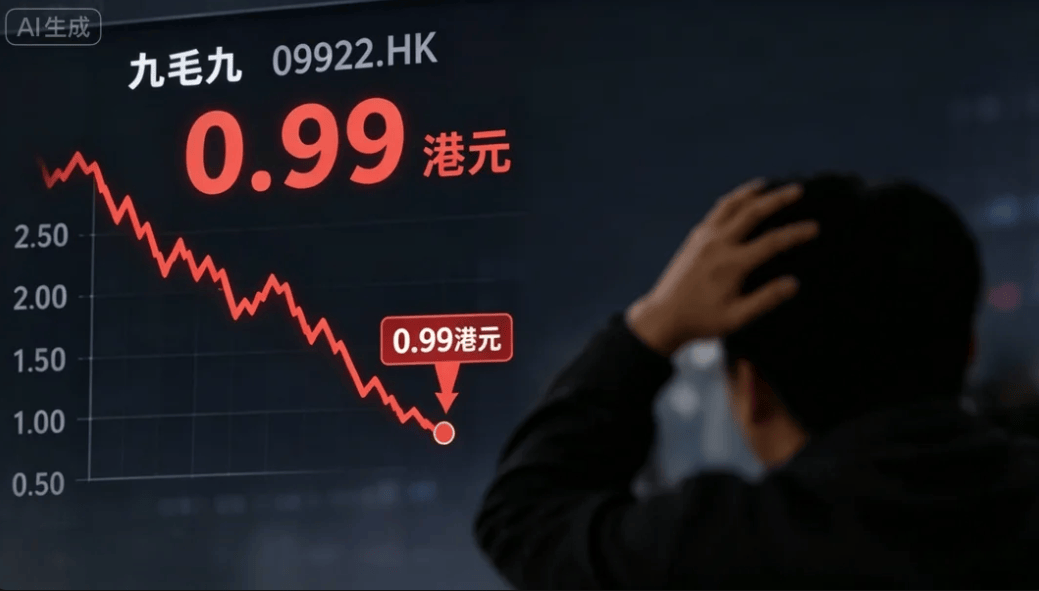
更慘的是,九毛九巔峯時期股價曾衝到38港元以上,市值超過500億港元。而如今,股價已經跌去九成,離“九成九”也不遠了。
也許大家不熟悉九毛九集團,但相信不少人應該見過它的王牌——太二酸菜魚。
就是那個曾經火遍全國,立下“三不” 規矩的網紅酸菜魚品牌。除此之外,集團還有慫火鍋、九毛九西北菜等,巔峯時期門店800多家,現在一路收縮到606家。
更神奇的是它最新的半年報,收入同比跌了兩位數,淨利反而大漲三成,而且這還不是降本增效式的逆市突圍。
原來,這份“漂亮”的財報,不是九毛九的生意變得更好了,而是把虧錢的店關掉“省”出來的。
只是,關店換來的利潤,到底是“止血”還是“失血”呢?
01
你敢想象,上市公司居然把自己活成了股價。
九毛九(09922.HK),真跌到“九毛九”了!
9月17日,九毛九盤中股價一度跌至0.99港元。
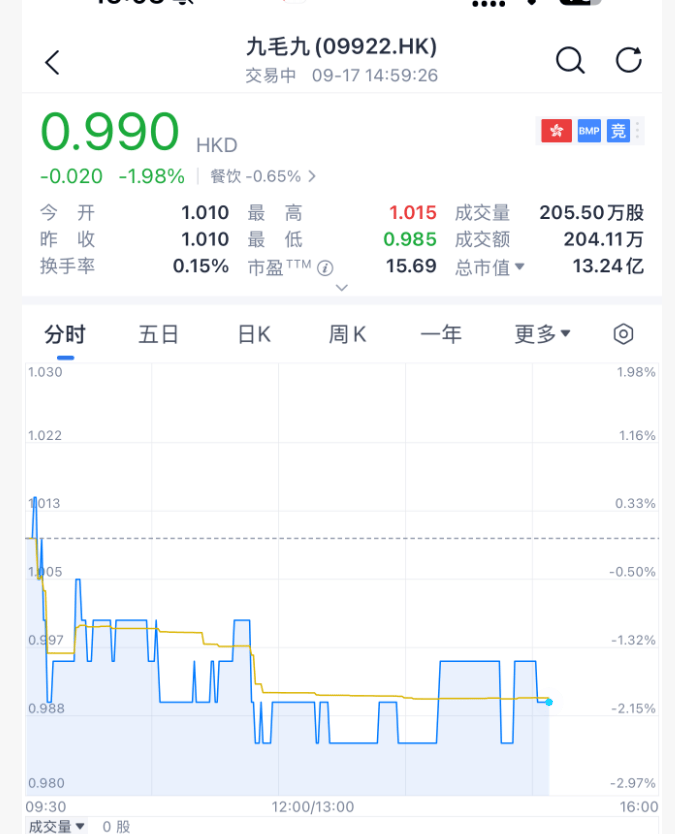
九毛九,九毛九。
證券簡稱和股票價格,在這一刻完成了歷史性的“交匯”。
誰又能想到,這家在港股“跌跌不休”的上市公司,居然因爲“九毛九”在市場上刷了一波熱度。
有股民甚至調侃道:“建議公司直接改名9塊9。”
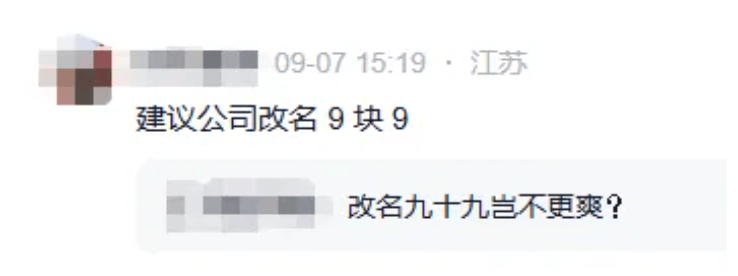
名字有用的話,二六三、三六零、七一二不得起飛啊。
玩笑歸玩笑,九毛九如今的確到了需要重新證明自己的時候。
從最高點的38.38港元/股到最低點的0.985港元/股,九毛九股價跌去97.4%,市值縮水超500億港元。
截至2026年9月18日收盤,九毛九股價跌1.94%收1.01港元/股,總市值僅剩約13.51億港元。
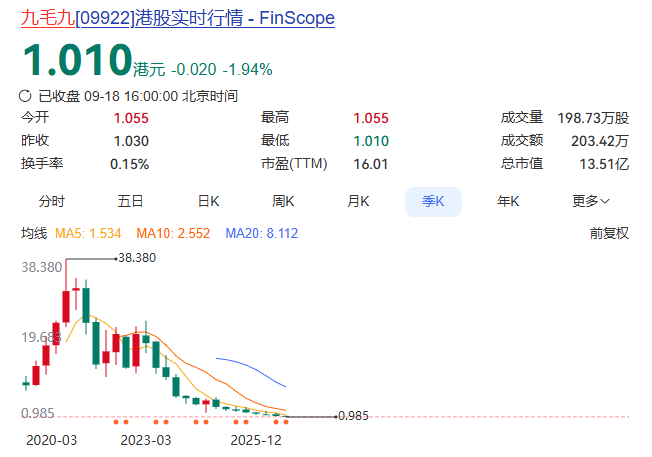
六年前,九毛九可不止“九毛九”。
海底撈老板張勇夫婦遠飛新加坡之後,深耕餐飲業20餘年的九毛九創始人管毅宏站了出來,勢要超越海底撈,做屬於中國人自己的餐飲企業,最終他做到了!
作爲衡量餐廳經營狀況最重要的指標,管毅宏旗下的太二酸菜魚今年上半年翻座率高達5.5,超過了海底撈5.3的翻桌率;
同時,作爲2020年第一家上市的中國餐飲企業,不少投資人將九毛九視爲“海底撈第二”,以至於其在上市之前獲得近640倍超額認購。
管毅宏彼時也堅信,九毛九未來市值一定能超過“外企”海底撈,不做“海底撈第二”,爭做“九毛九第一”!
市場也對九毛九充滿了期待,上市首日股價上漲超過50%,一年後股價甚至超過38港元/股,在資本市場一時風光無限。
02
從網紅餐飲股到股價如其名,這背後不只是巧合。
那時候的九毛九,踩中的幾乎是餐飲資本化最性感的幾個關鍵詞:連鎖餐飲、消費升級、網紅品牌、年輕人。
尤其是旗下的太二酸菜魚。
一句“酸菜比魚好喫”,再配上頗具個性的“三不”規矩:超過4人不接待、不拼桌不加位、不外賣。
逼格直接拉滿,讓太二迅速成了商場裏的“排隊王”,和“喝喜茶、喫海底撈”一起成了當時年輕人逛商場的“三件套”。
恰好,資本也喜歡這樣的故事。
有個性、有故事、可復制……一家餐飲企業給了市場最誘人的想象空間。
巔峯時期,九毛九集團旗下品牌太二酸菜魚、慫火鍋、九毛九西北菜等,門店總數超800家。
可惜,花無百日紅,餐飲業不能只講故事,競爭越激烈,對基本盤的要求也就越高,九毛九旗下品牌發展太快了,地基好像並不是十分地牢固。
2026中期業績顯示,上半年,集團實現收入23.91億元,同比下降13.2%;集團淨利潤同比增長33.2%,核心經營利潤反而從上年同期的9814萬元降到7911萬元,下降約19.4%。
不少人看到第一眼可能會覺得:這是餐飲行業逆市突圍的代表,降本增效有了成效。
但真相往往沒那麼簡單。
在報表溢利增長33.2%的同時,主業賺錢能力反而下降了近兩成。
利潤增長的水分來自哪裏?
一是關店減少了虧損門店的拖累,二是去年同期基數較低(2025年上半年歸母淨利潤僅約6070萬元),三是非經常性項目的貢獻。這不是經營改善,這是財務技巧。
今年上半年,九毛九只新開了4家餐廳,卻一口氣關了42家,關店開店比例10.5:1。截至6月底,餐廳總數從巔峯時期的800多家縮減至606家。
關掉的大多是租金高、流水差、持續虧錢的門店。
餐飲正餐的成本賬其實很殘酷:食材、人工、租金,三項加起來喫掉營收70%-80%。剩下的錢還要承擔水電、裝修攤銷、總部管理費。
把這些“成本黑洞”直接關掉,立刻甩掉持續虧損的包袱,剩下的門店數據自然好看。
說白了,報表上的利潤增長,靠的是關店止血、賣資產、低基數這些“財務技巧”,而不是生意變好了。
03
關店可以止血,但關店不能創造增長。
比業績更讓人揪心的,是九毛九的現金狀況。
半年之內,集團現金從10.18億掉到5.88億,現金直接少了42.2%。流動比率僅135.43%,對於一個正在大規模關店、調改門店的餐飲集團而言,這個現金安全墊並不寬裕。
那麼,錢花去到什麼地方去了?
一筆是出海豪賭:斥資4300萬美元收購北美麻辣燙品牌Big Way近一半股權,試圖打開海外市場,但目前幾乎沒有收入貢獻;
另一筆是回購託股價,今年多次回購股份,想穩住資本市場信心。可回購只是止痛針,股價越買越跌,槓杆越抬越高。
這一系列戰略騰挪不僅未能止住股價跌勢,反而將自身的流動性安全壓到了上市以來的最低。
得虧是有太二酸菜魚扛着,不然九毛九怕是不止“九毛九”了。
作爲九毛九的營收支柱,太二是唯一實現同店日均銷售額有所增長的。
上半年,太二收入約17.95億元,佔集團總收入的75%左右,同店日均銷售額同比增長7.4%;翻臺率從上年同期的3.1次/天提升至3.5次/天,店鋪層面經營利潤率也提升至14.9%。
但這份亮眼數據背後,自帶幸存者偏差。
太二門店從去年同期的566家降到477家,淨減少89家。關掉的都是經營最差的店,剩下的自然就“平均”變好了。
目前的情況是,太二好,九毛九才能好。
可太二正在進行一場“傷筋動骨”的轉型,讓九毛九的未來又充滿了不確定性。
過去,太二靠“酸菜魚大單品”打天下,SKU極少、出餐極快、翻臺極高,扛住了購物中心高樓層的昂貴租金。但酸菜魚這個品類的天花板到了,太二不得不從升級轉型。
菜單從酸菜魚擴展到蝦、牛肉、雞、豬肉,SKU增加到30多款;廚房改成全明檔,強調“鮮活食材”,現殺現炒。
轉型本身,矛盾重重。
出餐變慢,後廚復雜,人工成本上漲。原本賴以生存的高翻臺邏輯,被直接打破。
一個靠翻臺攤薄租金的商業模式,撞上了降翻臺的轉型方向。
還有酸菜魚賽道競爭退潮,卻轉身一頭扎進14萬家門店廝殺的川菜紅海。
這就像一個短跑運動員非要改練馬拉松,不是說不行,但需要時間和代價。
原本被寄予厚望、作爲第二增長曲線的慫火鍋,如今壓力最大。
曾經憑借氛圍感出圈的慫火鍋,上半年收入暴跌36.4%,同店銷售額下滑 22.9%,翻臺率持續走低,門店從 76 家砍到 54 家,管理層計劃繼續縮減到 40 家以內。
另一個老品牌九毛九西北菜同樣收入下滑,翻臺走低。嘗試打造山西菜新模型,目前門店很少,沒能向外復制。
其餘多個小衆新品牌門店寥寥,幾乎貢獻不了營收。
第二曲線全線潰敗,集團所有希望,全部押在太二的轉型是否能夠成功上面。
相關閱讀
- 原創 你上次穿皮鞋,是不是還是去年年會?2026-09-20
- 降價,能讓鍾薛高起死回生嗎?2026-09-20
- 從最高66降價到6塊9,鍾薛高能重新被愛嗎?2026-09-20
- 百年老店,賣了!百億買賣,要打遊戲、不打醬油?2026-09-20