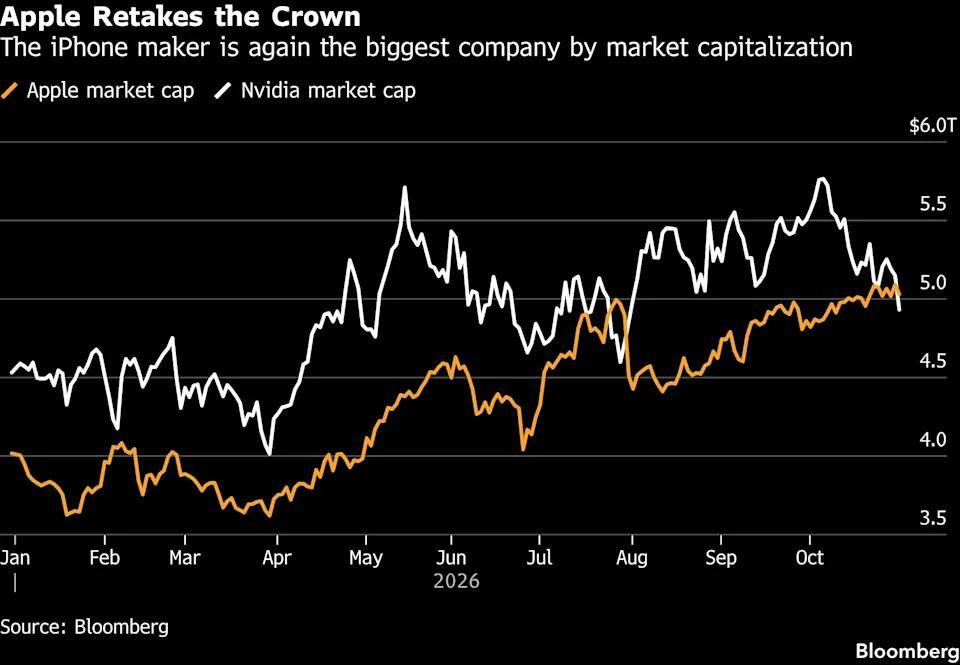
10 月 30 日盤中,蘋果市值站上 5 萬億美元,把英偉達擠下王座。
第二天收盤塵埃落定,蘋果 5.03 萬億,英偉達 4.93 萬億。英偉達單日縮水 2170 億美元,約合人民幣 1.4 萬億元,一天蒸發掉一個中石油還多。
 圖源:Bloomberg
這不是第一次超越英偉達。早在今年 7 月 17 日蘋果就已經盤中反超英偉達,7 月 27 日再度領先,兩次都沒坐穩。自 2025 年年中以來,英偉達在這張榜上霸了 260 多個交易日。
所以這次登頂,能持續多久仍是未知數。
但真正值得琢磨的是另一件事,贏走 AI 最大贏家王冠的,是全場最不像 AI 玩家的那家公司。
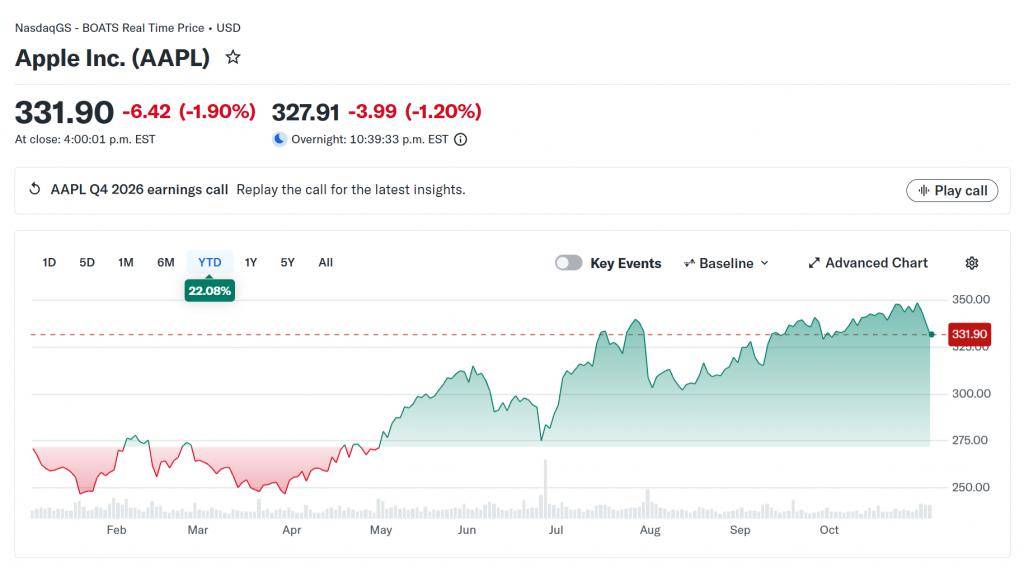
蘋果今年漲了 27%,是七巨頭裏漲幅第一,還是第二名英偉達的兩倍多。一家被罵了兩年 “AI 落後 ” 的公司,在 AI 最熱的年份跑贏了所有 AI 公司。
 圖源:網絡
這不合邏輯。除非我們對 “AI 怎麼賺錢 ” 這件事的理解,從一開始就錯了。
不是蘋果變強,是 AI 太貴了
先把話說透,這輪王座易主,蘋果沒有變強,是 AI 變貴了。
市場的敘事正在切換,從 ” 誰的投入數字最大 “,切到 ” 誰能把投入變成利潤 “。
看一組對比就夠了。匯豐測算,蘋果 2026 年預測銷售額中,用於 AI 數據中心的資本支出佔比約 2.5%。而 Meta、谷歌、亞馬遜、微軟四家,這個數字是 39%。
微軟、谷歌、亞馬遜、Meta,每一家的資本開支都在千億美元級別。蘋果 2026 年 AI 相關支出約 110 億到 130 億美元,不到人家一個零頭。
錢花出去好說,但賬不好還。Alphabet、亞馬遜的自由現金流已轉爲負值,被迫越來越多地轉向債券市場融資。利率還在上行,借貸成本跟着往上頂,標普直接把 Meta 的展望下調至負面,理由是 ” 資本開支與自由經營現金流面臨顯著不確定性 “。
當然最直觀的,還是 10 月最後一個交易日的 ” 美股科技股集體打折 “。英特爾單日跌 28.58%,創四十多年來最大單日跌幅;費城半導體指數跌 7.2%,創 6 月以來最大跌幅;給 AI 提供算力租賃的 CoreWeave 和 Nebius,10 月跌幅均超 30%。
納斯達克 100 指數 10 月跌 6.7%,2025 年 3 月以來最差單月。
而蘋果這邊預計 2026 財年自由現金流增長 38%,至 1420 億美元。手上現金及證券約 1460 億美元;股價年內漲 27%,七巨頭第一。
一邊是燒錢燒到發債,一邊是現金堆成山。資金正在從算力敘事流向現金流敘事,這是從偏好故事轉向回歸商業基本邏輯。
不重倉 AI,憑什麼被重新定價
市場給蘋果的溢價,主要來自三層邏輯。
第一層,避險屬性。七巨頭裏,蘋果是唯一一家 ” 準公用事業 ” 公司。它的收入不依賴某個技術周期的勝負,只依賴 25 億臺設備還在用戶手裏。當所有人都在賭 AI 的回報周期時,可預期性本身成了稀缺品。英國 BRI 投資主管託尼 · 梅多斯說得直白:蘋果對資本支出密集型模式的暴露度更低,這輪重定價反映的是對盈利持續性的信心,而不是對 AI 前景的投機。
第二層,間接變現。蘋果是罕見的 ” 低投入受益者 “。不管最後是 OpenAI、谷歌還是阿裏贏,AI 要觸達用戶都得經過蘋果的入口。它不參賽,但它是賽道本身。
第三層,財務結構。服務業務毛利率 75.6%,產品毛利率約 40%。硬件負責拉人進門,服務負責收錢。這套結構讓蘋果的 AI 投入天然是 ” 輕 ” 的,端側模型跑在用戶已經買走的芯片上,算力成本早就被硬件付過了。
但別急着唱多,蘋果自身的問題也很多。
首先是估值不便宜。TTM 市盈率在 30 至 36 倍區間,按未來 12 個月預期收益計接近 36 倍,處於 2008 年以來最高水平、位於歷史估值分布的第 99 百分位。它已成爲七巨頭中唯一一只未來 12 個月隱含回報爲負的股票,7 月底財報以來至少六位分析師下調評級,買入推薦比例不足六成,而微軟、亞馬遜、Meta 均超過九成。
Siri 不再跳票,但在全球市場鋪開並不容易。新 Siri AI 已於 2026 年 9 月 14 日以 Beta 形式隨 iOS 27 上線,支持 16 種語言、簡體中文在列,但中國大陸用戶直到 11 月 4 日才開放部分 AI 功能 Beta 版本;但真正具備跨應用自主調用能力的完整體驗,仍要等到下個月。
蘋果被吹上天的 ” 視覺智能 “,背後由谷歌 Gemini 驅動,蘋果每年支付約 10 億美元授權 1.2 萬億參數模型,復雜計算託管在谷歌雲上,中國版則切換爲阿裏千問。
部分 AI 能力本質是 ” 外包 “。2026 年 1 月谷歌和蘋果雙方官宣多年期戰略合作,下一代蘋果基礎模型直接構建於 Gemini 的模型架構與雲端基礎設施之上,而蘋果自研的萬億參數模型仍在路上。
所以核心判斷只有一句話,市場買蘋果,不是因爲它 AI 做得最好,而是因爲它不必爲 AI 燒錢。這兩件事,估值含義完全不同。
蘋果能不能走出獨立於 AI 的賺錢路線
能,而且它已經走過三次了。
這套打法有個名字,叫 ” 收費站模式 “:不修路,只設卡。
雲計算熱潮時,蘋果沒自建,直接買亞馬遜 AWS 轉手賣給用戶,賺差價。搜索時代,它沒自研,跟谷歌籤預裝協議,每年坐收數百億美元。如今 AI 來了,它把模型外包給 OpenAI、谷歌、阿裏,自己守着入口。
三次,一次沒失手。
機構給的預測也不難看,FY2028 營收 5341 億美元,服務業務 CAGR 12.4%,是收入結構裏增速最快、盈利質量最好的部分。
但天花板同樣清楚。
第一,這套模式跟 iPhone 換機周期強綁定。手機賣不動,收費站就沒車過。第二,反壟斷對 App Store 抽成的施壓是持續性的,歐美監管沒打算松手。
所以這條路能走通,但它是 ” 穩態收租 “,不是 ” 高增長故事 “。
這意味着什麼?意味着用科技股的估值框架看蘋果,會一直覺得它 ” 不夠性感 “;用消費股的框架看,它反而是全球最優質的現金流資產之一。市場這輪重定價,本質上就是一次估值坐標的切換。
全球市場很強,中國市場較弱
蘋果在全球登頂,在中國卻出現了一組最矛盾的讀數,營收增速全球第一,中國市場份額卻比較弱。
今年三季度,蘋果在華出貨 1160 萬臺、同比增長 15%、份額 20%。華爲三季度達到 1240 萬臺、增長 18%、份額來到 21%,兩家合計拿下 41% 的份額,比去年同期高出約 10 個百分點,市場在向雙寡頭集中,蘋果從唯一的王變成兩強之一。
權威機構 IDC 口徑當季 iPhone 出貨約 1033 萬臺、同比下滑 4.3%,份額卻從 15.8% 升到 17.8%,量在減少而份額在升,說明整個盤子縮得更快。
而且蘋果價格帶開始失守,5000 至 6000 元主流高端,華爲已反超蘋果拿下第一;8000 元以上華爲份額首次突破 30%,創歷史新高。蘋果仍守着 6000 元以上大盤和 8000 元以上 73.5% 的絕對優勢,但腰部在丟。
營收在漲,份額在讓,蘋果只能用價格去換量。
618 期間 iPhone 17 Pro 系列直降千元,疊加補貼最高省 2000 元,標準版首次跌破 4500 元。華爲同天應戰,Mate X6 直降 3000 元。到了今年 9 月,iPhone 18 Pro/Pro Max 各漲 100 美元,基礎款推遲到明年春季,秋季只有兩款高端機在賣,量上不去,但均價上去了。
蘋果在中國不是賣不動,而是賣得貴、守得累。過去靠品牌溢價站着賣,現在要靠降價、補貼跑量,量回來了,含金量比兩年前低。
接任 CEO 的特努斯在財報會上表示 ·,對中國市場表現滿意,增長主要來自 iPhone,其次是 Mac。這話沒錯,但市場反應是股價盤後跌超 3%,投資者在意的是下季度 187.5 億美元的預期缺口,不是 175 億的同比增長。
在中國,20% 和 21% 的份額差別不在一個百分點,而在誰定規則。蘋果手裏還握着高端定價權,但它已經不再是那個不用解釋、不用降價、不用趕時間的蘋果。
寫在最後
根據已經拿到測試版的蘋果智能的實測來看,國行蘋果智能更像蘋果在國內 AI 手機賽道的一次穩妥試水。其端側原生功能主打翻譯、轉錄、照片處理這類實用能力,復雜創作、深度問答則交給千問補位。但 AI 手機戰場在國內已經卷了好幾年,實時翻譯、照片消除、AI 摘要、智能創作早已不是新鮮賣點。
復雜創作、深度問答交給千問,短期體驗補齊很快。但長期有一個隱憂,當用戶習慣了 “AI 能力 = 千問 “,蘋果自身模型的價值感知會被稀釋,且這部分體驗受制於合作條款和數據合規,不是蘋果完全可控的護城河。國產廠商的智能體是自己底座 + 自己調度,蘋果是 ” 自己框架 + 別人大腦 “,路線含金量不同。
國產廠商卷智能體的時間窗口,蘋果還有機會追,但窗口在收窄。
參考資料:
蘋果國行 AI 搶先一手實測 來源:智東西
蘋果的一切都在變貴,全怪 AI 來源:愛範兒
- END –
相關閱讀
- 世界,排隊賣貨給中國!2026-11-12
- “彩電大王”倪潤峰逝世,從車間技術員到國企掌門人,跌宕半生定格一個家電時代2026-11-12
- 原創 “古稀”王健林重掌萬達商管,十年間身家蒸發2000億2026-11-12
- 原創 中產在山姆瘋搶始祖鳥2026-11-12
- 世間再無雙11,徒留商家慘兮兮2026-11-11


