先看一組數據。金龍魚市值最高的時候逼近7800億元,如今不到1600億。
五年時間,超過6000億的市值沒了,股價較高點跌去八成以上,最低觸及23.62元/股。什麼概念?
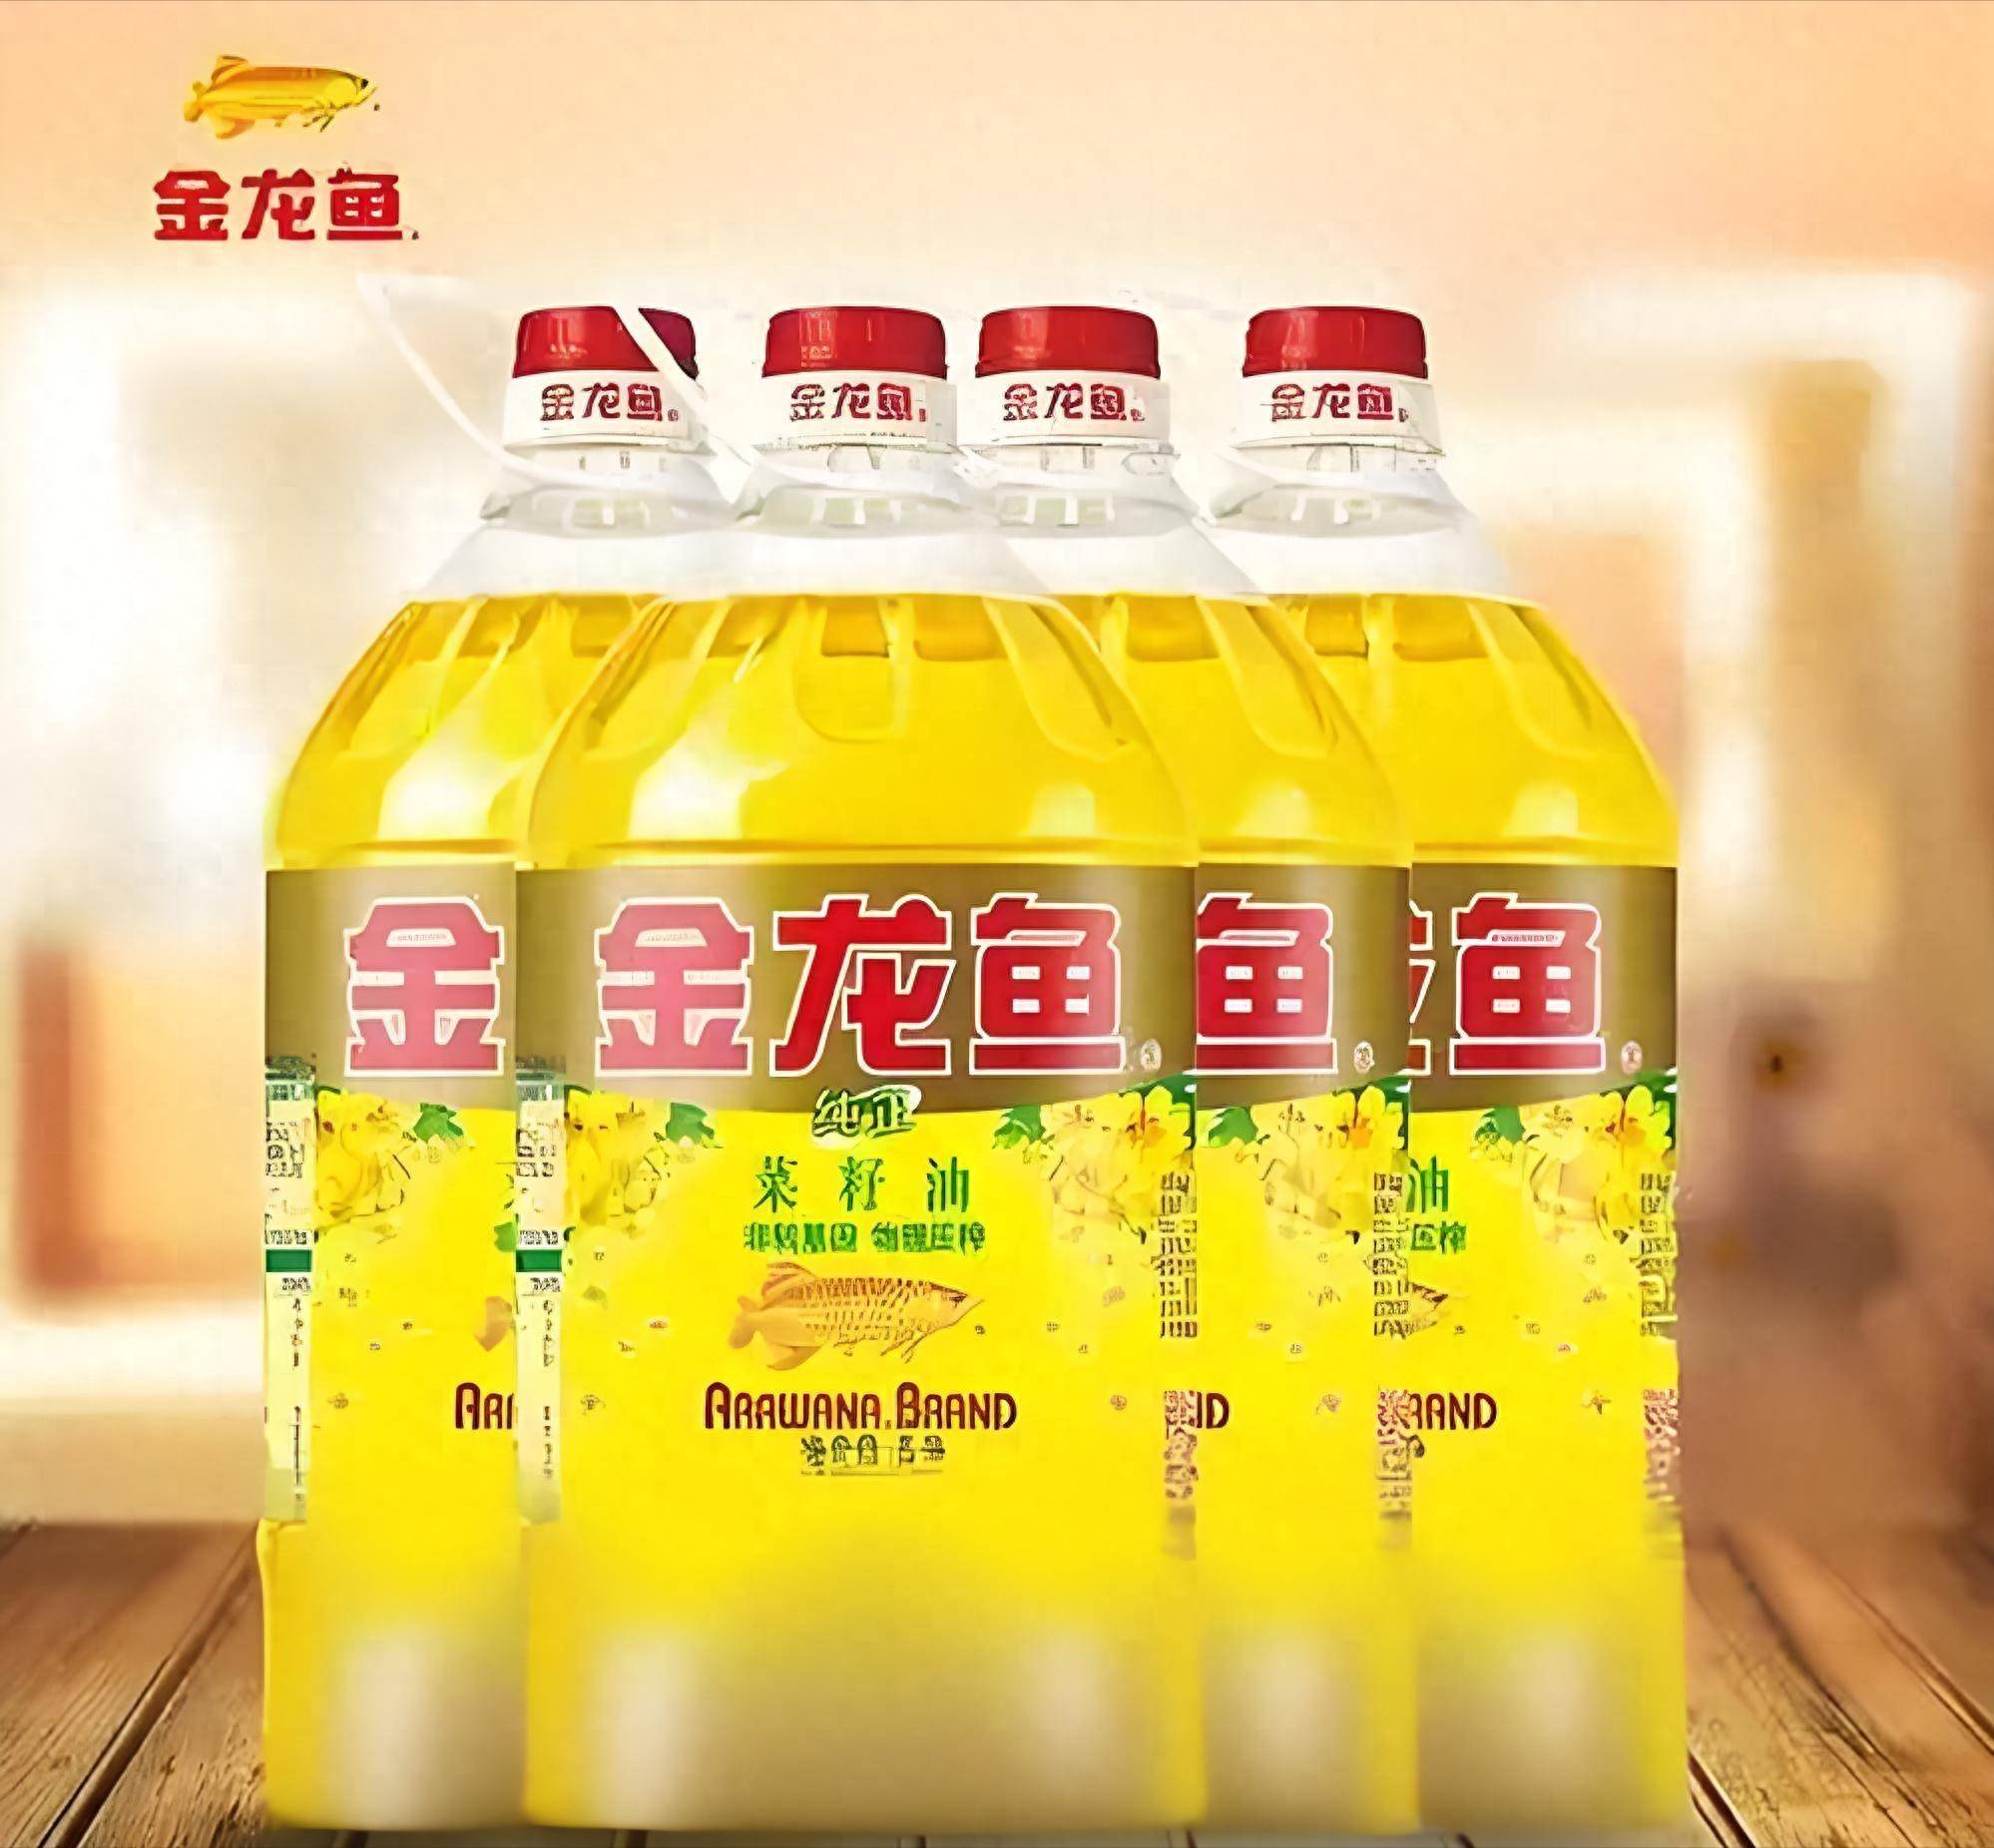
相當於一家中型上市公司的全部市值,直接被市場抹掉了。
而它的營收規模呢?2025年全年營收2451億元,2026年一季度655億元,還在漲。
營收漲,市值跌,這本身就很反常。 更讓人玩味的是,很多消費者到現在還以爲金龍魚是國產品牌。
這就引出一個問題:一家在中國市場扎根三十多年、被億萬家庭當作“國民油”的企業,到底出了什麼事?
金龍魚最早由馬來西亞華僑郭鶴年的侄子郭孔豐創立,上世紀80年代在深圳蛇口建廠。
它的母公司益海嘉裏, 由新加坡豐益國際持股99.99%,而豐益國際的股東結構裏,還有美國糧商ADM的身影。說白了,這是一家徹頭徹尾的外資企業。
但過去幾十年,金龍魚在品牌塑造上,幾乎讓人感覺不到“外資”兩個字。 它的包裝、它的廣告、它的渠道布局,都透着一股“中國老百姓自己的油”的味道。以至於有市場研究報告直接把它歸類爲民企。
個人的感受是,這種品牌定位本身沒什麼問題,跨國企業本地化做得好是本事。
但問題在於,當消費者基於“國貨”的情感認同去支持你的時候,一旦發現事實並非如此,那種被辜負的感覺,比產品本身的問題更致命。
2024年,新加坡總理的一番言論在網絡上發酵,很多消費者才第一次意識到:原來金龍魚的“國貨”人設,可能只是一層濾鏡。
如果說外資身份只是讓消費者心裏咯噔一下,那接下來這件事,就直接把信任裂口撕大了。
2025年11月, 金龍魚發布公告,其下屬子公司廣州益海收到一審刑事判決書,被認定構成合同詐騙罪從犯,判處罰金100萬元,還要和另一家公司共同退賠18.81億元經濟損失。
18.81億什麼概念?金龍魚2024年全年歸母淨利潤也就25億左右,這一筆退賠,相當於大半年白幹。
金龍魚方面的態度很堅決: 不認,已上訴。公司在多個場合強調“我們是被蒙蔽的”。這事到現在還沒有最終定論,二審結果沒出來。
就這件事而言,我的判斷是,無論最終判決結果如何, 光是“上市公司子公司被判合同詐騙罪”這個標籤,就夠讓投資者和消費者心裏打鼓了。
品牌信任這種東西,建起來要幾十年,塌下來可能就一紙判決書。再看看金龍魚的經營狀況。
2025年全年營收2451億元,歸母淨利潤31.53億元,同比增長26%。2026年一季度營收655億元,淨利潤14.82億元,同比增長近51%。單看數字,好像挺漂亮。
但仔細看就會發現問題。2025年的利潤增長裏,有很大一塊來自訴訟損失計提的調整。 扣非淨利潤雖然同比大增193%,但那是因爲前一年基數太低。以我的角度來說,這些數字的“含水量”不低。
更關鍵的是毛利率。 2026年一季度毛利率降到6.77%,比去年同期又下滑了0.63個百分點。
糧油行業本來就是薄利賽道,毛利率不到7個點,意味着每賣100塊錢的油,刨去成本只剩不到7塊錢的毛利,再扣掉渠道費用、管理費用、財務費用,真正能落袋的少得可憐。
結合我的觀察,傾向認爲,金龍魚最大的困境不在於營收能不能漲,而在於這種“薄利多銷”的模式已經摸到天花板了。米面糧油是民生剛需,國家管控着價格,企業沒有提價空間。你賣得再多,利潤也就那樣。
金龍魚2020年上市的時候,被市場捧爲“油茅”,對標茅臺。當時股價一路飆升,市值衝到7800億。投資者看中的是什麼?是消費剛需的確定性,是行業龍頭的護城河。
但五年過去了,這個邏輯被現實打得粉碎。在食用油市場,金龍魚的份額從2019年的39.3%微降到2024年的37.7%, 魯花、福臨門這些本土品牌一直在後面追趕消費者首選品牌調查裏,金龍魚雖然還以48%排第一,但魯花44%、福臨門35%的差距已經很小了。
按照我的思路來看,投資者當初給金龍魚的高估值,建立在“消費剛需+行業壟斷”的預期上。但現實是,食用油市場是一個充分競爭的市場,沒有誰是不可替代的。
金龍魚的價格優勢,正在被本土品牌一點點蠶食。再加上2024年的“罐車運輸亂象”輿情,雖然最終國務院食安辦的調查結果沒有涉及金龍魚下屬企業,但品牌受到的衝擊是實實在在的。 據統計,2024到2025年間,針對金龍魚的各類不實信息達到了14萬條。
這裏面有多少是謠言、多少是真實反饋,普通消費者分不清,也沒興趣分清楚。金龍魚這幾年一直在推“第二增長曲線”,搞調味品、大健康食品、中央廚房。方向沒錯,但效果呢?
從2026年上半年的數據來看,這些新業務還遠沒有到能扛大梁的程度。 而且新賽道的競爭對手一個比一個強,調味品有海天、李錦記,大健康食品有各種新消費品牌。
金龍魚的優勢在渠道和供應鏈,但這些優勢在新賽道上能發揮多大作用,說實話還需要時間驗證。
站在我的立場看,金龍魚目前面臨的是一個“兩頭堵”的局面: 老業務利潤率太薄、增長空間有限;新業務投入大、周期長、競爭激烈。而資本市場的耐心是有限的,股價已經用腳投票了。
金龍魚的故事,本質上是一個關於“預期差”的故事。市場曾經把它當成一家擁有定價權的消費壟斷企業,但它實際上是一家利潤率極薄、競爭激烈、增長空間受限的糧油加工企業。
6000億市值的蒸發,不是一天發生的,也不只是因爲某一件負面事件。它是外資身份爭議、品牌信任下滑、業績增長乏力、新業務不及預期,這些因素疊加在一起的結果。
金龍魚還能不能翻身?從經營層面看,它的營收規模、渠道覆蓋、供應鏈能力依然是行業頂尖的,短期內沒有誰能取代它的位置。
但從資本市場的角度看,投資者需要的是一個能賺錢的好生意,而不是一個只能賺辛苦錢的大生意。
以我的角度來說,金龍魚真正需要解決的問題,可能不是怎麼講好“第二曲線”的故事,而是怎麼讓消費者重新相信: 你端上桌的那瓶油,是值得信任的。
官方信源:
相關閱讀
- 馬斯克與Neuralink女高管分手!4娃媽公開私信:不是試管是真愛2026-10-03
- 600億美元銀團,不只是“買晶片”2026-10-03
- 原創 熬了兩年半,抖音7.5億收購黃了2026-10-03
- 調查顯示,今年即使是高收入者也只能靠薪水過活2026-10-03
- 華為與賽力斯:“分手”15天又“複合”,這筆賬到底怎麼算?2026-10-03