問界迎來成人禮/AI圖
手工勞動/挖哥
手工編輯 /角叔
出品/獨角獸觀察
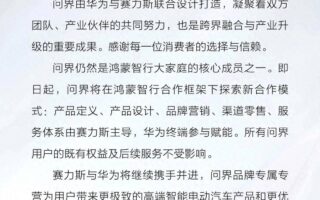
9月15日午間,財聯社一則重磅消息在汽車圈和資本市場炸開了鍋:華爲與賽力斯的智選車合作模式將在本周迎來重大調整。未來華爲將採用輕資產方式與賽力斯合作,產品定義、營銷傳播、門店銷售、用戶服務——這些過去由華爲全權操盤的核心經營環節,將轉由賽力斯主導,華爲退居技術賦能方,繼續提供鴻蒙座艙、乾崑智駕等全套智能汽車技術方案,但不再進行重資產投入和全鏈路運營。
值得玩味的是,消息在A股午間休盤發酵,賽力斯股價午後後短暫向上漲了1%,隨後掉頭向下,大跌5.09%,收於45.4元,這個價格距離去年9月底創下的歷史高位173.55元,已經是腰斬再腰斬,創下近3年來新低。
市場用腳投票的邏輯很直接:問界過去幾年之所以能從一名落後生逆襲爲累計交付超90萬輛的新勢力頭部,靠的就是華爲的品牌背書、產品定義能力和遍布全國的華爲門店渠道。
如今華爲”放手”,問界還能飛多高?
如果把時間線拉長就會發現,這場調整並非突發,而是一場醞釀了至少一年的戰略轉身。早在2025年夏季,據財新周刊披露,鴻蒙智行旗下智界、尚界、享界三大品牌的銷售主導權就已正式交還合作車企。問界,是鴻蒙智行”五界”中最後一個交還經營主導權的品牌。
換言之,華爲智選車模式從”全鏈路掌控”轉向”輕資產賦能”,是一盤已經下了一年的棋。問界的調整,只是這盤棋的最後一步。
01
共贏背後的雙面敘事
要理解這場調整,必須回到四年前那個賽力斯瀕臨絕境的時刻。
2020年,賽力斯還叫小康股份,旗下戰略車型SF5全年只賣出732輛,淨虧損17.3億元。這家從摩託車起家、轉型新能源的重慶車企,在造車新勢力的浪潮中幾乎被市場遺忘。是華爲把它從懸崖邊拉了回來。
餘承東執掌華爲車BU後,選擇了賽力斯作爲第一個”智選車”合作夥伴。賽力斯集團董事長張興海力排衆議,主動按照華爲的標準重構產品體系。這是一場豪賭——賽力斯幾乎交出了產品定義、定價、營銷、渠道的全部話語權,換來的是華爲的技術、品牌和流量。
結果是,賭贏了,而且是大贏特贏。
問界M5、M7、M9相繼上市,尤其是初代M9以46.98萬元起售價闖入50萬級豪華SUV市場,上市即爆款;全新一代 M9(2026 款)交付3周就破萬。
2025年,賽力斯營收達到1650.54億元的歷史新高,歸母淨利潤59.57億元,終於實現了扭虧爲盈。問界也成爲鴻蒙智行”五界”中第一個跑通商業模式、累計交付突破90萬輛的品牌。賽力斯的股價也從小康股份(改名前)時代長期在幾塊錢徘徊,一路飆升到最高173.55元,成爲資本市場的寵兒。
但硬幣的另一面,是賽力斯對華爲的深度依賴正在變成一副沉重的枷鎖。
市場分析師單獨測算,僅鴻蒙座艙、乾崑智駕等核心硬件採購成本約單車5萬元。根據賽力斯港股招股書披露,2022 年至 2025 年上半年,賽力斯累計向華爲體系採購金額超 750 億元;媒體以2025上半年200億元採購額、同期14.7萬輛問界交付量簡單折算,估算單車對應約13.6萬元資金流向華爲體系。
需要強調的是,該數值爲簡易靜態測算,存在採購備貨與車輛交付時間錯配問題,並非官方披露的單車結算金額,但從這組數據也可以看出,賽力斯獲得華爲深度綁定付出也不少。
2025年賽力斯淨利率僅爲3.61%,在營收1650億的體量下,利潤薄得像一張紙。新增收入無法有效轉化爲自身利潤,隨着行業價格戰升級、銷售結構下沉,當規模效應無法攤薄來自華爲體系的一攬子合作成本時,虧損就成了時間問題。
2026年上半年,這只靴子終於落地。
賽力斯營業收入574.93億元,同比下降7.87%;歸母淨虧損17.17億元,而去年同期還是盈利29.41億元。其中第二季度單季淨虧損突破22億元。更刺眼的是”增銷不增收”:上半年新能源汽車銷量17.9萬輛,同比增長3.9%,問界交付量甚至漲了10.2%,但收入和利潤卻雙雙下滑。
同期,賽力斯向引望(華爲車 BU主體)採購商品及接受勞務的金額高達98.4億元,較去年同期的56億元增加了42.4億元。車賣得越多,付給華爲的錢就越多,而自己的利潤卻在縮水——這種模式,顯然已經走到了不可持續的臨界點。
02
華爲爲何這時”放手”?
如果說賽力斯有動力拿回經營自主權,那麼華爲爲什麼願意放手?答案或許藏在鴻蒙智行的”五界”棋局裏。
目前鴻蒙智行已形成五大品牌矩陣:問界(賽力斯)對標理想,做中高端SUV;智界(奇瑞)對標特斯拉,主打年輕科技;享界(北汽)對標奔馳;尊界(江淮)衝擊邁巴赫、賓利、勞斯萊斯級超豪華;尚界(上汽)定位20萬以內經濟型,對標大衆豐田。五個品牌、十款車型,覆蓋15萬元到百萬元級全價格帶,全系累計交付已突破152萬臺,品牌成交均價穩定在39萬元左右。
問界作爲最早跑通的品牌,已經完成了”幫華爲打響招牌”的歷史使命。而智界、享界、尊界、尚界仍處於爬坡期,華爲需要將最精銳的產品定義能力、營銷資源和渠道精力向這四個品牌傾斜。如果繼續在問界上投入全鏈路運營的重資產,華爲的資源將被嚴重稀釋——畢竟,華爲終端BG的團隊規模和管理半徑是有限的。
更重要的是商業模式的進化。智選車模式1.0時代,華爲深度參與從產品定義到銷售服務的每一個環節,本質上是用”運營一個汽車品牌”的方式來驗證自己的智能汽車技術方案。
這種模式的好處是控制力強、體驗統一,但缺點也很明顯:重資產、高投入、管理半徑受限,而且容易與合作車企產生利潤分配和話語權的矛盾。
智選車模式2.0時代,華爲要做的是”技術供應商”——輸出鴻蒙座艙、乾崑智駕、華爲品牌背書,但不碰前端的品牌運營和渠道管理。這樣一來,華爲可以用同樣的團隊資源服務更多車企,把鴻蒙智行的盤子從”五界”擴展到更廣闊的市場,實現輕資產、高毛利、可復制的技術賦能模式。
這與華爲手機業務的邏輯一脈相承:華爲不自己造手機芯片的代工,但通過麒麟芯片和鴻蒙系統掌控了產品的核心體驗和生態話語權。在汽車領域,華爲的終極目標也不是當車企,而是成爲智能汽車時代的”安卓+高通”——提供底層操作系統和核心芯片,讓車企都跑在華爲的技術生態上。
對問界的”放手”,正是華爲從”親自下場造車”到”退居幕後賣水”的戰略轉身的標志性事件。
03
賽力斯的機遇與隱憂
對於賽力斯而言,拿回問界的經營主導權,是一場遲來的”成人禮”。
利好是實實在在的。首先,利潤分配模式將從固定抽成轉向按利潤動態分成,賽力斯有望保留更多經營利潤。其次,產品定價權、供應鏈採購權、整車規格取舍權回歸賽力斯,可以根據市場需求更靈活地調整產品策略,而不必完全服從華爲的產品定義節奏。第三,賽力斯終於可以建立屬於自己的品牌資產和渠道體系,不再只是”華爲的代工廠”。
但挑戰同樣嚴峻,甚至可以說,賽力斯面臨的是一場”斷奶期”的生存考驗。
首先,營銷能力的斷層。過去問界的每一次發布會、每一輪營銷傳播,背後都是華爲終端BG的營銷團隊在操盤,包括行走的流量餘承東每次都親自站臺。如今華爲退出前端運營,賽力斯能否撐起問界的品牌聲量?賽力斯自身的營銷團隊和品牌運營能力,與華爲終端BG之間存在量級差距。
其次,渠道體系的重建。問界過去高度依賴華爲的線下門店渠道——華爲在全國有超過6000家體驗店,這是問界能夠快速觸達高端用戶的核心基礎設施。調整後,賽力斯需要自建或重構問界的銷售和服務渠道,這意味着巨額的資本開支和漫長的建設周期。在新能源汽車價格戰愈演愈烈的當下,渠道重建的成本和風險不容小覷。
第三,產品定義能力的考驗。問界M9的成功,很大程度上歸功於華爲對高端用戶需求的精準洞察和產品定義能力——鴻蒙座艙的交互體驗、乾崑智駕的技術領先性、華爲品牌的高端調性,這些都是問界產品力的核心來源。雖然華爲仍將提供技術方案,但產品定義的主導權交給賽力斯後,問界能否繼續推出像M9這樣的爆款產品,存在不確定性。
最後是品牌認知的模糊。在消費者心智中,問界幾乎等同於”華爲汽車”。很多用戶購買問界,本質上是在爲華爲的品牌和技術買單。當華爲從前端運營中退出,問界的”含華量”降低,消費者是否還願意爲問界支付品牌溢價?這是一個需要時間驗證的問題。
值得注意的是,知情人士特別強調”問界不會脫離鴻蒙智行”——這意味着問界仍將使用華爲的技術方案和品牌背書,仍在鴻蒙智行的生態體系內。這在一定程度上緩解了市場對問界”去華爲化”的擔憂,但也說明雙方的關系從”深度綁定”轉向”松散聯盟”,賽力斯獲得了更多自由,也承擔了更多風險。
在華爲與賽力斯的智選車合作模式調整消息傳出後,市場迅速分化爲兩種聲音。唱衰一方認爲,失去華爲的深度綁定,賽力斯或將重蹈昔日小康股份的困境;看好一方則認爲,賽力斯拿回品牌經營自主權後,利潤留存空間有望進一步打開,得以擺脫過去 “爲華爲打工” 的被動處境。
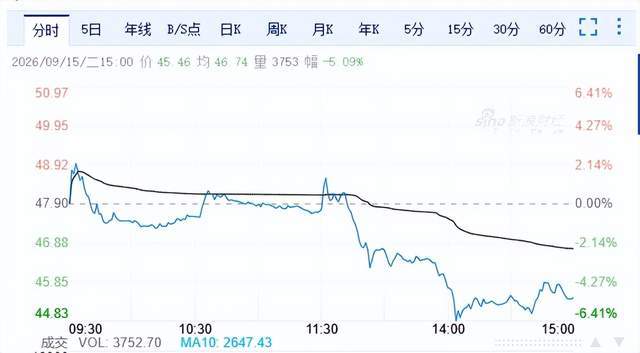
賽力斯股價午後先揚後抑、成交量顯著放大(見上圖),正是這種巨大市場分歧在資本市場上的直觀投射。
結語
很多人將企業 AI 落地難題簡單歸結爲模型不夠強,但產業一線的真實卡點,更多來自組織層面。AI 交付業務結果,不只是技術問題,而是人機權責、崗位流程、績效考核的重構。
四年時間,賽力斯從瀕臨破產到年銷近50萬輛,華爲從跨界新手到構建起覆蓋15萬到百萬價格帶的”五界”生態。這段共生關系成就了彼此,也積累了矛盾。
如今,問界的”斷奶”不是分手,而是成長。華爲需要從”親自養孩子”轉向”辦學校”,用標準化的技術方案賦能更多車企;賽力斯需要從”被抱着走”到”自己走路”,在獨立運營中證明自己的價值。
這是一場雙方都需要的調整,但也是一場充滿不確定性的實驗。問界能否在失去華爲全鏈路加持後繼續保持競爭力?賽力斯能否在獨立運營中實現盈利?華爲的輕資產模式能否跑通?這些問題,都需要時間來回答。