秦朔最近寫了篇文章,說中國互聯網進入“字節時間”。
理由是,這家企業從產品滲透率到商業變現能力,從組織效率到海外擴張,都已經是今天中國互聯網無可爭議的第一。
其實在秦朔發文之前幾周,無相商業趨勢就率先觀察到了幾個現象:
張一鳴成了中國首富,且斷檔甩開第二名的鍾睒睒一大截;
紅果短劇躋身國民級APP;
字節系應用時間佔到了互聯網所有APP的40%……
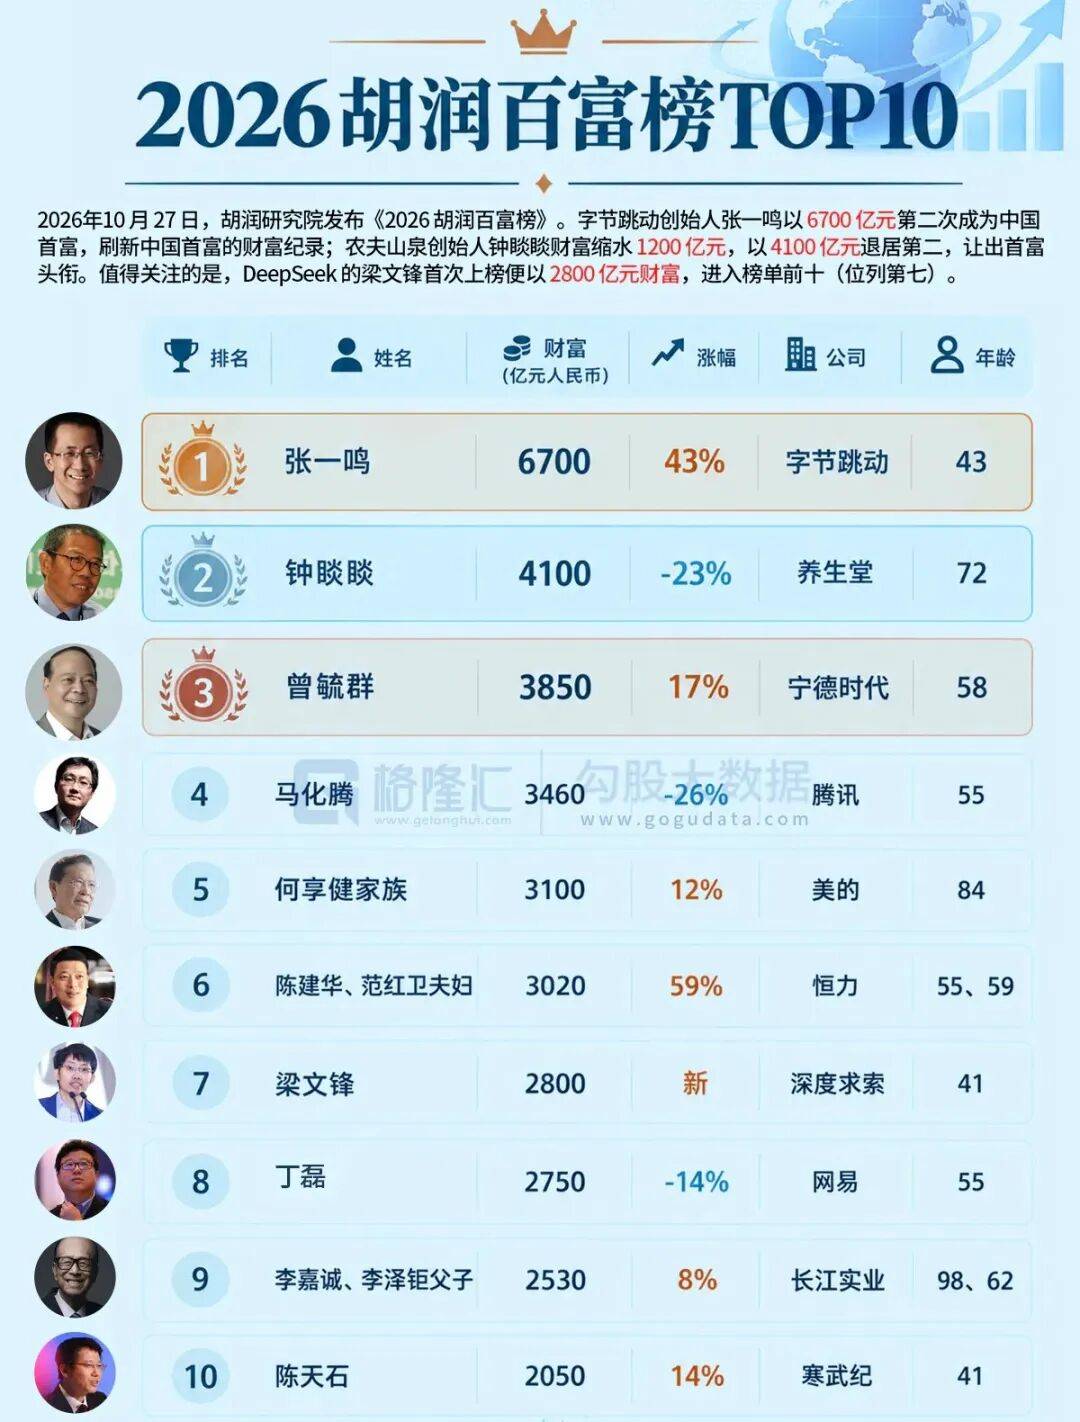
張一鳴登頂中國首富
當時我們的結論是,字節已經超越了騰訊,且逼得騰訊不得不卷起來。
只是秦朔給字節帶上了更大的一頂帽子:“字節時間”。
不過,面對這個高帽,抖音集團副總裁李亮發文反駁。大意是說“字節時間”這個提法不準確,行業是多元的,字節還有很多不足。然後暗示秦朔是得到騰訊的授意,寫了這篇文章。
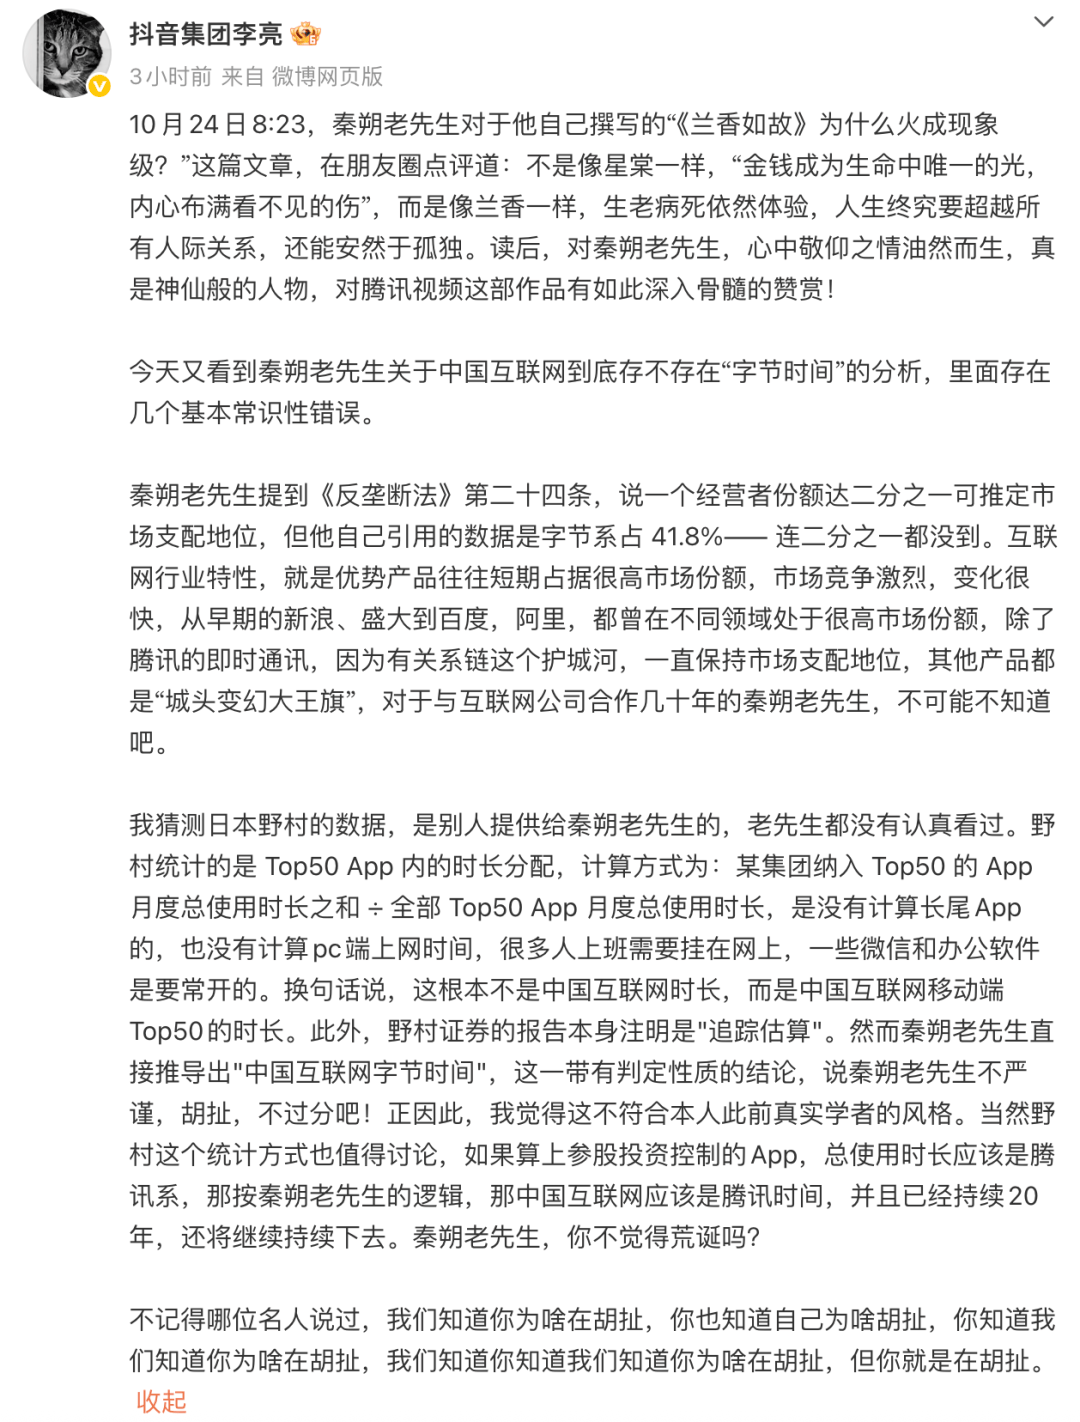
這個反應,比秦朔的高帽更值得琢磨。
一家公司真正如日中天的時候,通常不會跳出來說“我不行”。
我們認爲,李亮這麼急着給“字節時間”降溫,不是因爲字節不夠格,恰恰是因爲字節太夠格了:
夠格到他自己都意識到,再往前走一步,就是槍打出頭鳥。
字節怕的不是騰訊,是樹大招風。
其實,任何一個APP能走紅,核心都是抓住了年輕人。
騰訊的用戶基本盤,核心就是年輕人。QQ是學生時代,微信是職場之後,遊戲是年輕人爲主的娛樂方式。
但字節系產品的滲透率,是肉眼可見地從年輕人覆蓋到了全民。
無相君的老家在一個縣級市,每次回去最直觀的感受是:無論城鄉,幾乎全年齡段都在刷字節的app——抖音、紅果。
十來歲的小孩子刷抖音看動畫切片,二十多歲的年輕人刷抖音看美女和段子,出租車司機和街頭小販,直接搞個手機支架,短劇一刷就是一整天。
這種滲透率和成癮性,騰訊沒有一款產品可以做到。
即便微信的普及率很廣,但我們知道微信是“用完即走”的工具。而抖音和紅果是“打開就出不來”的時間黑洞。
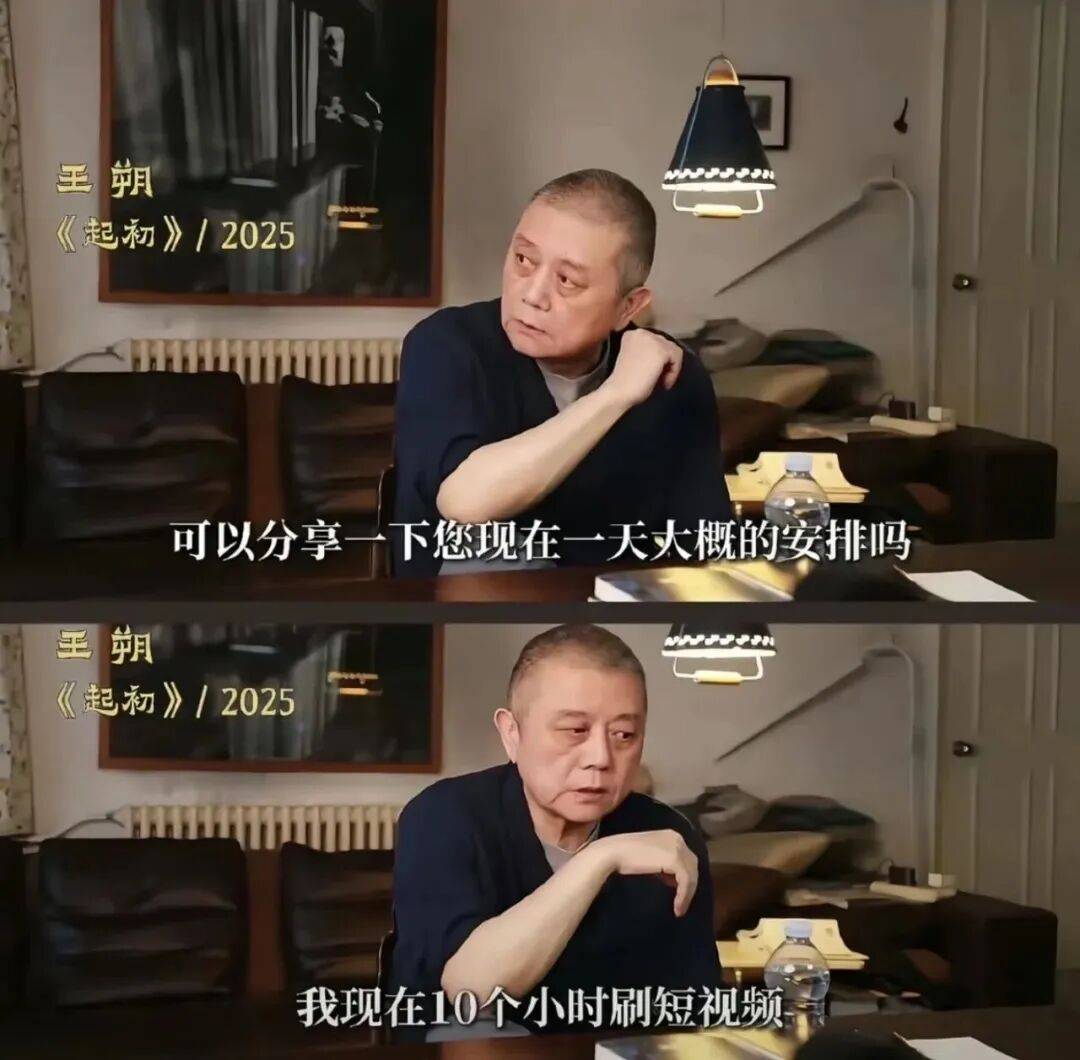
在當下這個時代,“消磨時間”的生意,遠比“節省時間”的生意更大。
騰訊不是沒看到這一點。
所以前幾年高調扶持視頻號,本質上就是想從字節嘴裏奪回“刷內容”的時間。
不過,視頻號喫掉的主要是微信內部原來被公衆號和朋友圈佔據的時間,而不是抖音的時間。
真正從字節手裏把人搶走的案例,至今還沒有。
騰訊視頻更不用說,被紅果幹得死死的,1.68億日活超過四大長視頻平臺的總和,這個數字出來的時候,業內很多人是沉默的。
紅果月人均單日使用時長已超過愛優騰芒
那麼,爲什麼字節那麼強悍?
其實這個答案,很多互聯網人都很清楚,字節在組織和運營上的能力,無出其右。
每開一個新項目,基礎體驗都能拉到行業前列,幾乎是做什麼APP火什麼APP,然後用抖音這個國民級應用導流。
無論是番茄、紅果、豆包,還是現在的抖省省、汽水音樂,幾乎都是靠抖音“奶”起來的。
我相信每個深度用過抖音的人,都切身感受過什麼叫“字節式的飽和投放”,每刷十條視頻,至少能碰到兩次字節系新App廣告,視頻流裏也內嵌好了下載入口。
抖音8億月活,這是任何其他互聯網公司都不具備的冷啓動能力。
但騰訊不行,它的問題是產品之間互相割裂。
視頻號有流量,但視頻號不願意給騰訊視頻導流;騰訊視頻有內容,但內容和視頻號的生態沒有打通;微信有小程序,但小程序是“各自爲戰”,沒有一個統一的官方入口。
騰訊的幾個產品像諸侯割據,字節的所有產品像一支軍隊。
而跟字節同期做過競品的團隊,應該都有一肚子苦水——字節可以在抖音裏肆無忌憚地給自己的產品導流,而競品想在抖音上買量,價格一年比一年貴,限制一年比一年多。
這個局面,騰訊清楚,但很難反擊。
因爲無論是騰訊內部的文化,還是他們的打法,從來都沒有如此狼性過。
張一鳴曾總結:“延遲滿足感和堅決告別惰性是他成功的原因。”
但他旗下的產品,恰恰是對這兩個人性的弱點猛攻。
字節系的產品,從抖音到紅果再到番茄,都是在做同一件事:
無限供給內容,讓用戶永遠刷不到底。短視頻刷完一個又來一個,短劇看完一集自動播下一集,小說看完一章自動加載下一章。
沒有終點,沒有停止提示。
每次外部有人提這一點,字節的回應總是拿“好內容”來反擊,仿佛一切只是用戶的自然選擇,平臺沒有做任何幹預。
但如果深入了解推薦算法的機制,就知道這不是“自然選擇”能解釋的。
算法最大的功能,並不是挑出你最喜歡的高質量內容。它真正精妙的地方,在於它能夠計算用戶會在什麼時候流失,然後卡在用戶不耐煩之前,盡可能多地給你塞入新的內容和廣告。
這幾年已經有很多學術論文討論這個問題,也有法律判例開始介入。今年Meta就因爲“用成癮性產品設計誘導未成年人沉迷”在美國被罰了180億美元。歐盟對TikTok也有相應的限制,這不是空穴來風。
但到目前爲止,國內好像還沒有一個具有社會影響力的約束。
這也是爲什麼字節會對野村那份報告(說字節佔到了40%的互聯網時間)反應那麼激烈,他們拼命想把騰訊推出來,想證明自己不是“殺時間”的老大哥。
但誰是“殺時間”的老大哥,用戶心裏有數,數據不會說謊。
2026年8月,紅果已經是用戶時長排名中國第四的App,僅次於抖音、微信和抖音極速版。
如果年底前紅果按當前增速升到第三,那就是前五名裏字節佔三個。一個公司拿走了中國用戶耗時最長的三款APP,難道還不知道自己多優秀嗎?
那麼,已經一覽衆山小的字節究竟在怕什麼?
其實就是監管風向。
“殺時間”這個標籤,一旦被監管盯上,就是系統性風險。
國內目前雖然還沒有針對字節的“成癮性設計”進行實質性的約束,但風向已經在變。
關於未成年人保護、關於防沉迷、關於算法推薦機制的規範,監管層的態度越來越明確。而字節作爲“國民級時間殺手”,注定會是重點關注對象。
秦朔的那篇文章,某種程度上是在幫字節“戴高帽”。而字節的敏感,則是因爲他們比任何人都清楚:
誰坐上那個位置,誰就是未來被反噬的第一責任人。
Meta被罰180億美元,歐盟對TikTok的限制,這些國際案例字節不可能不知道。所以他們拼命想講一個新故事——AI。
字節對AI的投入,已經不能用“All in”來形容了,更像是某種急切的自救。
從商業邏輯上看,AI確實是字節必須做成的“贖罪券”:
一方面,AI可以開闢一條不依賴用戶注意力的新增長曲線;
另一方面,AI代表“科技公司敘事”裏最正面、最光鮮的部分,遠比“內容推薦平臺”更有想象空間。
所以字節願意講AI的故事,也更願意讓外界看到他們在AI上的投入。
可諷刺的是,字節AI端目前最大的收入來源是Seedance——AI視頻生成模型。而Seedance最大的應用場景,恰恰是AI短劇的生產。
也就是說,字節AI最賺錢的業務,最終還是回到了“幫人更快地生產內容,讓更多人殺更多時間”這個循環裏。
用AI把短劇生產成本打下來,讓更多制作方湧入紅果和抖音,把用戶時間留得更久——AI在這裏面扮演的角色,是一個把時間生意做得更高效的工具。
這個閉環有多可怕?不妨算一筆賬:
一部AI短劇的制作成本從幾十萬降到幾萬甚至幾千,供給量指數級暴增。2026年前8個月,全國上線微短劇約43萬部,AI佔比超九成。
制作成本越低,內容供給越充足,平臺的分發權就越值錢——因爲用戶能看到的永遠是平臺推給他們的那少數幾部。
AI降低了內容生產的門檻,讓更多制作方湧入,而真正賺錢的,永遠是握有分發權的平臺。
字節怕“樹大招風”,是真的怕。
但怕不等於會停下,更不等於會收斂。字節的基因是增長,是靠效率碾壓一切對手。
只要抖音的流量引擎還在運轉,只要紅果、番茄、PineDrama的用戶時長還在增長,字節就不會主動踩剎車。
它唯一能做的,是盡量把姿態放低,盡量用“AI公司”的身份來對衝“時間殺手”的負面敘事,盡量讓公衆討論聚焦在“技術領先”而不是“成癮性設計”上。
但商業世界從來不會因爲一家公司的敘事調整而改變競爭格局。
字節的體量已經大到無法隱藏,它的一舉一動都會成爲行業討論的焦點,它的每一個新產品都會被放到顯微鏡下審視,它的每一次增長都會被視爲對騰訊、對傳統互聯網格局的進一步擠壓。
中國互聯網從來沒有出現過一家如此強大又如此不受歡迎的巨頭,也從來沒有哪家公司像字節這樣,一邊被所有人依賴,一邊被所有人在暗地裏忌憚。
相關閱讀
- Nvidia 即時更新:黃仁勳被罷免,首席財務官 Colette Kress 擔任臨時首席執行官2026-11-13
- 芒果不怕紅果?2026-11-12
- 原創 黃仁勳之後,誰最可能接管英偉達?2026-11-12
- 三星卷軸屏手機曝光,搶先華為、蘋果打造新形態,摺疊屏有望淘汰2026-11-12
- 馬斯克最喜歡的車,竟然要停產了。2026-11-12


