導語:車企和車企,又在另一條賽道上碰面了。
汽車圈,正在上演一場有點眼熟的轉型。
此前房地產企業轉型算力、數據中心、AI,如今輪到汽車企業了。
小鵬做機器人,8月拿了超過9億美元融資;上汽把人形機器人直接送進電池產線;廣汽成立獨立的機器人公司;長安把機器人量產時間表排到了2028年;奇瑞的機器人已經交付超過2000臺。
據不完全統計,截至2026年9月,國內已經有14家主流車企明確布局人形機器人,從小鵬、理想、蔚來,到長安、上汽、奇瑞,再到廣汽、吉利、北汽、一汽。
車企和車企,又在另一條賽道上碰面了。
問題是,汽車企業爲什麼突然都想“造人”?
答案其實不復雜,因爲汽車現在確實越來越難賺錢了。
國家統計局數據顯示,2026年1—7月,規模以上汽車制造業營業收入6.08萬億元,同比增長2.7%,但利潤總額只有2162.4億元,同比下降20.4%,營業收入利潤率約3.6%。同期,全國規上工業企業利潤增長17.6%。
工信部數據則顯示,1—7月全國汽車銷量1760.2萬輛,同比下降3.7%;新能源汽車雖然繼續增長,但傳統汽車產業整體已經進入存量競爭。
人民日報今年9月也直接點出了這個變化:上半年汽車相關企業財報中,部分整車企業出現“增收不增利”。同時,電池、芯片、智駕方案等上遊環節的利潤表現明顯不同。
汽車越來越像一門典型的重資產、低利潤生意——銷量還在,利潤沒了。
於是,各家車企不約而同的將目光投向了機器人。
01 車企的機器人迷思
如果只看表面,車企做機器人,多少有點像房地產公司突然去做算力。
一個賣房子的,一個造汽車的,突然全去講AI、機器人,看上去都是在尋找“第二增長曲線”。
但機器人和汽車之間,其實比房地產和算力近得多。
智能汽車幹的事情,說白了就是:看見世界、理解世界、做出決定、執行動作。
人形機器人也是這一套。
汽車用攝像頭、激光雷達、毫米波雷達感知環境,通過芯片和模型判斷前面有什麼,再決定加速、剎車、轉向。
機器人則換了一個身體。
它用攝像頭和傳感器看東西,用AI理解環境,然後決定抬手、抓取、行走、避障。
所以2026年3月,人民網在報道車企扎堆進入人形機器人時,直接把這種關系概括爲:汽車企業布局人形機器人,本質上存在大量技術協同。
這也是爲什麼車企敢衝。
它們手裏已經有了一部分機器人公司最難補的東西:供應鏈、制造能力、智能駕駛算法、算力、真實場景,甚至還有數據,比如小鵬。
與很多企業不同,小鵬不只是拿汽車數據去喂機器人,而是直接把汽車AI體系與機器人放在一起做。
公司此前就明確提出,機器人與智能駕駛研發具有協同效應,並計劃讓機器人使用與汽車相同的物理AI底座。今年8月,小鵬機器人業務完成超過9億美元首輪融資,投後估值超過63億美元;9月又正式啓用機器人生產線。
這已經不是“汽車公司順便研究一下機器人”,而是把機器人當成一項真正的新業務。
但這裏有一個容易被市場忽略的地方——汽車數據,不等於機器人數據。
這是車企衝向機器人的最大優勢,也是最大的誤區。
開車的數據主要解決的是道路感知、駕駛決策和車輛控制。
機器人真正缺的是另一類數據:我看見一個杯子,怎麼伸手?手碰到杯子之後,應該用多大力量?抓起來之後,怎麼移動?移動過程中碰到障礙怎麼辦?東西滑了怎麼辦?
這些都是“操作數據”。
人民網4月援引相關研究報告指出,2025年中國人形機器人整機企業已經超過140家,出貨量1.44萬臺,佔全球84.7%;但行業依然處於從技術驗證向產業化邁進的階段。
所以真正有優勢的車企,並不是“車多”的企業,而是能夠把汽車數據、機器人數據、模型和真實場景打通的企業。其中,上汽就是一個很有意思的例子。
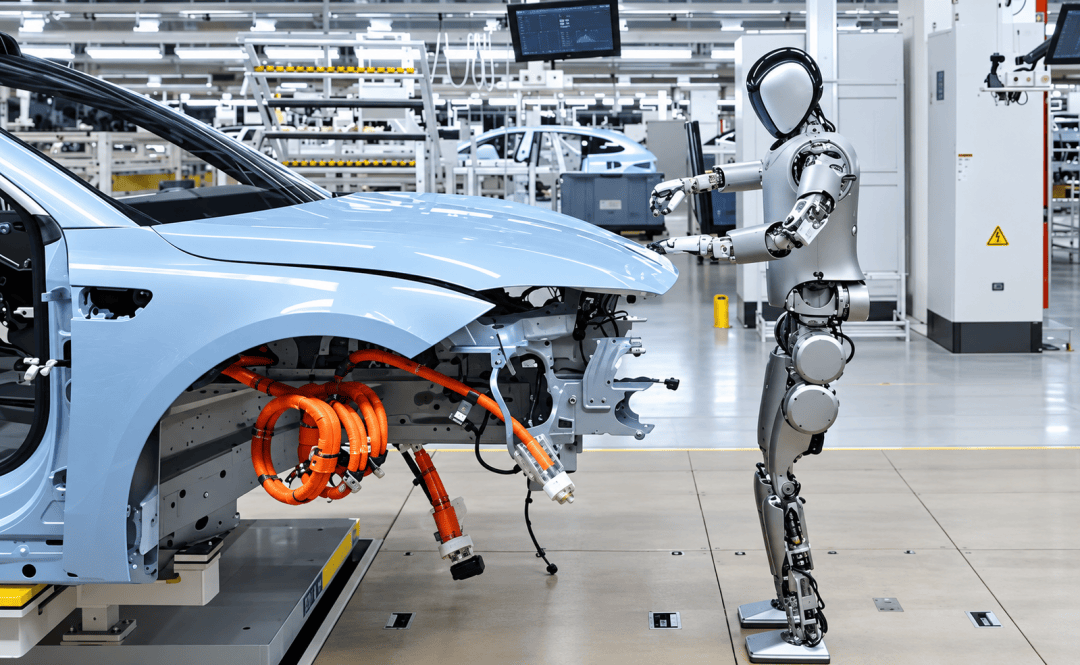
2026年3月,“能仔1號”正式進入別克至境E7電池量產線,承擔電芯抓取、上料等工作。上汽稱,這是中國汽車行業首批真正進入量產產線的人形機器人應用案例。
一家機器人企業自己買幾十臺機器人回來訓練,和一家車企把機器人直接扔進每天都在生產的汽車工廠,是完全不同的事情。
前者是在做測試,後者是在做數據閉環。
02 車企分叉口
正是工廠產線帶來的真實業務場景,完成了從樣機測試到數據閉環的關鍵一躍。
但即便手握得天獨厚的落地土壤,也並不代表所有入局的車企都能順理成章跑通人形機器人的商業化。
汽車賽道沉澱下來的供應鏈、制造、智駕算法與道路數據,只是打好了底座,想要真正做成機器人,還需要補齊本體控制、靈巧操作、垂直場景適配等另一套能力,不同車企手裏的牌各不相同,發展路徑也由此分化。
第一類,是小鵬這種“軟件+AI+機器人”型。
小鵬的優勢並不是汽車規模,而是它很早就把自己往AI公司方向推。
2026年一季度,小鵬已經把自己定義爲覆蓋智能汽車、自動駕駛、飛行汽車、人形機器人和AI芯片的物理AI公司;機器人量產基地佔地約11萬平方米,計劃2026年底實現量產,2027年進入門店和商業場景。
到了9月,機器人生產線正式啓用。
換句話說,小鵬已經完成了“模型—機器人—場景—制造”的第一輪閉環。
第二類,是上汽、廣汽、長安這類傳統汽車巨頭。
它們最大的優勢,是工廠和產業組織能力。
上汽已經把機器人送進量產線,同時圍繞機器人本體與核心零部件進行產業投資。
廣汽則更進一步。2026年2月,廣汽正式成立慧侖科技,把機器人業務從集團內部研發項目變成獨立產業化主體;8月,慧侖科技又完成超億元融資,繼續推進人形機器人整機和核心零部件規模化商用。
長安則明確提出2028年實現人形機器人量產,並布局工廠、門店和家庭等場景。
它們的優勢沒有那麼性感,但非常實際,有工廠,有供應鏈,有工人,有客戶,有售後體系。
機器人真正大規模落地以後,這些東西都會變得重要。
除了上面提到的三類外,奇瑞特別值得單獨拿出來說,因爲它走的並不是單純押注“通用人形機器人”的路線,而是做機器人產品的商業化。
2026年4月,奇瑞墨甲機器人完成千臺訂單籤約和百臺集中交付;7月,墨甲機器人全球累計交付突破2000臺,產品和服務覆蓋60多個國家和地區。
這2000臺不能簡單理解成人形機器人2000臺,因爲墨甲的產品矩陣本身包含人形機器人、智警機器人、導醫機器人、機器狗等多個品類。
但這件事依然很重要,因爲它證明了一件事:機器人不一定要等到“通用人形”成熟以後才能賺錢,先從安防、導醫、工業、服務等垂直場景切進去,也是一條路。
這實際上給車企提出了兩個不同的問題:到底是要做“機器人公司”?還是只想做一個“機器人業務”?
這兩個東西,差得非常遠。
03 會造車,不等於會造機器人
有人可能會問:是不是只要是車企,都能做機器人?
答案顯然不是。
機器人行業最容易出現的一種幻覺,就是:造過汽車,所以機器人也能造。
這不成立。
汽車可以靠平臺化、零部件標準化和成熟供應鏈,把復雜度分攤出去。
人形機器人目前最大的難題恰恰是“最後一米”——手、腳、關節、動態平衡、靈巧操作以及模型泛化。
這也是爲什麼汽車行業自己的人都非常謹慎。
東風研發團隊就公開指出,目前人形機器人的大腦仍在快速演進,技術路線尚未真正收斂;同時,行業缺少海量、高質量的真實場景數據,安全性、可靠性,以及整機成本和工作效率之間仍需要解決。
這意味着,有幾類車企會比較危險。
一種是只有概念,沒有機器人研發體系。發布一個機器人、拍一條視頻、參加一次機器人大會,並不等於擁有機器人業務。
另一種是只有制造能力,沒有AI能力。這種公司可以把機器人“裝出來”,卻未必能夠讓機器人“學會”。
還有一種是只有汽車數據,卻沒有操作數據。幾百萬輛車可以讓自動駕駛模型學會如何開車,但不能自動教會機器人如何擰螺絲。
所以,未來機器人行業真正可能被淘汰的,不一定是沒有汽車制造能力的企業,反而可能是那些把“汽車供應鏈優勢”等同於“通用機器人能力”的企業。
入局只是第一步,真正難的是後面的十年。
把汽車的AI能力遷過去,把汽車的供應鏈遷過去,把工廠變成訓練場,再把機器人賣出去。
中間任何一個環節掉鏈子,第二增長曲線就會變成第二個研發黑洞。
小鵬正在證明自己能不能成爲一家“機器人+汽車”的公司;上汽在證明產業資本、汽車工廠和機器人公司能不能形成閉環;廣汽在證明機器人能不能從集團實驗室變成獨立公司;奇瑞走得更直接,先從產品和場景裏尋找商業化。
至於長安、吉利、蔚來、理想、東風等一大批車企,真正的考題也已經擺到了桌面上。
這場比賽最後不會獎勵“最早發布機器人”的車企,甚至也未必獎勵“機器人最像人”的車企,它最終可能獎勵的是另一種能力:誰能讓機器人真的去上班。
汽車行業最初幾十年,比拼的是發動機,後來比拼電池,再後來比拼芯片、軟件和自動駕駛,到了今天,車企開始爭奪的,可能是一個新的產業入口——把機器人的身體、AI的大腦和汽車的制造體系拼到一起。
所以,這一次車企做機器人,和房地產企業轉型算力,還真不完全一樣。
房地產轉型算力,是想離開自己的舊世界;汽車轉型機器人,則多少有點像順着自己的舊世界繼續往前走。
相關閱讀
- 9.9萬買臺宇樹,貼個Logo到賬1億2026-09-23
- 原創 不再被“限高”的羅永浩,正面“硬剛”540萬粉大V2026-09-23
- 原創 7400億登頂亞洲,張一鳴這個首富真的與眾不同2026-09-23
- AI末日論吵翻美國,中國為何靜悄悄?2026-09-23
- 原創 日賺2億的「寧王」,為何成為車圈「公敵」?2026-09-22