10月最後一個工作日,黃金價格再次出現大幅下跌——截至10月30日收盤,國際金銀價格均大幅收跌,其中黃金跌至一年來新低。現貨黃金失守3900美元,報3875.19美元/盎司,跌3.61%。
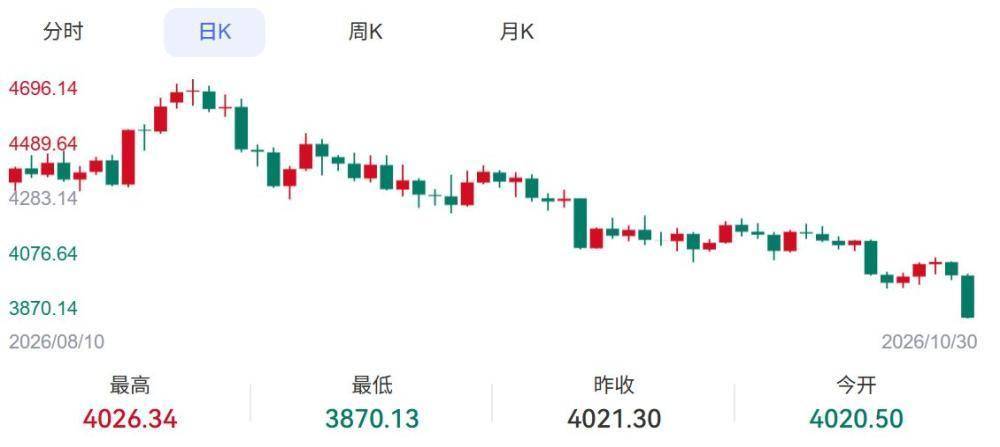
國際現貨黃金日K線走勢 (單位:美元/盎司)
國內市場同步承壓。截至10月30日,滬金期貨主力合約收報855.18元/克,盤中最低觸及854.72元/克,創年內新低;上金所Au99.99日盤收於854.76元/克,夜盤隨外盤跳水至833.00元/克,跌21.76元、跌幅2.55%;Au(T+D)夜盤收831.10元/克,跌26.72元。
黃金行情爲何再現大跌?未來黃金走勢如何?消費者的購買激情是否還在?現在是合適的買入或者賣出時機嗎?
爲了一探究竟,10月31日下午,《每日經濟新聞》記者(以下簡稱每經記者)來到深圳水貝黃金市場,直觀感受是市場消費者比往常更多。每經記者與多位黃金、白銀店主溝通,發現該市場的黃金、白銀掛牌價竟然“失靈”了,不論是黃金的銷售價格還是回收價格,或者白銀的買賣價格,都與水貝的掛牌價有一定出入。
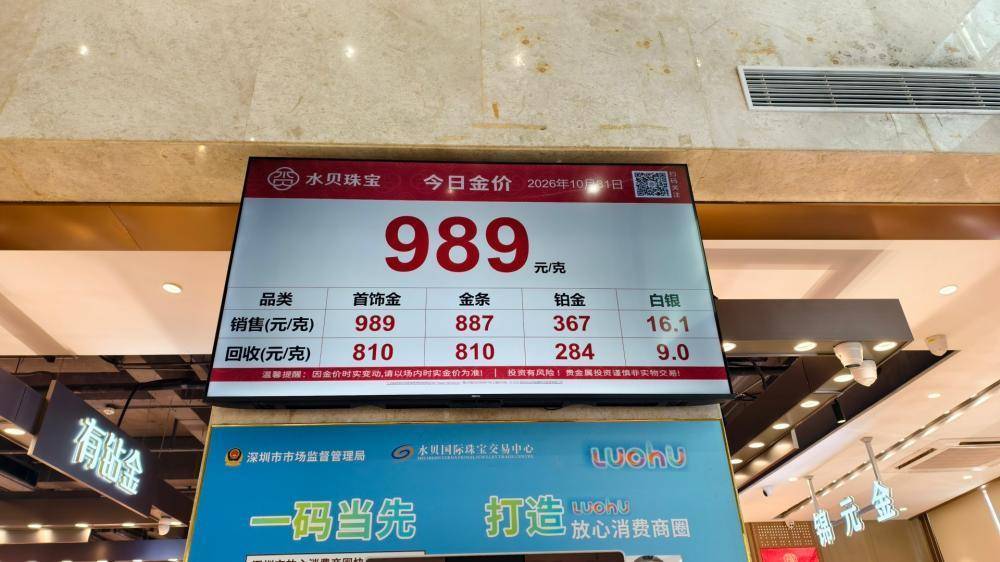
水貝商家顯示的黃金交易價格 每經記者 潘婷 攝
實探水貝:多商家報價與水貝大盤價有偏離
10月31日下午,每經記者(以消費者身份)來到深圳水貝黃金市場,發現這裏的消費者相比平時要多了一些。
不過,很多水貝商家的買賣金價,都和所掛大盤價格有一定出入,報價會相差幾塊錢。
一位店主告訴記者,現在他們店的回收價格爲815元(每克),買金的價格則是885元。在得知記者想要售賣的金首飾重量約二三十克後,店主在計算器上又打了一個數字“820”,也就是每克可以再加5元回收記者手裏的黃金,這個價格比大盤回收價高了10元。
記者又去了另一家金店,表示想要買200克的金條。“(這個價位)現在可以買了,給你875元的價格。”在看出記者還有些顧慮後,該店主稱最低可以優惠到871元,在記者提及通過銀行App買還能更便宜後,店主把價格再次折讓到了869元。
實際上,上海黃金交易所Au99.99大盤價爲833元/克,在諮詢能否以大盤價購買金條後,該店主直呼“不可能”,並表示:“這個價格主要是期貨,故意給你拉低,買不到實物黃金,雖然掛的是833,但是這個價格肯定買不到,我們都拿不到這個價格。”
也有店主稱,“今天的回收價格就是大盤的810元,這是固定統一價格,沒法再高了。”
雖然黃金的買賣報價有差別,但是幾塊錢的差價相較黃金每克幾百元的價格並不算大。而在白銀市場,回收價有報價10.5元(比水貝大盤價高1.5元)的商鋪,也有報價6元(比水貝大盤價低3元)的商鋪,波動幅度比黃金大得多。
目前適合把持有的黃金賣掉嗎?對這一問題,多位店主表示:“如果不着急用錢,可以先不賣,誰都不知道周一的價格走勢。”在水貝從事銷售、回收白銀業務的多位店家,也表達了同樣的意思。
金價回落帶動消費端有所回暖
拉長時間看,數據顯示,今年前10個月,現貨黃金價格經歷了“衝頂—崩塌—修復—再回落”的運行周期。
1月29日,現貨黃金見頂5598.75美元/盎司;6月30日低見3942.43美元/盎司,創下2026年上半年最低價;8月反彈後再度承壓,9月以來跌勢加劇,10月30日收於3875美元/盎司附近。目前現貨黃金已跌至2025年10月初水平,較2026年1月末創下的5598美元/盎司高點,跌幅超過30%。
金價回落帶動消費端有所回暖。中國黃金協會數據顯示,上半年全國黃金消費量511.412噸,同比增長1.23%,其中金條及金幣339.336噸,增長28.42%,黃金首飾132.133噸,下降33.88%,投資金與首飾消費的分化持續擴大。
官方儲備的購買則並未停步。10月7日,央行數據顯示,9月末我國黃金儲備報7747萬盎司,環比增加74萬盎司,這是央行繼2024年11月重啓增持以來,連續第23個月增持黃金。
業內:金價 長期走勢將轉向“高位整固、重新定價”
那麼,究竟是哪些原因導致金價行情波動?對未來黃金的短期和長期走勢,業內有什麼看法?
天府立言金融研究院院長曾剛在接受每經記者採訪時表示,“今年金價的劇烈波動,本質上是多種驅動力輪流佔據主導的結果。”曾剛進一步解釋道,年初,避險需求、各國央行持續購金,以及市場對美元信用和全球債務風險的擔憂疊加,加上槓杆資金和動量交易湧入,推動現貨黃金快速衝上5500美元/盎司的歷史高位。但漲得越急,積累的獲利盤和估值泡沫就越多。
“進入下半年,局勢逆轉。國際油價上漲推高通脹預期,美國通脹壓力重新抬頭,市場開始押注美聯儲可能進一步加息。實際利率和美元走強,直接抬高了持有不生息資產黃金的機會成本。”對於10月30日的大跌,曾剛也進一步表達了自己的看法:“10月30日,高位擁擠的多頭平倉、止損盤集中觸發,又放大了下跌,形成踩踏。”
曾剛認爲,短期看,金價仍受貨幣政策預期和美元走勢主導。在通脹數據未明顯降溫、美聯儲加息預期未消退之前,金價反彈可能受限,價格大概率在低位寬幅震蕩。不過連續兩個月下跌、短期跌幅過大,技術性超賣後的反彈也隨時可能出現。投資者不宜盲目抄底,更不宜追殺,分批、小倉位操作更穩妥。長期看,支撐黃金的幾個基礎邏輯並未根本消失。全球地緣政治不確定性、主權債務高企、央行儲備多元化與“去美元化”趨勢,仍會提供中長期支撐。
“但這輪暴漲暴跌也提醒我們,黃金並非只漲不跌,上一階段透支了不少預期,價格需要時間消化。”曾剛認爲,金價長期走勢將從“單邊狂奔”轉向“高位整固、重新定價”。對普通投資者而言,更合理的做法是把黃金當作資產配置中的壓艙石,控制比例,避免加槓杆,用時間換空間。
相關閱讀
- 全國首個!“冷門絕學”怎麼學?誰來教?院長解讀2026-11-12
- 成品油價或迎年內第六降,加滿一箱將少花約15元2026-11-12
- “囤Token”成“雙11”出圈熱詞,繼李佳琦之後羅永浩也來賣2026-11-12
- 美國真不想再打伊朗了?2026-11-11
- 火流星散落石家莊周邊,“天外來客”價值幾何?2026-11-11